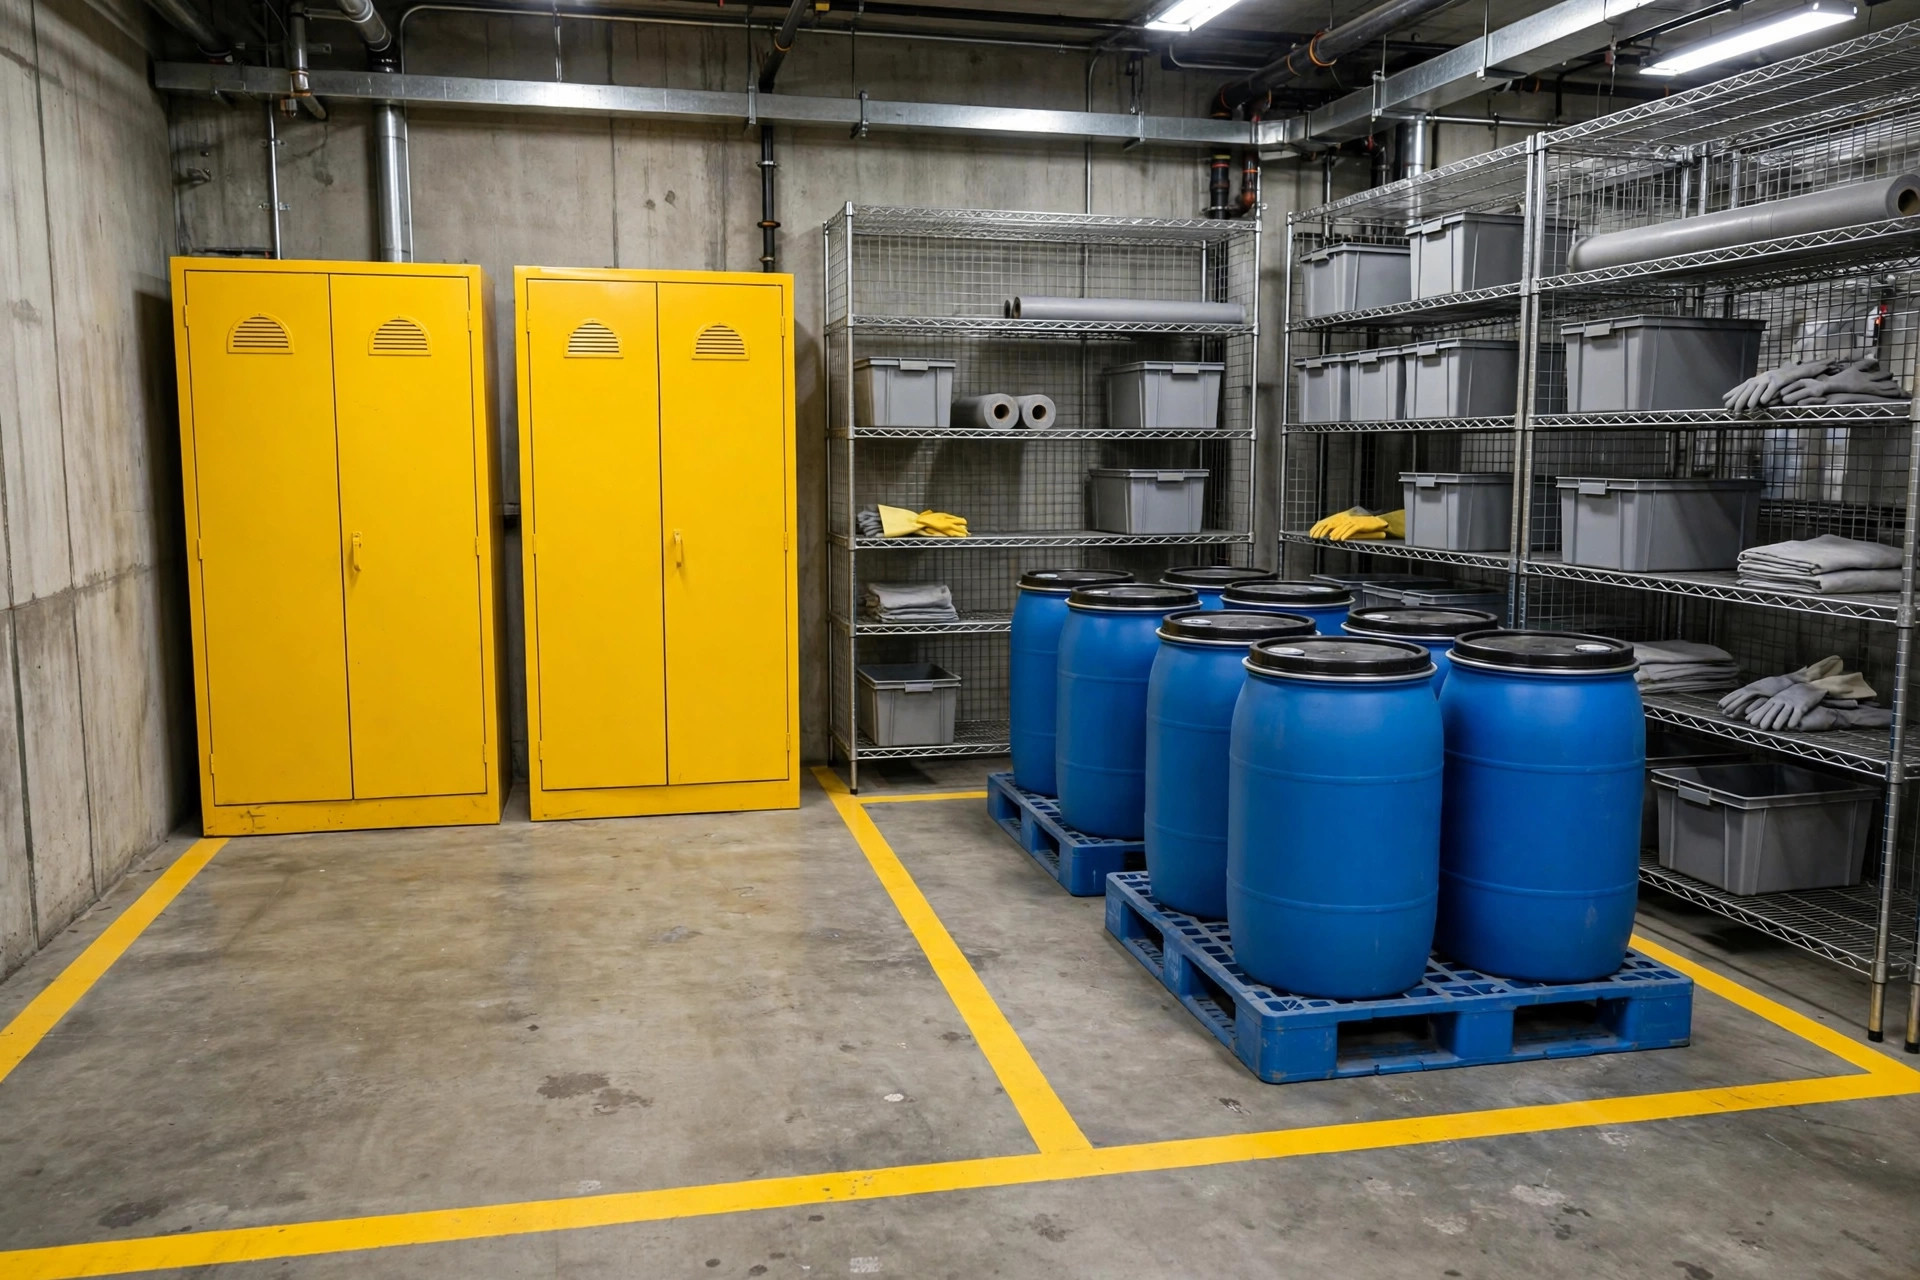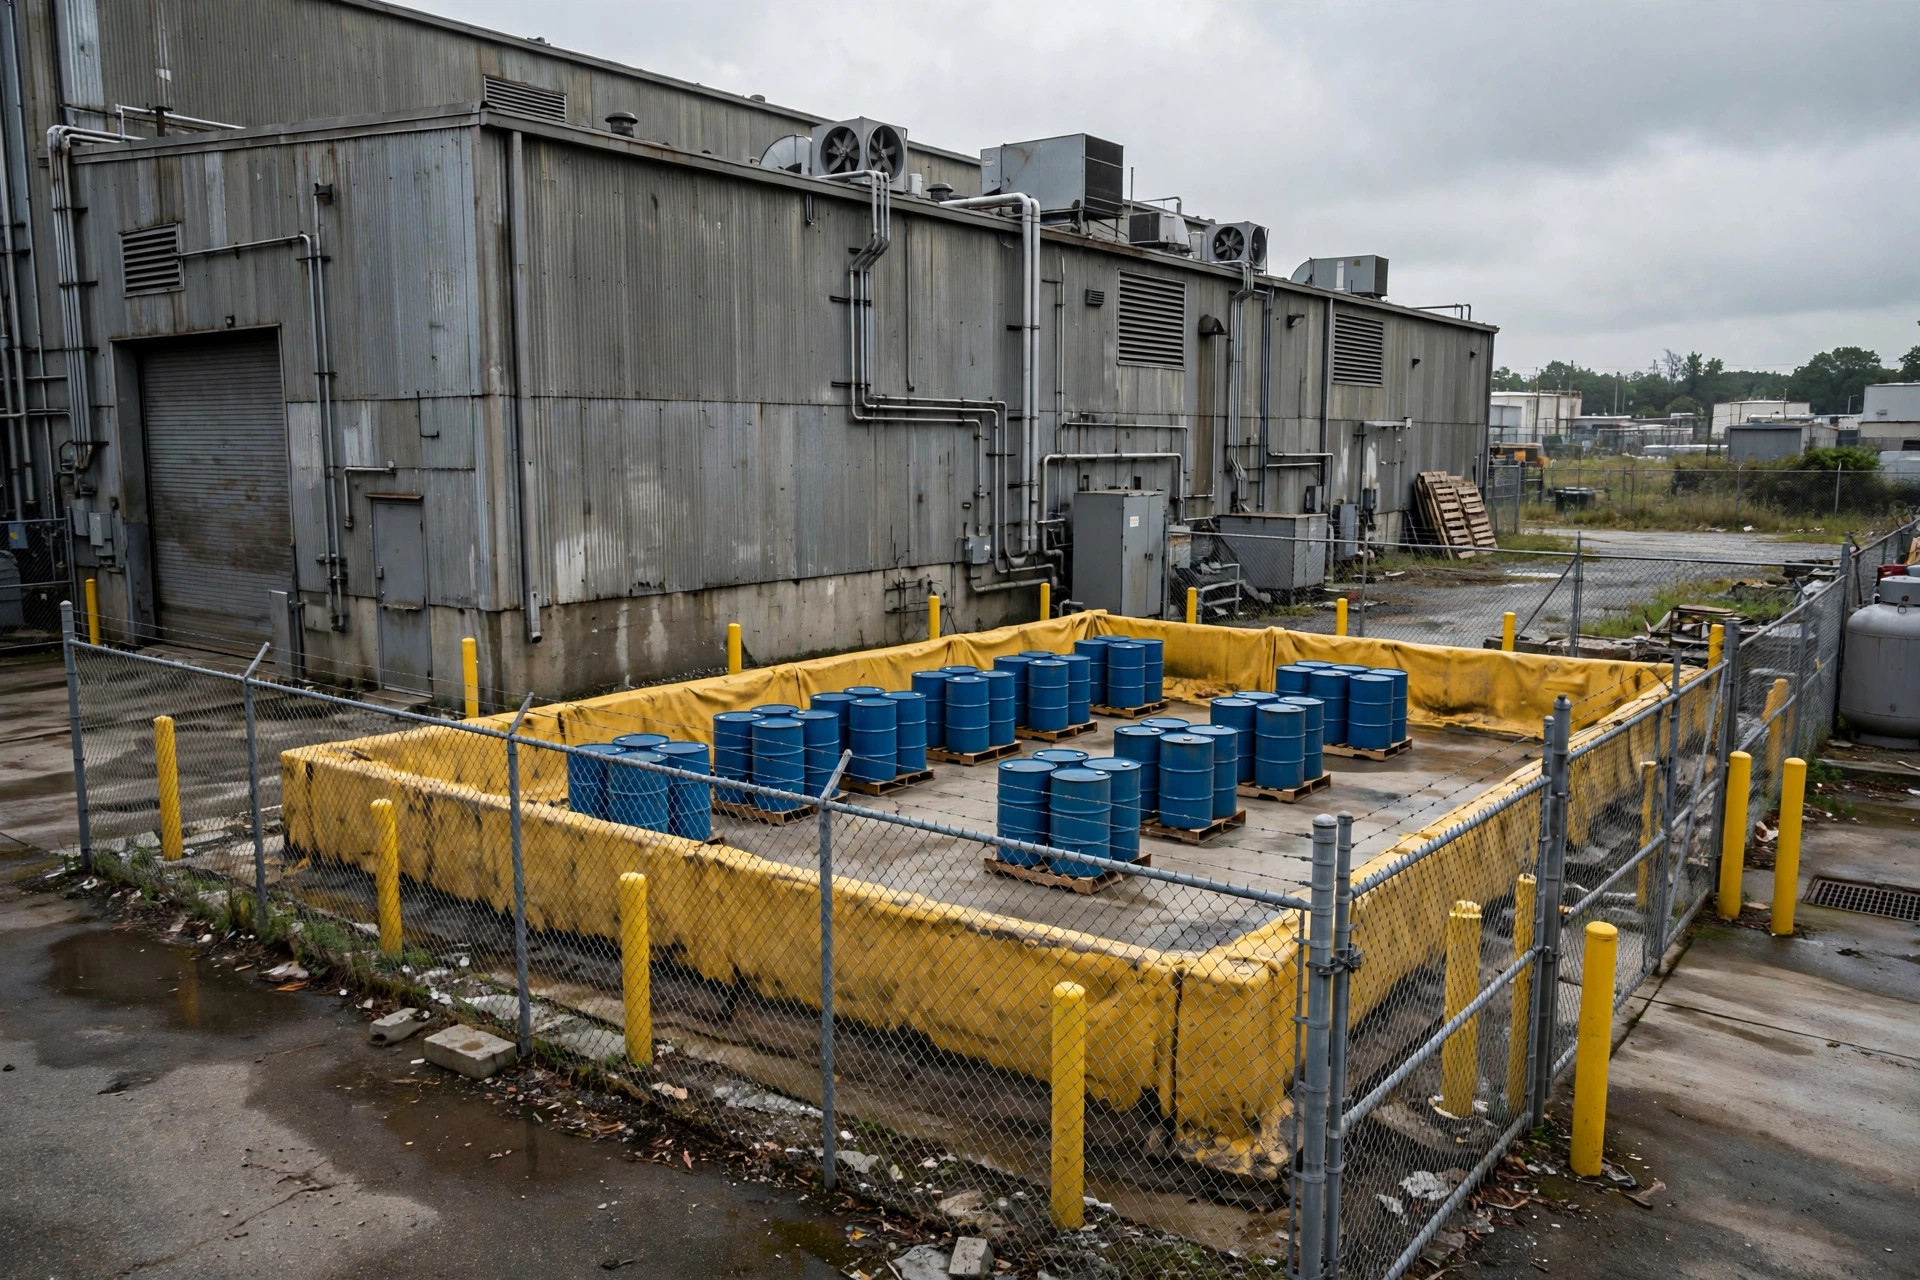
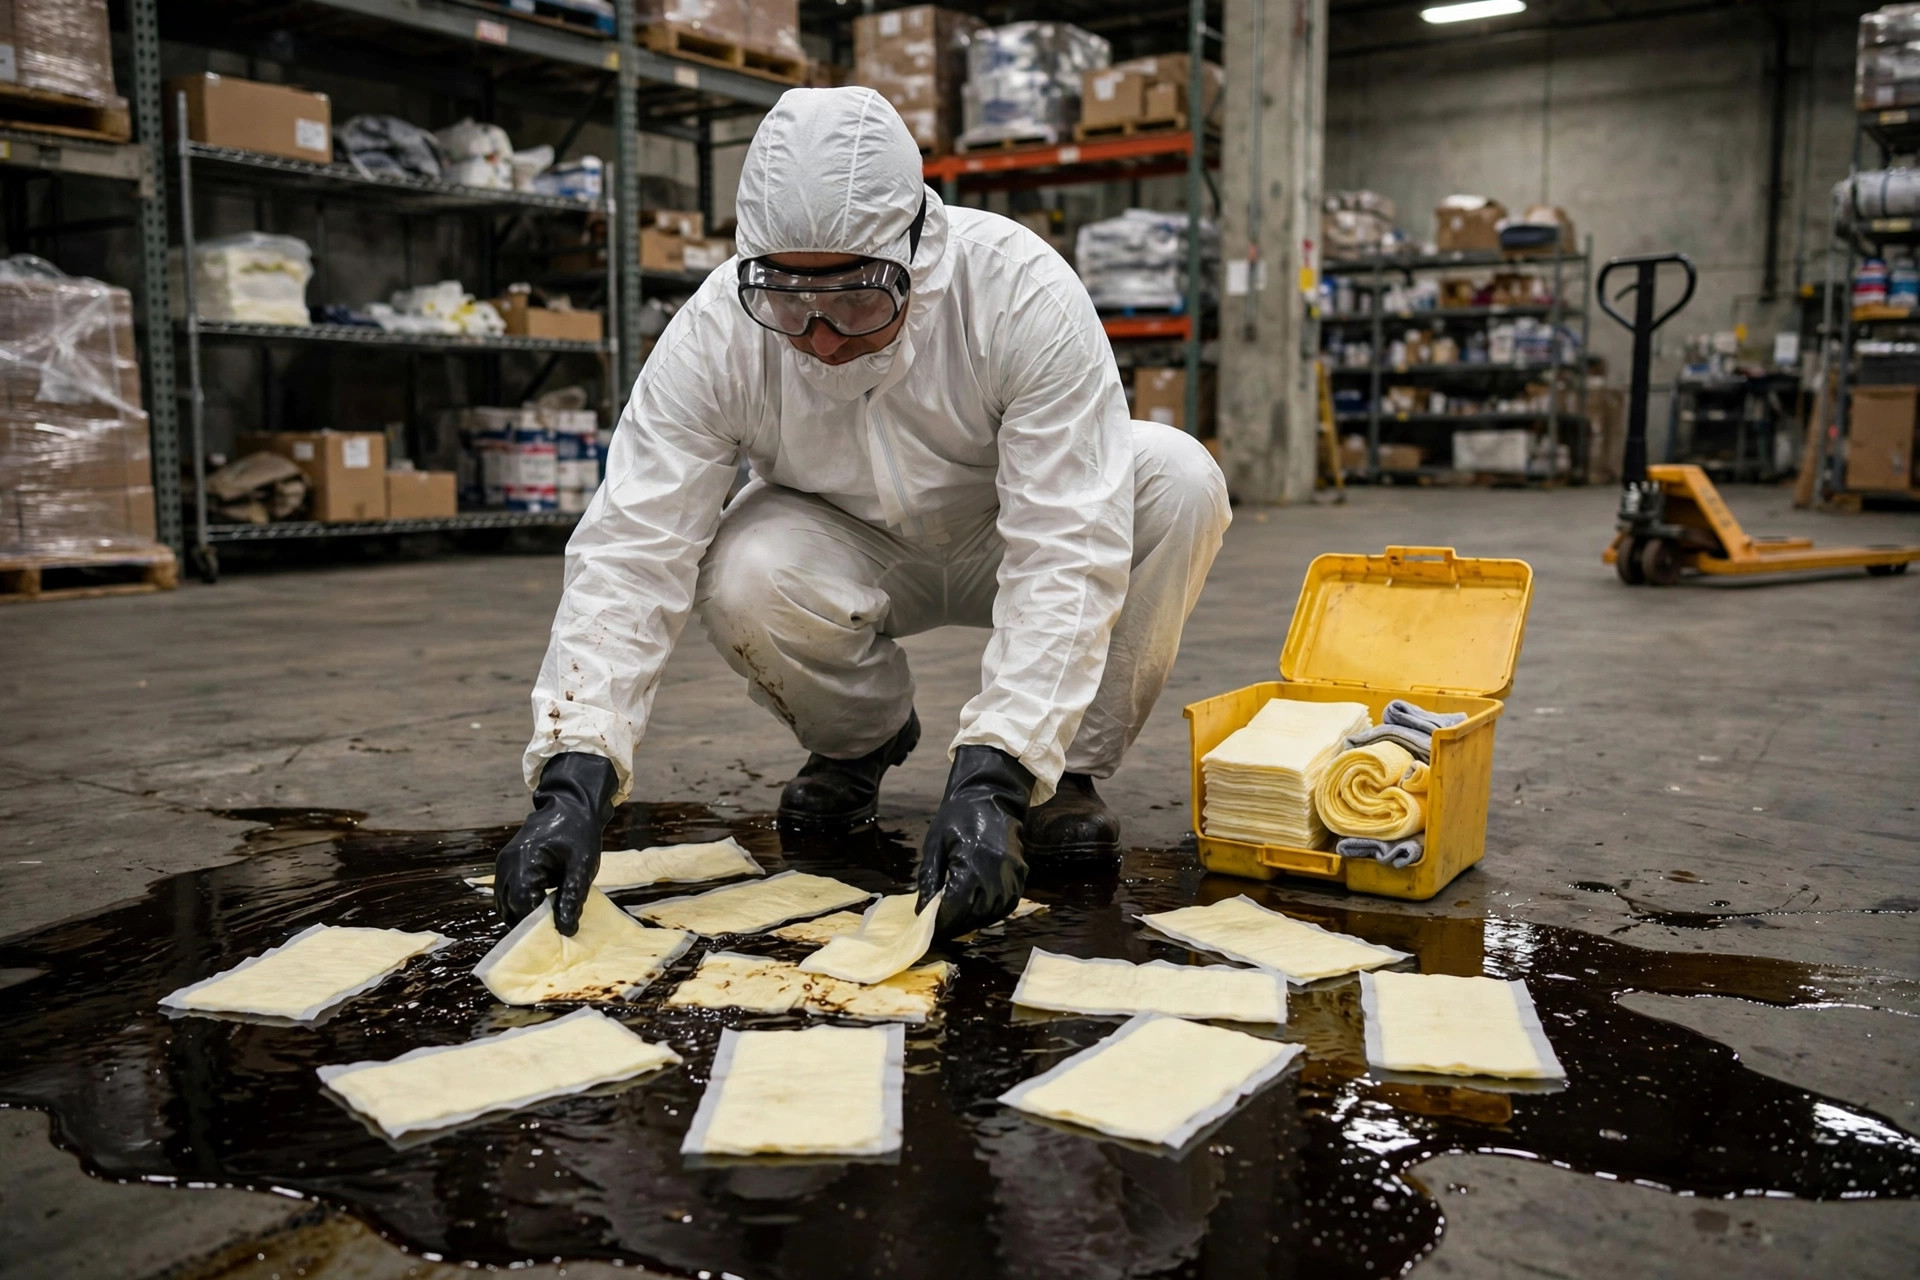
先算一笔账:2024 年 8 月,德州休斯顿一家 4 万平方英尺的 3PL 仓,叉车撞漏了一桶 55 加仑的液压油,油顺着地缝渗进雨水管。清理 11 天,第三方清理公司账单 18.7 万美金,州环保部门罚款 6.5 万,停工 4 天少收的仓储费另算。老板后来跟我说,他之前年年收到经纪人的 pollution liability insurance 报价单,年年扔——年保费 2.4 万,"太贵了"。
2.4 万的保费 vs 25 万+的一次事故。这笔账,小学生都会算,但每年还是有大把仓库主不买。为什么?因为大家对这张保单有三个误解:第一,以为"我家不存危化品,用不着";第二,以为" general liability 里已经含了";第三,以为"真出事,保险公司肯定拒赔,不如不买"。三个里面,第一个错得最贵。
先说第一个误解。污染责任险保的不是"危化品仓",保的是"污染物意外释放"。液压油、柴油、电池酸液、制冷剂、甚至灭火器干粉——你家仓库里随便拎出来三样,都在保单定义的"污染物"清单里。EPA 和各州环保部门认的是"释放到环境"这个事实,不认"我不是危化品仓"这个身份。2023 年加州一个干货仓,屋顶空调制冷剂泄漏,制冷剂算温室气体,清理加合规整改花了 9 万多。干货仓,一滴油都没见过,照样中招。
第二个误解:general liability(商业综合责任险)确实经常带一点污染责任,但通常是"有限污染责任批单",保额 10 万、免赔还高,而且只保"突发、意外"的释放,不保"逐渐渗漏"。仓库最常见的污染恰恰是逐渐渗漏:地下的油一点点渗,三年后才被发现。真到理赔那天,GL 的批单大概率不够用。
污染责任险保什么、不保什么:一张表看明白
| 项目 | 通常承保 | 通常不保 |
|---|---|---|
| 突发泄漏清理费用 | ✓ 第三方清理公司账单 | ✗ 自己员工加班清理的人工 |
| 第三方人身/财产损失 | ✓ 下游水井污染的赔偿 | ✗ 罚款和罚金(大部分州不保) |
| 逐渐渗漏 | ✓ 需加批单,保费上浮 | ✗ 已知污染(投保前就存在的) |
| 法律费用 | ✓ 应诉律师费 | ✗ 故意违法排污 |
| 业务中断 | ✗ 需另买营业中断险 | ✗ |
看懂这张表,买的时候就知道砍价砍在哪。经纪人最爱推"一揽子高保额",你真正要谈的是三个杠杆点:
第一,免赔额。免赔额从 2.5 万提到 10 万,保费通常能降 30~40%。仓库的逻辑是:小泄漏自己扛(本来就有 spill kit 和应急流程),保单只扛"扛不住"的那种。免赔额定的太低,等于花高价买了个心理安慰。
第二,逐渐渗漏批单。一定要加。差价一般是基准保费的 15~25%,但它是整张保单里性价比最高的部分——突发泄漏你能看见,逐渐渗漏你看不见,看不见的风险才值得买保险。
第三,历史污染除外条款。投保前做一次 Phase I 环境评估(几千美金),把"已知污染"的边界定下来。不做这个,理赔时保险公司一句"这是投保前就存在的"就能拒赔,你连争的证据都没有。
这钱花得值不值:一个可计算的结论
算法很简单:年保费 ÷(单次事故期望损失 × 年发生概率)。期望损失取 15 万(清理+罚款的中位数口径,偏保守),年发生概率:存油品/化学品的仓取 3%,纯干货仓取 0.8%。
存油品的仓:2.4 万 ÷(15 万 × 3%)= 2.4 万 ÷ 4500 = 5.3。分子分母倒一下更直观:期望年损失 4500,保费 24000,好像不划算?错。保险买的不是期望值,是尾部风险——一次 25 万的事故能直接把小仓的现金流干趴下。正确的算法是:你的现金储备能不能扛住一次 25 万的意外支出?扛不住,2.4 万就是便宜的。扛得住,再谈期望值。
反常识的判断来了:越小的仓,越该买。因为大公司有法务部、有现金池,一次事故是"财报上的一个数字";小仓一次事故可能是"关门"。保险的本质是拿小钱买"不死",不是拿小钱买"划算"。这句话,值 2.4 万。
最后给个行动清单:① 让经纪人给你两份报价(含/不含逐渐渗漏批单),看差价;② 免赔额按"自己能扛的最大现金支出"定,不要按经纪人的默认;③ 投保前做 Phase I,把历史污染边界钉死。三件事做完,这张保单才算买明白了。
作者:老周|物流成本分析师