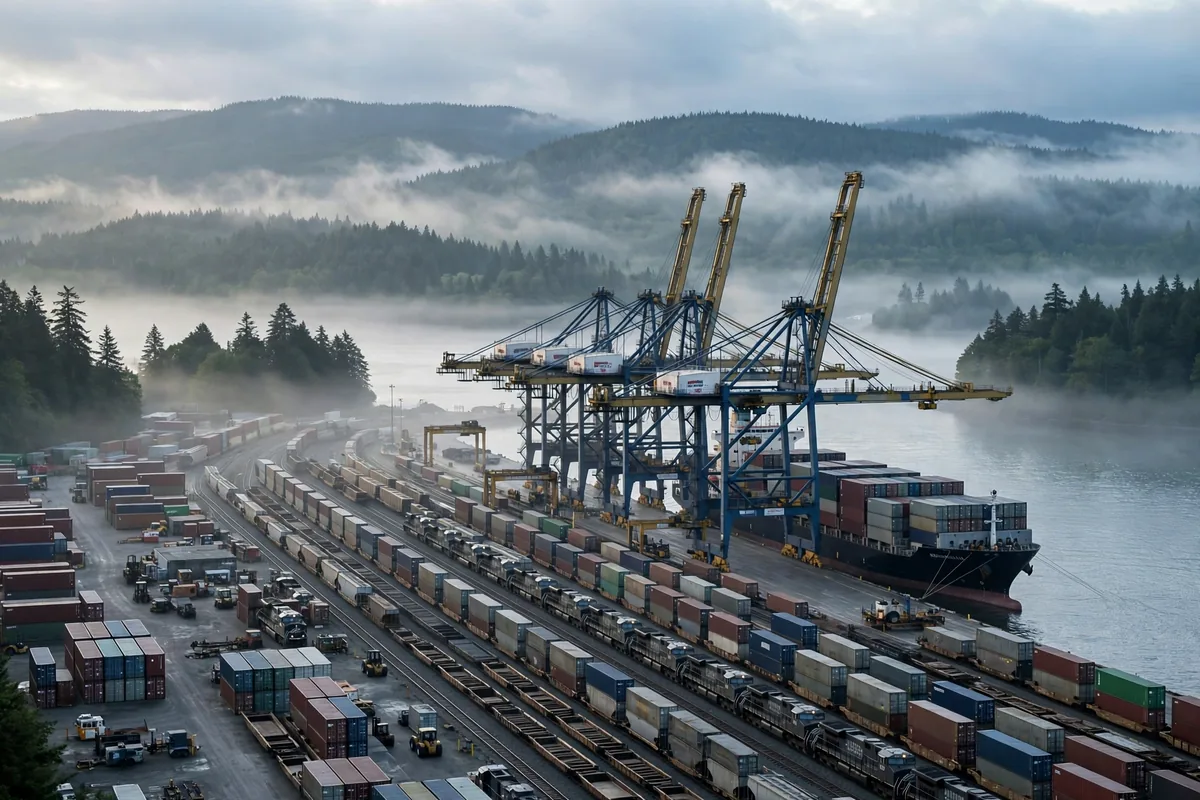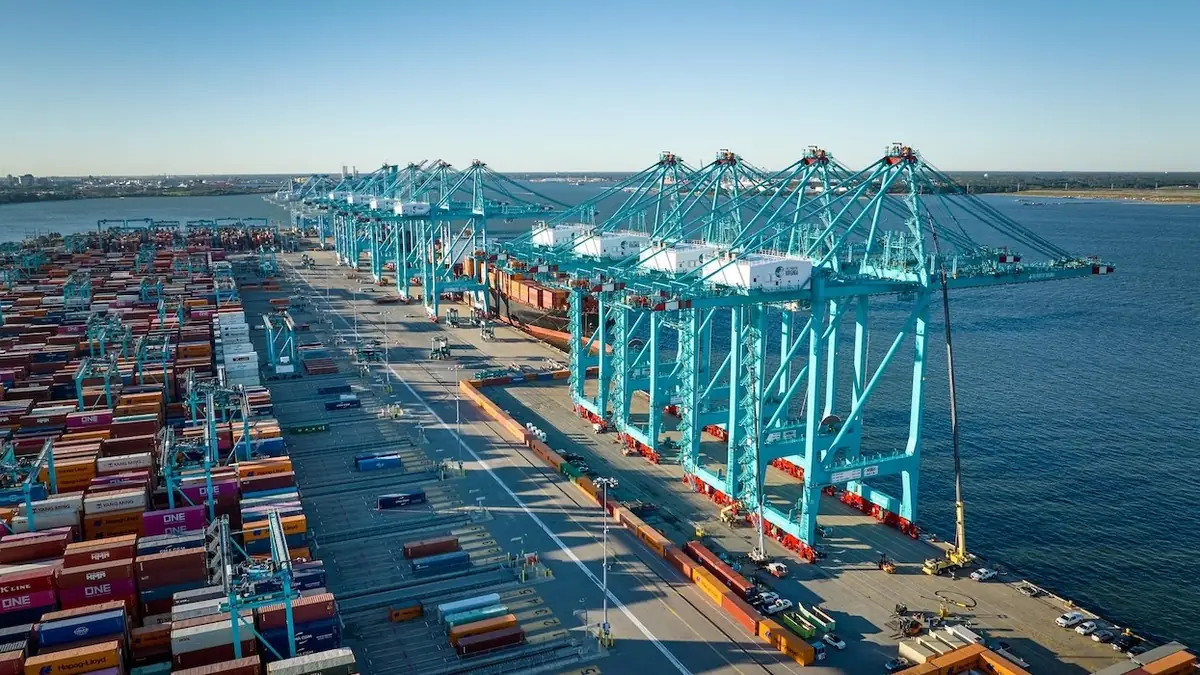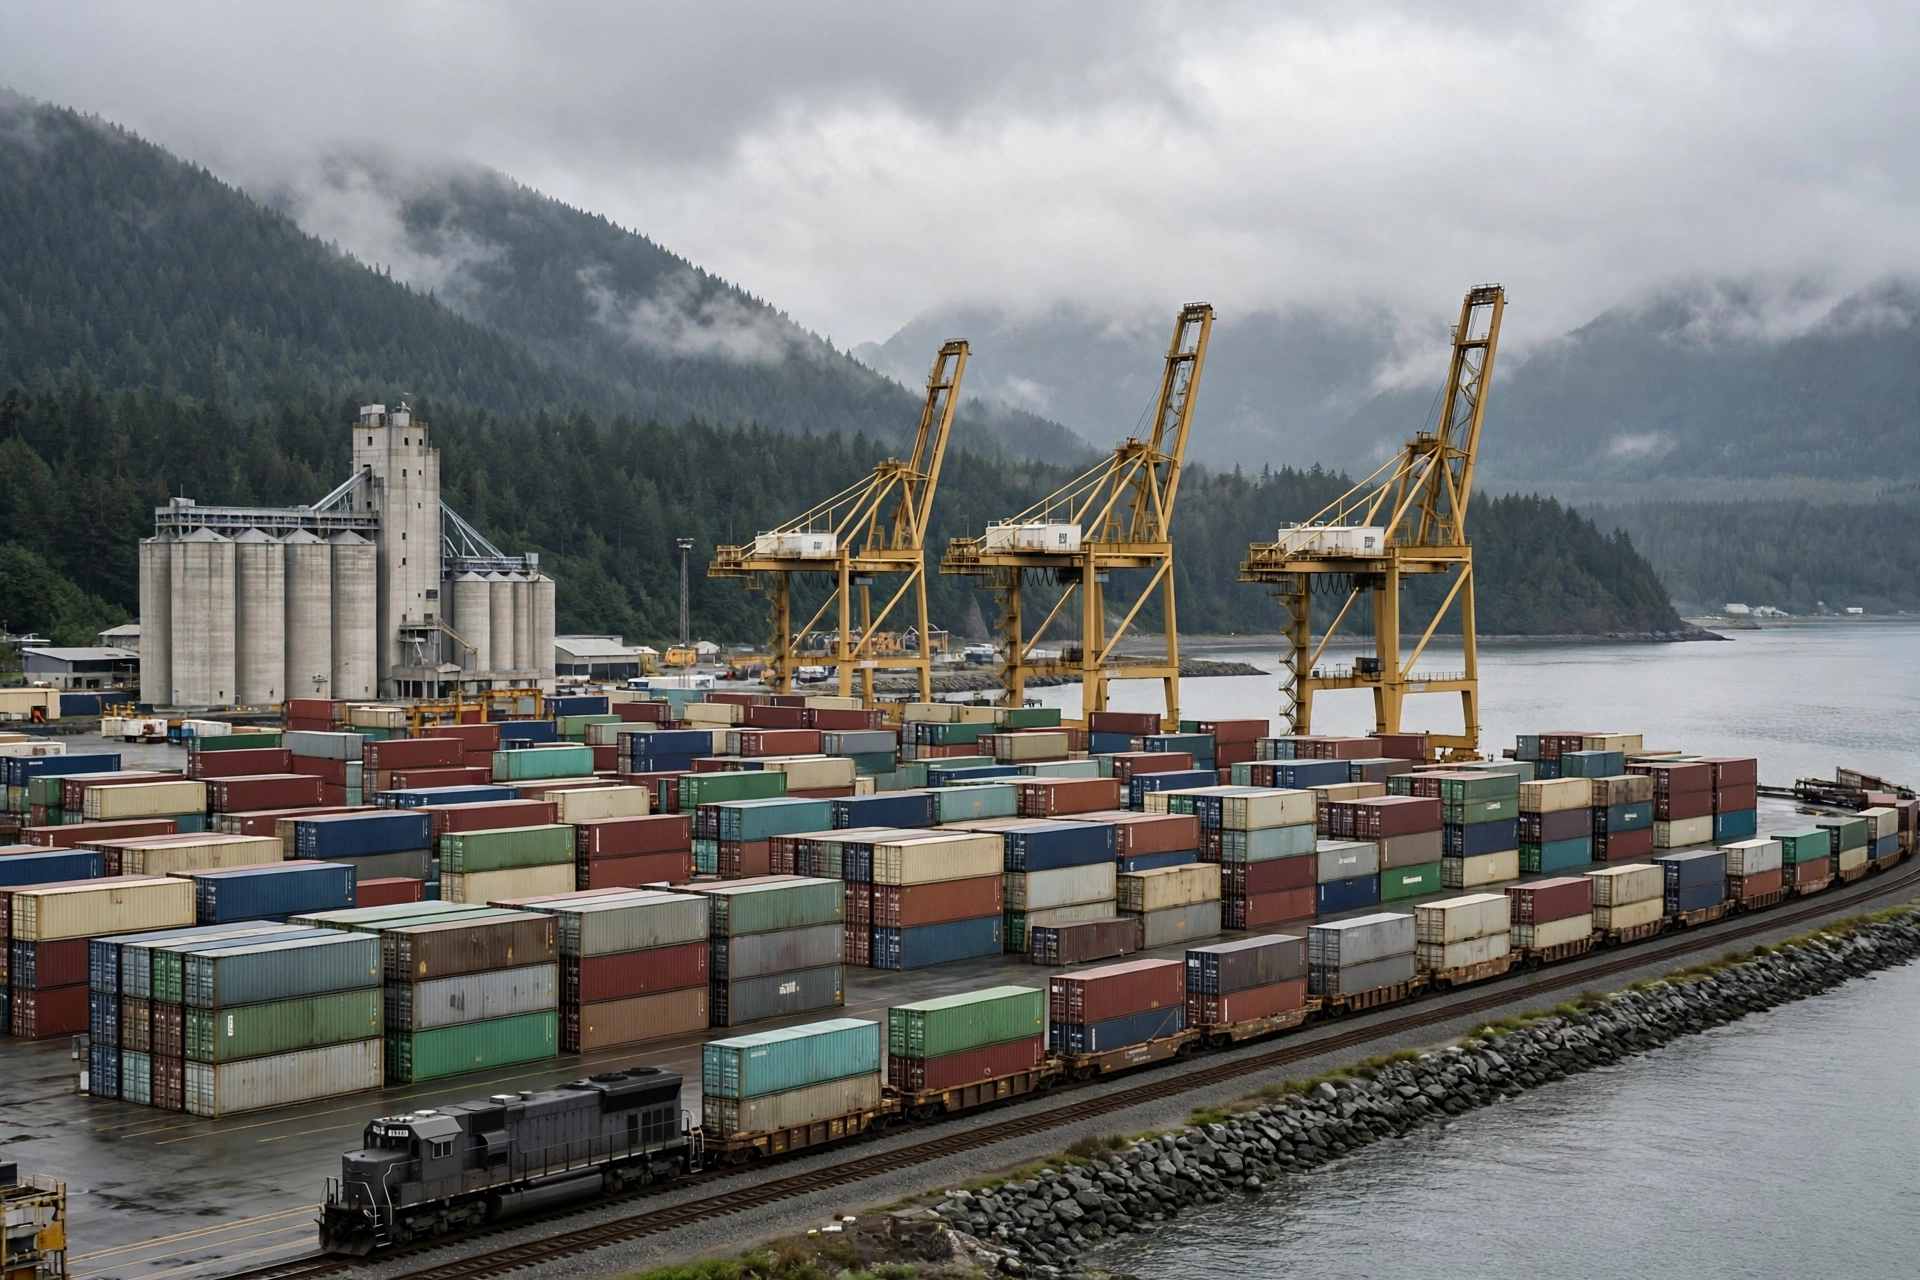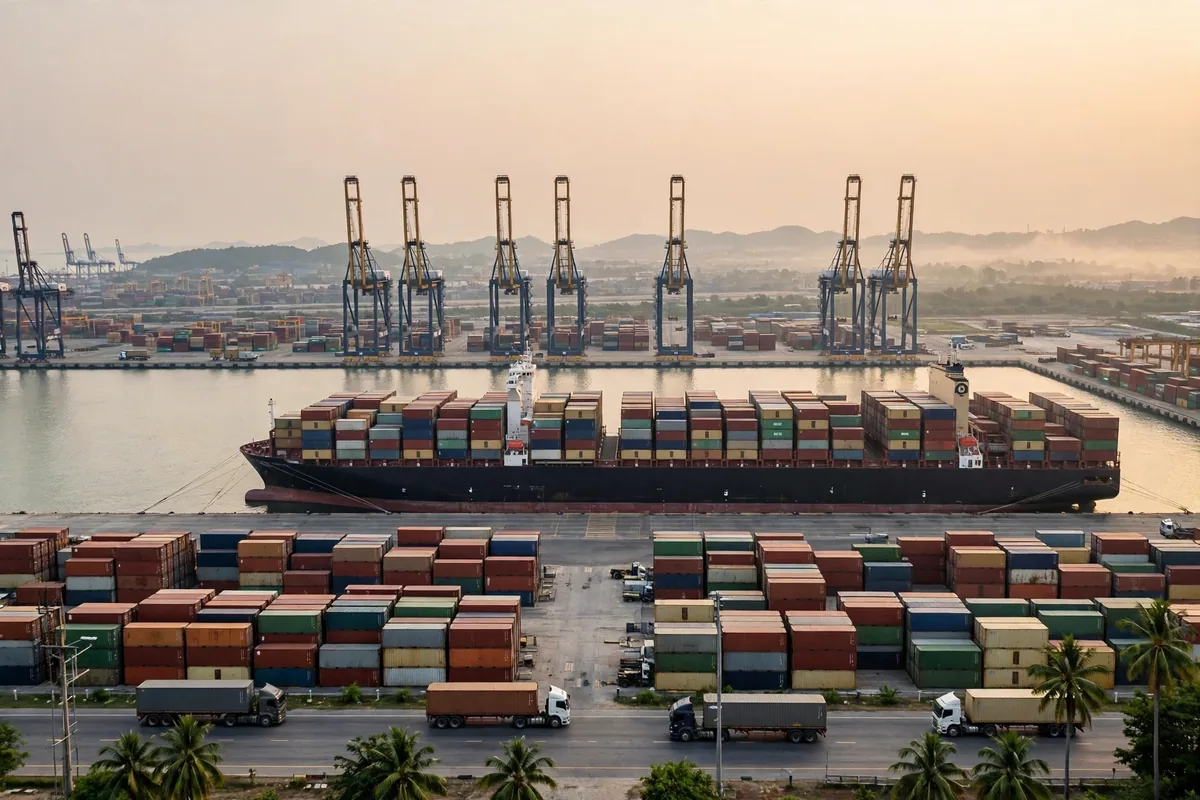
林查班港仓储物流这个题目,表面看是一组漂亮的吞吐量数字,往里拆才看得出结构。根据劳氏日报的统计,林查班港2024年集装箱吞吐量约960万TEU,同比增长7.7%,全球排名第20位,约占泰国集装箱吞吐量的80%。一个港口拿走一个国家八成的箱量,这本身就是判断的起点:林查班港的仓配问题,从来不是某一家仓库的效率问题,而是整个泰国出口门户的容量分配问题。
把时间线拉长一点看,增长并不是均匀分布的。2024年约960万TEU这个数字,放在港口总产能约1340万TEU的框架里理解,意味着水上部分的余量仍然存在,真正的收紧发生在港外。货从船上下来之后,要进仓、要拆箱、要分拨、要上路,任何一个环节的节奏跟不上,码头前沿的数字越好看,港外的排队就越长。这种错位,是理解林查班港仓储物流的第一把钥匙。
林查班港仓储物流的量从哪里来
先看需求侧的构成。林查班港位于曼谷东南约130公里,临近东部经济走廊,这个区位决定了它的货源结构:出口制造、汽车及零部件、电子产品,以及随之而来的进口原材料与中间品。港口吞吐量约960万TEU的背后,是一个以制造业出口为底色的货量池,而不是以转运为底色的中转池。这个区分很重要,因为制造业货量的波动跟着订单走、跟着产线走,仓配端感受到的不是平稳的流量,而是一波一波的脉冲。
根据公开报道,中远海运港口在2025年以约1.1亿美元收购了林查班港两个码头的股权,分别是TLT的12.5%和HLT的30%。这笔交易值得单独拿出来看,因为它说明了两件事。其一,外部资本对林查班港的长期货量有信心,愿意在码头层面下注。其二,码头层面的整合还在继续,港口的竞争正在从比拼泊位数量,转向比拼码头、堆场、仓储与集疏运的整体协同。单看码头股权交易,容易把它理解成港口新闻;放在仓配的框架里,它其实是一次关于未来货流走向的投票。
与此同时,吞吐量排名本身也在传递信号。全球第20位、约占泰国集装箱吞吐量80%,这两个数字放在一起,说明林查班港在泰国几乎没有替代品。货主没有第二选择的时候,拥堵的成本就很难通过换港来消化,只能在港区内外被吸收:要么是更长的等待,要么是更高的仓储与拖车成本,要么是更早的备货与更厚的库存。这就是林查班港仓储物流的反常识之处:港口越成功,仓配端的议价空间反而越小,因为货没有地方可去。
林查班港的仓与路:哪边先不够用
讨论林查班港的拥堵,经常会把仓和路混在一起谈,需要分开看。仓的问题,是港区周边可用的现代化仓库是否跟得上货量增长;路的问题,是曼谷东南约130公里这条走廊上的集疏运能力,是否跟得上码头前沿的装卸节奏。港口总产能约1340万TEU,意味着码头本身还有扩容空间,但仓库与道路的扩容速度,并不天然与码头同步。
从研究的角度看,一个港口的仓配瓶颈很少出现在单一环节,而是出现在衔接处。船期集中到港,堆场需要快速腾挪;货物需要拆箱、分拣、再配送,仓库需要有空位、有人工、有系统承接;拖车需要按时进出港区,道路需要有足够的通行能力。任何一个衔接点出现等待,都会向上游传导,最终表现为码头外的排队与仓库里的积压。林查班港2024年同比增长7.7%,这个增速本身并不极端,真正考验仓配体系的,是增长叠加在已经高度集中的货量结构之上。
以下算例纯属场景示意,数字为假设,仅用于说明成本结构,不代表任何真实报价。假设一批货在林查班港附近需要暂存与分拨,仓配总成本可以拆成四块:港口相关费用、仓储租金与操作费、拖车与集疏运费、以及因等待产生的滞期与库存持有成本。在这个框架里,最后一块最容易被低估,也最难事先锁定。当船期波动导致货物在港区多停留一段时间,仓储与拖车的计划会被打乱,补救的成本往往高于事先多付的仓储费用。换句话说,在林查班港做仓配预算,真正要算清楚的不是单价,而是波动带来的附加成本。
| 成本项 | 波动时的表现 | 应对思路 | | 港口相关费用 | 相对固定,随箱量走 | 按箱量建模,留出弹性 | | 仓储与操作费 | 旺季与船期集中时上行 | 提前锁定仓位,分散入仓节奏 | | 拖车与集疏运费 | 拥堵时段明显放大 | 错峰提货,预留备用运力 | | 等待与库存持有成本 | 最难预测,也最容易失控 | 用安全库存对冲,而非临时加价抢仓 |
这张表想表达的判断是,仓配决策的重心应该从比价转向排期。谁能在船到之前把仓位、人力与拖车排好,谁就能把波动成本压下来;反过来,只盯着单价最低的仓库与车队,遇到船期集中就会付出更高的总成本。这个逻辑放在任何港口都成立,在货量高度集中的林查班港尤其成立。
临近东部经济走廊,林查班港的下一步是什么
林查班港临近东部经济走廊,这句话在很多介绍里只是一句区位描述,值得展开一层。东部经济走廊的产业布局,直接决定了林查班港未来货量的结构:如果走廊内的制造业继续集聚,出口货量会继续向林查班港集中;如果走廊内的产业向高附加值方向走,货物的单位价值会上升,对仓储、分拨与合规的要求也会跟着上升。港口吞吐量约960万TEU只是一个总量数字,真正决定仓配难度的是货量背后的产业结构。
中远海运港口2025年约1.1亿美元的股权收购,也可以放在这个框架里理解。码头运营方愿意投入,说明市场预期林查班港的货量还有增长空间;但码头投资的回报周期很长,投资决策依据的是未来多年的货量判断,而不是某一年同比增长7.7%这个数字本身。研究者在看这类交易时,更关注的是它释放的长期信号,而不是交易金额本身。约1.1亿美元、TLT的12.5%、HLT的30%,这三个数字合在一起,指向的是码头层面的深度参与,而不是一次财务性的试探。
回过头看,林查班港仓储物流的趋势判断可以收敛成三条线索。第一,货量集中度已经很高,约占泰国集装箱吞吐量80%的结构短期内不会改变,仓配端的议价逻辑要围绕这个现实展开。第二,港口总产能约1340万TEU与2024年约960万TEU之间的差值,说明水上容量不是当前的主要约束,约束更可能出现在港区仓储与集疏运的衔接处。第三,东部经济走廊与码头股权层面的动向,说明各方都在为更长期的货量增长做准备,仓配体系的扩容节奏会成为下一个观察点。
这些判断仍然是开放的。林查班港的下一步,取决于东部经济走廊的产业落地速度,取决于港区周边仓库与道路的扩容是否跟得上码头节奏,也取决于全球航线网络如何重新分配东南亚的货量。吞吐量数字已经给出了过去一年的答案,仓配体系能不能接住下一年的增长,还要看港外的那几公里路,和港区外的那几排仓库。
作者:陈博士|供应链行业研究员