点击标签,查看该标签下的文章、视频和新闻
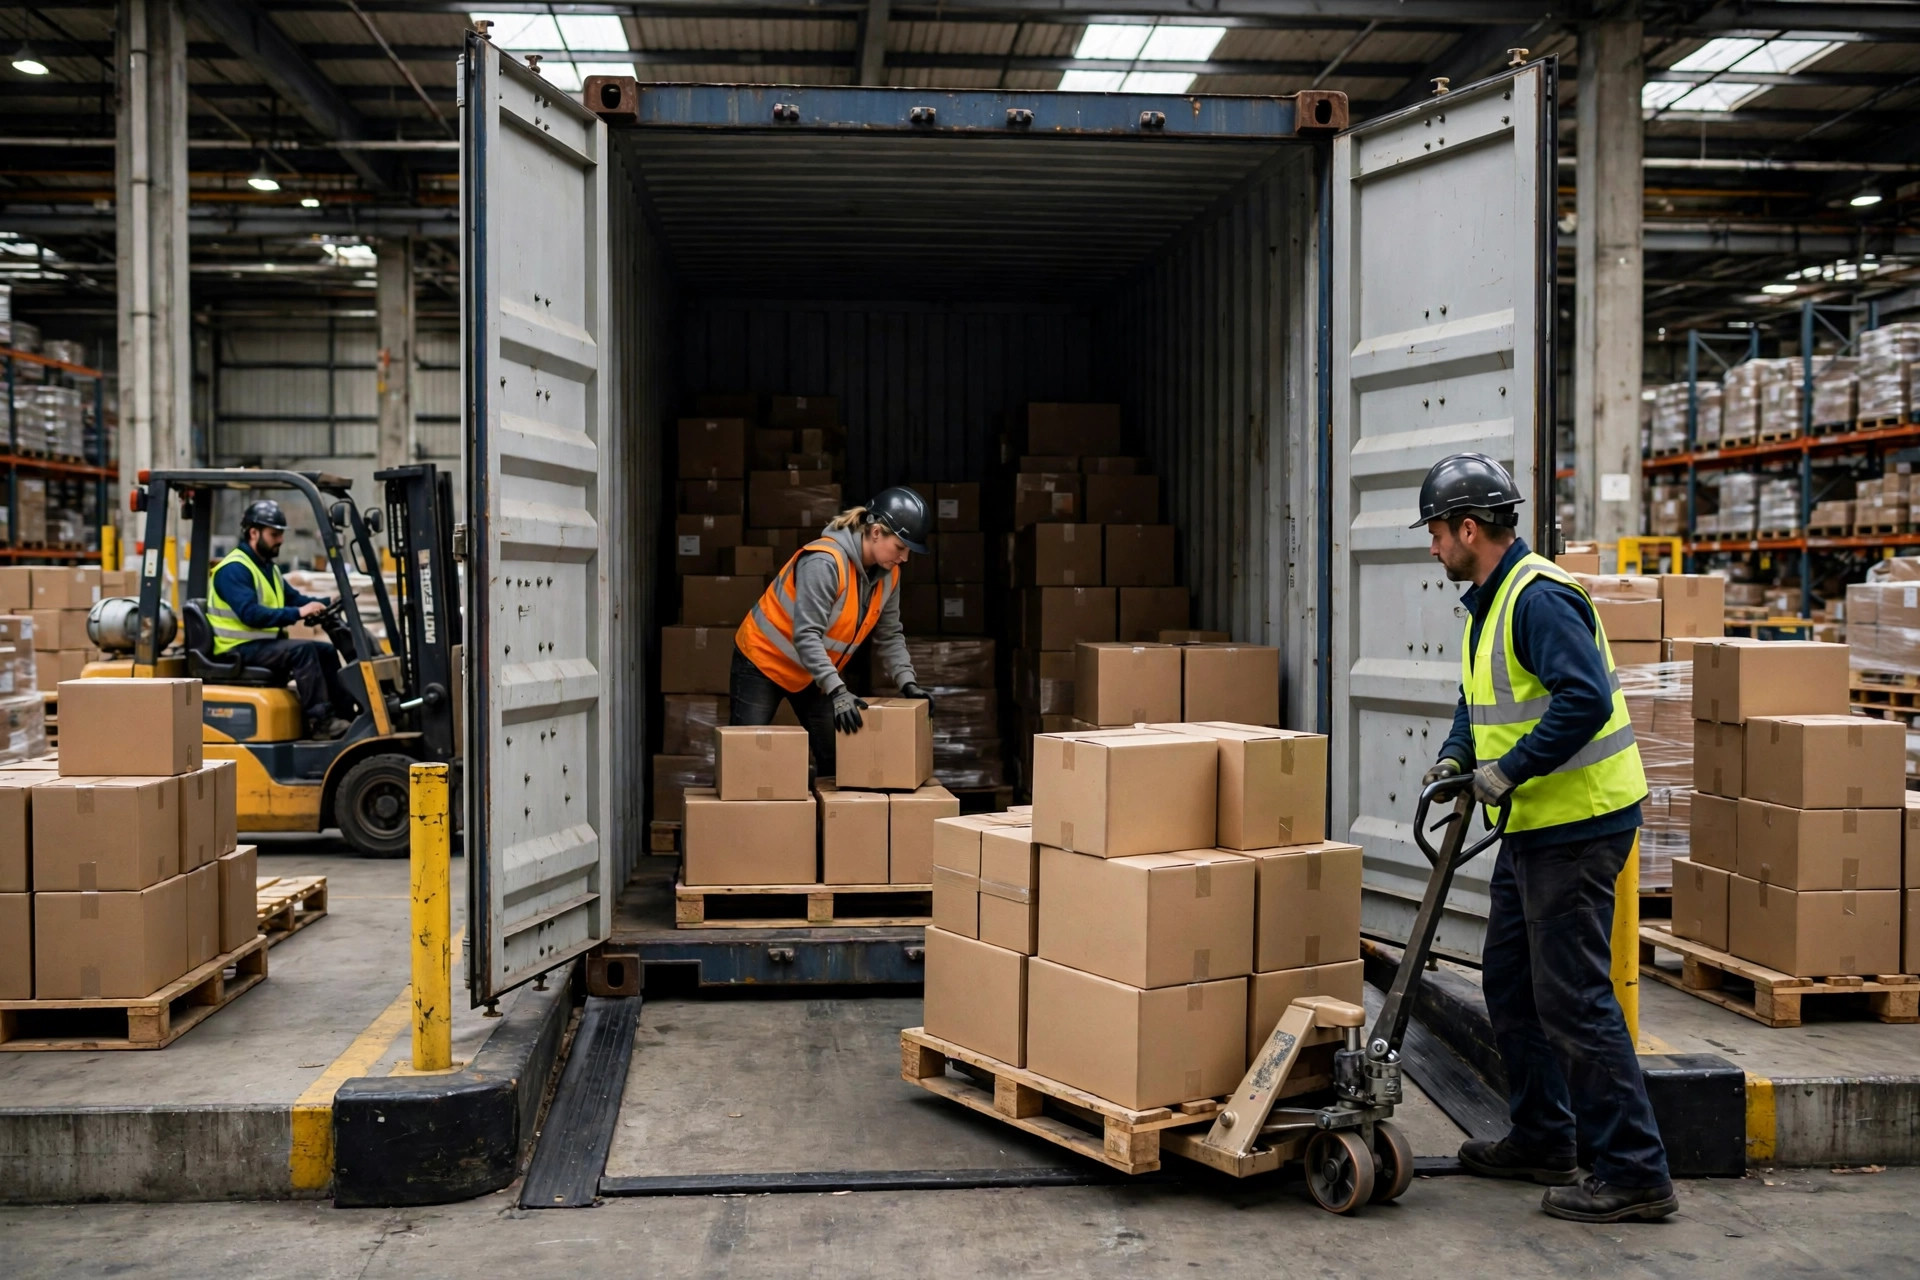
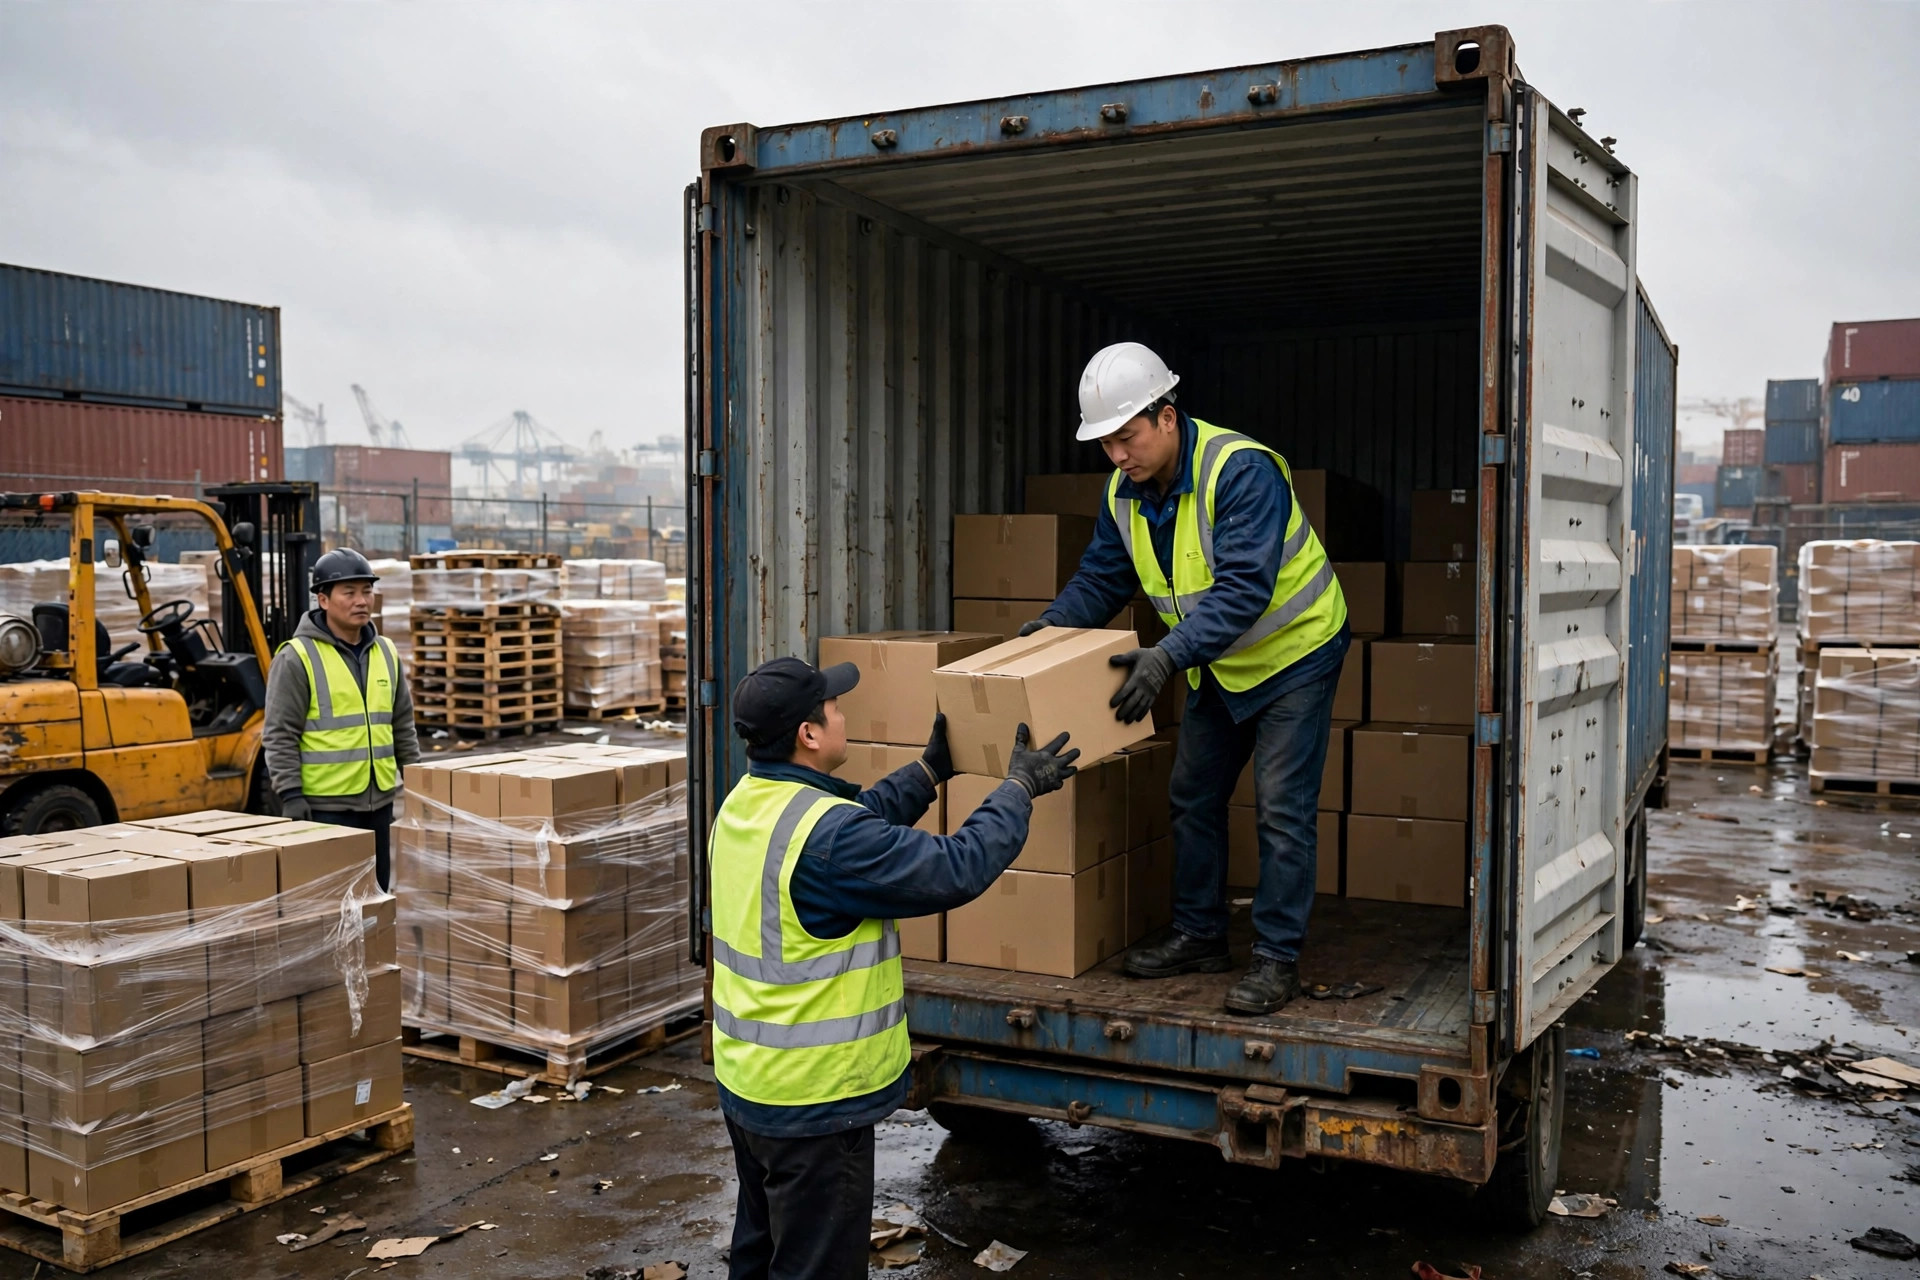
一个40尺柜到底要掏多久?整托和散装差出好几倍。赵师傅掰开揉碎讲集装箱掏箱的排班土办法、人效账,以及货损扯皮时到底谁该背锅。
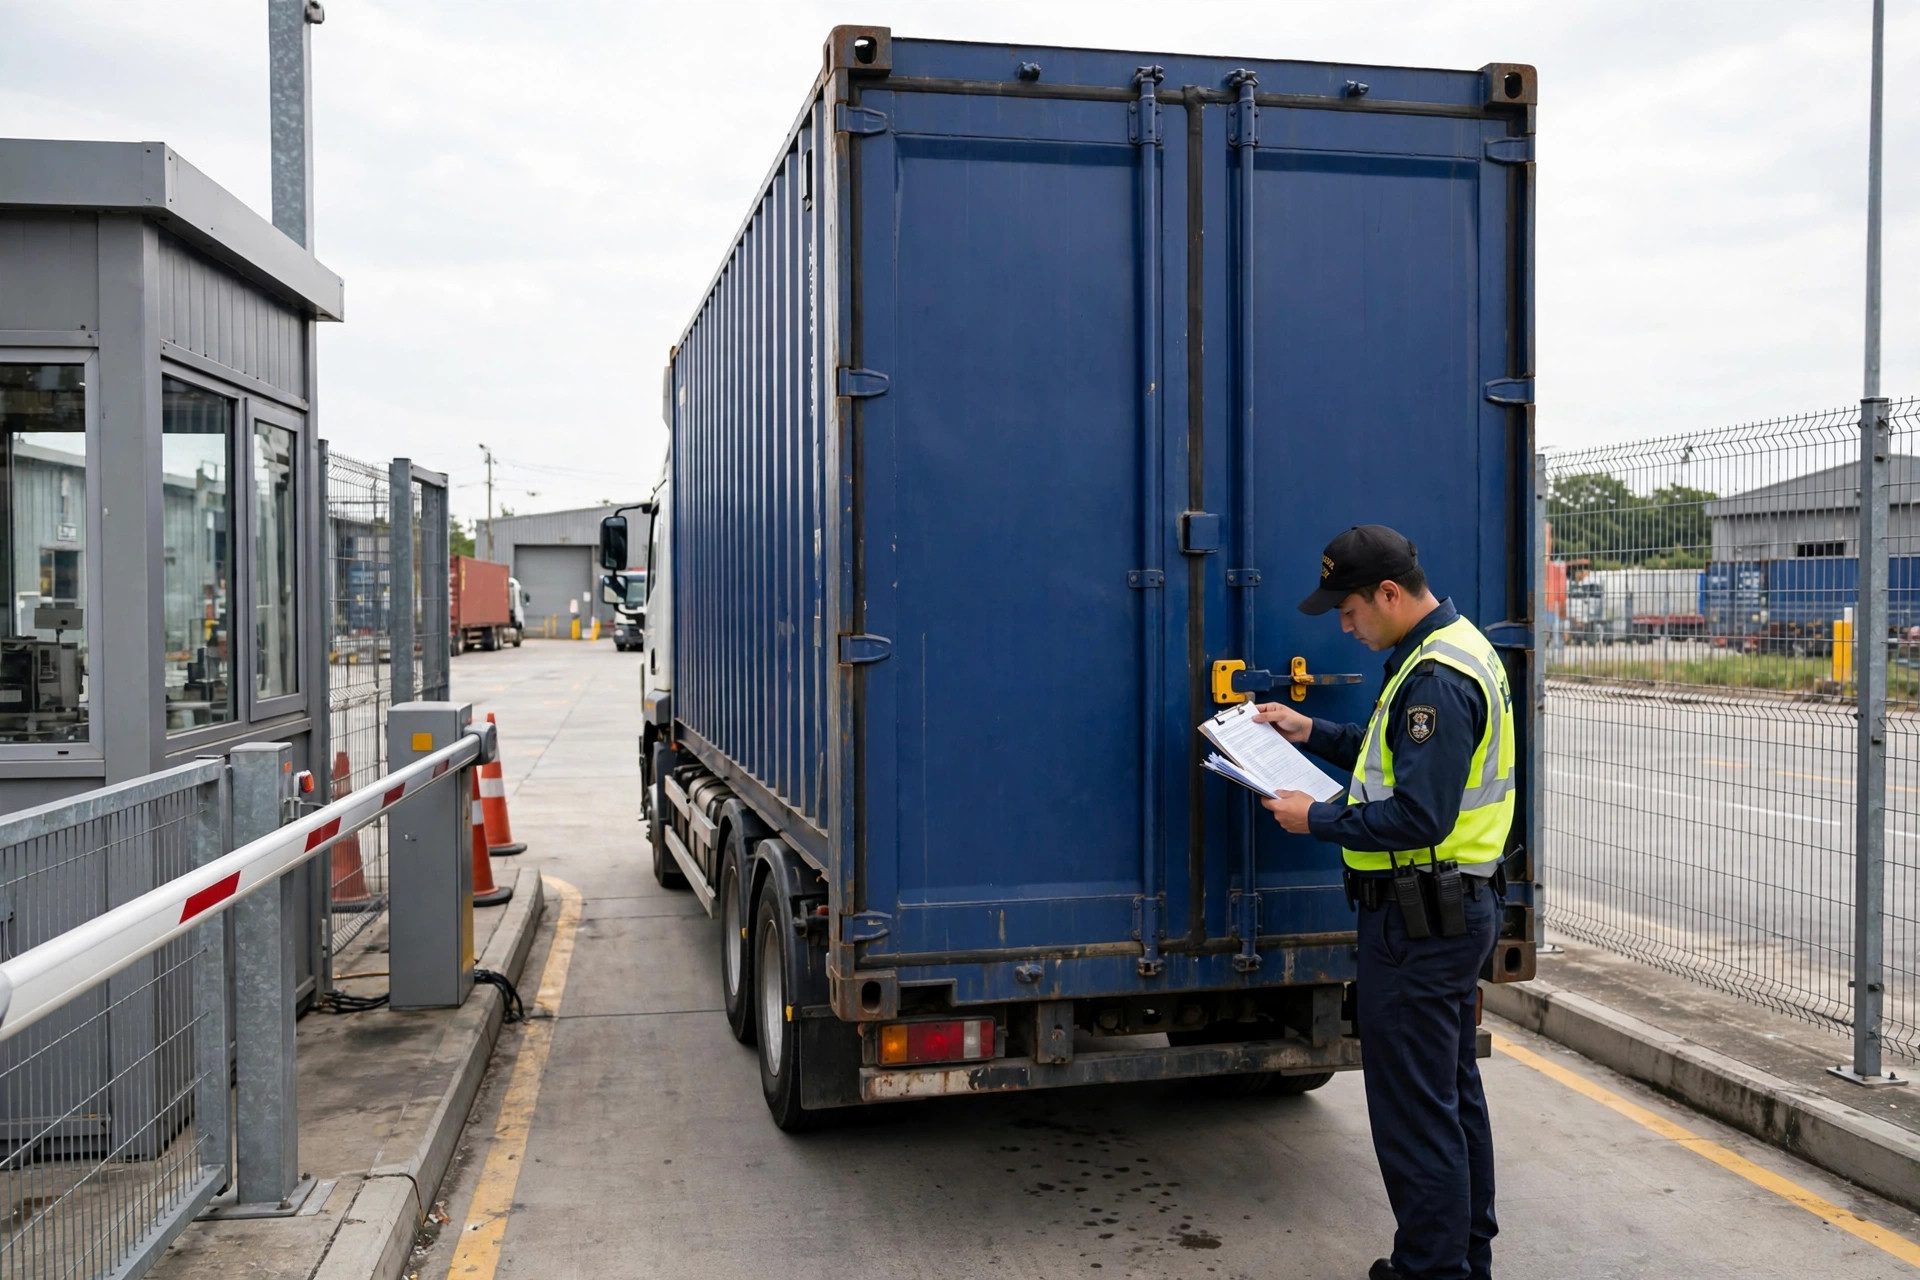
一次 container seal verification 拦下一辆集装箱:铅封号对不上、封体破损、无封——三种 gate 异常情形的处置流程、拍照取证要点,以及放行与扣车的决策线。
人工装柜看着是力气活,实则是技术活。一个开了15年卡车的老司机,讲重不压轻、绑扎加固的实战门道:看货、码放、绑扎、柜门处理四步,再加上一柜子装坏的损失账。装柜不心急,漂洋才放心。
跑了15年卡车,drayage 货损的官司我见得太多了:EIR 签了字就是认了箱况,经纪人的保证金一分不赔货损,联邦法律甚至没强制卡车公司买货运险。这篇把谁赔谁、凭什么、怎么避坑一次讲透。
提柜时花十分钟验箱、把残损写进 EIR,是 drayage 司机在 UIIA 举证规则下唯一的护身符。本文从仲裁判例与费率数据出发,拆解箱况残损记录如何决定责任归属,并给出验箱实战清单与数字化趋势判断。
一个 40 尺柜卸货要多久(how long does it take to unload a 40ft container)?散货 2~4 小时、打托 30~45 分钟、混装最久。阿K 用两柜真实账单对比:打托海运每箱贵 $0.53,综合成本反而更低;附 demurrage/detention 免费期、阶梯费率与 6 条避坑清单。
算法只占三成,七成是纸箱主数据。做过 30 多个上线项目的实施顾问林晓,讲 AI 装柜优化的落地四步、算账方法和四个翻车点,外加一份上线前夜 checklist。
一个柜子光底盘一年能差出好几万美金。自备底盘的购置、维修、存放、人力账,底盘池的按天租赁账,旺季断货时的实战应对,最后给不同规模车队的明确结论。
印度推出一项规模约10亿美元的激励计划,扶持本土集装箱制造业,计划持续至2039-40财年。业内人士称,该计划意在抵消中国作为全球造箱中心的固有竞争优势。对货主和承运人而言,这意味着未来集装箱供给版图可能逐步多元化,长期有望缓解箱源集中带来的运力与成本波动。
跨太平洋航线现货运价创2025年6月以来最大单周跌幅,上海至洛杉矶每40英尺柜跌至7514美元,上海至纽约跌至9631美元。美国零售联合会预计11月美国海运进口量环比下降11%,进一步压制运价。船公司11月1日每柜2000至3000美元的普涨恐难落地,欧洲线亦有折扣抢货;货主可暂缓锁价,关注11月15日新一轮报价。
Drewry世界集装箱指数上涨2%至每40英尺箱4585美元,跨太平洋与亚欧航线同步走高。上海至洛杉矶运价涨2%至8007美元,至纽约涨1%至10166美元;至鹿特丹涨3%至3632美元。美国进口需求强劲、船公司缩减运力支撑了价格,跨太平洋下周仅2个空白航班,亚欧则增至8个,亚洲港口拥堵也在缓解。
集装箱船在建订单已达1620万标准箱,相当于现役船队的46.5%,创2009年以来新高。中国船厂今年已承接494万标准箱,占新增订单的88%。MSC、马士基和达飞等巨头仍在竞相订造超大型船,未来运力过剩与运价压力值得货主警惕。
Drewry 世界集装箱指数(WCI)本周上涨 3%,至 4,485 美元/40 尺柜,主要受亚欧航线运价上涨推动。其中上海至鹿特丹涨 6% 至 3,522 美元,至热那亚涨 7% 至 3,945 美元;上海至洛杉矶微涨 3% 至 7,884 美元,至纽约跌 1% 至 10,075 美元。货代和货主可据此判断短期订舱窗口。
洛杉矶港与长滩港9月合计处理204万标准箱,双双创下建港以来月度最高纪录:长滩进口同比增31%,洛杉矶增19%。港口归因于消费需求韧性、关税回落,以及货主避开苏伊士与巴拿马航线后的转向。旺季尾声运力仍偏紧。
赫伯罗特线上研讨会上,与会者认为集装箱航运周期性修正难以避免,新船交付高峰集中在2028—2029年;但修正的时间点和烈度仍有分歧,高度取决于霍尔木兹海峡等地缘局势。若需求维持当前增速,2027年上半年运力仍将偏紧。
德鲁里世界集装箱指数显示,亚欧航线即期运价连跌三个月后本周反弹:上海-鹿特丹涨6%至每40尺3522美元,上海-热那亚涨7%至3945美元。船公司宣布10月19日起执行新FAK运价,但货代称新报价已出现下调,需求仍平淡,运价或再度回落。
萨凡纳港23亿美元新集装箱码头获开工许可,2028年1月动工,预计2030年代投产后可接靠最大型集装箱船。该码头将大幅扩充美东港口吞吐能力,进出口企业应提前规划航线与仓储布局。
据Descartes《全球航运报告》,美国9月集装箱进口达2546261标准箱,创9月历史新高,同比增长10.3%,较疫情前2019年9月高出24.8%。尽管中东局势扰动全球集装箱流,进口依然强劲。旺盛到货量意味着今秋港口与仓库产能将持续承压。
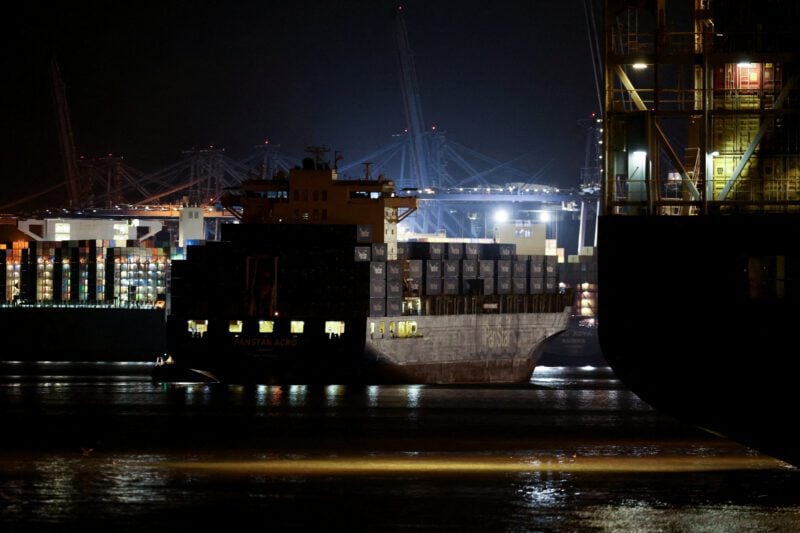
韩国总统李在明表示,致力于在 2030 年前开通釜山经北极航线至欧洲的集装箱服务。泛星航运 2758TEU 的试验船完成 40 天往返费利克斯托与鹿特丹之旅,单程仅 20 天,比苏伊士航线快近 10 天;但装载量仅 837TEU,未达目标。韩国船公司对商业可行性持怀疑态度,海洋水产部将分析航次数据。
Sea-Intelligence 最新分析警告:疫情以来集装箱现货运价波动加剧,与整体市场价格日益脱节,在亚欧和跨太平洋航线尤为明显。托运人和货代若只盯现货指数做运力与预算决策,可能严重误判市场。签约运价与实际支付水平才是更真实的晴雨表,订舱与备货策略应参考更全面的运价构成。
德路里亚洲区内集装箱指数(IACI)本周微跌1%,报1503美元/40英尺箱,结束连续六周上涨。长假期间需求走弱,上海至曼谷、马尼拉、横滨航线运价下跌3%;菲律宾港口拥堵加剧,赫伯罗特暂停接受至马尼拉的新订舱。上海港与宁波舟山港排队严重,平均等待74和58小时,德路里预计运价总体企稳。
韩国 PanStar 集装箱船 Acro 经北极航线完成该国首次欧洲商业往返:8月22日从釜山出发,50天后返航,途经菲利克斯托、鹿特丹、格但斯克。韩方称北极航线可将航程缩短约三分之一,目标2030年开通定期航班。首航仅装载737 TEU(目标1300 TEU),船期可靠性仍是最大挑战。
宁波航运交易所发布的截至10月2日当周NCFI综合指数报2468.6点,周环比微跌1.0%。21条航线中5涨14跌2平:宁欧跌4.4%至1446.9点;美东/美西微涨0.5%、1.4%至3662.6和4436.8点,高位坚挺;南非线因10月8日生效的旺季附加费大涨12.6%至2958.4点。
汉堡—不来梅船舶经纪人协会(VHBS)发布的第 41 周新 ConTex 集装箱船期租评估指数显示,租船市场保持坚挺:1700 至 3500 TEU 吨位过去一个月租金上涨 1.6% 至 3.1%。在集运即期运价走弱的背景下,租船成本逆势上行,意味着船公司固定成本压力不减,货主谈长期合约时仍需关注租船市场的传导效应。
东方海外公布三季度业绩:跨太平洋和亚欧两大航线旺季需求稳健、运价维持高位,推动营收与货量双双走高,公司预计迎来又一个利润丰厚的年份。旺季海运需求依然强劲,托运人宜提前规划锁舱。
美国零售联合会(NRF)最新港口追踪报告显示,2026 年超长航运旺季已进入尾声:8 月港口处理 230 万标准箱(环比 +0.4%),成为全年最忙月份。9 月进口预期下调至 228 万箱,11 月降至 200 万箱,全年预计 2580 万箱、同比 +1.4%。多数节日商品已到货,零售商将转入补货。
据 Xeneta 数据,10 月 7 日亚洲—美西即期运价下跌 2 美元/FEU,是 9 月中旬以来首次日跌,报 8336 美元/FEU,仍比 9 月 30 日高 1.1%;亚洲—美东均价 11512 美元/FEU 周涨 0.5%。欧洲线同步回落,亚地中海线 4007 美元/FEU,进口商补货可参考
Drewry 世界集装箱指数显示,上海至洛杉矶航线即期运价周环比降 3%,报每 40 尺柜 7,624 美元;上海至纽约降 2%,报 10,220 美元;亚欧航线则连续第 13 周下跌。分析师指出,未来两到三周将决定年底前运价走势,船公司试图在 10 月下半月推高 FAK 费率,但苏伊士航线运力回流让涨价能否落地充满变数——这对美国进口商的备货节奏与合同谈判时机至关重要。
萨凡纳港9月处理集装箱50.4万TEU,同比增长3.7%,创历史同期新高;本财年第一财季累计超150万TEU,为历史第二高财季。进口重箱同比增长5.5%,亚洲港口台风延误把旺季推迟到9月,零售商抢在关税窗口前加快提货。对美东仓储而言,今年秋季入库高峰可能比往年更持久。
Xeneta周度更新显示,远东至欧洲即期运价自7月霍尔木兹危机高峰后大跌:地中海线跌43%、北欧线跌34%,但下行趋势未尽。首席分析师Peter Sand指出,欧洲招标季正盛,短期运价走低有利货主谈长约。跨太平洋线也现回落苗头:10月7日美西航线微跌2美元,为9月中旬以来首次。
航运数据公司 Container Trades Statistics 10月8日报告,全球集装箱海运量8月达1746万标准箱,创历史新高,同比增长3.7%;运价指数升至117,为两年来最高。北美进口量持续回升,跨太平洋贸易增长5%。尽管面临油价高企、波斯湾航线扰动和关税变化,集装箱贸易依然韧性十足。
赫伯罗特宣布明年退出与MSC、ONE在亚洲–南美东海岸Ipanema航线上的舱位共享协议。MSC与ONE将继续每周开航,用自有运力顶替赫伯罗特的5艘船,上海至桑托斯、布宜诺斯艾利斯挂靠港不变。此前马士基与达飞刚结束该航线另一合作服务。分析师称联盟重组正从南美蔓延全球,货主应提前评估运力与服务变动。
乔治亚港务局称,萨凡纳港9月处理集装箱50.4万TEU,同比增长3.7%,创下9月历史纪录。强劲的消费支出和延长的旺季支撑了高货量,而亚洲港口台风延误把部分旺季货量推迟到了9月,进口重箱成为增长主力。
以星(Zim)上调了全年盈利预期。公司超过一半运力部署在跨太平洋航线上,而该航线运价自1月以来持续陡峭上行。这一动作释放积极信号:尽管全球航运市场波动加剧,跨太平洋干线运价基本面依然强劲。货代与进口商可将其作为四季度订舱节奏的参考。
Xeneta 分析指出,霍尔木兹危机后亚洲至美国集装箱现货运价大概率已经见顶,但运价不会大幅崩盘,预计将维持高位直至 2026 年底。对于有进口业务的美国企业和 3PL 来说,短期补货窗口仍偏贵,长期合约锁价仍是更稳妥的选择。
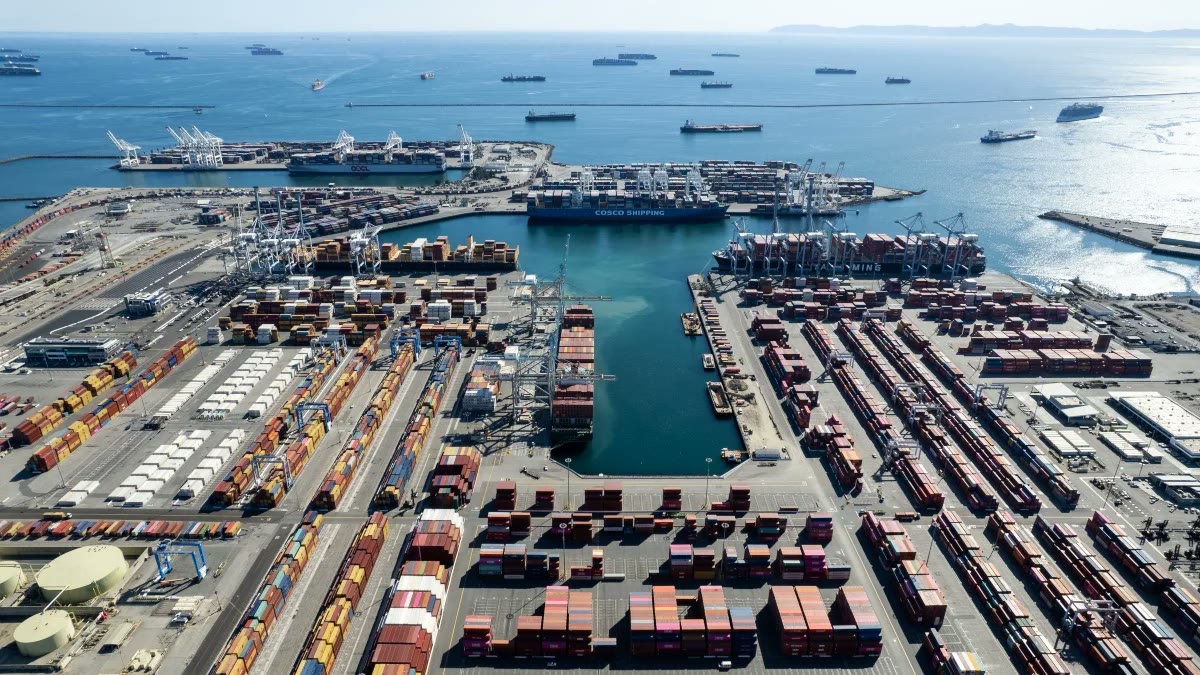
长滩港与洛杉矶港负责人近日表示,中国分别占两港约55%和40%的贸易量,中美关系稳定对美国最繁忙的集装箱门户至关重要。作为全美最大的集装箱枢纽,两港连接着庞大的码头工人、卡车司机、仓库、铁路和零售物流网络,贸易关系的波动将迅速传导到货量、就业和消费供应链。
科珀斯克里斯蒂港已与迪拜环球港务(DP World)签署码头租约意向协议,规划建设年处理能力约100万TEU的集装箱码头。这将是DP World自2006年P&O港口风波被迫撤出后首次重返美国码头运营,也是其在美墨湾沿岸的首个集装箱项目。该港目前尚无集装箱业务,有助其从能源货类向集装箱多元化转型。
Sea-Intelligence警告称,亚洲至北美与亚洲至欧洲的集装箱即期运价差距已达历史最高水平,且这种套利局面可能持续数月。基于德鲁里WCI自2012年5月以来的每周即期数据,亚洲至美东对北欧的运价差最新一周达每40英尺7026美元,是2021年6月前纪录3179美元的两倍多;亚欧线运价下跌而跨太平洋线仍在上涨。分析师指出,疫情前数百美元的波动已算大涨,如今超千美元的波动成为常态,而承运人调配运力弥合价差需要时间。
马尼拉港空箱积压失控,海关经纪人与卡车司机联盟宣布今日起停工,预计三天、可能延长至一周,抗议船公司长期不回收空箱;赫伯罗特已暂停订舱。空箱散落在码头、堆场和拖车上达数千箱,马尼拉港目前仅约一成货物能正常出港,亚洲供应链或受波及。
亚洲至美国集运价继续上涨,美西7550-8400美元/FEU、美东9600-12000美元/FEU,逼近2022年中高点。Xeneta认为市场已触及伊朗战争后峰值,开战以来美西涨344%、美东涨335%,预计年底美东回落至6000-7000美元、美西4500-5500美元。
亚美集运价本周走高,美西7550~8400美元、美东9600~12000美元/FEU,接近2022年高位。Drewry预计国庆假期后运量回落、运价承压;Xeneta认为市场已触及危机后峰值但不会崩盘,年末美东回落至6000~7000美元、美西4500~5500美元。拥堵或需10个月消化,春节前再涨。
多家集装箱班轮公司计划在未来几周上调亚洲至南美东海岸(ECSA)航线运价,航线服务也在同步调整。但货代和行业分析师普遍存疑:9月初运价触及两年高点后持续回落,在货量季节性低迷的背景下,这次涨价能否真正站稳脚跟还是未知数。涉及南美进口的美国企业和3PL应密切关注运价走势,提前锁定舱位。
集装箱海运与全球供应链
新文章发布时,第一时间发到你的邮箱。
 美国