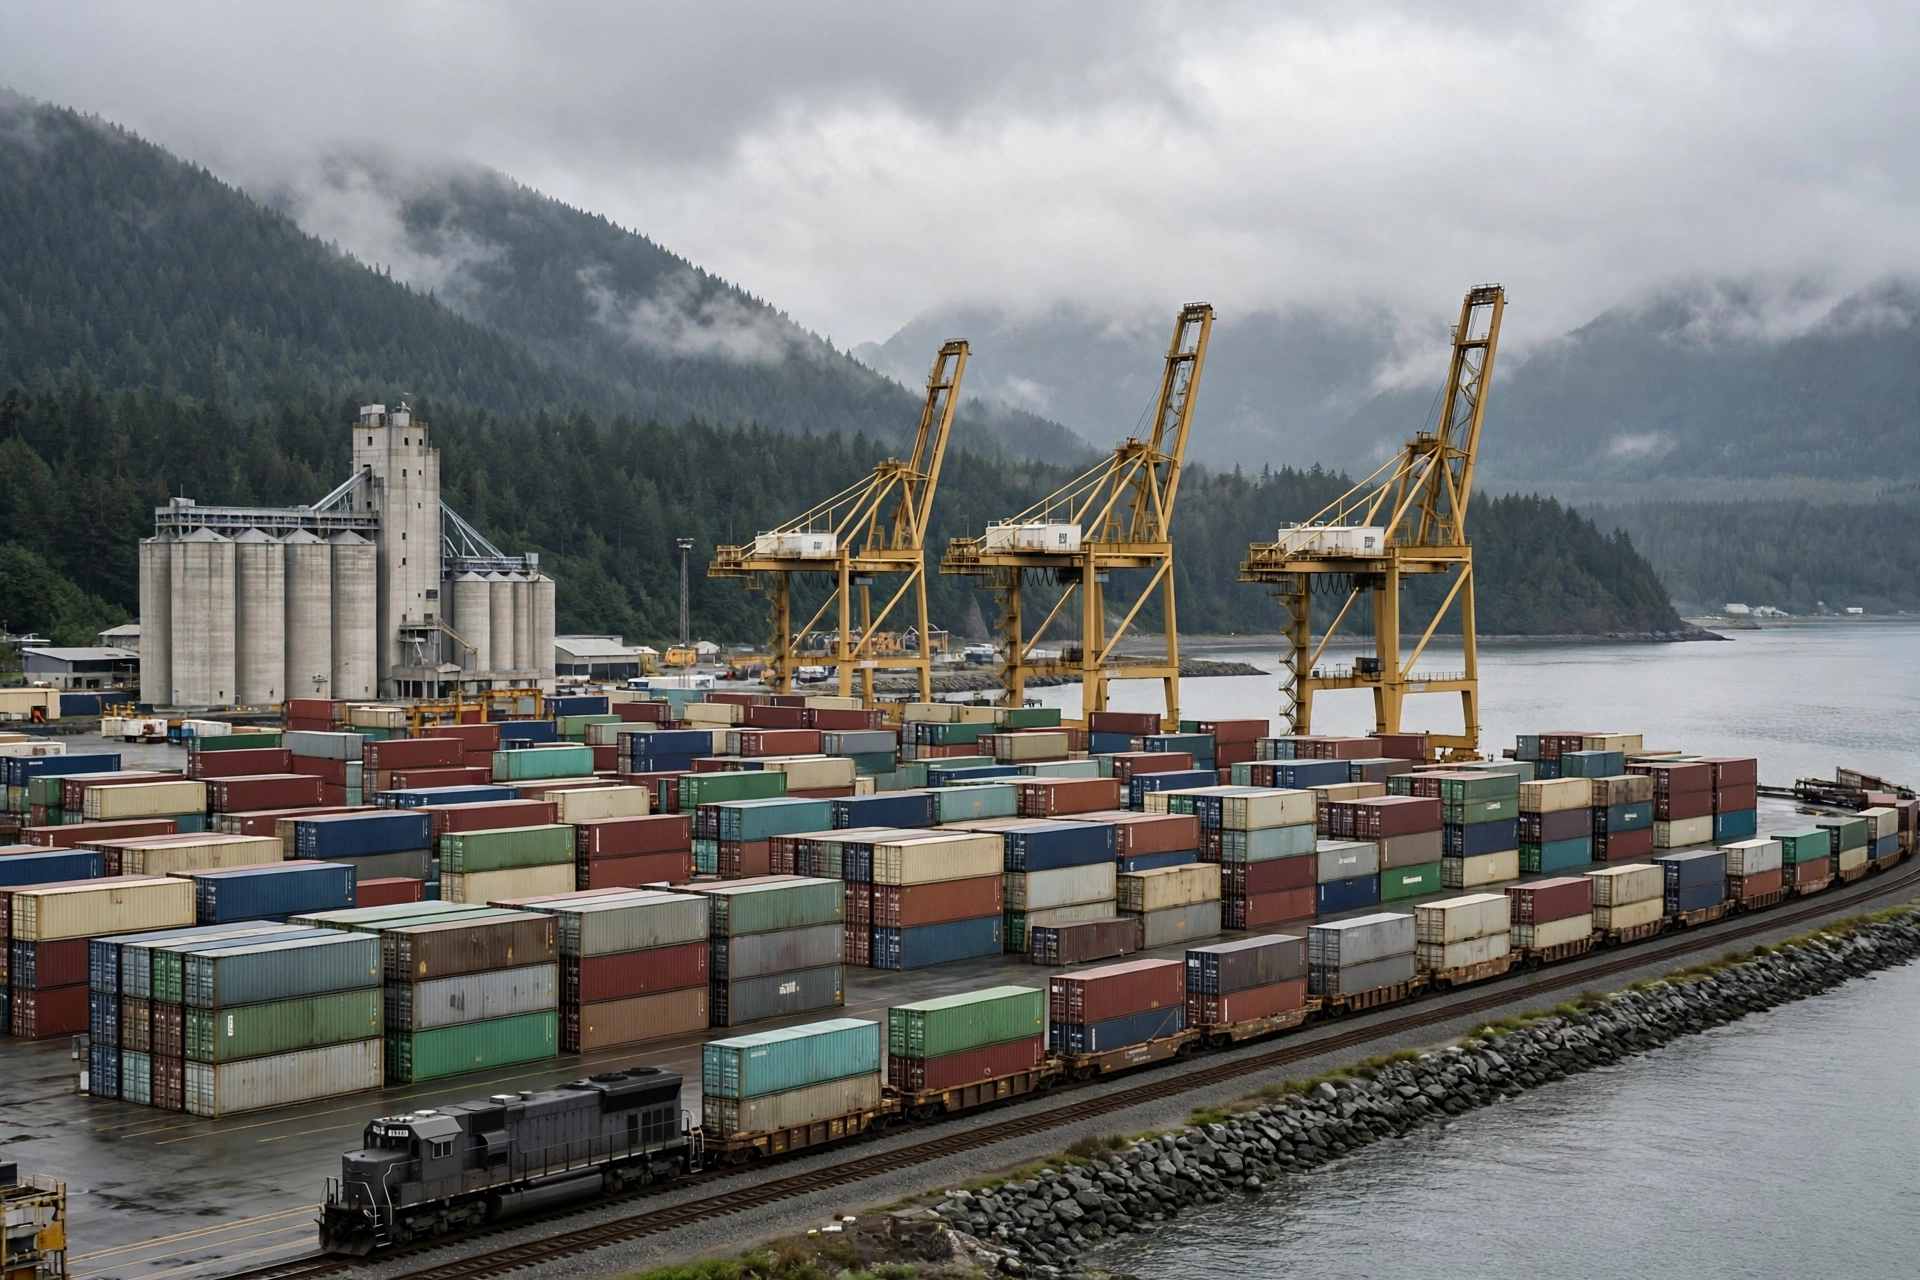
温哥华港 2025 年的数据,值得先完整看一遍再下判断。全港货量 1.704 亿吨,创纪录,同比增长 8%;集装箱 378 万标准箱,同样创纪录,同比增长 9%,超过了 2021 年 370 万标准箱的前纪录。放在 2024 年的 1.584 亿吨货量和 347 万标准箱旁边看,这不是一次普通的反弹,而是一次结构性的上台阶。根据公开数据,这个港是加拿大第一大港,货量超过其后五个加拿大港口之和——这个量级本身,就决定了它的仓配逻辑不能按普通港口的办法来理解。
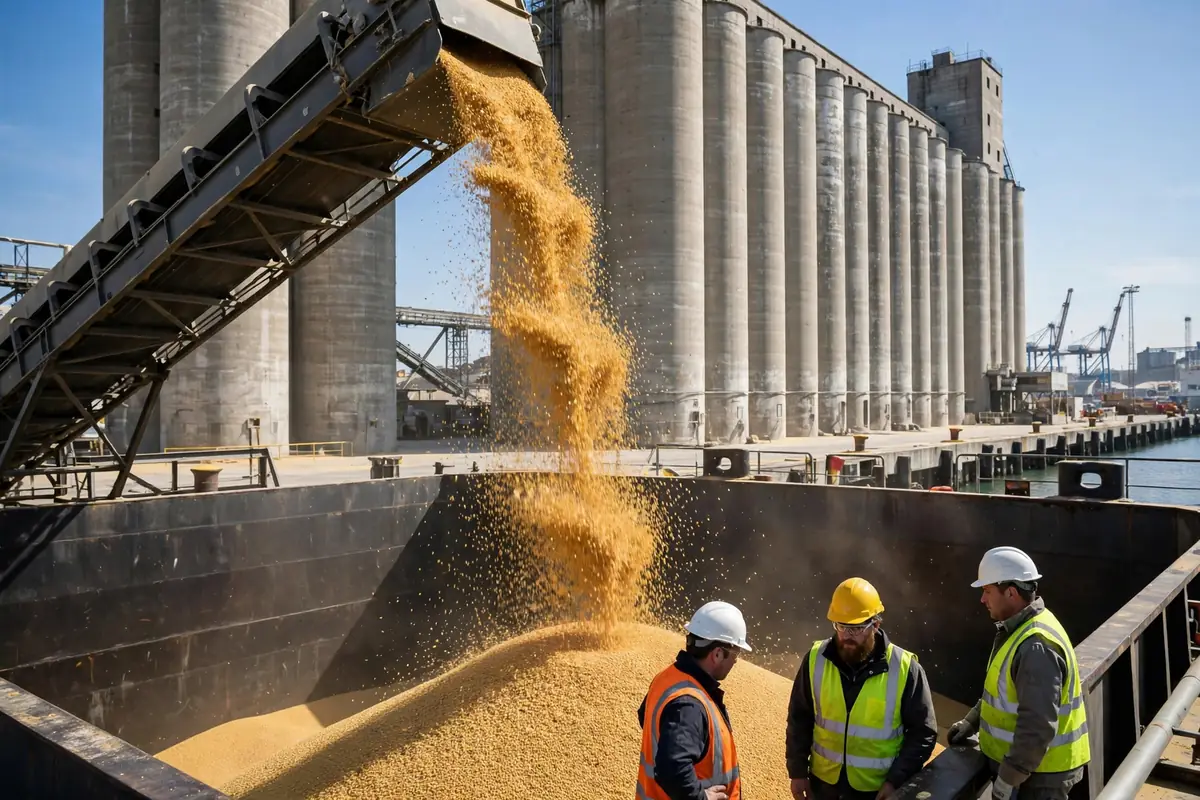
更值得注意的是增长的构成。2025 年粮食出口 3030 万吨,创纪录;钾肥 1050 万吨;原油出口翻倍至 2440 万吨。也就是说,创纪录的一年里,推高货量的不只是集装箱,还有散货,而且是三种性质完全不同的散货。集装箱讲的是班轮、截港和周转,散货讲的是季节、铁路和大宗合同。一个港口同时把这两套逻辑跑出纪录,仓配的账就得分开算,再合起来看。
温哥华港的双结构:集装箱与散货各算各的账
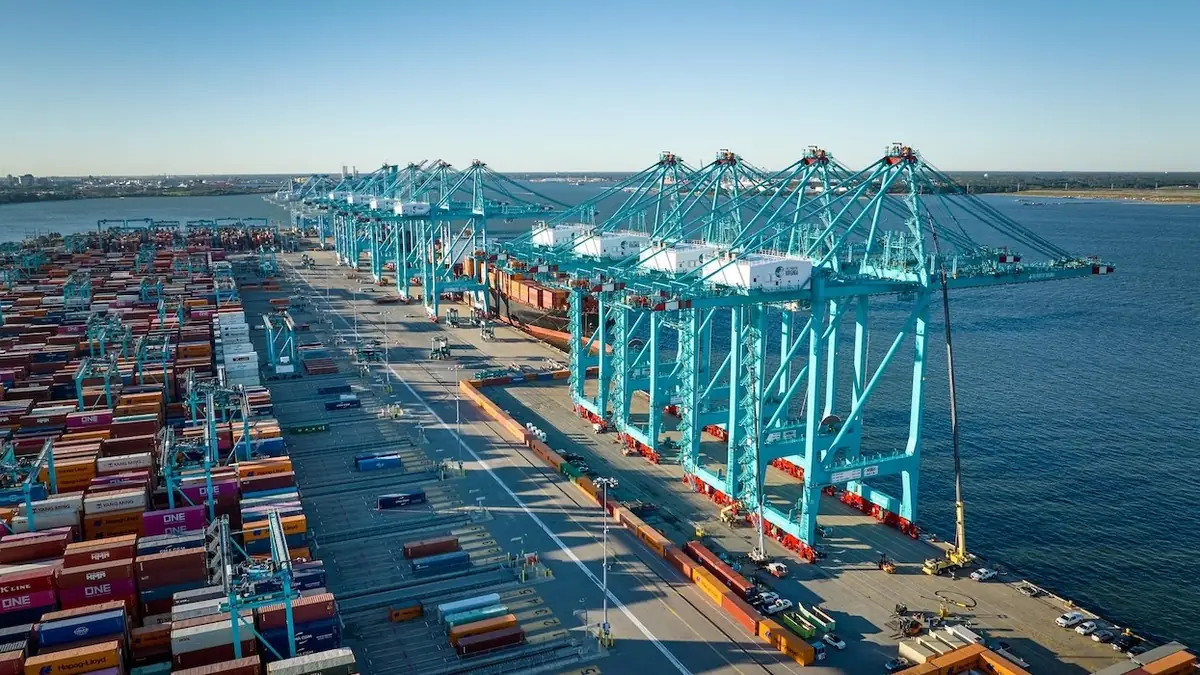
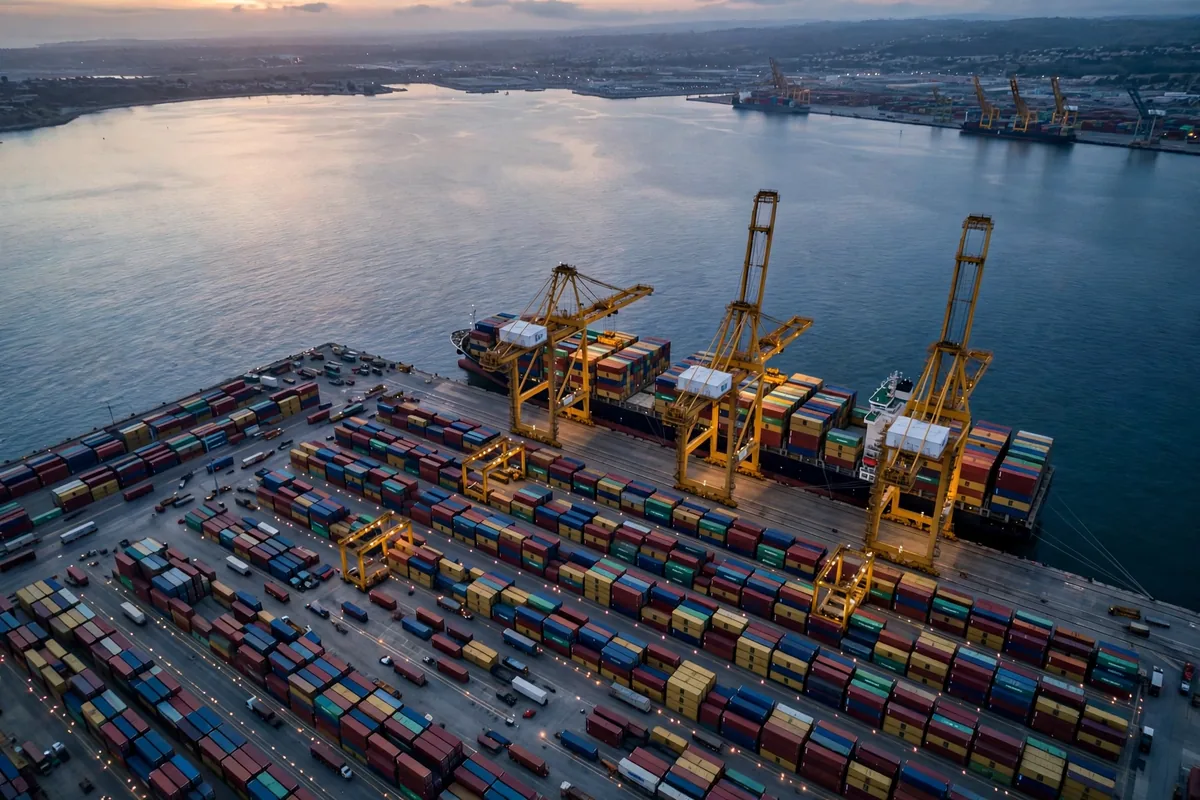
全港有 4 个集装箱码头,罗伯茨银行 2 号集装箱码头在建规划中。集装箱这边,378 万标准箱的新纪录意味着码头和堆场的周转压力同步上升;散货那边,粮食 3030 万吨、钾肥 1050 万吨、原油 2440 万吨,意味着铁路进港的车皮、筒仓的周转和油罐的调度,全年都处在高位。两套系统共用同一片港区、同一张铁路网,旺季一到,互相挤占资源的矛盾就会浮现。
根据公开报道的趋势,粮食出口的季节性非常明显:收获季一到,铁路车皮和筒仓几乎是满负荷运转,仓配的瓶颈不在码头岸边,而在内陆的集货点和进港铁路的衔接处。钾肥的逻辑又不一样,它更依赖长期的出口合同和稳定的发运节奏,仓的作用是平滑生产与船期之间的时间差。原油则完全是另一回事:出口翻倍至 2440 万吨,背后是跨山输油管扩建后运力的释放,港口只是这条管道的出海口,仓配在这里几乎不扮演主角,管道和油轮的节奏才是决定因素。
这里有一个场景值得推演(场景示意)。假设一家粮食出口商在收获季要把货从内陆运到这里,筒仓和铁路车皮都排满了,船期却固定不变。它的选择无非是提前把货存在内陆仓、等车皮,还是加价抢进港的铁路窗口。前者多付仓储,后者多付运费,两笔账没有对错,只有取舍。另一家钾肥出口商(场景示意)则相反:合同稳定、船期可预测,它的仓更像一个缓冲池,作用是把生产的连续性和船期的离散性对齐,仓配成本的大头不在进港那一段,而在缓冲池的规模定得准不准。
两种散货,两种仓配逻辑;再加上集装箱,这个港实际上同时运行着三套仓配账。把三套账混在一起算,是很多新进入者第一个踩的坑。
铁路进港与内陆仓:温哥华港仓配账的关键变量
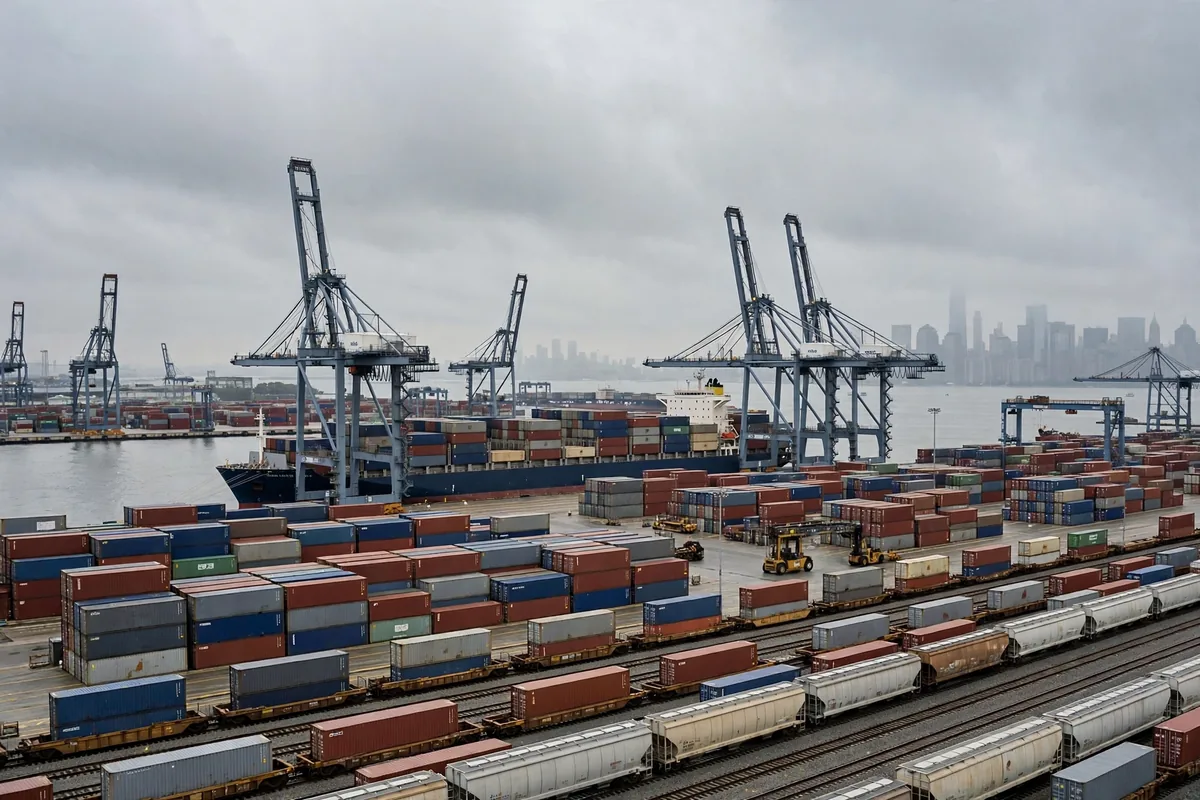
如果说集装箱码头决定了这个港的上限,铁路进港决定了它能不能真的跑到上限。粮食和钾肥都要靠铁路从内陆运到港口,集装箱同样大量依赖铁路疏港。港口的吞吐纪录,从来不是码头一家创造的,而是铁路、内陆仓和码头三方咬合的结果。
从趋势上看,铁路进港的瓶颈效应正在放大。货量创纪录的年份,恰恰也是铁路窗口最值钱的年份。内陆仓在这个结构里的角色因此发生了变化:它不再只是一个存放货物的地方,而是一个调节阀——在铁路窗口紧张的时候提前集货、在船期出现空档的时候快速补货。内陆仓离港口越远,调节的余地越大,但响应船期的速度越慢;离港口越近,响应越快,但土地和运营成本越高,调节空间反而收窄。这个取舍没有标准答案,取决于货主的货种结构和船期密度。
下面这张表把三类货的仓配账摊开比较(假设算例,仅用于说明成本结构,数字不可直接套用):
| 成本项 | 集装箱货 | 粮食散货 | 钾肥散货 |
|---|---|---|---|
| 仓储(按停留折算) | 中,周转快 | 高,季节性囤货 | 中,缓冲池模式 |
| 铁路进港与疏港 | 高,依赖班列窗口 | 高,收获季窗口紧张 | 中,节奏可预测 |
| 船期衔接风险 | 中,班轮相对固定 | 高,船期与收获季错位 | 低,合同锁定船期 |
| 单箱/单吨综合成本(假设算例) | 约 100 单位 | 约 90 单位 | 约 85 单位 |
| 仓配瓶颈位置(假设算例) | 码头堆场周转 | 内陆集货与铁路窗口 | 缓冲池规模 |
这张表想说明的只有一件事:这里的仓配账没有统一解。集装箱的瓶颈在堆场,粮食的瓶颈在铁路窗口,钾肥的瓶颈在缓冲池的规模。按同一种办法去管三种货,注定有一类要出问题。
贸易多元化与罗伯茨银行 2 号集装箱码头:往前看什么
根据公开趋势,加拿大贸易多元化的方向,正在改变这里货流的构成。减少对美国市场的单一依赖,意味着更多面向亚洲和其他地区的货要从西海岸走,这个港作为加拿大第一大港,自然是承接这部分增量的首选。这个变化对仓配的影响是渐进但确定的:货流方向变了,仓的服务对象就变了,原来按北美内陆贸易设计的仓配节奏,需要重新适配更长的海运链条和更分散的目的地结构。
罗伯茨银行 2 号集装箱码头在建规划中,这是一个需要放在更长时间线上看的变量。它的意义不在于眼下能缓解多少拥堵,而在于这个港的集装箱能力天花板会不会继续抬高。如果 378 万标准箱的新纪录只是现有 4 个集装箱码头的高位运行,那么 2 号码头的进展,将决定这个纪录是阶段性高点,还是新常态的起点。这个问题的答案,要看工程进度和货量增长能不能对上节拍。
最后说一个反常识的判断,而且是有依据的:2025 年原油出口翻倍至 2440 万吨,看起来是这个港的大胜利,但这份增长的主要功劳并不在港口本身,而在跨山输油管的扩建。管道通了,油自然就来了;港口的角色是接住它,而不是创造它。同样的逻辑也适用于对 2 号码头的期待——码头建好了,货不一定自动来;货来了,是因为贸易流向和产业布局先到了。港口的增长,有多少是港口自己的能力,有多少是外部条件的兑现,分清这两者,再谈仓配布局,或许才不容易误判。
这个港的仓配账,最终算的不是一年的纪录,而是一个结构:散货与集装箱如何共用铁路,内陆仓如何调节船期,以及贸易流向变化之后,仓应该跟谁走。这几个问题,值得在下一轮数据出来之后,再回头验证一次。
作者:陈博士|供应链行业研究员