先给结论:你申报的价格,不等于海关认的价格。报关单上那个数字,只是你的一家之言——海关估价有它自己的尺子,叫 transaction value(成交价格)。WTO《海关估价协定》把它排在第一顺位,绝大多数进口货的完税价格都从它起算。说白了,这一关过不了,后面谈关税优化全是空谈。
我见过太多人栽在这一关。讲一票我印象最深的。
2019 年,长滩港。一个做 3PL 的客户上自动化分拣线,从欧洲的关联公司进了核心部件——分拣机的机架、电机和控制柜,一票申报货值大概 28 万美金。货到港两周,CBP 发来一张 CF-28(要求补充信息的表格):你们和卖方是关联方,这个成交价格海关不认,请证明关联关系没有影响价格。
客户当时就懵了:合同是真的,发票是真的,钱也是真金白银付出去的,凭什么不认?
凭的就是 transaction value 这条线。海关的逻辑很简单:关联方之间的价格,可能是"安排"出来的。你说没影响,举证责任在你这边——拿出同期卖给非关联第三方的可比价格,或者拿出同期资料,证明这个价格跟独立交易没差别。
客户拿不出来。这套设备是定制的,市面上根本没有"同款卖给外人"的价格;transfer pricing 文档倒是有,但那是按税务逻辑写的,论证的是利润分配合理,跟海关要的"价格没受关联关系影响"是两码事。折腾了两个多月,最后海关按 fallback 方法重估,补税加利息两万多美金。更肉疼的是,柜子在码头多压了三周,滞箱费又是几千美金,分拣线项目上线整整推迟一个月。当初想省的那点关税,连滞箱费都不够填。
这事分两面。一面是:海关不是故意找茬,关联交易的价格确实可能是安排出来的;另一面是:很多进口商根本不知道,自己申报的价格在海关眼里从一开始就是"待证明"的。这就是海关估价的第一课——申报价只是起点,举证才是正文。
transaction value 为什么是第一顺位
WTO《海关估价协定》第 1 条把成交价格排在第一:货物出口到进口国销售时实际支付或应付的价格,经调整后就是完税价格。美国把它写进了 19 U.S.C. § 1401a,CBP 天天照着用。
第一顺位的意思是:只要你的成交价格站得住,海关就按它征税,不用后面那几套(相同货物成交价格、类似货物、倒扣、计算、fallback)。但反过来——只要海关对你的成交价格起了疑心,它有权一票否决,然后顺着后面的方法一路往下找,找出一个它觉得"合理"的价格。Fallback 那套东西算出来的价格,通常不会让你舒服。
海关质疑 transaction value 的三种情形
| 情形 | 海关的逻辑 | 你的自查动作 |
|---|---|---|
| 关联交易(related party) | 价格可能是集团内部"安排"的 | 留同期可比交易证据,transfer pricing 文档和海关举证分开准备 |
| 特许权使用费(royalty) | 软件、专利授权费没进完税价格 | 翻授权协议:与进口货物相关、作为销售条件的,要计入 |
| 协助费用(assists) | 你免费提供的模具、设计、工程没算钱 | 把协助的价值量化,计入完税价格 |
后两种,自动化设备进口商最容易翻车,我展开讲讲。
2021 年,另一家客户从欧洲进 AMR 本体。设备合同签得清清楚楚,价格也公道。但他们另签了一份软件授权协议,AMR 的调度系统按年授权,每年付一笔授权费。这笔钱没进完税价格。CBP 审查时认定:这笔授权费跟进口设备直接相关,是买方为买到这批货必须付的钱,按规定要计入完税价格。补的税其实不多,几千美金,但留了个"申报不实"的记录。此后一年,这家公司每票货都被重点查,开柜率肉眼可见地高。你说这笔授权费,当初主动报进去,是不是便宜多了?
Assists 更隐蔽。有些进口商给海外工厂免费提供模具、夹具,或者把国内工程师做的设计图纸发过去让工厂照着生产。这些东西没收钱,但按估价规则,它们是买方免费提供的"协助",价值要计入完税价格。自动化设备定制化程度高,assists 几乎是标配——你发过去的每一版图纸、每一个工装,都可能是一笔没申报的完税价格。
被质疑时,你的举证链条长什么样
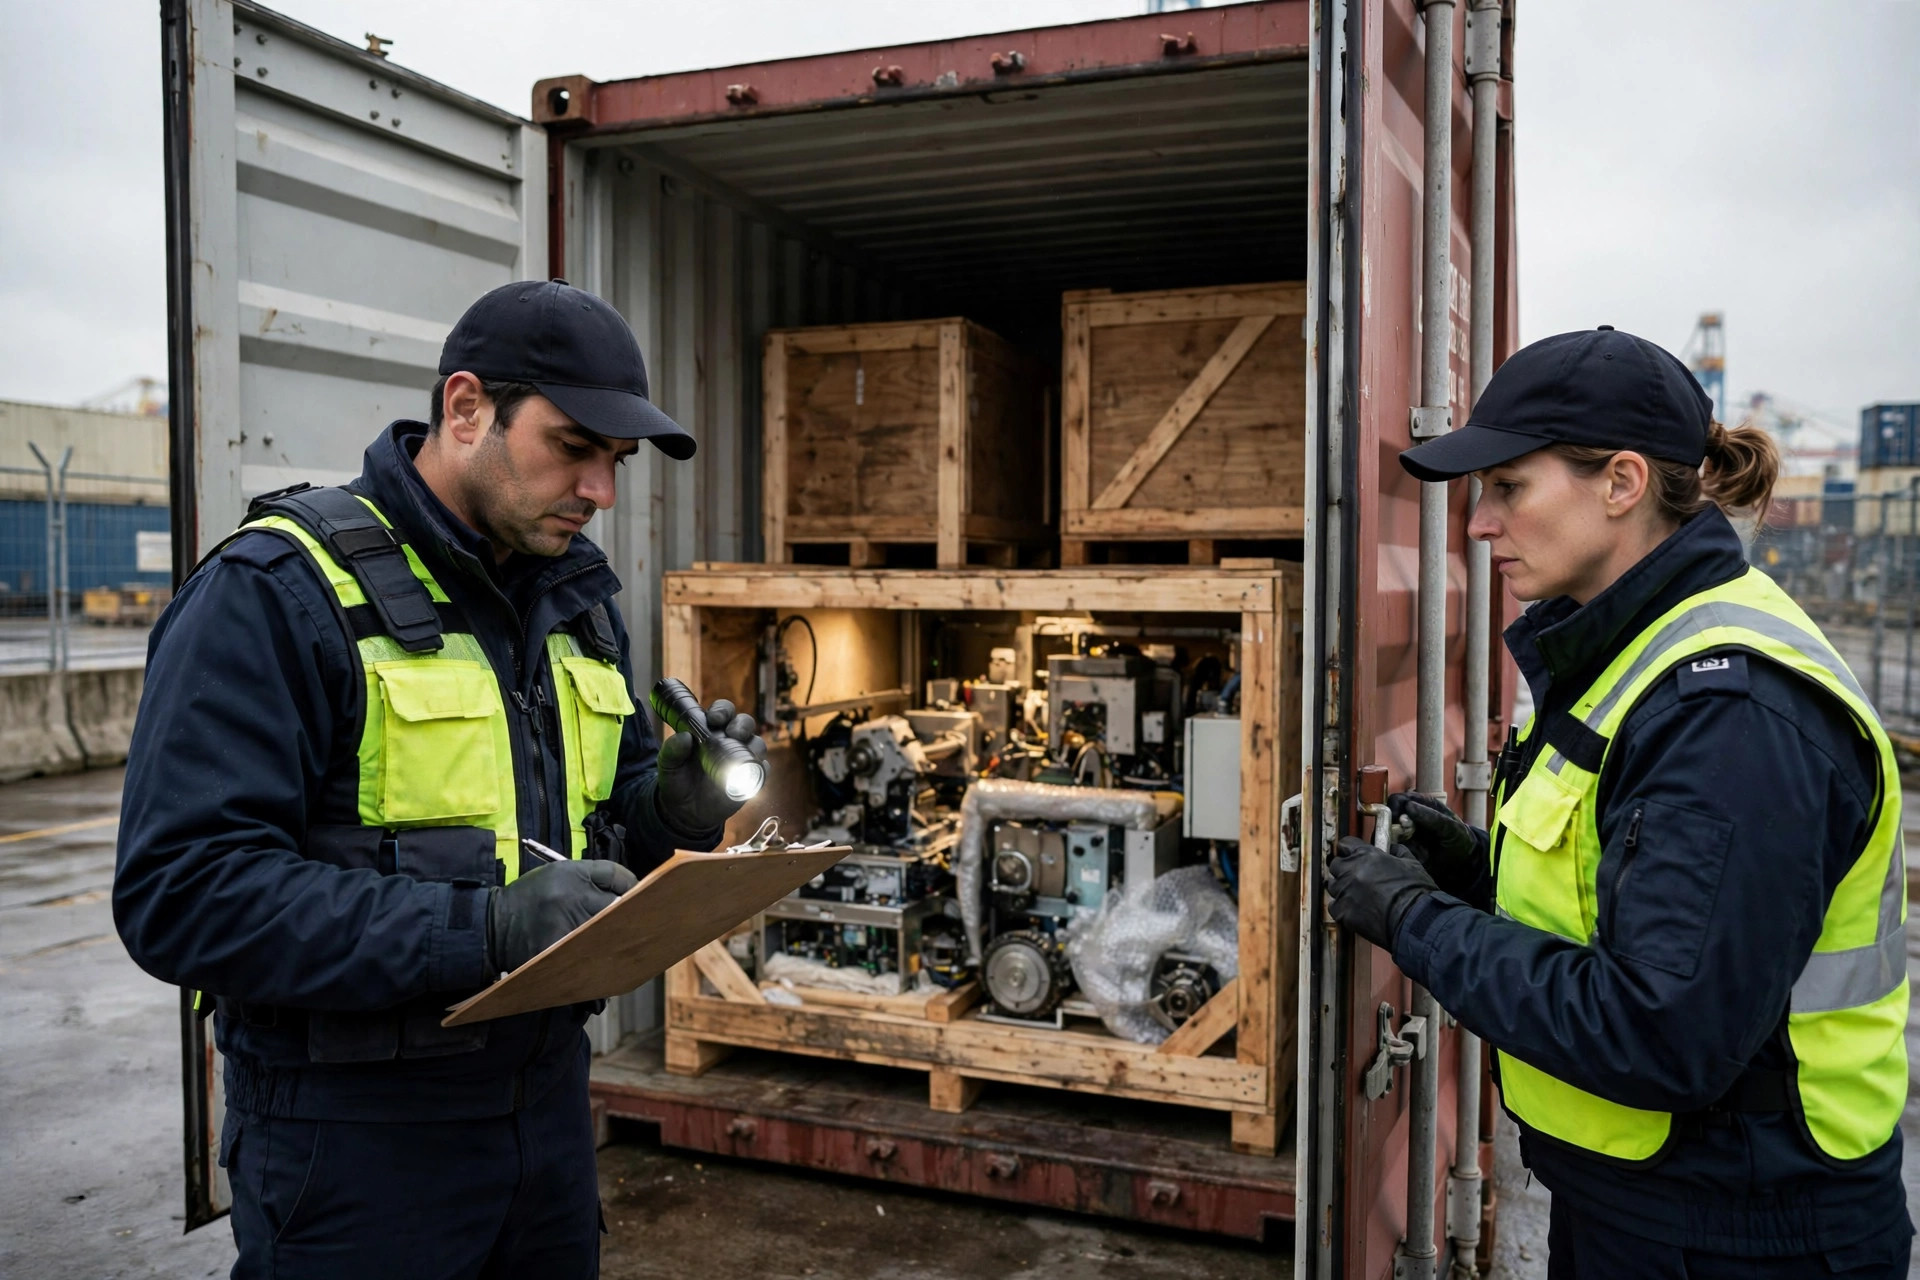
CF-28 一来,别慌,也别拖。海关要的从来不是一句话解释,而是一条完整的证据链。我看下来,能过关的包,长得都差不多:
买卖合同 → 商业发票 → 付款凭证 → 银行流水 → 同期可比资料 → transfer pricing 文档(如有关联交易)
每一环都在回答同一个问题:这个价格是真实发生的,没受特殊关系扭曲。合同和发票证明"有这笔交易",付款凭证和银行流水证明"钱真这么付了",同期可比资料证明"卖给外人也是这个价"。缺一环,海关就敢掀桌子。
这里有个反常识的 trade-off,干这行的人都得想明白:同一个关联交易价格,税务局和海关的立场是拧巴的。价格报高了,美国公司成本高、利润薄,IRS(税务局)皱眉,但海关开心——关税收得多;价格报低了,关税省了,海关掀桌子,IRS 倒是笑了。Transfer pricing 文档是按税务逻辑写的,论证的是利润分配;海关要的是价格公允。拿同一套文档两边糊弄,两边都可能不认。所以关联交易的货,税务和海关的举证要分开准备——这是两套卷子。
自动化设备进口商的三个合规动作
说点能直接用的。进口自动化设备——分拣机、AMR、输送线、立库部件都一样——下单前把这三件事做了:
第一,估价包先行。合同、发票模板、付款路径、同期可比资料,下单那天就开始攒,别等 CF-28 来了再翻箱倒柜。尤其是定制设备:越是"市面上没同款",越要提前留好成本构成和报价依据,因为到时候你拿不出可比价格,只能任海关用 fallback。
第二,royalty 和 assists 主动申报。授权协议拿出来一条条过:这笔钱是不是为买到这批货必须付的?是,就加进完税价格。发给工厂的模具、图纸、工程支持,量化了计进去。主动加进去,看似多交了点关税,实际是把风险锁死了——被查出来再补,补的是税加利息加查验记录,三样加起来贵得多。
第三,用好合法的降本工具。比如 first sale 规则:货物经过多手转售才进口美国时,符合条件的可以用指向美国出口的那第一手销售价格做完税价格,而不是中间商加价后的价格。这是估价体系里正大光明的降本路径,但适用条件严格,具体能不能用、怎么留证据,以海关裁定和专业顾问的意见为准,别自己拍脑袋。
这事分两面,我再说一遍。一面是合理降本:first sale、准确的归类、合规的估价安排,省下来的每一分钱都睡得着觉;另一面是触碰红线:低报价格、拆分合同藏 royalty、assists 装看不见,省的是小钱,赌的是整票货的命运。海关不怕你报得高,就怕你报得没底气。
一句话忠告:下次下单前,先问自己一句——这票货的 transaction value,我拿得出证据链吗?
作者:老米|20年美国供应链老兵