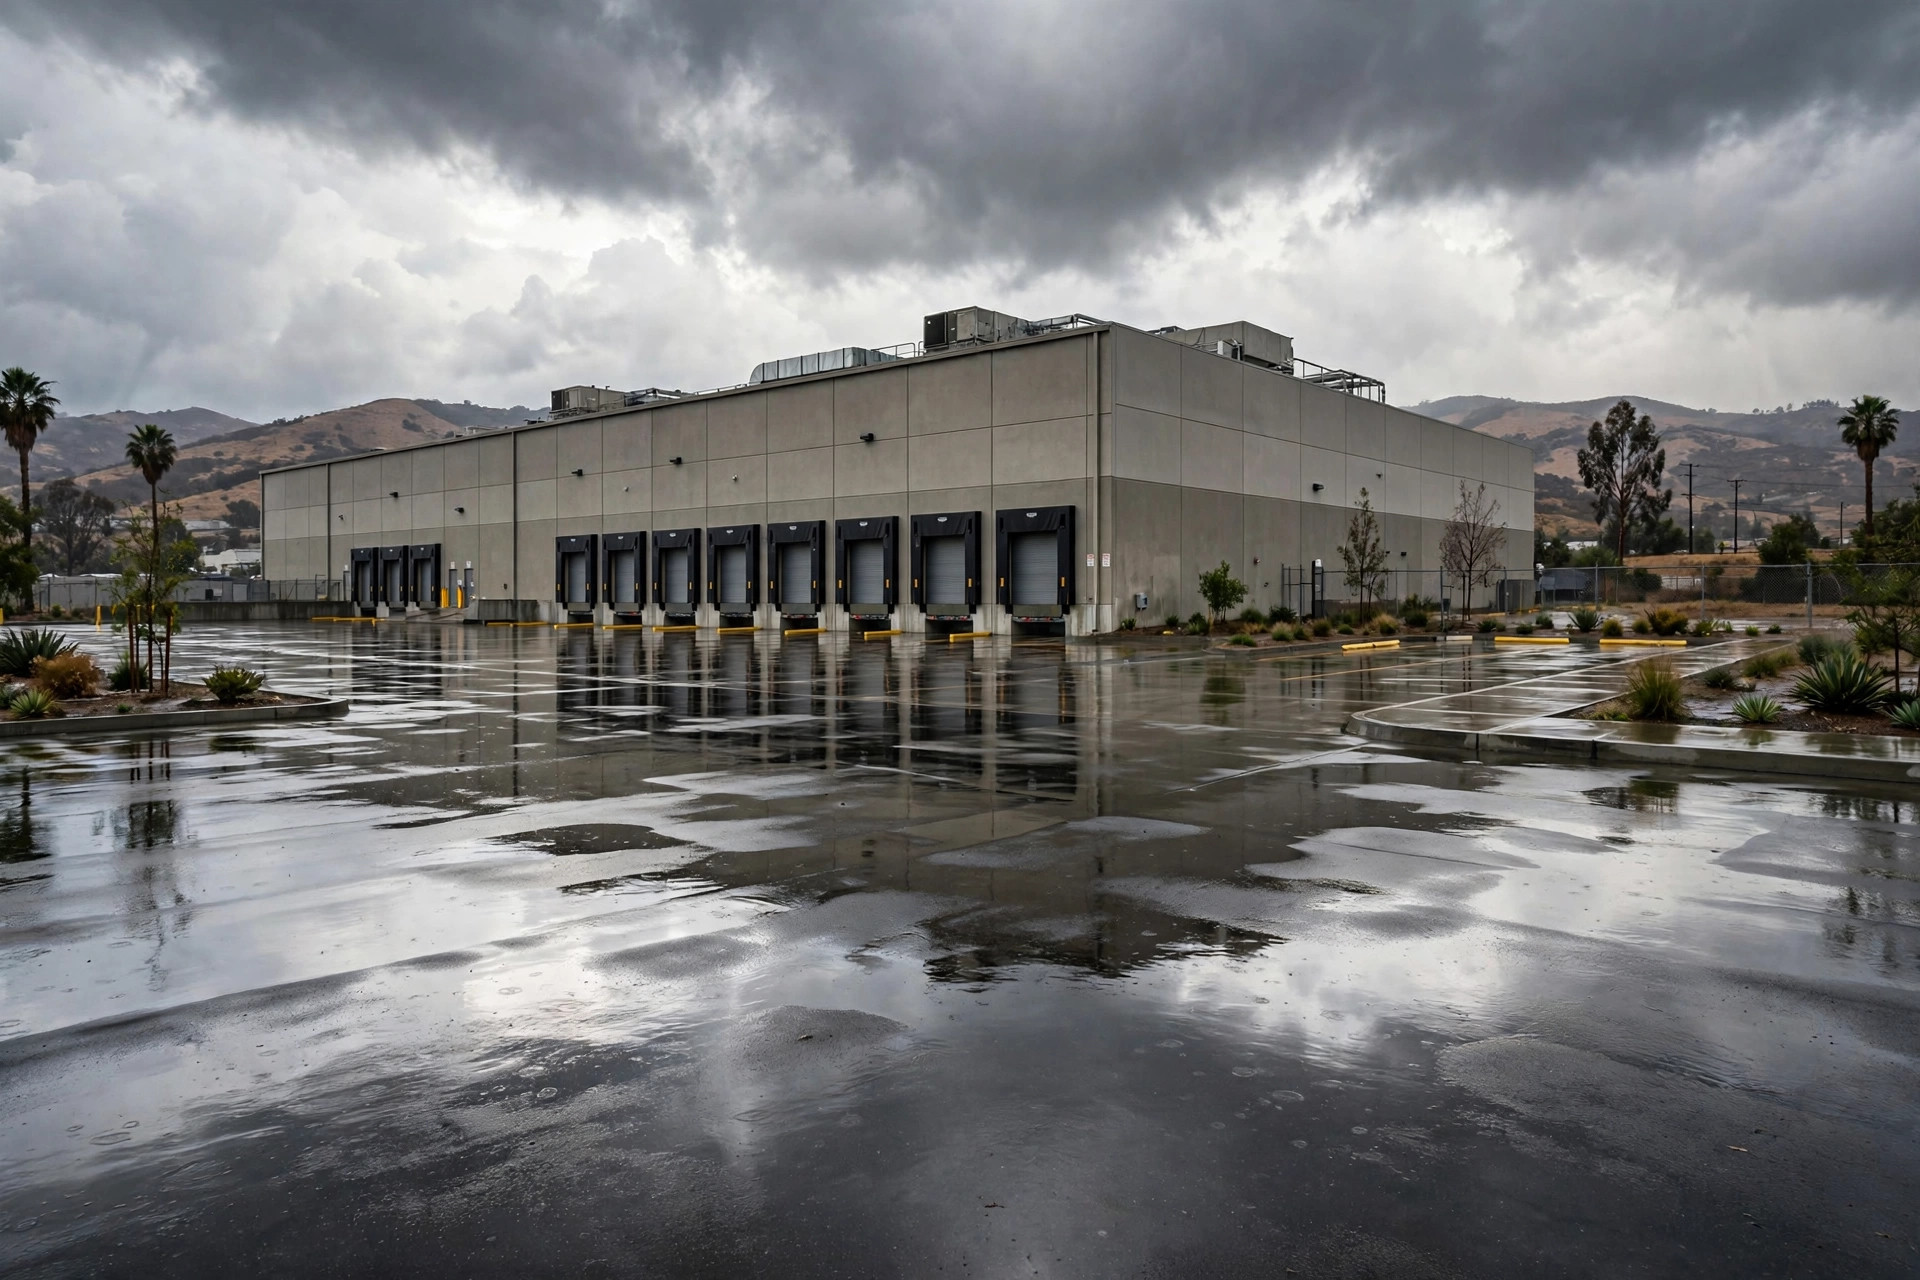
Durante as tempestades de rio atmosférico que castigaram o sul da Califórnia no inverno de 2023, um pequeno distribuidor de utilidades domésticas num parque industrial de San Bernardino viu a água subir até os tornozelos no seu cais de carga. Durante três dias inteiros não despachou nada: empilhadeiras paradas sob estantes encharcadas, metade das caixas molhadas até o fundo e transportadoras de encomendas recusando-se a mandar caminhões para o parque. Quando a água finalmente baixou e eles se sentaram com o locador para acertar as contas, a verdadeira história veio à tona: ninguém havia olhado certo mapa antes de assinar o contrato.
Sempre que conto esta história para gente do setor, a reação costuma ser a mesma: "Existe um mapa de inundações?". Nós obcecamos com o aluguel por pé quadrado, a altura livre, as docas e a distância até o porto — mas ninguém digita o endereço no mapa da FEMA para dar uma olhada. Esse mapa é gratuito e público, e consultá-lo leva menos de dez minutos. Se o pular, você leva o golpe duplo: a conta do seguro que nunca orçou e a paralisação que nunca negociou.
O mapa que você pode conferir em dez minutos
A FEMA opera um Centro de Serviços de Mapas de Inundação em msc.fema.gov. É gratuito. Digite o endereço do armazém e ele exibe o Mapa de Taxas do Seguro contra Inundações (FIRM) daquela parcela. Você só precisa ler duas coisas.
Primeiro, a zona. A Zona A e a Zona AE são áreas de alto risco — a definição oficial é 1% de chance anual de inundação, a chamada "planície de inundação de 100 anos". Não subestime o 1%: num horizonte hipotecário de 30 anos, isso é 26% de chance de inundar pelo menos uma vez. A Zona X, em contraste, é de risco moderado a baixo. Segundo, a Cota Base de Inundação (BFE) — aproximadamente, até que altura se espera que a água daquela "inundação de 100 anos" chegue. Toda a precificação do seguro decorre deste mapa.
Os corretores nunca tocam no assunto durante as visitas aos imóveis. Muitos locadores nem sequer a conferiram, ou conferiram e decidiram não mencionar. Então este ponto é com você. Digite o endereço, baixe o relatório, salve a captura de tela. Isso se torna sua primeira moeda de troca em cada conversa seguinte — com o locador e com seu corretor de seguros.
As contas do seguro contra inundações: quem paga e quanto
Comecemos pela regra dura. Se o imóvel fica numa Área Especial de Risco de Inundação (SFHA) e o proprietário tem um empréstimo relacionado ao governo federal — o que cobre a grande maioria das hipotecas comerciais —, a lei federal exige seguro contra inundações. Se recusar, o credor pode contratar uma cobertura imposta a preço inflado e passar a conta para você. Nota: essa apólice obrigatória cobre o edifício. Não o seu estoque. Não as suas estantes. Nem um dólar das suas mercadorias.
Quando os locadores dizem "já temos seguro contra inundações", faça três perguntas. Uma: assegurado para quem? A apólice do locador cobre apenas a estrutura. Duas: por quanto? As apólices comerciais do Programa Nacional de Seguro contra Inundações (NFIP) têm teto de $500,000 para o edifício e $500,000 para o conteúdo. Para um armazém de verdade, isso nem sequer cobre uma fileira de estantes altas — o excedente tem de vir do mercado comercial, onde preços e condições são outro universo. Três: cobre o tempo de inatividade? O seguro de interrupção de negócios exclui inundações por padrão; você precisa de um endosso à parte.
E não conte com a apólice do locador para as suas mercadorias — ela nunca foi feita para isso. A maioria dos inquilinos precisa da sua própria apólice comercial de bens com endosso contra inundações, dimensionada para o pico de estoque, não para a média da baixa temporada. A água não consulta o seu calendário. Peça cotações de mais de um corretor, cotando juntos o NFIP e a cobertura excedente comercial; as diferenças entre corretores podem ser surpreendentemente amplas.
Antes de assinar, exija um documento do locador: o Certificado de Elevação. Ele registra se o primeiro andar do armazém fica acima ou abaixo da Cota Base de Inundação, e esse único fato define a faixa do prêmio. Um edifício acima da linha de base contra um abaixo dela pode diferir no prêmio por múltiplos. Se o locador não conseguir apresentar um, isso já diz tudo — contrate você mesmo um agrimensor para fazê-lo. Algumas centenas de dólares pela clareza.
Vou ser direto: se o seguro contra inundações for "algo que resolveremos depois" no contrato, ele nunca será resolvido — depois que a água chega, tudo é precificado a taxas de catástrofe. O custo do seguro pertence ao seu cálculo total de ocupação antes de assinar a LOI, não depois. Não compare apenas o aluguel por pé quadrado. Um armazém na Zona X com aluguel um pouco maior pode sair muito mais barato que um edifício na Zona AE com dezenas de milhares em prêmios anuais de inundação.
A redação do contrato que você precisa por escrito
Ao negociar, não deixe as disposições sobre inundações vagas. Coloque-as por escrito. Primeiro: quem contrata o seguro contra inundações, o limite mínimo de cobertura e quem entrega o certificado anual de renovação. Segundo: quem contrata o seguro de interrupção de negócios — os locadores adoram se esconder atrás de "força maior" quando uma inundação paralisa você —, então deixe claro por escrito o abatimento de aluguel por inatividade relacionada a inundações. Terceiro: como a cláusula de força maior define um evento de inundação, a partir de que ponto o aluguel é reduzido e a partir de que ponto você pode rescindir antecipadamente. Quarto: quem paga os danos de inundação na saída e se a restauração cobre pisos e paredes encharcados.
Não se preocupe que isso azede a negociação. O que realmente azeda as relações é a troca de acusações depois que a água baixa.
Já está numa zona de inundação? Aqui está o manual
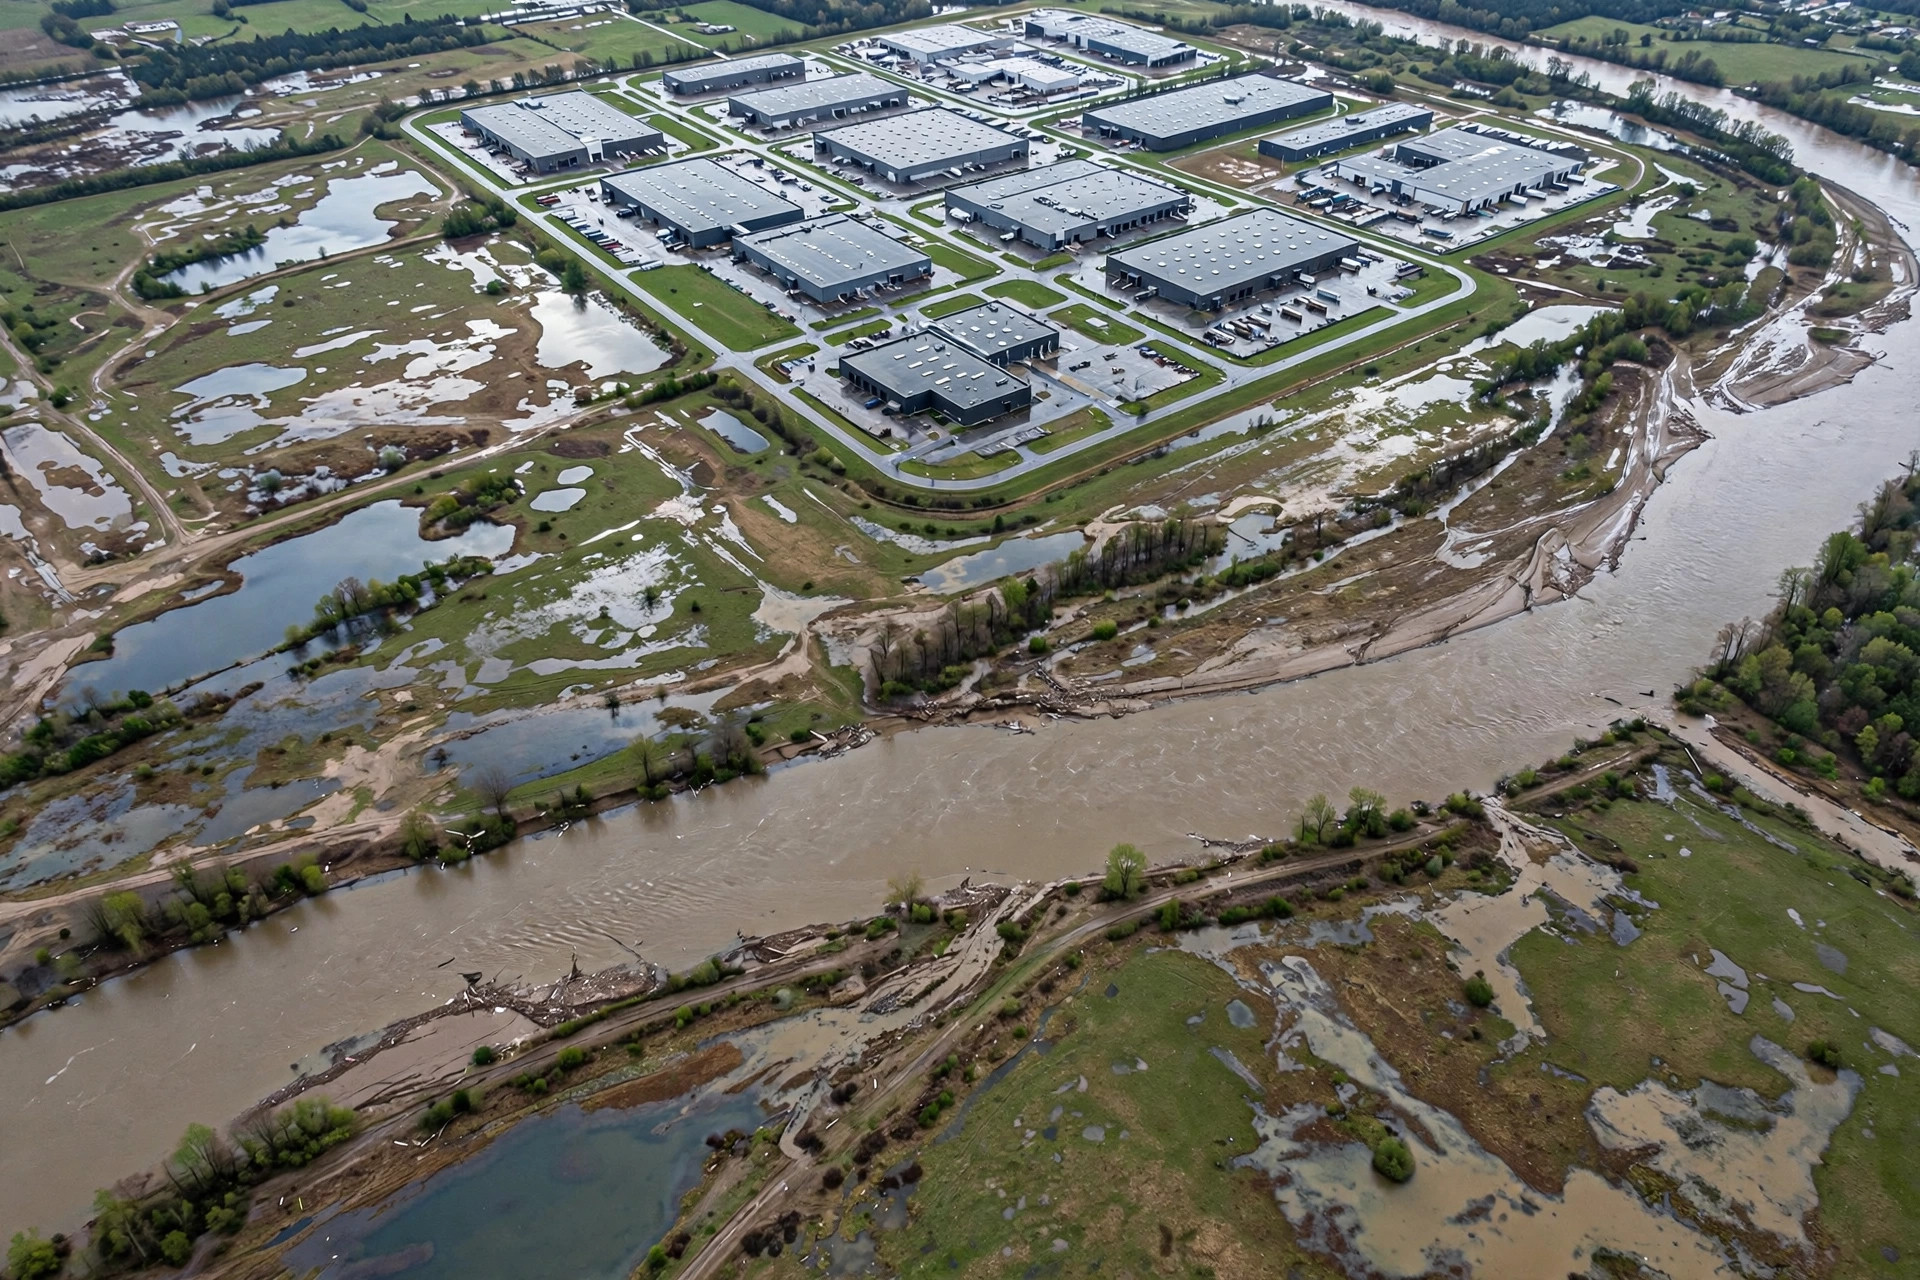
Se você já assinou e acabou de descobrir que está numa zona de inundação, não entre em pânico — ainda há jogadas. Puxe a zona e a BFE de msc.fema.gov, obtenha o Certificado de Elevação do locador e leve ambos a um corretor de seguros para cotações. Não espere a temporada de renovação. No lado físico: suba as mercadorias do térreo, mantenha os SKUs sensíveis à água fora do nível inferior, posicione barreiras contra inundações e sacos de areia nas portas, e verifique a drenagem e as bombas do parque antes da temporada de tempestades. E mantenha à mão aquela lista de cláusulas do contrato — trabalhe-a linha por linha na renovação. O locador não concederá tudo, mas você não obterá nada do que nunca pedir.
Lista de verificação de inundações pré-contrato
Faça isso em ordem, não pule etapas:
- Pesquise o endereço em msc.fema.gov, puxe a zona FIRM, salve uma captura de tela.
- Se cair na Zona A ou AE, pergunte-se: este edifício é insubstituível? Se existir uma alternativa na Zona X, olhe-a primeiro.
- Antes de assinar a LOI, obtenha o Certificado de Elevação do locador — ou encomende um você mesmo.
- Leve a zona e a elevação a um corretor de seguros. Inclua no custo total tanto o seguro contra inundações quanto a cobertura de interrupção de negócios.
- Coloque no contrato: quem contrata o seguro, cobertura mínima, alívio de aluguel por inatividade, a definição de força maior e a responsabilidade por danos na saída.
- Antes da temporada de tempestades: barreiras contra inundações, sacos de areia, subir as mercadorias do térreo, inspecionar a drenagem.
Uma zona de inundação não é um impeditivo. Mas as contas do seguro e a redação do contrato têm de estar resolvidas antes da LOI — negociar depois de assinar é tarde demais.
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.