Aqui está meu veredito de cara: a alta temporada 2026 começou em maio, não em outubro.
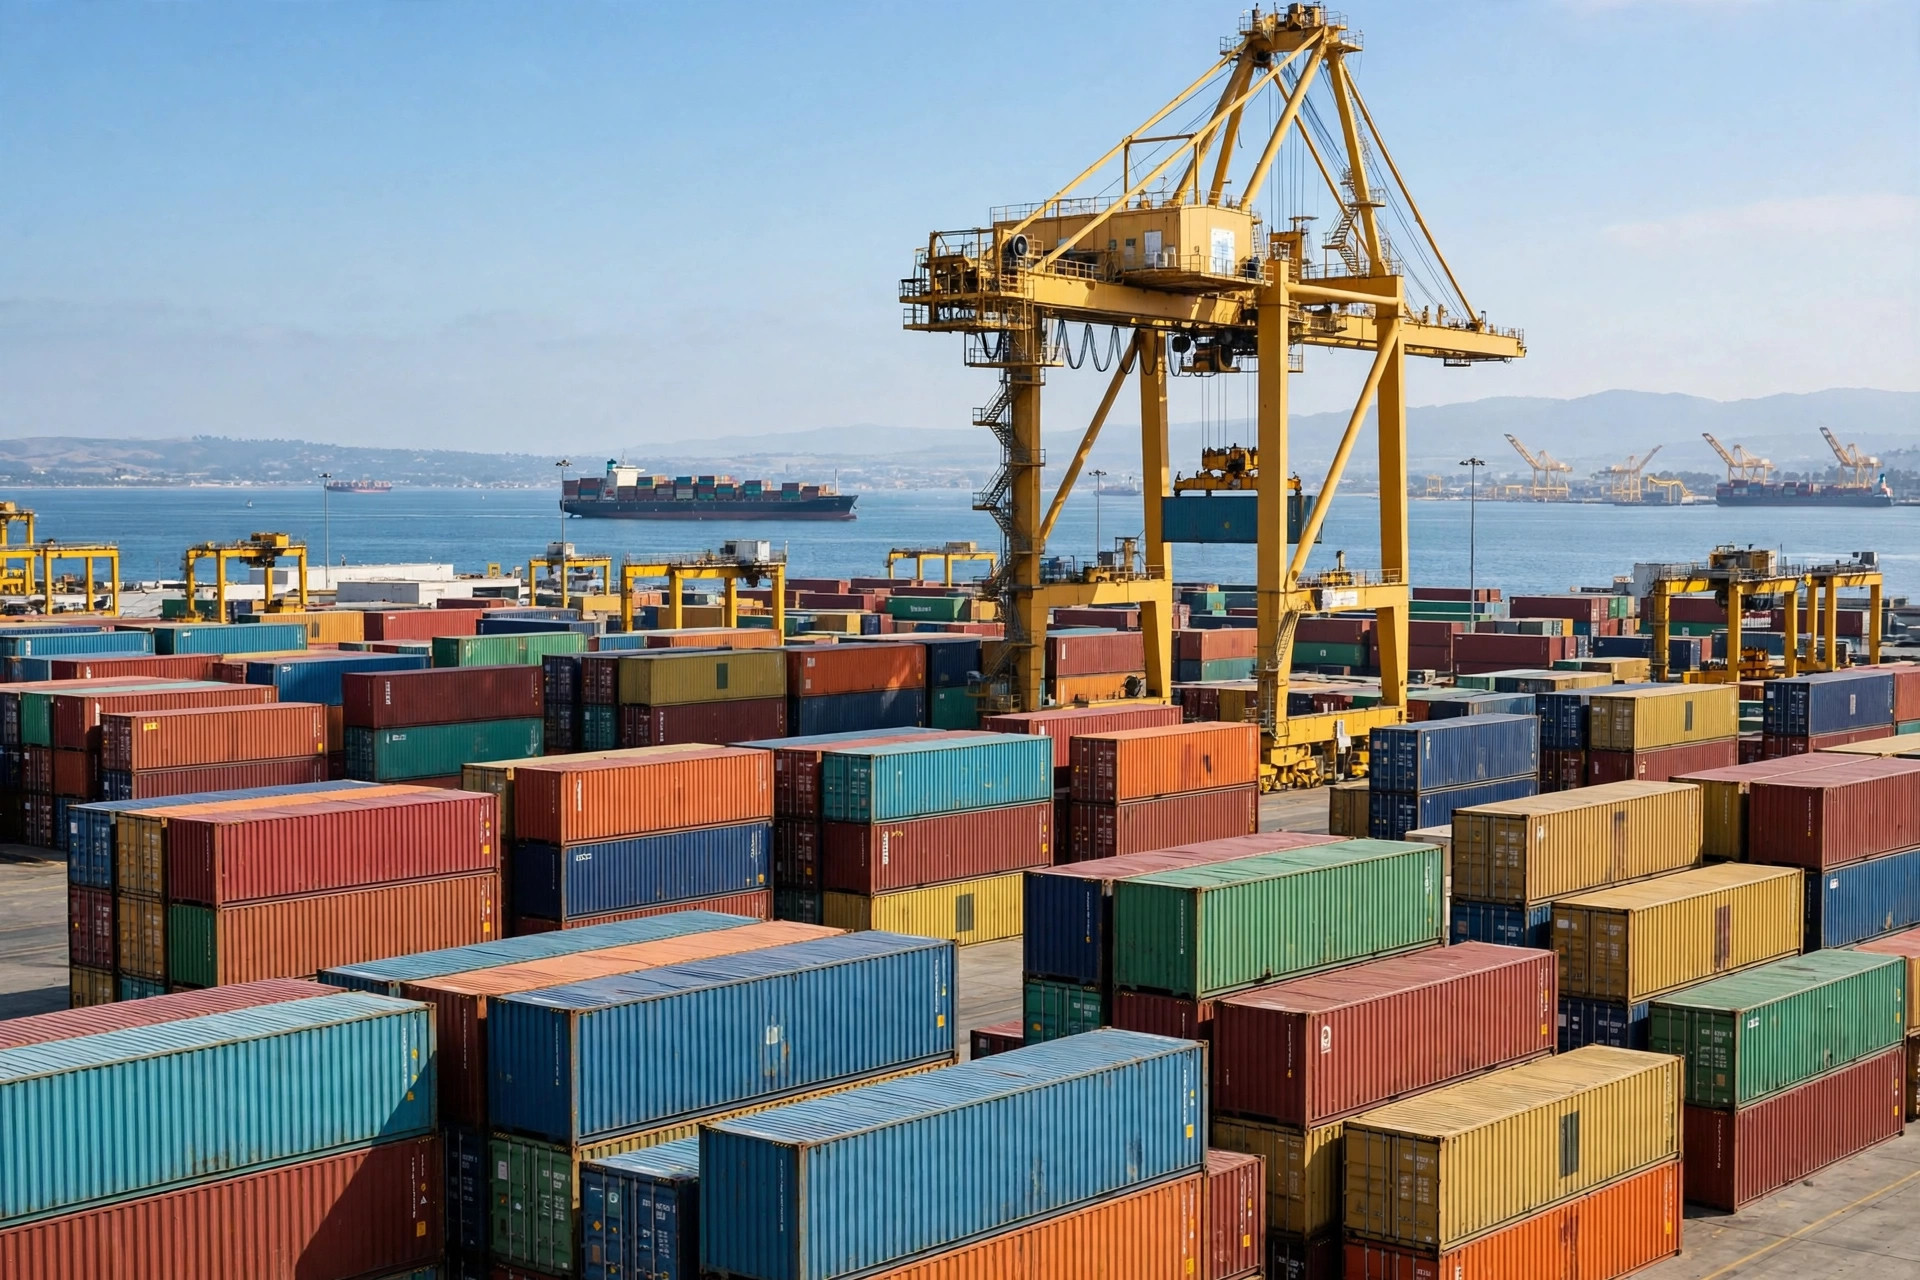
Não é exagero. As importações americanas de contêineres atingiram 2.6 million TEU em agosto, alta de 3.3% ano a ano — o terceiro mês mais alto já registrado, segundo o relatório mensal de transporte marítimo da Descartes via Transport Topics. O Porto de Los Angeles movimentou 955,907 TEU em agosto, e o período de junho a agosto passou de 2.9 million TEU, os três meses mais movimentados da história do porto. Ao lado, Long Beach movimentou 919,992 TEU em agosto, alta de 2% — seu quinto melhor mês de todos os tempos.
Há dois lados nisso. Sim, o volume é real. Mas boa parte dessa carga deveria ter chegado em setembro e outubro.
Por que tudo chegou mais cedo
Em maio, as importações carregadas pelos portos da costa oeste americana dispararam 19.8% ano a ano, segundo a Sea Intelligence. Por que maio? Porque os importadores corriam contra um prazo: 24 de julho, a data definitiva de uma nova rodada de tarifas permanentes. Os tribunais tinham derrubado um lote anterior de políticas tarifárias, tarifas de substituição vieram depois, e ninguém queria ser o importador cujo contêiner chegasse um dia atrasado e pagasse a tarifa mais alta. Fantasias de Halloween, decoração de Ação de Graças, presentes de Natal — a carga que antes chegava em agosto e setembro foi empilhada em Los Angeles e Long Beach em maio e junho.
Em resumo, o "pico antecipado" deste ano não é um boom de consumo. É o calendário das tarifas embaralhando o ritmo. Os varejistas importaram tanto quanto sempre; apenas transferiram a segunda metade do ano para o armazém mais cedo. A National Retail Federation agora espera que setembro seja o mês de importação mais movimentado do ano nos principais portos americanos — 2.31 million TEU, alta de 9.6% — o que significa que o pico tradicional de outubro pode ser pouco mais que a cauda deste ano.
Eu já vi esse filme antes. A "vantagem" geralmente vira o buraco em que você cai.
A economia das tarifas virou aluguel de armazém
No fim de junho, visitei o armazém de um cliente em Ontario — artigos para casa, vende na Amazon e no próprio site. O gerente de operações apontou corredores tão lotados que não dava para andar: "Trouxemos três meses de estoque em maio. Nossa carga de novembro está sentada nos espaços de junho."
Não é piada. O prédio dele lotou em meados de junho, e ele teve de alugar um espaço de overflow de curto prazo em Fontana. O espaço de curto prazo se aluga com um ágio alto sobre um contrato a prazo — e com o estoque dividido entre dois prédios, os separadores andavam mais e os erros de picking aumentaram. Pior foi o tempo de permanência: cada dia extra que um contêiner passa no porto ou no pátio é dinheiro.
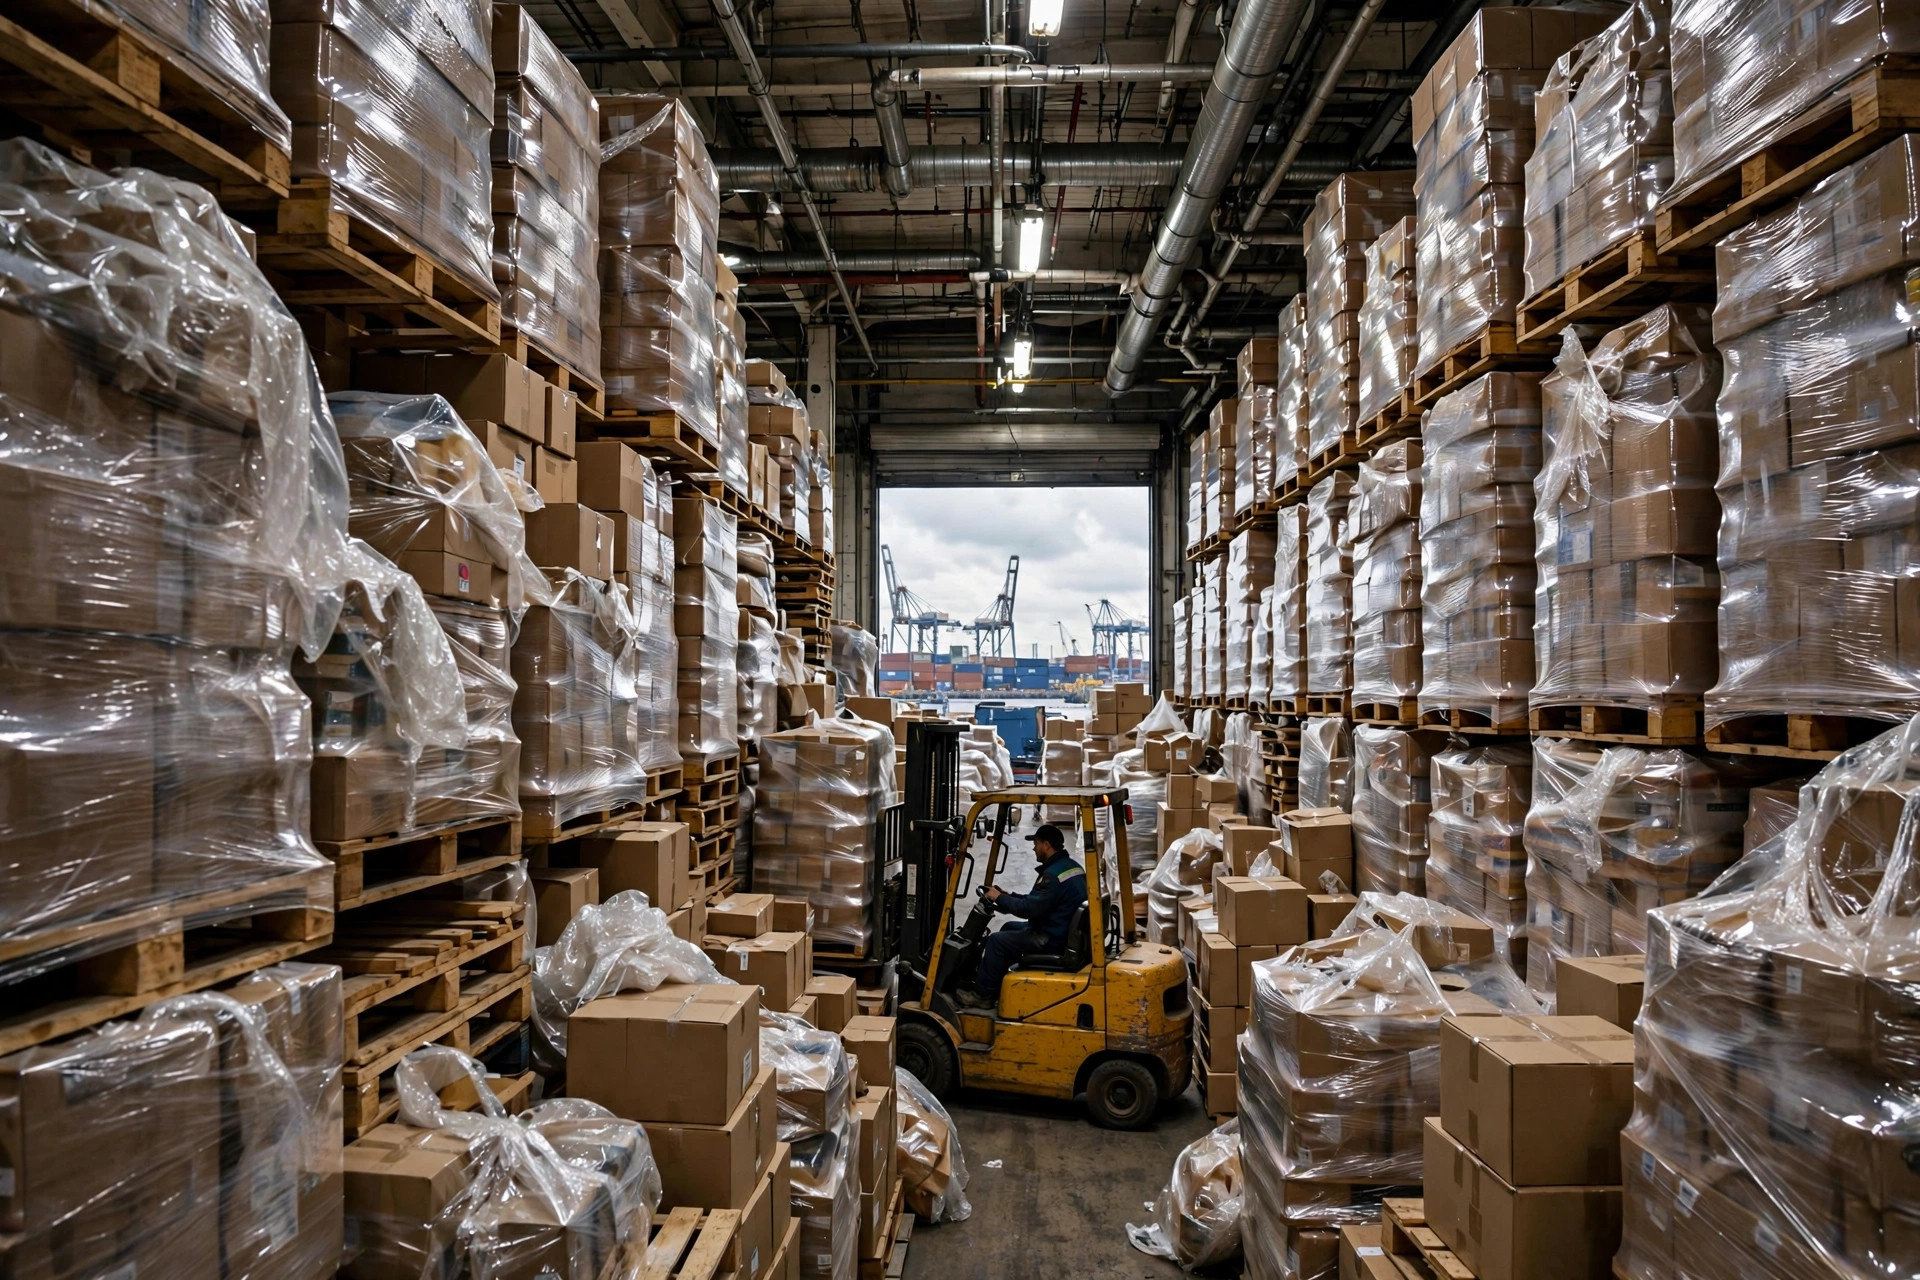
Um amigo que opera um 3PL perto de Long Beach me contou a mesma história do outro lado no início de agosto: seus agendamentos de desova estavam reservados com duas semanas de antecedência, clientes gritando, equipes em hora extra — mas não havia onde colocar a carga. "Não é que a carga não consiga entrar", ele disse. "É que, uma vez dentro, não tem para onde ir. Todo mundo está esperando outubro, mas a carga de outubro chegou em junho."
Toda estratégia tem um preço. Este é o trade-off que revisei com aquele cliente de Ontario:
| Ritmo normal de reposição | Antecipado 2–3 meses | |
|---|---|---|
| Custo tarifário | Paga a nova tarifa integral | Evita o prazo, economiza uma parte |
| Custo de armazenagem | O espaço existente basta | Overflow a tarifas de curto prazo com ágio |
| Caixa imobilizado | Gira com o ciclo de vendas | Meses de estoque pagos adiantado |
| Flexibilidade | Repor conforme necessário | Estilos e quantidades travados cedo; vendas lentas viram estoque morto |
(Modelo ilustrativo para mostrar as magnitudes — rode seus próprios números.)
Antecipar economiza tarifas e devora seu fluxo de caixa e seu espaço. Esse é o maior trade-off deste ano: as tarifas são um imposto visível; o espaço de armazém e o fluxo de caixa são invisíveis. A maioria só fez as contas do primeiro.
Os portos estão em alta. Então por que não os caminhões?
Aqui vai a leitura contrária: volume portuário recorde não significa demanda recorde de transporte rodoviário.
James Roe, que lidera a análise de transporte marítimo e logística na AlixPartners, foi direto no início de outubro: os varejistas anteciparam o estoque de fim de ano, e ele "aparece nos portos, mas ainda não na rodovia". O recorde de 2.6 million TEU de agosto não se traduziu em demanda de dry van — a carga está parada nos armazéns, não rodando como pedidos rodoviários. A confiança do consumidor está na mínima de oito meses, e a demanda de frete do interior simplesmente não acompanhou os portos.
Isso não significa que o transporte esteja bem. A atualização de setembro do mercado da América do Norte da Maersk foi clara: o mercado americano de drayage está se apertando — escassez de chassis, menos motoristas qualificados — e a pressão dura por toda a alta temporada. Em português claro: tirar uma caixa do porto está ficando mais difícil, e quando você consegue um caminhão, não é barato.
Vi gente demais errando essa conta: "carga no porto" não é "carga no armazém". Não este ano. Cada semana extra de permanência é uma semana a menos de temporada de vendas. Entre o porto e o armazém há um gargalo de última milha que ninguém orçou.
Três coisas que os 3PLs e embarcadores devem fazer agora
Primeiro, garanta capacidade de overflow agora, não em outubro. Espaço de curto prazo, armazenagem compartilhada, termos de overflow com seu 3PL atual — negocie hoje e você ainda tem poder de barganha; negocie depois de lotar e o preço será o que eles disserem. A vacância de armazéns no Inland Empire atingiu 8.5% no Q2, máxima de 15 anos segundo a CoStar, então há espaço. O truque é se mover antes dos outros.
Segundo, garanta mão de obra com 6–8 semanas de antecedência. Os temporários de pico não acabam em outubro; já estão comprometidos em agosto. A antecipação puxou sua carga de recebimento, desova e endereçamento dois meses inteiros para frente — seu plano de pessoal tem de se mover junto. Não comece a recrutar quando a desova já estiver reservada com duas semanas de antecedência.
Terceiro, reserve drayage com antecedência em vez de correr atrás de caminhões. Apresente à sua transportadora o plano de puxada de outubro–dezembro agora, e priorize a carga de alto giro. Chassis e motoristas são o elo mais apertado deste ano; o drayage no mercado spot será caro, lento, ou os dois.
O momento mais perigoso não é a alta temporada — é o próximo Q1
Uma última palavra de alerta, e é o que mais me preocupa: o risco real da antecipação não é esta alta temporada. É o primeiro trimestre do ano que vem.
Volume antecipado significa demanda antecipada. Se as vendas de fim de ano não superarem as expectativas, a carga antecipada não gira, e o Q1 vira um exercício de queima de estoque. O que você economizou em tarifas sai de volta como descontos — e o dono do armazém não vai oferecer desconto.
Enquanto sua carga faz fila no porto, seu caixa também faz fila. Este ano não é ganho por quem importou primeiro. É ganho por quem tiver fluxo de caixa e espaço para sobreviver à aposta.
Por Lao Mi, Veterano da cadeia de suprimentos (20 anos)
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.