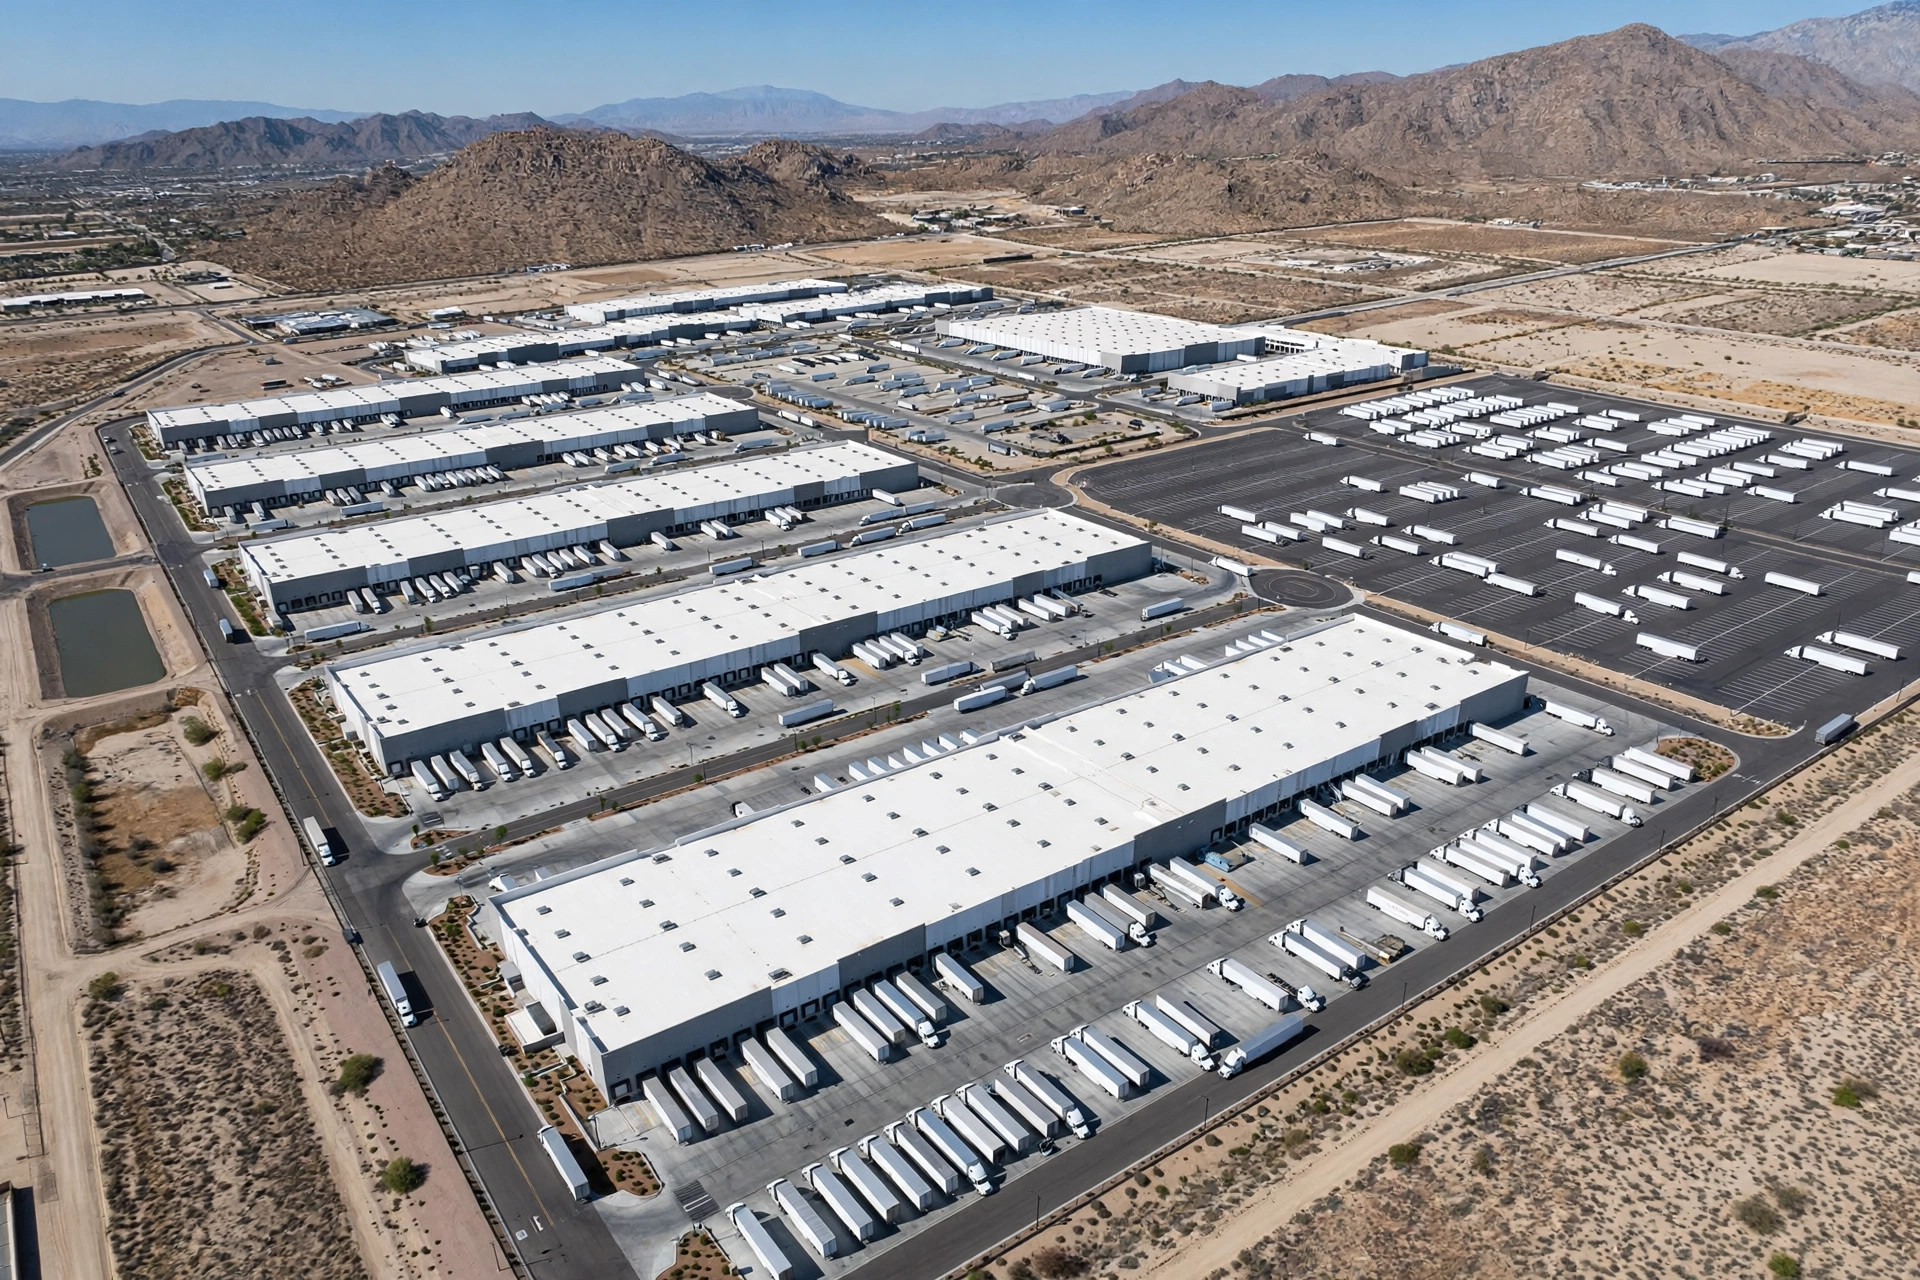
Temos um cliente que assinou 80,000 pés quadrados em Fontana, no Inland Empire, lá em 2021, um contrato de cinco anos até o fim de 2026. Era um mercado de locadores de manual — aluguel no pico, aumentos anuais de 3% fixados em pedra, e quando ele pediu carência, o locador apenas sorriu. Este ano, entrando na negociação de renovação, ele levava debaixo do braço o relatório Q3 2026 da Kidder Mathews sobre o segmento industrial do Inland Empire: vacância direta de 7.1%, aluguel pedido médio de $0.99 por pé quadrado por mês NNN. O tom do locador era notavelmente diferente. As coisas mudam, pessoal — e no leasing de armazéns esse ditado é literalmente verdade.
A mão que você tem no Q3 2026
Negociação é um jogo de informação, então vamos pôr os números públicos na mesa primeiro. Relatório Q3 2026 da Kidder Mathews (dados até o fim de setembro, fonte CoStar): a vacância industrial direta do IE foi de 7.1%, abaixo dos 7.5% do Q2 e dos 7.4% de um ano antes. Contando espaço em sublocação, a vacância total foi de 8.3%. O aluguel pedido direto médio ficou em $0.99/SF/mês em base triple-net (NNN) — um centavo acima dos $0.98 do Q2, mas cerca de 3% abaixo dos $1.02 do Q3 2025.
Tradução: o mercado favorece os locatários, mas está se estabilizando. A corretora SoCal Industrial Group acertou em cheio — «favorável ao locatário, mas se estabilizando». Os aluguéis saíram do pico, mas a vacância está caindo de 7.5% para 7.1%, o que significa que a nova oferta está sendo absorvida. Se você está esperando «mais uma queda» para acertar o fundo, pense duas vezes: o que você espera pode ser estabilização, não um colapso.
Um número que passa despercebido: os locatários alugaram 9.2 milhões de pés quadrados no Q3, cerca de 45 milhões de pés quadrados no acumulado do ano — queda de 21% ano contra ano. A demanda não está aquecida, mas só Perris movimentou 2.6 milhões de pés quadrados em um único trimestre e Ontario fez 1.85 milhões. Bons prédios em bons submercados continuam sendo disputados. Um mercado de locatários não significa que cada armazém se negocie com facilidade; os locadores em submercados quentes continuam firmes.
Leste vs. oeste no Inland Empire: $1.05 vs. $0.93 — o que o spread realmente compra
O IE não é um mercado só. A Kidder o divide em dois grupos: o Oeste (Ontario, Fontana, Chino e vizinhos) teve média de $1.05 pedidos, o Leste (Perris, Moreno Valley, Redlands e vizinhos) $0.93. Essa diferença de $0.12 num prédio de 100,000 pés quadrados é $12,000 por mês, $144,000 por ano. Parece dinheiro fácil — mas quem já vendeu serviços 3PL sabe que aluguel barato costuma chegar com uma conta cara anexada.
Outro cliente passou duas semanas inteiras no início de 2026 escolhendo entre Perris e Ontario para um prédio de distribuição de 120,000 pés quadrados. O Leste economizava cerca de $170,000 por ano em aluguel — mas a quilometragem diária extra, as horas de motorista e o risco de congestionamento na alta temporada na 91 recuperavam cerca de metade. O fator maior foi a mão de obra: o corredor Ontario/Fontana tem o pool de mão de obra logística mais denso do IE, o que significa contratação mais rápida, reposições mais rápidas, ramp-ups mais rápidos na alta temporada. O Leste não é incontratável; é só mais fino, e quando a mão de obra temporária aperta na alta temporada, os prêmios salariais e a rotatividade comem a economia de aluguel. Pegue cotações ao vivo do mercado local de trabalho — não precifique o contrato deste ano com os dados salariais do ano passado.
Meu conselho: construa a seleção de local como um modelo de custo total, não como uma tabela de comparação de aluguéis. O aluguel é só a primeira linha. Abaixo vão: quilometragem até os portos de LA/Long Beach e sua base de clientes, disponibilidade e custo de mão de obra, risco de congestionamento nas rodovias para seus compromissos de entrega, e o prédio em si — número de docas, profundidade do pátio, altura livre. O Leste combina com carga insensível ao tempo de trânsito, pesada em armazenagem e de giro lento. O Oeste custa mais, mas fica mais perto dos portos e do centro populacional — certo para distribuição de alta velocidade. Não há resposta padrão, só um P&L totalmente carregado.
Vale notar: o spread por submercado da Kidder é ainda mais amplo que a divisão leste-oeste — de $0.85 em Redlands e San Jacinto até $1.30 em Beaumont. Beaumont não é caro por ser perto dos portos; é caro porque a região pende para produtos big-box mais novos. Então leve seus comparáveis de aluguel à granularidade de submercado. Entre numa negociação em Ontario citando a média de todo o IE e o locador saberá que você não fez a lição de casa.
A janela de negociação 2026 do Inland Empire: o que os locadores cederão, e o que não
Vacância acima de 7% põe três coisas de volta na mesa: carência, verbas de benfeitorias do locatário (TI) e escalonamentos de aluguel. Cláusulas que os locadores não discutiam em 2021 agora são discutíveis. Mas entenda a lógica do locador: eles estão avaliando seu prazo de locação e seu crédito. Um locatário assinando cinco anos ou mais com forte garantia da matriz negocia em outra liga que um locatário de curto prazo de três anos. Não agite «alta vacância de mercado» na frente de um locador com um prédio disputado — a resposta provável é «então vá olhar o Leste».
Há também um terreno de caça específico de 2026 no IE: espaço em sublocação. A vacância total de 8.3% inclui disponibilidades de sublocação, o que significa que locatários estão comercializando discretamente espaço de curto prazo. Sublocações costumam ter bom preço e se mover rápido — bom para 3PLs que precisam crescer rápido ou querem flexibilidade de prazo. Mas faça a diligência primeiro: verifique o prazo restante do contrato principal, como o direito de consentimento do locador está redigido na cláusula de sublocação, e se as benfeitorias e o equipamento do locatário que sai são transferidos. Uma pechincha só é pechincha depois da diligência — não herde um contrato residual de 14 meses para economizar alguns centavos.
Da próxima vez que estiver à mesa, faça estas três perguntas
Um: «O que estão oferecendo agora em carência e TI?» — Não concorra contra você mesmo. Deixe o locador abrir, e os 7% de vacância são sua alavanca.
Dois: «Podemos baixar o aumento anual para menos de 3%, e sobre o que o escalonamento é composto?» — Escalonamentos são juros compostos. Num prazo de cinco anos, a diferença entre 3% e 2% é maior do que parece.
Três: «Como estão redigidos os direitos de sublocação e rescisão antecipada, e o custo padrão tem teto?» — Ninguém lê esta cláusula num mercado aquecido. Quando o mercado vira, é o salva-vidas. O que 2026 no IE nos ensinou: um aluguel não termina quando é assinado — negocie sua saída antes de entrar.
Por Susan, Diretora de Vendas 3PL
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.