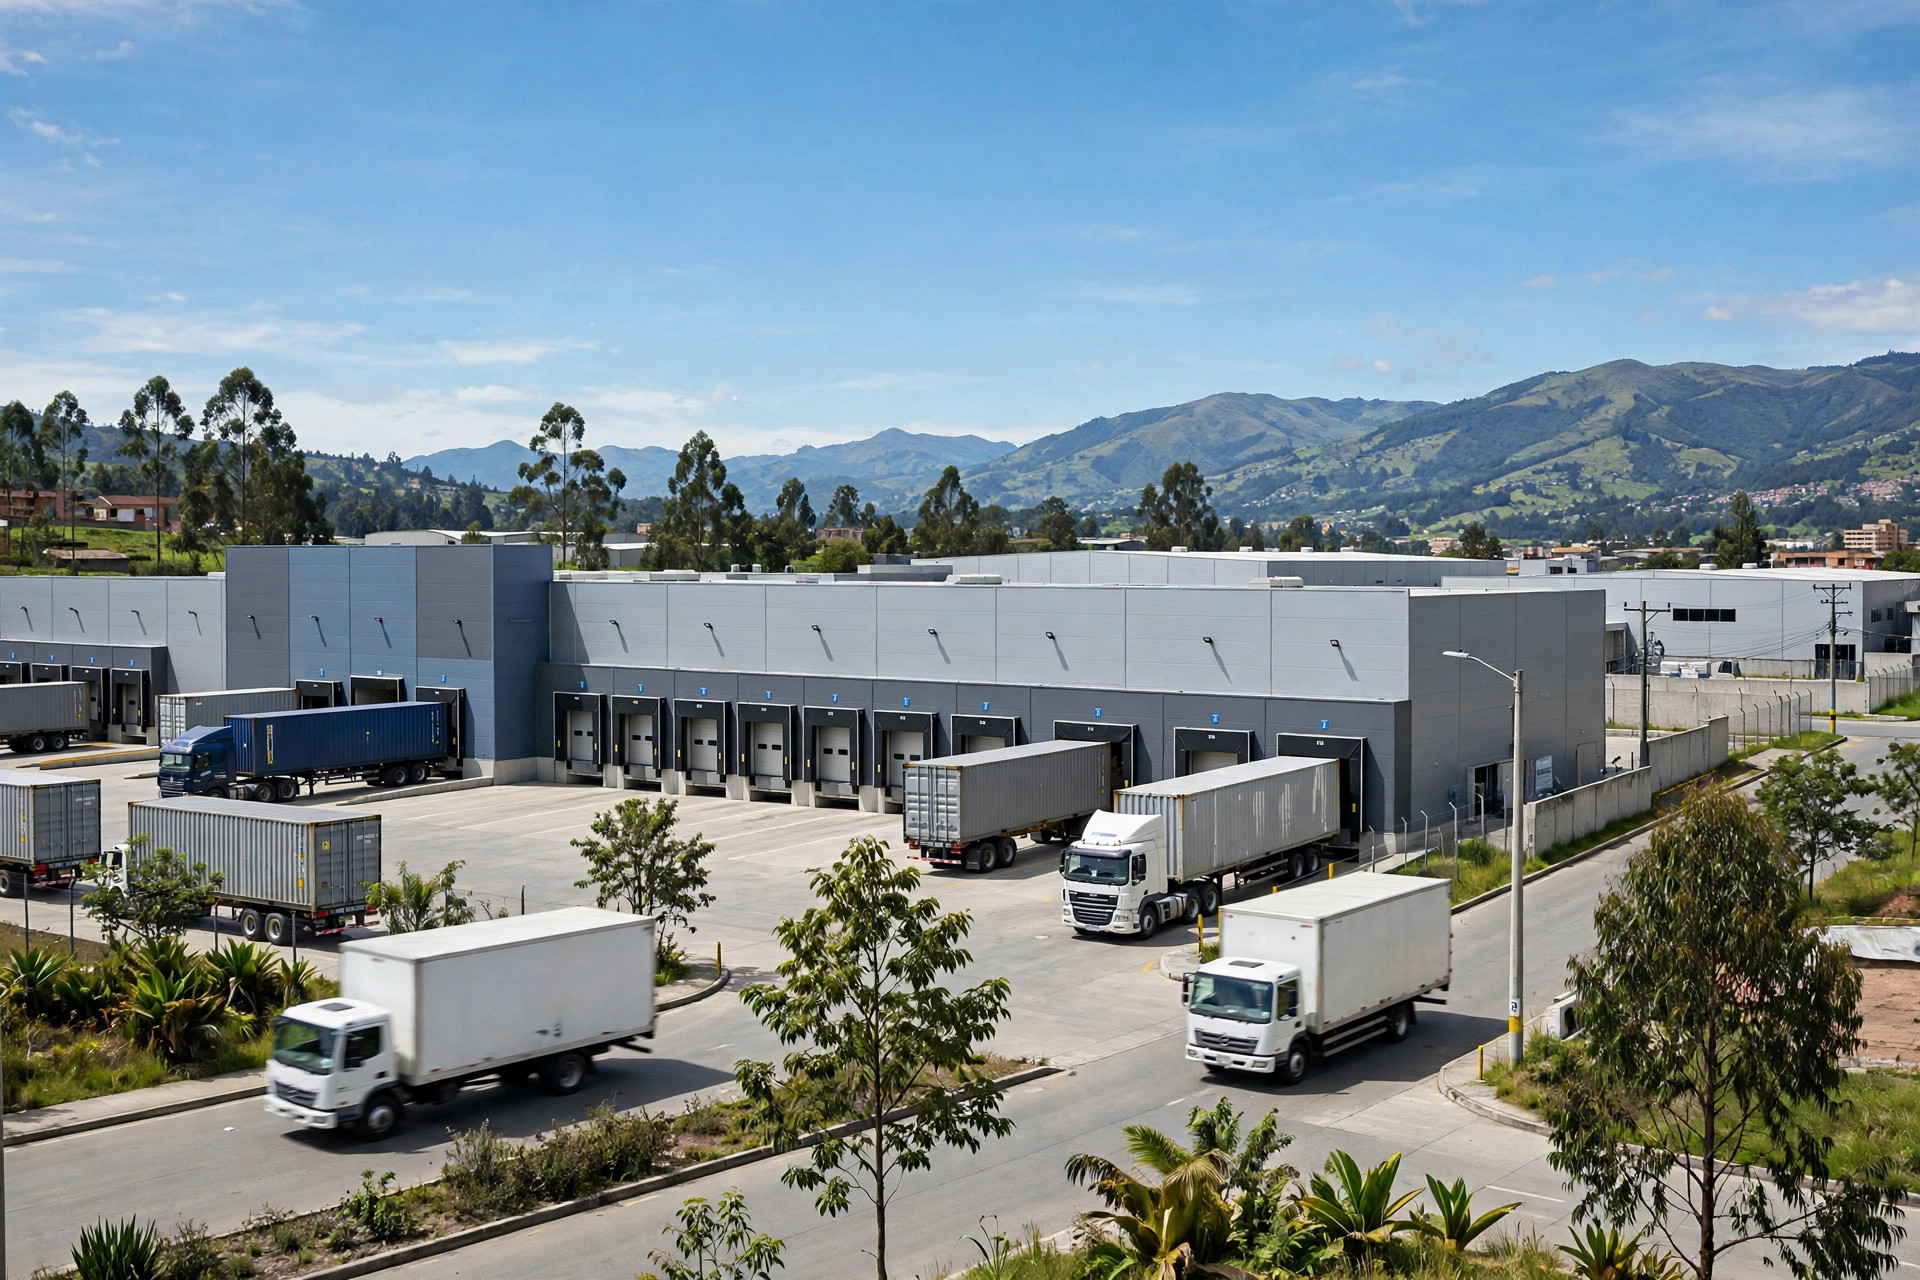
Temos um cliente —um vendedor de acessórios 3C sediado em Shenzhen— que entrou no mercado brasileiro de locação de armazéns em novembro passado, buscando 8,000 metros quadrados perto de São Paulo para um armazém de fulfillment local. Eu disse: claro, conheço Guarulhos bem. Uma semana depois ele me encaminhou a cotação do corretor: um armazém Classe-A em Guarulhos a R$42 por metro quadrado por mês. Ele ficou atônito. «Susan, isso é mais que o dobro do que pago em Shenzhen. Os proprietários brasileiros estão roubando as pessoas?»
Eu disse a ele: segura a indignação. O mercado brasileiro de locação de armazéns em 2026 não funciona do jeito que você espera. Se o dinheiro vale a pena gastar, onde gastar, e como negociar o contrato —vamos linha por linha.
O mercado brasileiro de locação de armazéns em 2026: 3.89% de vacância — os proprietários mandam
Começando pela pesquisa do 2º tri de 2026. A Cushman & Wakefield reporta que a vacância logística do estado de São Paulo caiu para 3.89%, mínima histórica, com aluguel pedido médio de R$32.37 por m² por mês. A leitura da Newmark para o mesmo trimestre: R$33.70 por m² por mês, máxima histórica. Então a faixa de «R$32–42 por metro quadrado» para espaço prime de armazéns brasileiros não é invenção — R$32 é a média estadual (os números das duas consultorias, lado a lado), R$42 é o que pedem os submercados top como Guarulhos (R$42.02).
A divisão por submercado é dramática: Atibaia com 0.4% de vacância, Barueri com 0.8%, Guarulhos com 1.7% —praticamente nada disponível. Cajamar (5.1%) e Campinas (4.5%) ainda oferecem opções. Embu está em 14.9%, a mais alta do estado —um bolso de preço, mas barato por um motivo, como vou explicar.
O crescimento dos aluguéis também é surpreendente: o relatório global de logística da Cushman de maio de 2026 apontou os aluguéis de São Paulo em alta de 36% ano contra ano, entre as mais acentuadas das Américas —a região está virando rápido para um mercado liderado pelos proprietários. Tradução: em 2026, quando você loca em São Paulo, é o proprietário —não você, caro cliente— quem tem a mão forte.
Na oferta: a Newmark reporta 188,000 m² entregues em São Paulo no 2º tri de 2026, com cerca de 1.4 million m² em construção. Mas com 3.89% de vacância, as entregas novas são pré-locadas praticamente na chegada. O melhor espaço nunca chega ao mercado aberto; circula dentro dos círculos internos de corretores e incorporadores.
O Rio é outra história: 12.2% de vacância, aluguel pedido médio de R$24.25 por m² por mês (Cushman, 2º tri de 2026), amplamente estável —mas polarizado. Os ativos prime de Pavuna pedem R$55 por m², mais caro que Guarulhos; a Zona Oeste marca 36.4% de vacância: barato porque ninguém quer.
O aluguel anunciado é a ponta do iceberg: como funcionam de verdade as cotações de armazéns no Brasil
De volta ao meu cliente de Shenzhen. Ele estava fixado nos R$42 anunciados. Depois de assinar mais de uma centena de contratos de armazém: o anúncio é a ponta do iceberg. Num contrato de locação de armazém brasileiro, o jogo real está debaixo d'água.
Primeiro, a estrutura é triple-net: o aluguel anunciado que você vê costuma ser só o aluguel líquido, com a taxa de condomínio (condomínio) e o imposto predial (IPTU) cobrados à parte. Muitos clientes levaram a cotação do corretor direto ao chefe para aprovação orçamentária, só para descobrir outra cobrança mensal na assinatura —e quanto mais novo o parque, maior esse número. Regra de negociação número um: pergunte sempre «este preço inclui condomínio e IPTU?» Consiga o número bruto antes de orçar.
Segundo, o reajuste. Prazos de cinco anos são padrão —a estrutura 3+2 (três anos fixos mais opção de renovação de dois anos)— com reajustes anuais indexados ao IGP-M ou ao IPCA. O IGP-M é notoriamente volátil, com picos passados de um único ano acima de 20% (dados da FGV). Se o seu contrato diz IGP-M ou IPCA é dinheiro de verdade. Meu conselho: empurre para o IPCA, com teto anual. Um cliente meu em Barueri assinou um contrato de cinco anos indexado ao IGP-M para economizar tempo; o reajuste doeu o bastante para ele me ligar só para desabafar.
Terceiro, carência e contribuições de obra. Com 3.89% de vacância, o aluguel anunciado mal se move —o gap entre pedido e transacionado costuma ser de 3–5%. Mas um proprietário que não cede no aluguel tem outras coisas a dar: 60–90 dias de carência, niveladoras de doca ou upgrades de sprinklers bancados pelo proprietário, opções de expansão e tetos de renovação no contrato. A tese contrária: num mercado de proprietários, o campo de batalha não é o aluguel —são as cláusulas.
Quarto, a comissão de corretagem. A convenção brasileira: o proprietário paga (normalmente um mês de aluguel); o inquilino não paga nada. Mas o corretor ganha no fechamento —ele é programado para fechar o negócio, não para apertar o preço por você. Em submercados apertados, o bom espaço (pense em Atibaia com 0.4% de vacância) nunca é listado publicamente. Acesso a pré-locações exige relacionamentos de longo prazo com corretores locais. Essa é a verdade interna do lado do inquilino.
Fazendo a conta da localização no mercado brasileiro de locação de armazéns 2026: Guarulhos vs. Campinas vs. Rio
Com mercado e mecânica cobertos: onde um vendedor chinês ou um 3PL deveria pôr um armazém? Aqui vai um placar construído com os dados do 2º tri de 2026 da Cushman:
| Submercado | Aluguel pedido (R$/m²/mês) | Vacância | Perfil da localização | Ideal para |
|---|---|---|---|---|
| Guarulhos | 42.02 | 1.7% | Junto ao aeroporto internacional de GRU, o mais próximo de São Paulo | E-commerce, fulfillment sensível ao tempo |
| Barueri | 36.86 | 0.8% | Portal oeste de São Paulo, parques Classe-A | Distribuição regional de marcas |
| Cajamar | 36.77 | 5.1% | Hub logístico, a maior absorção de 2026 | Grandes áreas, demanda estável de longo prazo |
| Campinas | 22.42 | 4.5% | ~100 km de São Paulo, o melhor custo-benefício | Sensível a custo, necessidades de velocidade moderadas |
| Rio Pavuna | 55.00 | 6.5% | O cluster logístico prime do Rio | Atender o mercado do Rio localmente |
| Média do Rio | 24.25 | 12.2% | Polarizado: o prime é caro, o remoto é barato | Entrar com cautela |
(Fonte: Cushman & Wakefield Brazil Industrial/Logistics Market Report, Q2 2026)
Como meu cliente de Shenzhen decidiu? 8,000 m²: Guarulhos a R$42 = R$336,000 por mês; Campinas a R$22.42 = cerca de R$179,000. São cerca de R$157,000 a menos por mês —quase R$1.88 million de economia por ano. Ele vende acessórios 3C a preços modestos sem promessa de entrega no dia seguinte, então Campinas venceu.
Mas Campinas fica a ~100 km de São Paulo, então um linehaul diário extra —combustível, horas de motorista, penalidade de prazo de entrega— entra no custo total. Segunda tese contrária: para vendedores de alto ticket que prometem entrega no mesmo dia em São Paulo, o caríssimo Guarulhos pode ser a opção de menor custo total. A conta da localização é sempre sobre custo total, nunca sobre a tarifa anunciada.
E o Rio? A menos que você atenda principalmente o mercado local do Rio, não persiga o Rio pelo «barato». R$24.25 parece 30% mais barato que São Paulo, mas a gravidade do consumo brasileiro está no Sudeste —você vai mandar caminhões a São Paulo todo dia e o linehaul vai comer a economia de aluguel. O espaço realmente barato do Rio se concentra na remota Zona Oeste (36.4% de vacância); a prime Pavuna pede R$55, mais que o submercado mais caro de São Paulo. No mercado brasileiro de locação de armazéns, «barato» e «bom custo-benefício» são duas coisas diferentes.
Depois Embu —14.9% de vacância, a mais alta do estado, um bolso de preço genuíno para inquilinos sem pressa: proprietários flexíveis, 90+ dias de carência, subsídios de obra na mesa. Mas vacância alta significa que o mercado votou com os pés —localização remota ou parques antigos. Pescar no fundo está bem; só não compre no meio da queda.
Uma nota fiscal: o novo IVA dual CBS/IBS do Brasil entra em transição em 2026 —coloque o repasse de tributos no contrato por escrito ou os novos tributos viram silenciosamente o seu custo. A lógica tributária por trás da seleção de site ganhou artigo próprio em 17 de outubro; este cobre só as condições do mercado de locação e os termos do contrato.
Manual de negociação: acerte isto antes de assinar
As negociações de armazéns no Brasil se resumem a quatro coisas:
Primeiro, negocie sempre o número bruto. Faça o proprietário abrir separadamente o aluguel líquido, o condomínio e o IPTU. A maioria das disputas começa com «achei que estava incluído».
Segundo, empurre para indexação pelo IPCA com teto. O IGP-M é volátil demais; um contrato sem teto é um cheque em branco.
Terceiro, fique de olho nos 1.4 million m² em construção. Pré-locar antes da entrega vence negociar depois —mais barato, mais opções. Fique perto de dois ou três corretores locais; o bom espaço é colocado internamente.
Quarto, negocie prazo e saída juntos. Numa estrutura 3+2, a opção de renovação, as multas por rescisão antecipada e o consentimento para sublocação decidem se você é flexível ou fica preso três anos depois. No primeiro ano fora de casa, a saída importa mais que o aluguel.
Da próxima vez que negociar, faça estas três perguntas:
- «Este preço inclui condomínio e IPTU? Qual índice move o reajuste anual —e há um teto?»
- «Quantos dias de carência? A opção de expansão e o teto de renovação podem entrar no contrato?»
- «Como são calculadas as multas por rescisão antecipada? A sublocação exige o consentimento por escrito do proprietário?»
Faça essas três, e o proprietário saberá que não é um novato. Quem conhece o jogo não economiza só no aluguel no Brasil.
Por Susan, Diretora Comercial 3PL
Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.