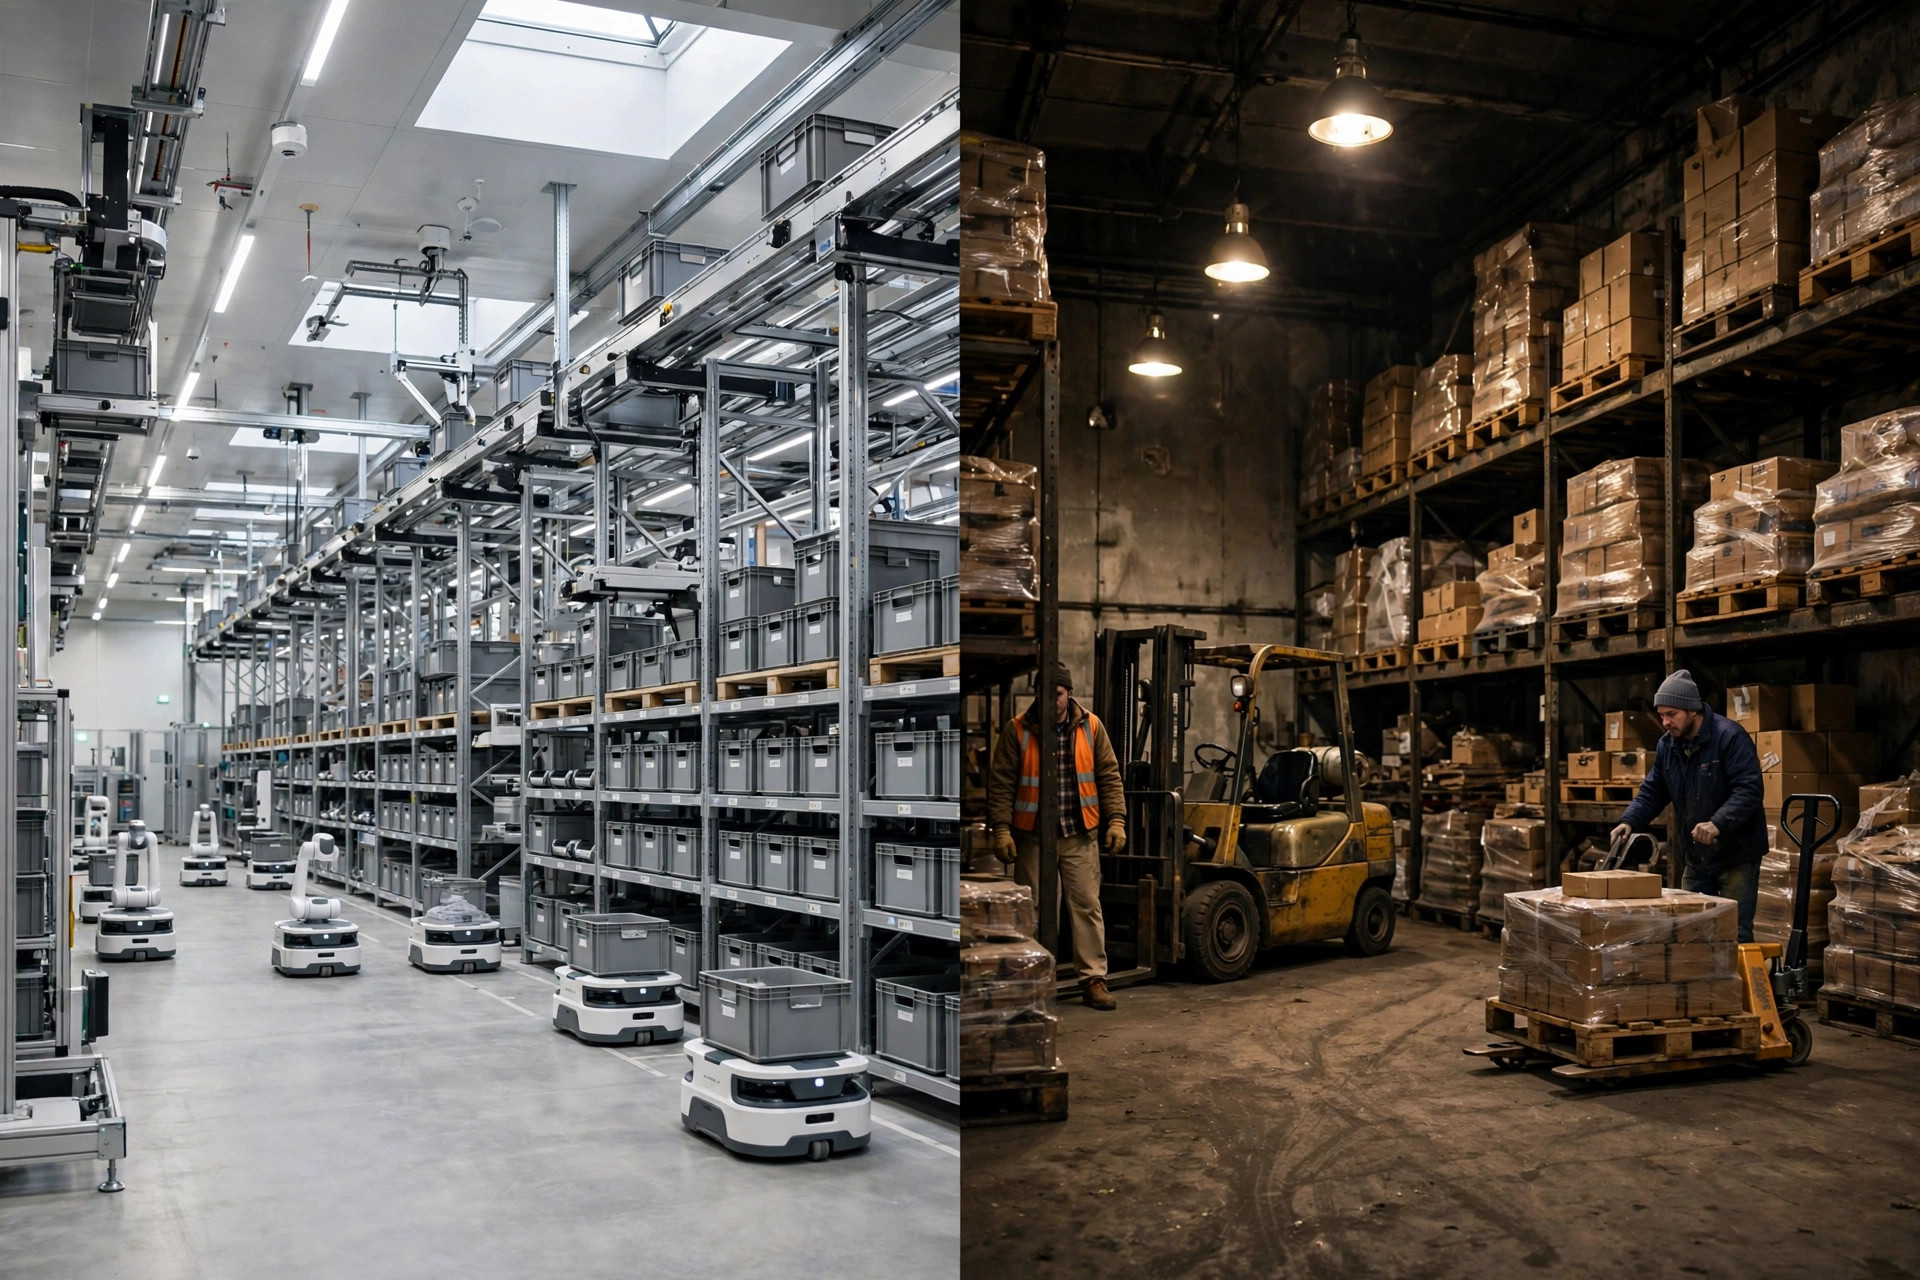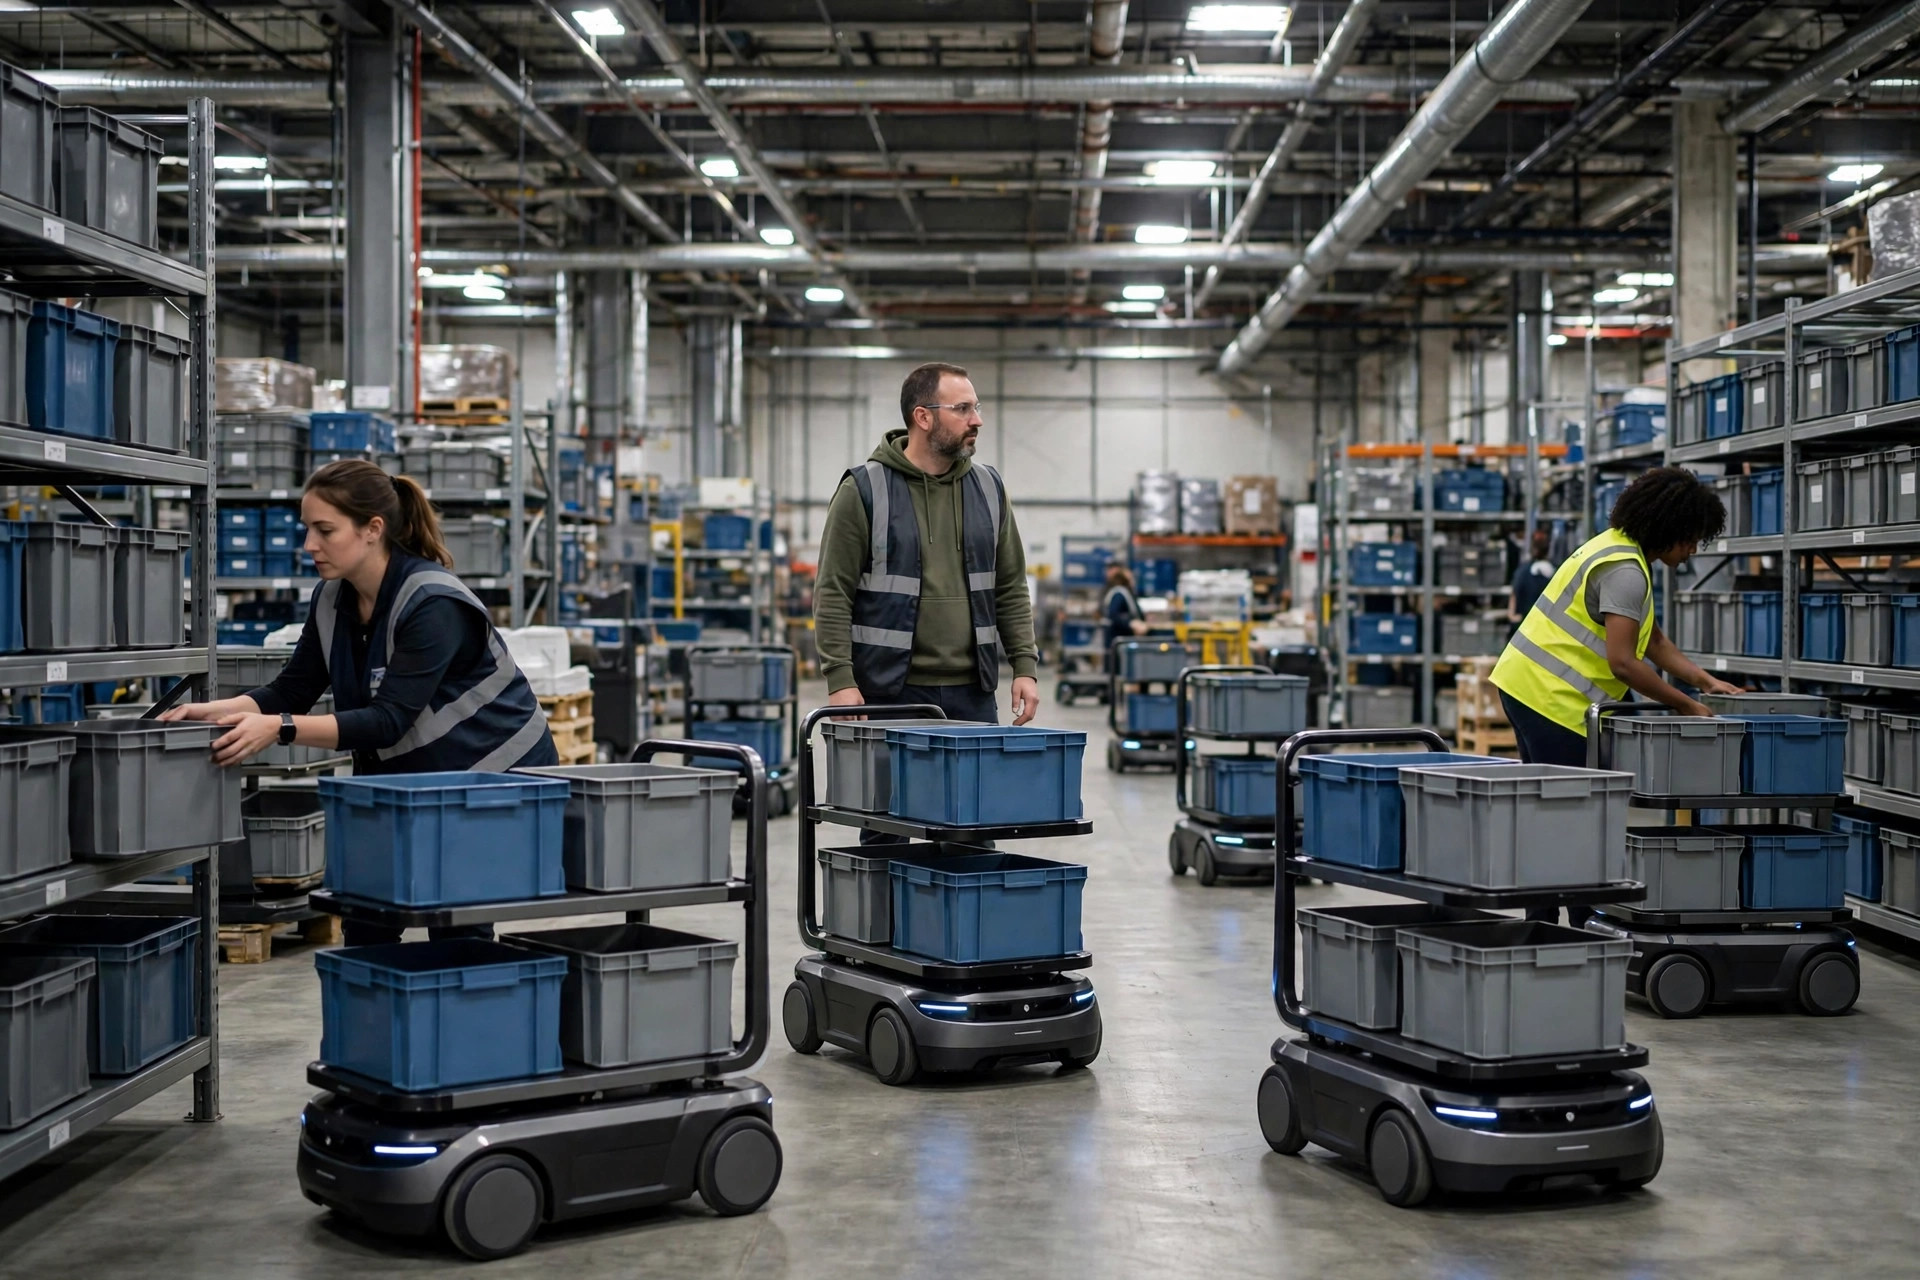
Se a história do ROI da IA em armazéns 2026 coubesse numa única frase, seria esta: este foi o ano em que a conversa migrou de "adotar IA ou não" para "a IA já implantada se pagou?". Em janeiro, os fornecedores ainda demonstravam humanoides e grandes modelos nas feiras; no meio do ano, quem assinava os cheques fazia todo mundo a mesma pergunta: o contrato do ano passado ainda faz sentido no balanço deste ano?
Os dados do ROI da IA em armazéns 2026: adoção em alta, satisfação estagnada
Segundo o Relatório Anual da Indústria 2025 da MHI e da Deloitte, 28% das organizações de cadeia de suprimentos já usavam IA, e outros 54% planejavam adotá-la em cinco anos: 82% combinados até 2029. Um ano depois, o Relatório Anual da Indústria MHI 2026 acrescentou nuances: entre mais de 500 líderes de cadeia de suprimentos, 27% já usam IA para automatizar decisões operacionais, 33% para previsão de demanda e otimização de estoque, e 30% para manutenção preditiva.
Um dado complementar merece atenção. Um estudo de 2025 da MHI, Peerless Research Group e The Robotics Group constatou que 48% das organizações usavam robôs em suas instalações — contra 23% três anos antes — e que 64% pagavam por modelos de robótica como serviço ou software como serviço. O hardware está entrando, e com ele uma nova forma de pagar.
Sobre o tamanho do mercado: a Interact Analysis avalia o mercado global de automação de armazéns em $29.6 billion em 2020, crescendo para $69 billion em 2025, com as implantações de robôs móveis subindo de pouco mais de 9,000 sites de clientes no fim de 2020 para mais de 53,000 no fim de 2025.
Mas a pesquisa Insight 2030 da DHL acrescenta uma nota sóbria: 73% dos executivos esperam depender mais de IA em cinco anos e 68% esperam maior dependência de robótica — mas apenas 44% de fato implantaram robôs em armazéns, e meros 34% dizem estar plenamente satisfeitos com sua robótica atual.
A adoção dobrou; a satisfação fica em um a cada três. A divergência mora nesse intervalo.
Vencedores do ROI da IA em armazéns 2026: três implantações com recibos
Exemplo um: DHL e Locus. A parceria começou em 2017. Em março de 2026, a DHL anunciou que sua frota de AMR Locus havia concluído sua bilionésima coleta: milhares de robôs em mais de 40 instalações gerenciadas pela DHL, do e-commerce à logística de saúde. Os números divulgados: aumentos de 30–180% nas unidades coletadas por hora, e redução de 80% no tempo de treinamento. Brian Gaunt, VP de digitalização da DHL Supply Chain, creditou não os robôs, mas a "software and data readiness" (prontidão de software e dados). Para dar escala: a Locus como empresa passou de 22,000 robôs, 8.5 billion coletas e 360 sites em outubro de 2026, segundo o relatório Mobile Robot Market da Interact Analysis — o bilhão da DHL é um capítulo de um livro maior.
Exemplo dois: Sequoia da Amazon. O sistema de orquestração de estoque com IA entrou em operação em Houston em outubro de 2023 e passou para o centro de fulfillment de nova geração da Amazon de 3.1 milhões de pés quadrados em Shreveport, Louisiana, inaugurado em setembro de 2024. Os números divulgados pela Amazon: a Sequoia identifica e armazena estoque 75% mais rápido e reduz o tempo de processamento de pedidos no centro de fulfillment em até 25%. Com mais de 750,000 robôs implantados em toda a rede, atendendo mais de 75% dos pedidos de clientes, o CEO Andy Jassy disse a analistas na chamada de resultados de fevereiro que a empresa já havia obtido "a significant amount of value" (uma quantidade significativa de valor) de suas inovações em robótica. A IA da Sequoia não substituiu ninguém — conteinerizou o estoque e o orquestrou. O elo menos glamouroso da cadeia.
O exemplo três é um contraexemplo: Berkshire Grey. Em julho de 2021, a empresa abriu capital via fusão SPAC a um valor empresarial de $2.2 billion, com $507 million em caixa e nenhuma dívida no balanço, segundo registros da SEC, tendo Walmart, Target e FedEx como clientes. A tecnologia não era o problema. Em 2024, a SoftBank a tirou do capital aberto por cerca de $375 million em dinheiro: $1.30 por ação. A mesma empresa, a mesma tecnologia, mais de 80% do valor perdido em três anos. A lição é sobre o modelo de negócio, não a engenharia: as propostas de IA full-stack de ativos pesados ainda não tinham modelo funcional de retorno em 2026.
Lado a lado, o padrão é legível:
| Cenário | Evidência pública (2026) | Estrutura de custos | Por que se pagou — ou se queimou |
|---|---|---|---|
| Coleta colaborativa com AMR (DHL × Locus) | 1B coletas; +30–180% unidades/hora; −80% tempo de treinamento | RaaS leve em ativos, escala sob demanda | Pagou: substituiu caminhadas, não trabalhadores; frotas se ajustam à alta temporada |
| Orquestração de entrada com IA (Amazon Sequoia) | Armazenagem de estoque 75% mais rápida; −25% tempo de processamento | Construído internamente, amortizado em escala | Pagou: IA embutida no processo, não um dispositivo isolado |
| Braços de separação com IA e separação por visão | 750K robôs atendendo mais de 75% dos pedidos | Amortizado em escala | Pagou: movimentos de alta repetição, operando 24/7 |
| Previsão de demanda e otimização de estoque | MHI 2026: 33% em uso, o maior de todos os usos de IA | Software puro | A lógica é válida, mas os resultados dependem da qualidade dos dados |
| IA agêntica para decisões autônomas | MHI 2026: apenas 27% | Software puro | Queimou: ainda na fase de "ousamos entregar decisões?" |
| Robótica full-stack de ativos pesados | Avaliação de $2.2B → compra privada por $375M | Alto capex, implantações longas | Queimou: tecnologia ok, modelo de negócio não comprovado |
| Robôs humanoides | DHL Trend Radar 8.0: tendência de longo prazo | Alto | Queimou: sem evidência de retorno em 2026 |
A leitura contraintuitiva, que os dados de 2026 confirmam em grande parte: a IA de armazém que se pagou mais rápido foi, em geral, a menos "com cara de IA". Coleta colaborativa, orquestração de entrada, braços de separação — todas fazendo o trabalho pouco glamouroso de cortar caminhadas desperdiçadas, conteinerizar estoque, identificar e separar. Os nomes mais barulhentos — decisão agêntica, humanoides — ainda queimavam caixa em validação. Os números da MHI 2026 traduzem a frase em aritmética: apenas 27% deixariam a IA tomar uma decisão operacional, enquanto um único operador registrava um bilhão de coletas.
Por que a divisão: três variáveis
Primeira, a estrutura de mão de obra. O chefe global de transformação digital da DHL, Tim Tetzlaff, foi direto com a CNBC: os centros de distribuição costumam ficar onde "it's very tough to find additional labor or even additional spaces just to build these warehouses" ("é muito difícil encontrar mão de obra adicional ou mesmo espaços adicionais só para construir esses armazéns"). O primeiro motor da automação não é que as pessoas sejam caras — é que não dá para contratar. Projetos que substituem trabalhadores que não existem se pagam rápido; os que substituem trabalhadores que já existem exigem contas bem mais finas.
Segunda, as fundações de dados. Um detalhe revelador no Insight 2030 da DHL: 91% dos entrevistados haviam instalado ou atualizado seu WMS nos últimos cinco anos, mas apenas pouco mais da metade usava um sistema de gestão de mão de obra — uma lacuna que o relatório diz que "could be limiting the ability to optimize scarce labor resources" ("poderia estar limitando a capacidade de otimizar os escassos recursos de mão de obra"). Somado à ênfase de Gaunt na prontidão de software e dados, a linha divisória do retorno em 2026 é clara: não o quão avançado é o modelo, mas se existem dados operacionais contínuos e utilizáveis.
Terceira, o modelo de pagamento. Com 64% das organizações em RaaS ou SaaS, segundo o estudo de 2025 da MHI, os robôs passaram de capex único para opex mensal. Em 2026, SoftBank e Symbotic formaram a joint venture GreenBox e assinaram cerca de $7.5 billion em contratos com clientes visando o mercado de armazém como serviço. A pergunta do retorno mudou de forma: de "quantos anos até o ponto de equilíbrio?" para "isso fecha a conta todo mês?".
Perspectivas 2027–2029: três linhas do tempo
O Logistics Trend Radar 8.0 da DHL, publicado em outubro de 2026, cita a IA agêntica entre suas tendências emergentes mais significativas — a IA passando de assistir pessoas a agir de forma independente, o que a DHL chama de "an era of autonomous and physical AI" ("uma era da IA autônoma e física"). Mas os dados de 2026 limitam a linha do tempo: apenas 34% estão plenamente satisfeitos com os robôs atuais, apenas 27% entregariam uma decisão operacional à IA. O campo de batalha de 2027–2028 será mais provavelmente a construção de confiança do que modelos mais inteligentes.
A segunda linha do tempo é o hardware. A Interact Analysis espera que as implantações de robôs móveis superem 53,000 sites no fim de 2025 — o hardware continua se espalhando, enquanto o valor migra para software e serviços.
A terceira é a ubiquidade. MHI e Deloitte projetam 82% de adoção de IA até 2029. Mas "adotado" não é "pago" — a divergência documentada por esta revisão do ROI da IA em armazéns 2026 provavelmente persistirá muito antes disso.
O que deixa uma pergunta aberta: se a maior lição de 2026 foi "primeiro dados, primeiro processos", o retorno mais rápido de 2027 pertencerá à IA mais chata de todas — aquela que limpa seus dados e organiza seus processos? A segunda metade da IA em armazéns pode pertencer não ao modelo mais inteligente, mas ao operador mais paciente.
Por Dr. Chen, pesquisador de cadeia de suprimentos Traduzido do inglês. Em caso de divergência, prevalece a versão em inglês.