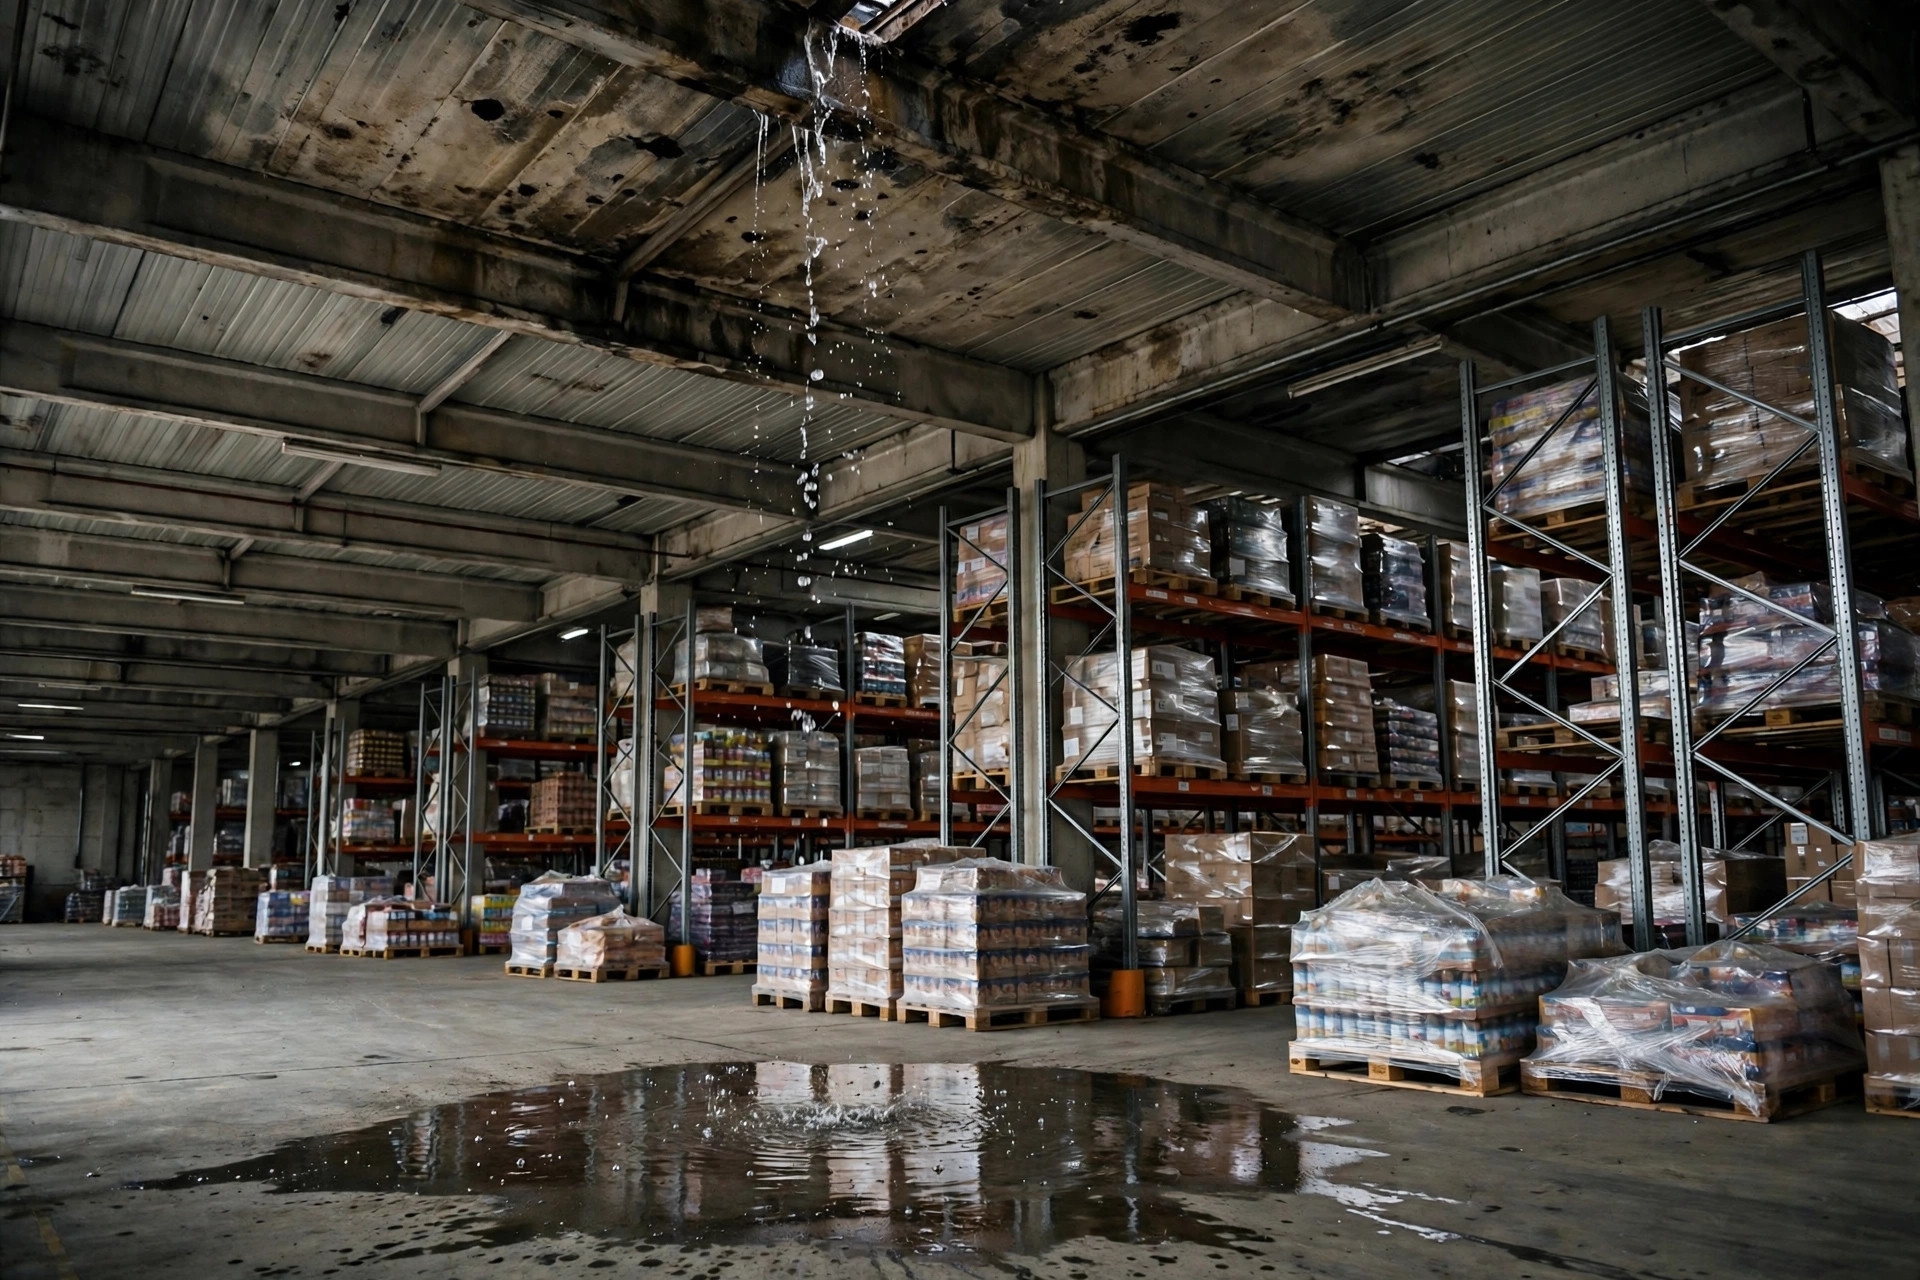
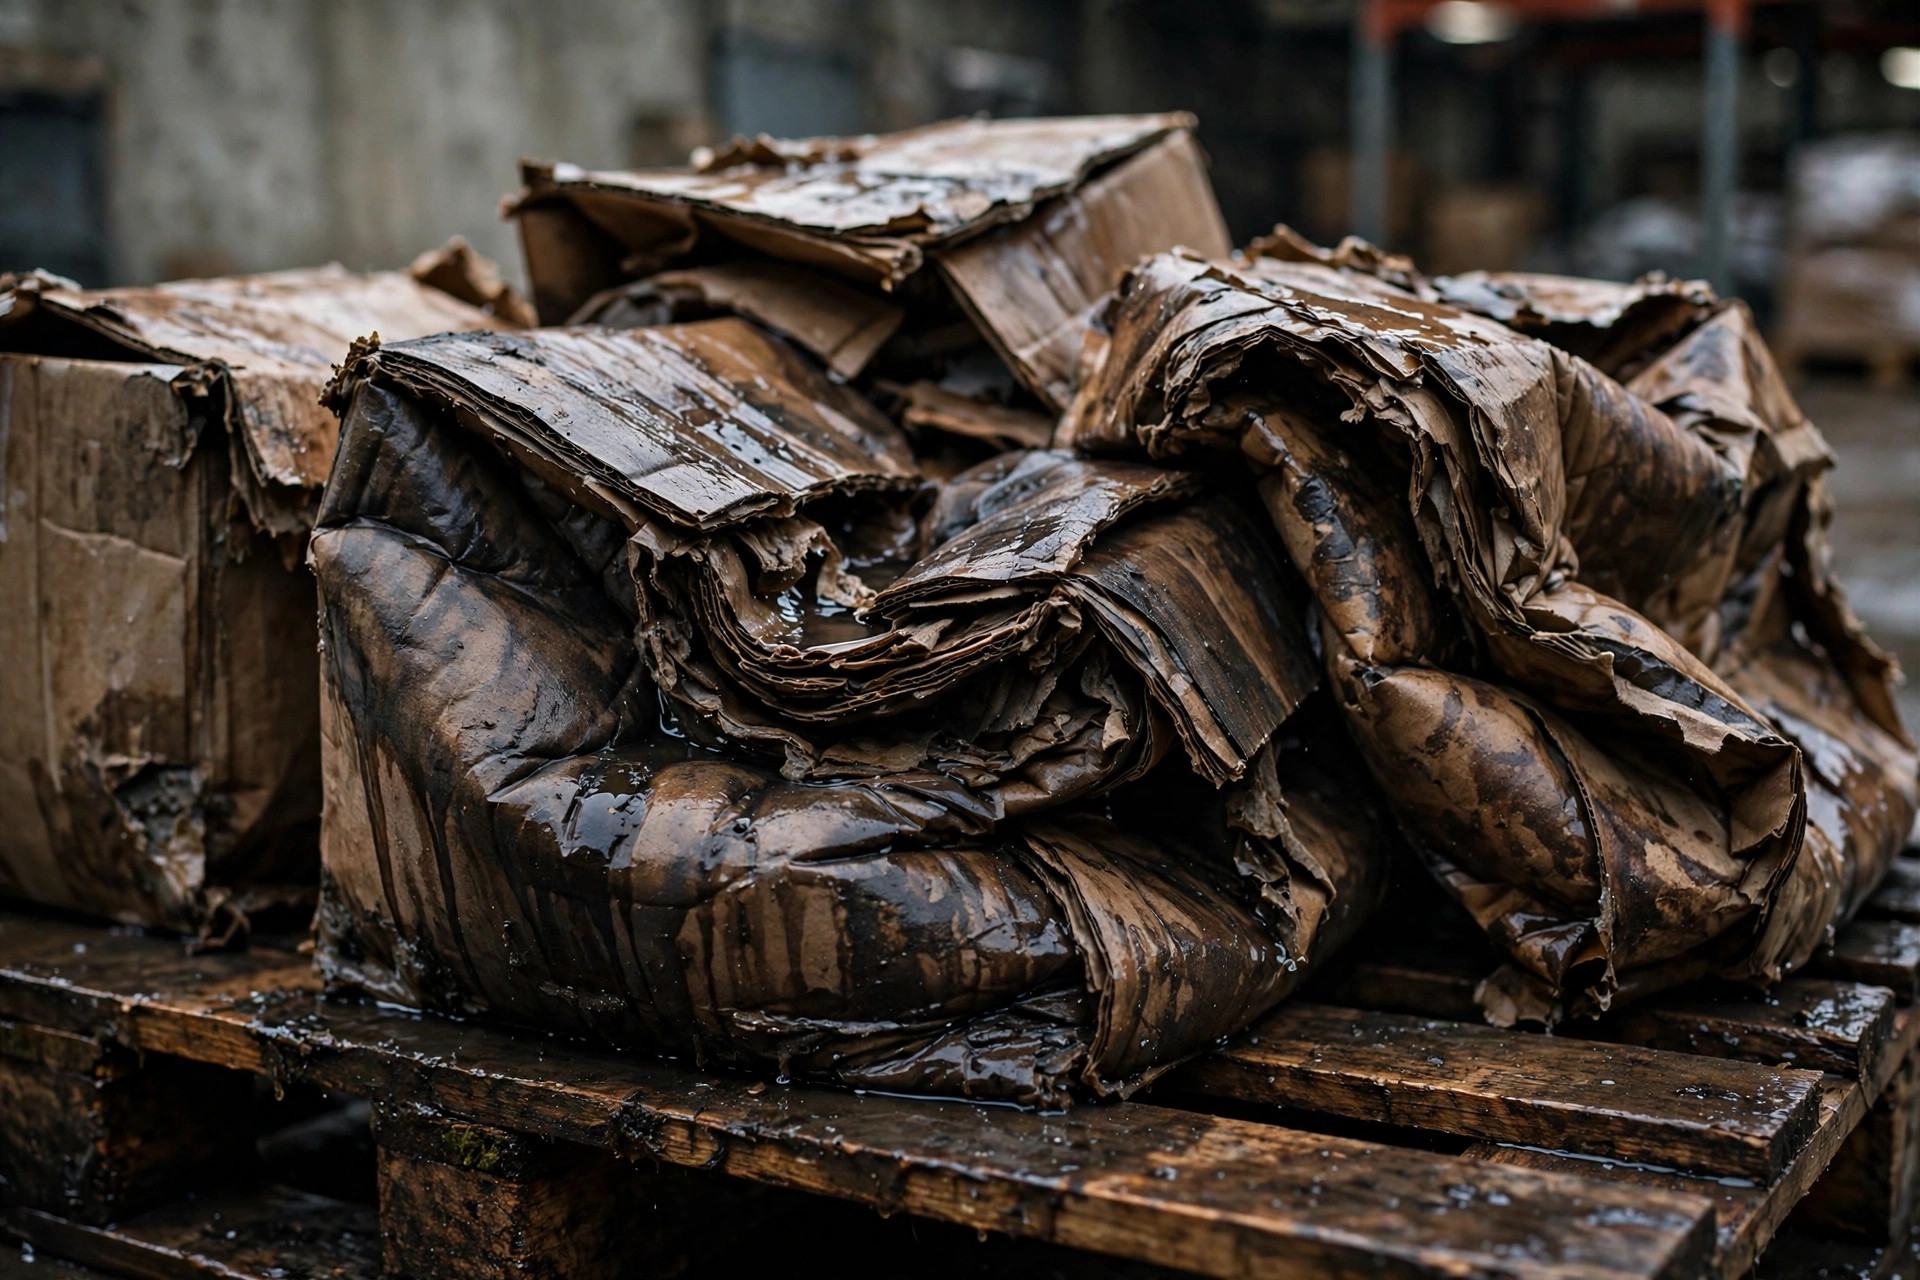
소형 가전을 취급하는 고객이 2023년 가을에 Fontana의 3PL 창고에 공간을 빌렸다. 10월에 큰 폭풍이 왔다. 지붕 배수구가 막히고, 지붕 이음새로 물이 쏟아져 들어와 고객의 화물 정중앙에 떨어졌다. 수백 개의 겉박스가 물에 젖었고, 열어보니 절반의 가전 하우징이 습기로 녹슬어 있었다. 화물 가치는 $200,000을 넘었고, 고객의 첫 전화는 3PL에 대한 손해배상 청구였다.
창고 매니저는 공손했지만 꿈쩍도 하지 않았다. 계약서에는 지붕은 임대인이 관리한다고 되어 있었다 — "지붕은 우리 소유도 아니고, 우리가 수리하지도 않는다." 그래서 고객은 임대인에게 갔는데, 임대인의 건물 보험은 건물을 커버하는 것이지 화물은 대상이 아니며, 어차피 막힌 배수구가 유지관리 의무 위반에 해당하는지는 논란의 여지가 크다고 했다. 3개월 뒤, 고객 자신의 화물 보험이 일부를 지급했다. 나머지 $100,000이 넘는 금액은 고객이 직접 부담했다.
3PL 입장에서의 솔직한 진실은 이렇다. 수해 손해 분쟁의 대부분은 보험이 지급하느냐의 문제가 아니다. 누구의 보험이 지급하느냐의 문제다. 화물 주인인 당신이 계약 전에 이걸 확정해두지 않으면, 사고가 난 날 세 당사자가 서로를 가리키는 걸 구경하게 된다.
수해 커버를 샀다고 해서 수해 손해가 지급되는 건 아니다
직관에 반하지만: 많은 화물 주인들은 보험 증권에서 "수해 손해"라는 말을 보고 젖은 화물은 지급된다고 생각한다. 그렇게 되지 않는다. 보험사는 물을 아주 잘게 나눠서 다루고, 그 나눔이 모든 걸 결정한다.
카테고리 하나: 돌발적·우연적 손해. 터진 배관, 지게차에 부러진 스프링클러 헤드, 우박에 뚫린 지붕 — 보통 커버된다. 자기부담금은 사고 건당 적용된다. 정확한 금액은 계약에 따라 다르지만, 전형적인 범위는 건당 수천 달러에서 수만 달러다.
카테고리 둘: 점진적 스며듦. 3년 동안 아무도 고치지 않은 새는 지붕, 4년째에 화물이 물에 젖음 — 거의 커버되지 않는다. 보험사의 대답은 항상 같다: 예견 가능하고 예방 가능했던, 유지관리 문제다. 계약할 때는 아무도 그 얘기를 하지 않는다.
카테고리 셋: 곰팡이. 물이 3일 고이고, 박스에 곰팡이가 피고, 곰팡이 손해는 대체로 하한(서브리밋)이 낮게 걸려 있거나 아예 제외된다.
2022년에는 Riverside 근처 창고에서 카테고리 하나의 변형이 있었다. 야간 지게차 운전자가 후진하다가 포크로 소화 스프링클러 헤드를 부러뜨렸다. 물기둥이 가전 팔레트 위치 하나를 통째로 적셨다 — 8팔레트, 겉박스는 전부 젖었고 화물 가치는 $300,000이 넘었다. 전화 너머 화물 주인의 목소리: "이건 커버되죠?"
결국 지급되긴 했다 — 하지만 화물 주인 자신의 건물 보험의 수해 특약으로. 왜일까? 스프링클러 설비는 임대인이 설치했고 계약에 따라 3PL이 유지관리했으니 책임 소재는 사실 분명했다. 시간을 다 잡아먹은 건 보험사의 힘겨루기였다. 헤드는 충격으로 부러졌으니 돌발적·우연적 손해에 해당 — 커버됐다. 하지만 헤드가 노후와 유지관리 부실로 터졌다면, 일부 보험은 유지관리 문제라며 지급을 거절했을 것이다. 같은 스프링클러 헤드다. 지급 여부는 전적으로 왜 물이 뿜어졌는지에 달렸다.
계산해보자: 세 가지 물 시나리오, 세 가지 결과
당신이 화물 주인이라고 하자. 가장 흔한 수해 손해 시나리오 세 가지를 나란히 (예시 금액 — 실제 계약이 우선한다):
| 시나리오 | 화물 손해 | 자기부담금 | 제외? | 순회수액 |
|---|---|---|---|---|
| 돌발적 지붕 누수 | $80,000 | $10,000 | 아니오 | 약 $70,000 |
| 스프링클러 오작동 (충격) | $200,000 | $25,000 | 아니오 | 약 $175,000 |
| 점진적 지붕 스며듦 | $30,000 | $10,000 | 예 | $0 |
진짜 질문은 세 가지다:
첫째, 내 보험에 수해 손해가 애초에 포함되어 있는가? 많은 기본 화물 보험에는 없다. 특약이 필요하다. 특약 없으면 커버도 없다.
둘째, 자기부담금은 얼마이고 어떻게 적용되는가 — 사고 건당인가 연간 누적액인가? 엄청나게 중요하다. 자기부담금 $25,000에 $20,000 손해는 청구 절차에 들어가지도 못한다. 많은 소규모 화물 주인들은 이 조항을 아픈 대가로 처음 알게 된다.
셋째, 무엇이 제외되는가? 스며듦, 곰팡이, 홍수. 그리고 홍수에 주의: 미국 상업용 보험은 대체로 홍수를 포함하지 않는다 — 별도의 연방 홍수 보험이 필요하고, 내용은 바뀌니 최신 제도 조건을 확인할 것. 2023년 캘리포니아의 대기천이 많은 창고를 적셨고, 많은 소유주들은 나중에야 자기 보험에 홍수가 없었다는 걸 알았다.
그리고 진짜 트레이드오프가 있다: 자기부담금이 높으면 보험료는 싸지지만, 작은 손해는 당신이 먹는다. 건당 화물 가치가 높으면 보험료를 더 내고 자기부담금을 낮추는 게 가치 있을 수 있다. 화물 가치가 많은 소규모 출하에 흩어져 있다면, 자기부담금은 높게·보험료는 낮게가 더 현명한 계산일 수 있다. 당신 자신의 화물 프로파일로 계산하라 — 남을 따라 하지 마라.
견적 쪽에서 한 마디 더: 3PL이 보관료를 견적할 때, 보험 비용은 건물 전체에 안분되어 있다. 수해 서브리밋이 높으면 보험료가 올라가고, 그 비용은 요금에 반영된다. 그러니까 협상에서 영업에게 쥐어짠 1달러는 보험 한도에서 쥐어짠 것일 가능성이 크다 — 싼 요금에 얇은 보험, 사고가 나면 누구한테 하소연해야 할지도 모르게 된다. 비싸다고 항상 좋다는 얘기가 아니다. 팔레트 단가만이 아니라 보험 한도도 견적 협상의 일부로 다뤄야 한다는 얘기다.
내부자의 시각: 삼자 퍼즐
왜 수해 손해 책임은 항상 서로 떠넘기기로 끝나는가? 본질적으로 삼자 퍼즐이기 때문이다.
임대인의 건물 보험은 구조물 — 지붕, 벽 — 을 커버한다. 당신의 화물은 아니다. 3PL의 배상책임 보험은 3PL 자신의 과실(예: 스프링클러 유지관리 실패)을 커버하지만, 수해 손해에는 보통 서브리밋이 걸려 있고 낮게 설정되어 있다 — 보험료가 비싸고, 어느 3PL도 필요 이상으로 이 보험을 사지 않는다. 업계의 공공연한 비밀이다. 그리고 화물 주인의 화물 보험은 화물 자체를 커버한다 — 당신의 화물 가치에 실제로 묶인 유일한 보험이다.
한도에 대해 물을 만한 게 하나 더 있다: 3PL 보험은 연간 누적형이다 — 당신의 화물이 오기 전에 큰 손해가 올해 한도의 대부분을 이미 먹어버렸다면, 당신의 실제 보호는 서류상 숫자보다 얇다. "올해 한도 잔액은 얼마나 남았습니까?"라고 묻고, 답변은 이메일로 받아라.
그러니까 3PL 계약을 협상할 때는 "계약자는 적절한 보험을 유지한다"는 예쁜 문장에서 멈추지 마라. 뜯어봐라:
하나: 유지관리 의무를 서면으로 확정하라. 지붕 수리는 누구, 배수구 청소는 누구, 스프링클러 점검은 누구 — 계약서의 체크리스트로 만들어라. "합리적인 유지관리" 같은 뭉개진 표현은 안 된다. 보험사는 청구 시 가장 먼저 계약서를 읽는다. 뭉개진 계약, 뭉개진 지급.
둘: 대위권 조항을 주의하라. 많은 계약에는 대위권 포기가 포함되어 있다: 사고가 나면 각자 자기 보험사로 가고 아무도 아무도 고소하지 않는다. 당신에게는 보호이자 제한이다 — 당신의 보험사가 지급하고 나면 임대인이나 3PL에게 구상할 수 없다. 계약 전에 당신이 어느 쪽에 있는지 알아라.
셋: 3PL에게 수해 서브리밋을 물어봐라. 영업이 견적할 때 보험 비용은 이미 요금에 포함되어 있다. 단 한 질문 — "당신 배상책임 보험의 수해 서브리밋은 얼마입니까?" — 로 영업은 순식간에 프로 상대임을 안다. 대본이 즉시 바뀐다.
넷, 그리고 이게 제일 크다: 남에게 의존하는 것보다 당신이 직접 산 보험이 이긴다. 3PL 보험의 한도는 창고 전체를 기준으로 설정된다. 당신의 한 건 출하로 나누면 턱없이 부족할 수 있다. 수해 특약이 붙은 화물 보험은 생각보다 싸다(최신 요율 확인). 일이 틀어졌을 때 믿을 수 있는 건 그 보험뿐이다.
클라이언트 쪽 여러분께 — 조언 하나: 계약서가 수해 손해에 대해 구체적일수록, 사고가 난 날 논쟁할 일이 줄어든다.
다음에 계약을 협상할 때, 이 세 가지 질문을
하나: "이 창고의 수해 손해는 누구의 보험이 커버합니까? 한도와 자기부담금은 얼마입니까?"
둘: "계약서에서 각 유지관리 항목의 책임자는 정확히 누구입니까 — 배수구 청소는 누구, 스프링클러 점검은 누구입니까?"
셋: "대위권 조항은 어떻게 쓰여 있습니까 — 손해 뒤에 서로 쫓아다니는 겁니까, 아닙니까?"
세 가지를 다 물어보면 1분 안에 상대가 내부자인지 아마추어인지 알게 된다. 더듬고 대답을 못하면, 그 창고의 수해 리스크는 아마 당신에게 떨어진다.
Susan, 3PL 영업 이사 지음
영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.