Chicago에 있는 한 고객이 있었습니다. 그 고객 덕분에 제가 3PL 오류·누락 보험에 대해 아는 모든 것을 배웠습니다. 2023년, 그 고객은 Midwest 슈퍼마켓에 요거트를 공급하는 콜드체인 식품 유통업체였습니다. 그해 여름에 일어난 일이 아니었다면, 저는 아직도 이 업계의 대부분 사람들처럼 WLL과 E&O를 헷갈리고 있었을 겁니다.
3년차에 접어들 때만 해도 모든 것이 순조로웠습니다. 우리는 WMS에 SKU별 운송사 라우팅 규칙을 만들어 두었습니다. Chicago 주변은 현지 냉장 차량, 장거리는 LTL 콜드체인 노선이었습니다.
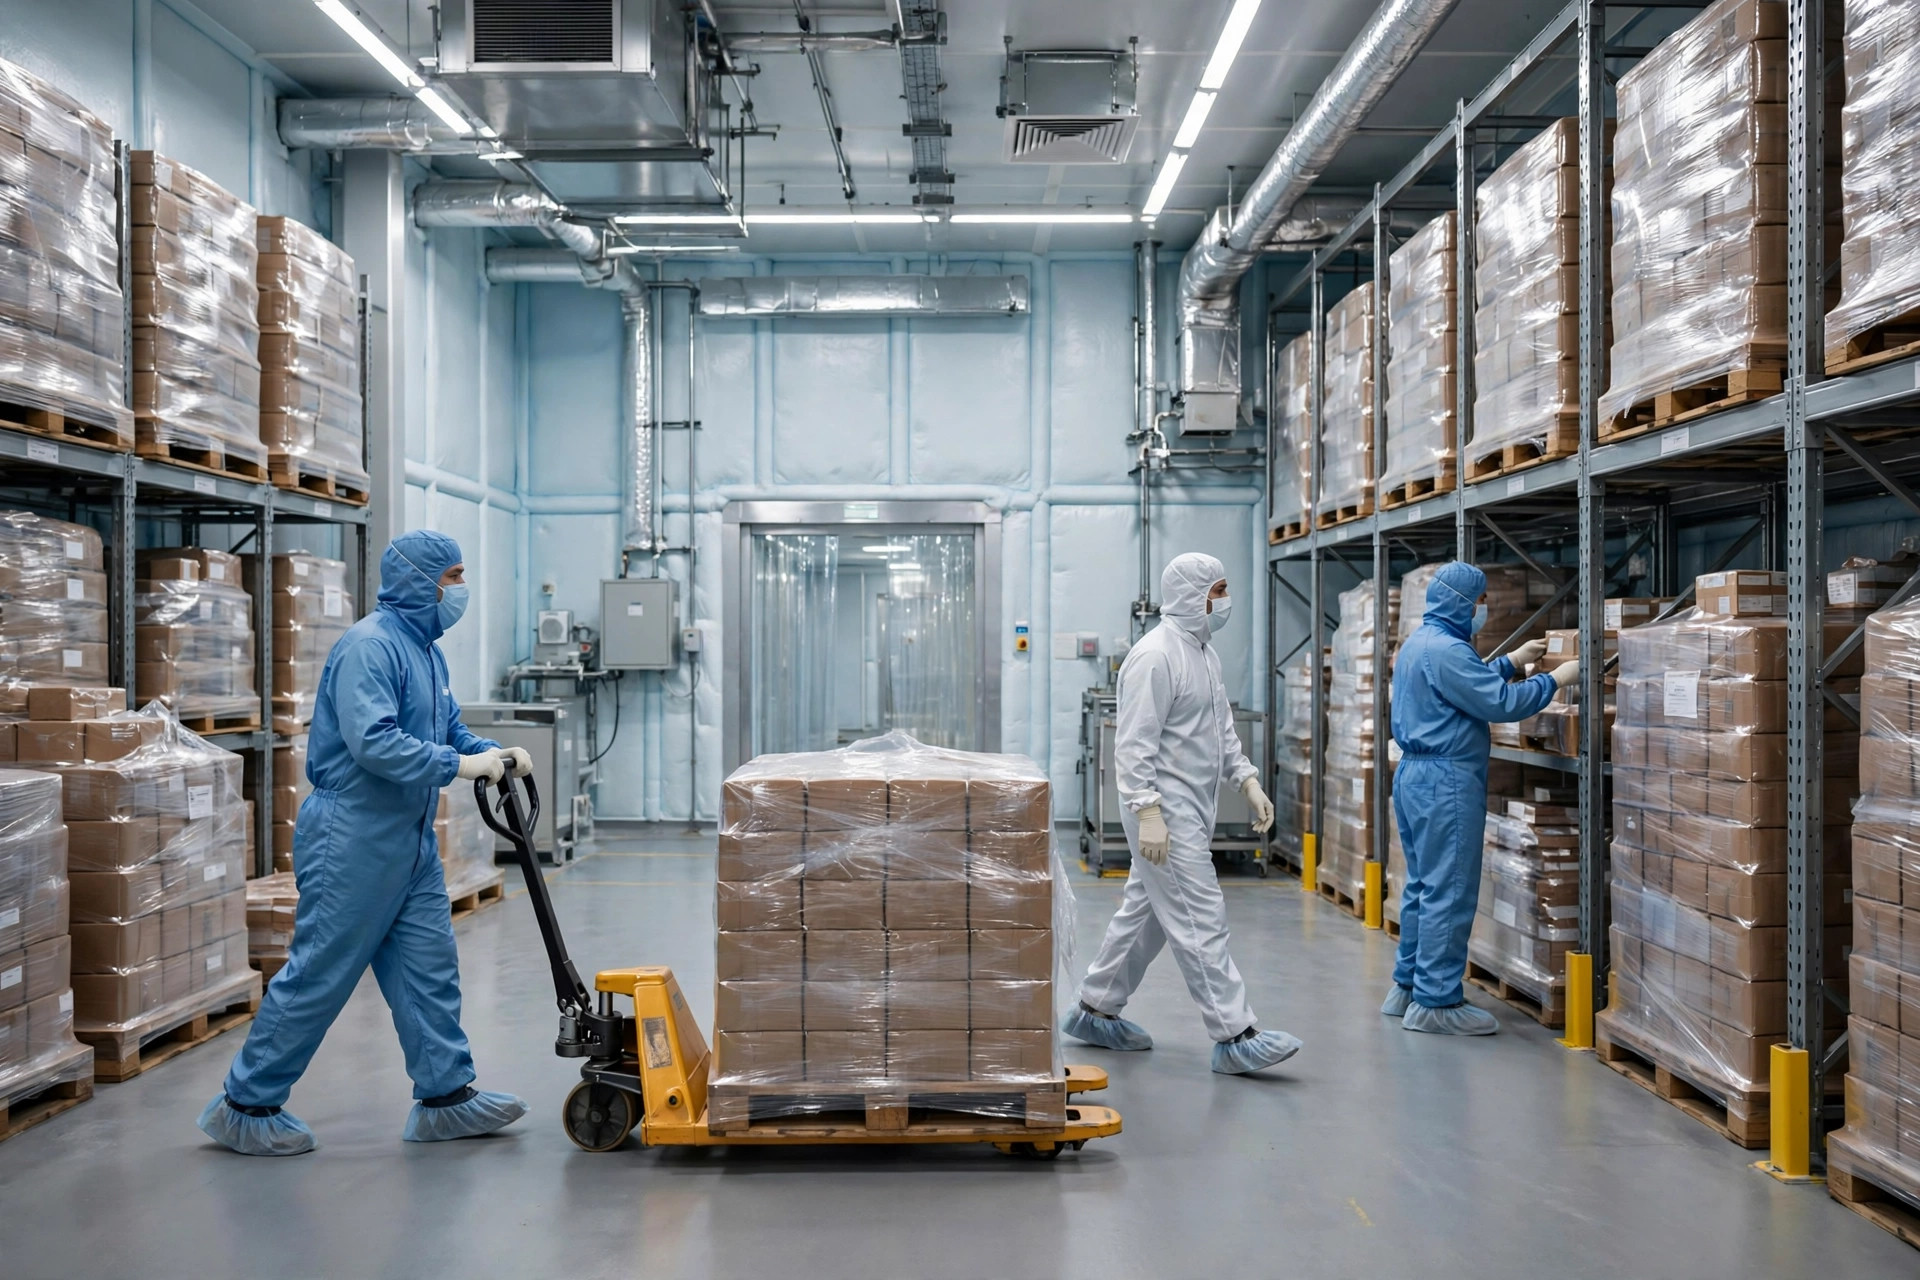
그러던 어느 날, 오퍼레이션 팀의 신입 사원이 라우팅 테이블을 대량으로 가져오면서 "refrigerated"와 "ambient" 열을 한 행씩 밀어버렸습니다. 요거트 한 컨테이너가 상온 크로스독으로 보내졌습니다. 누군가 알아차렸을 때는 이미 이틀이 지나 있었습니다. 7월의 Chicago였고, 건물 안은 90도까지 올라 있었습니다. $80,000이 넘는 가치를 가진 컨테이너 전체가 완전히 폐기되었습니다.
클라이언트는 화내지 않았습니다. 그저 청구서를 보내왔습니다. 제품 원가, 폐기 비용, 그리고 슈퍼마켓에 물어야 했던 결품 위약금까지. 합계: $110,000을 넘었습니다. 고객은 항상 옳습니다 — 보험 약관을 읽는 것만 빼고요.
우리는 WLL 보험, 즉 창고업자 배상책임보험을 꺼내 들었습니다. 한도 $1M, 서류상으로는 완벽해 보였습니다. 보험사의 답은 빠르게 돌아왔습니다. 화물은 분실되지 않았고, 도난당하지 않았고, 보관 중에 지붕에서 샌 물로 손상된 것도 아닙니다. 잘못된 장소로 배송된 겁니다. 그건 관리 실패가 아니라 운영 실수입니다. WLL은 보장하지 않습니다.
회사는 $110,000을 자비로 지불했습니다. 그날 저는 WLL 보험과 3PL 오류·누락 보험 사이의 구멍을 진정으로 이해했습니다.
WLL vs GL vs E&O: 세 개의 보험, 세 개의 보장 경계
많은 3PL 오너들은 WLL 보험이 있으면 모든 것이 보장된다고 생각합니다. 그렇지 않습니다. 이 세 가지 보험은 완전히 다른 세 가지 리스크를 보장합니다.
| WLL (창고업자 배상책임보험) | GL (일반 배상책임보험) | E&O (오류·누락 보험) | |
|---|---|---|---|
| 보장 범위 | 보관 중 분실·손상된 화물 | 제3자 인명 피해 및 재물 손해 | 과실과 누락으로 고객이 입은 금전적 손실 |
| 대표 사례 | 창고 화재, 도난, 보관 중인 화물의 수해 | 창고 방문객의 미끄러짐 사고; 지게차가 고객 장비를 파손 | 오배송, 라벨 오표기, 신고 서류의 잘못된 관세 코드 |
| 화물은 멀쩡한데 고객이 돈을 잃었을 때 보상하나 | 아니오 | 아니오 | 예 — 바로 그것이 이 보험이 존재하는 이유입니다 |
| 대형 화주가 RFP에서 요구하는가 | 가끔 | 거의 항상 | 점점 더 필수 요건으로 |
제가 모든 3PL 오너에게 해주는 한 줄 요약은 이렇습니다. WLL은 화물을 지키고, GL은 사람을 지키고, E&O는 여러분의 머리를 지킵니다. 고객을 대신해 하는 모든 고민과 판단 말이죠. 그 일이 잘못되면 고객이 잃는 건 돈이고, 그게 바로 E&O의 영역입니다.
두 번째 고객: Los Angeles, 라벨의 숫자 한 자리 오류
2024년 초, LA의 한 의류 이커머스 고객이 Amazon FBA 입고 재고 전량을 우리 창고에 맡기고 있었습니다. FBA를 해본 분은 아시겠지만 절차는 이렇습니다. 카톤 라벨, 팔레트 플래카드, ASN 데이터 — 하나만 틀려도 입고 전체가 반려됩니다. 그 고객은 라벨링과 ASN 생성을 우리에게 맡겼습니다. 전형적인 부가가치 서비스였죠.
그해 3월, 카톤 라벨의 PO 번호 숫자 한 자리가 틀린 채 4,200 카톤이 출고되었습니다. Amazon이 입고 전체를 거부했습니다. 고객의 손실은 세 가지로 나뉘었습니다. Amazon의 입고 불량 수수료, 반송 운임, 그리고 전부 다시 라벨링하는 재작업 인건비. $12,000의 재작업 비용은 우리 부담이라고 고객이 말했고, 우리도 동의했습니다. 그런데 그다음 문장이 문제였습니다. 봄 신상품이 출시 시점을 두 주 놓쳤고, 그 지연에도 가격표가 붙어 있었습니다.
청구는 $30,000을 조금 넘었습니다. GL은 보상하지 않았습니다. 다친 사람도 없고, 손상된 것도 없었으니까요. WLL도 보상하지 않았습니다. 모든 카톤이 하나도 빠짐없이 확인되었으니까요. 또 하나의 "화물은 멀쩡한데 청구서는 그대로" 사례였습니다.
두 사건 이후, 우리는 오류·누락 보험에 가입했습니다. 그리고 브로커가 가장 먼저 요구한 것은 우리가 수행하는 모든 부가가치 서비스의 목록이었습니다. 알고 보니 그 목록이야말로 보험 약관에 명시되어야 하는 것이었습니다.
반직관적인 진실: 이 보험은 실수를 위한 게 아니라 협상 테이블을 위한 것이다
대부분의 사람들은 "오류·누락 보험"이라고 들으면 실수 보험이라고 생각합니다. 가입한다는 건 실수할 걸 인정한다는 뜻이라고요. 정반대입니다. 3PL 비즈니스에서 이 보험의 가장 큰 가치는 클레임이 아닙니다. 협상 테이블에 있습니다.
모든 3PL 계약에는 면책 조항이 있고, 모든 화주의 법무팀은 하나같이 더 가혹하게 씁니다. "Vendor shall indemnify Client for all losses arising from Vendor's errors or omissions." E&O가 없으면, 이 조항 앞에 서면 벌거벗은 것과 다름없습니다. 서명하고, 사고가 나면, 금액은 하늘이 정하는 대로입니다.
보험이 있으면 대화가 완전히 달라집니다. "서명할 수 있습니다. 다만 저희 E&O 한도는 $2M이고 건당 자기부담금은 $25,000입니다. 한도를 초과하는 부분은 별도로 협의해야 합니다." 무슨 일이 일어났는지 보이시나요? 보험이 앵커가 됩니다. 책임을 회피하는 게 아니라 무제한 책임을 제한 책임으로 바꾸는 겁니다. 이게 3PL 쪽만 아는 내부자 진실입니다. 가혹한 계약 조건을 서명 가능하게 만들기 위해 이 보험을 드는 겁니다.
여기에는 실제 트레이드오프가 있습니다. 한도 대 자기부담금. 한도는 고객이 보는 겁니다. 대형 화주들은 화물을 맡기기 전에 $1M이나 $2M을 봐야 합니다. 자기부담금은 자기 주머니에서 나가는 겁니다. 사고마다 처음 $25,000(또는 $50,000)은 여러분 몫입니다. 제 경험칙은 이렇습니다. 최대 고객의 단일 출하 화물 가치의 약 3x 정도를 한도로 잡고, 아파도 버틸 만한 자기부담금을 고르세요. 보험료를 몇천 달러 아끼려고 자기부담금을 하늘 높이 올리지 마세요. 사고가 나는 날 후회합니다.
어떤 3PL이 E&O를 필요로 하는가: 의사결정 프레임워크
테스트는 간단합니다. 부가가치 서비스를 많이 할수록 이 보장이 더 필요합니다. 순수 보관만 하는 사업이라면? WLL이면 충분할 겁니다. 하지만 고객을 대신해 고민하기 시작하는 순간 — 키팅과 조립, 라벨링과 재작업, ASN과 통관 서류 작성, 시스템 데이터 입력, 콘솔 예약 — 이것들은 전문 서비스입니다. 잘못되면 손실은 순수한 금전적 손실이고, WLL과 GL은 둘 다 외면합니다.
프레임워크는 하나의 질문을 서비스별로 묻는 겁니다. 제공하는 모든 부가가치 서비스를 나열하고, 각각에 물어보세요. 이게 잘못되면, 고객이 잃는 건 화물 그 자체인가, 아니면 화물을 넘어서는 돈인가? 답이 후자라면 E&O가 필요합니다.
대부분의 3PL이 놓치는 게 하나 더 있습니다. 이 보험은 약관에 명시된 전문 서비스만 보장합니다. 많은 E&O 보험이 "warehousing"은 기본으로 보장하지만, 키팅·통관 서류·시스템 통합은 별도 특약으로 추가해야 합니다. 나열하지 않으면 보장되지 않습니다. 브로커가 여러분이 물어주길 바라는 질문이 바로 이것입니다. 답이 나오면 보통 보험료가 오르거든요. 하지만 클레임이 거부되는 걸 막는 질문이기도 합니다.
보험료 얘기를 하자면 — 실제로 제가 받아본 U.S. 시장 견적 범위입니다. 각자 알아서 견적 받으세요. 연매출 $5M 미만의 3PL은 보통 $1M E&O 한도에 연간 $5,000에서 $15,000 정도를 냅니다. 위의 두 사례와 비교해 보세요. 한 번의 사고면 수년 치 보험료를 뽑습니다. 보험 조건은 보험사와 주마다 다르니, 견적이 아닌 예산 참고용으로만 보세요.
다음 계약 협상을 할 때, 이 세 가지 질문을 물어보세요
첫째, 고객에게 물어보세요. "법무팀 초안의 면책 한도를 저희 보험 한도에 맞출 수 있을까요?"
둘째, 브로커에게 물어보세요. "보험 약관의 전문 서비스 정의에 저희 부가가치 서비스 전체가 포함되나요?" 키팅, 통관 서류, 시스템 작업이 명시되지 않았다면 보장되지 않습니다. 특약으로 고칠 수 있는 문제지, 침묵으로는 안 됩니다.
셋째, 자신에게 물어보세요. "$110,000짜리 사고가 내일 난다면, 수표를 쓸 수 있을까요 — 아니면 밤에 잠이 안 올까요?"
쓸 수 없거나, 잠이 안 온다면 — 지금 당장 가입하세요. 화물은 멀쩡한데 청구서가 도착하는 그날을 기다리지 마세요.
Susan, 3PL 영업 디렉터 지음 영어판 번역본입니다. 내용이 다를 경우 영어판을 우선합니다.