タグをクリックして関連記事・動画・ニュースを表示
3PLと4PLの本当の違いは何か、どちらを選ぶべきか?片方は実務をこなし、もう片方は実務を担う人たちを管理する——そして料金体系はまったく異なる。倉庫契約を100件以上成約してきた3PLセールスディレクターのSusanが、4PLの本当の売り方(管理手数料+実費転嫁)、横並び比較表、複雑性ベースの意思決定フレームワーク、4PLに乗り換える準備ができている5つのサイン、さらに交渉の席で聞くべき3つの質問を解説する。
倉庫のAIエージェントは、Q&AアシスタントからWMSのAPIを呼び出してタスクを実行するシステムへと進化しつつある。本稿では、本当に現場に定着しうる3つのタスク領域、2026年に多くの倉庫の導入を阻む権限とエラーコストの壁、そして導入のタイムラインを整理する。
インドは、国内コンテナ製造を強化するため、2039-40年度まで続く約$1 billionの優遇措置プログラムを開始した。業界関係者によると、この計画はコンテナ生産拠点としての中国の本質的な競争優位を相殺することを目的としている。荷主や運送業者にとっては、コンテナ供給が時間をかけて徐々に多様化していく兆しとなる。
シンガポールはコンテナ取扱量ランキングで上海や寧波舟山に後れを取り、マレーシアの港が追い上げている。記事は、量だけではもはや将来を確保できないと主張する。代わりに、箱を動かすことからサプライチェーンの統括へと転換し、調達、在庫、サプライチェーンファイナンスの意思決定をシンガポールに留め、バイオ医薬品や半導体といった高付加価値分野を狙うべきだという。地域ネットワークの計画者への教訓は、ハブの価値はスループットではなく、コントロールとレジリエンスにますますかかっているということだ。
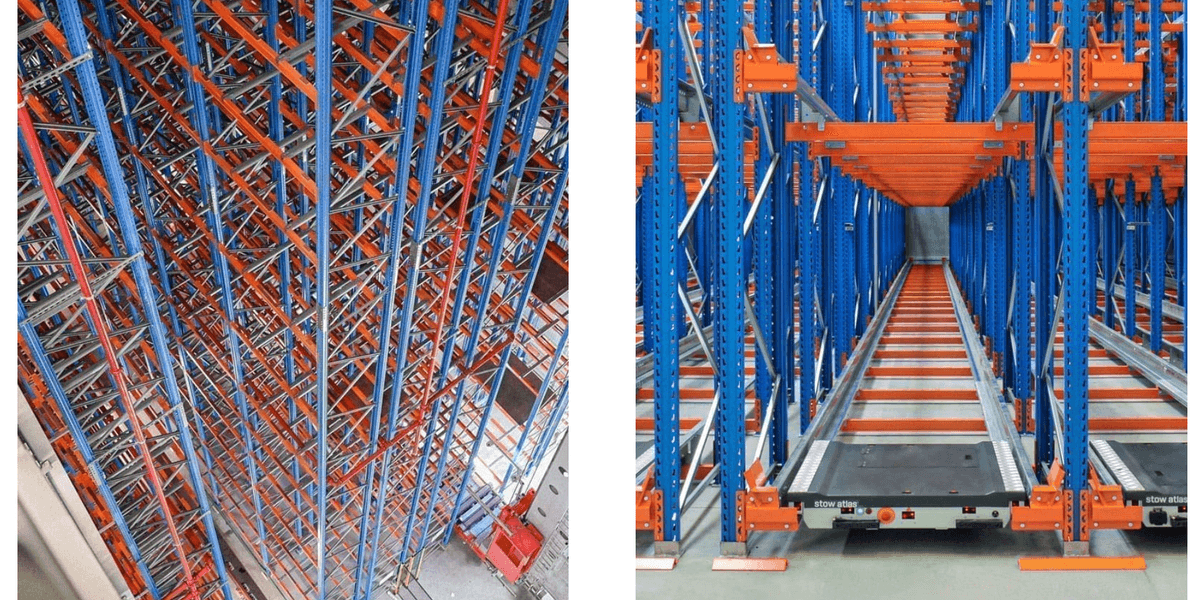
ベルギーの産業用ストレージ大手 Stow Group は、米国初の製造拠点として、ジョージア州カルフーンに 240,000 平方フィートのラック製造工場を開設しました。同社にとって世界 8 拠点目、欧州以外では初の工場となり、北米市場向けに Stow のパンチ加工およびロール成形ティアドロップラックを生産します。現地生産によりリードタイムが短縮され、ランデッドコストが削減されるため、新しい倉庫を建設する 3PL にとって設備の価格と入手性が改善される見込みです。 *英語版からの翻訳。内容に相違がある場合は英語版を優先します。*
The Loadstarの第41週ブリーフィングでは、世界のサプライチェーンにおける最大の圧力点を整理する。西アフリカと欧州から中東へ広がる港湾混雑、紛争激化で新たな課題に直面する航空貨物、さらに事業者を緊張させるサイバー脅威と輸送力不足を取り上げる。各地域の今週の動向をつかみたい物流プロフェッショナル向けの手軽な一括ブリーフィング。
Logistics Viewpoints は、スコープ3 排出量の開示が、報告フォーマットではなくサプライチェーンのデータアーキテクチャの問題で失敗すると主張する。境界の不明確さ、活動データの欠落、管理されていない排出係数、一貫性のない配分ルールが信頼性を損なっている。物流実務者にとって、貨物輸送はスコープ3 の最大の構成要素である——輸送マイル数、積載量、燃料・エネルギー活動データを今システムに取り込むことが、顧客の炭素監査と厳格化する規制を生き抜く道である。
DHL Supply Chainは、英国の4つの成長分野(先端製造、ライフサイエンス、エネルギー・インフラ、データセンター)の上級意思決定者200人を対象に調査を実施した。5人に4人が2年以内にキャパシティ逼迫を予想し、72%が需要の継続的な上昇を見込んでいる。この逼迫は物理的なスペースにとどまらず、スキル、人材、インフラ、技術、オペレーション能力のいずれもが、企業の成長獲得力を制限しかねない。*英語版からの翻訳。内容に相違がある場合は英語版を優先します。*
C.H. Robinsonの2027年貨物市場見通しは、貨物市場外の要因が来年サプライチェーンを再編し、運営コストを押し上げ調達戦略を変える可能性があると警告している。5つの要因は、輸送規制の執行強化、小規模キャリアを圧迫する法務・賠償責任の監視、輸送力ネットワークの再編、渇水による混乱を伴う強いエルニーニョ、そして貨物の流れを変える地政学的緊張だ。荷主は需給のバランスが崩れる場所を注視し、前提を現在の市場状況に照らして測り続けるべきだ。
C.H. Robinsonの「2027 Freight Market Outlook」は、来年サプライチェーンを再編する力はほぼ業界外から来ると指摘している。貿易政策、地政学、マクロ経済の変動などがその一例だ。報告書は、荷主と物流事業者に対し、ネットワークのレジリエンスを今構築し、コストに対して輸送力を再均衡させるよう促している。実務家にとって、2027年の計画は変動が到来するよりかなり前に始めるべきだ。
10月7日にNYU Sternと共同で発表されたDHLの最新Globalization Trackerによると、2026年上半期の世界の物品貿易は、Covidからの反動を除けば過去15年間でどの半期よりも速く成長した。半導体やネットワーク機器などAIインフラ財の需要は2025年の貿易成長の42%を牽引し、2026年第1四半期には76%まで上昇した。米国の関税は数十年ぶりの高水準に達したが世界的な影響は限定的で、DHLは2029年まで物品貿易が年率3.4%で拡大すると予測している。
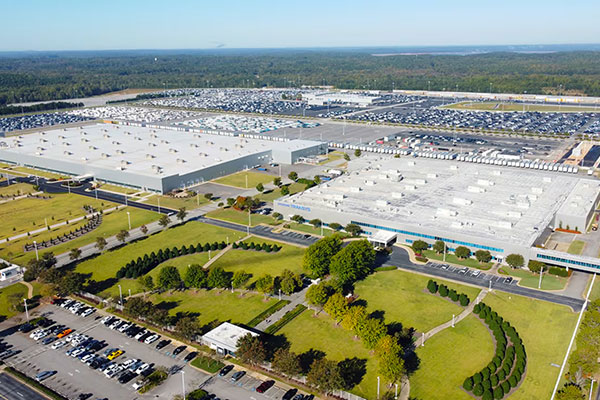
Hyundai TransysはGeorgia州West Pointに約$560 millionを投資し、ハイブリッドパワートレイン生産に特化した第3工場を増設する計画だ。この拡張により新規雇用が生まれ、地域の物流ネットワークを経由する部品調達や出荷が増加する。南東部の3PLや運送会社にとっては、注目に値する漸増的な貨物機会となる。
UK P&I ClubとTT Clubの組合員は10月7〜8日にそれぞれ開催された臨時総会で合併を圧倒的多数で承認し、海上・物流・港湾・ターミナルを網羅する貨物サプライチェーン初の相互保険会社(transport mutual)が誕生する。合併後のグループは年間保険料収入約$750 million、自由積立金$888 millionを保有し、規制当局の承認を条件に2027年2月20日に発効する。UK P&I Clubは250 million tonnes超の船腹を保険し、TT Clubは世界のコンテナ船隊の80%をカバーしている。
エンドツーエンドのサプライチェーン管理
サプライチェーンと物流のイノベーション
小売サプライチェーン
コンテナ海運とグローバルサプライチェーン
物流・モビリティ・IT・サプライチェーンマネジメント
倉庫自動化とサプライチェーン技術
新記事の公開をいち早くメールでお届けします。