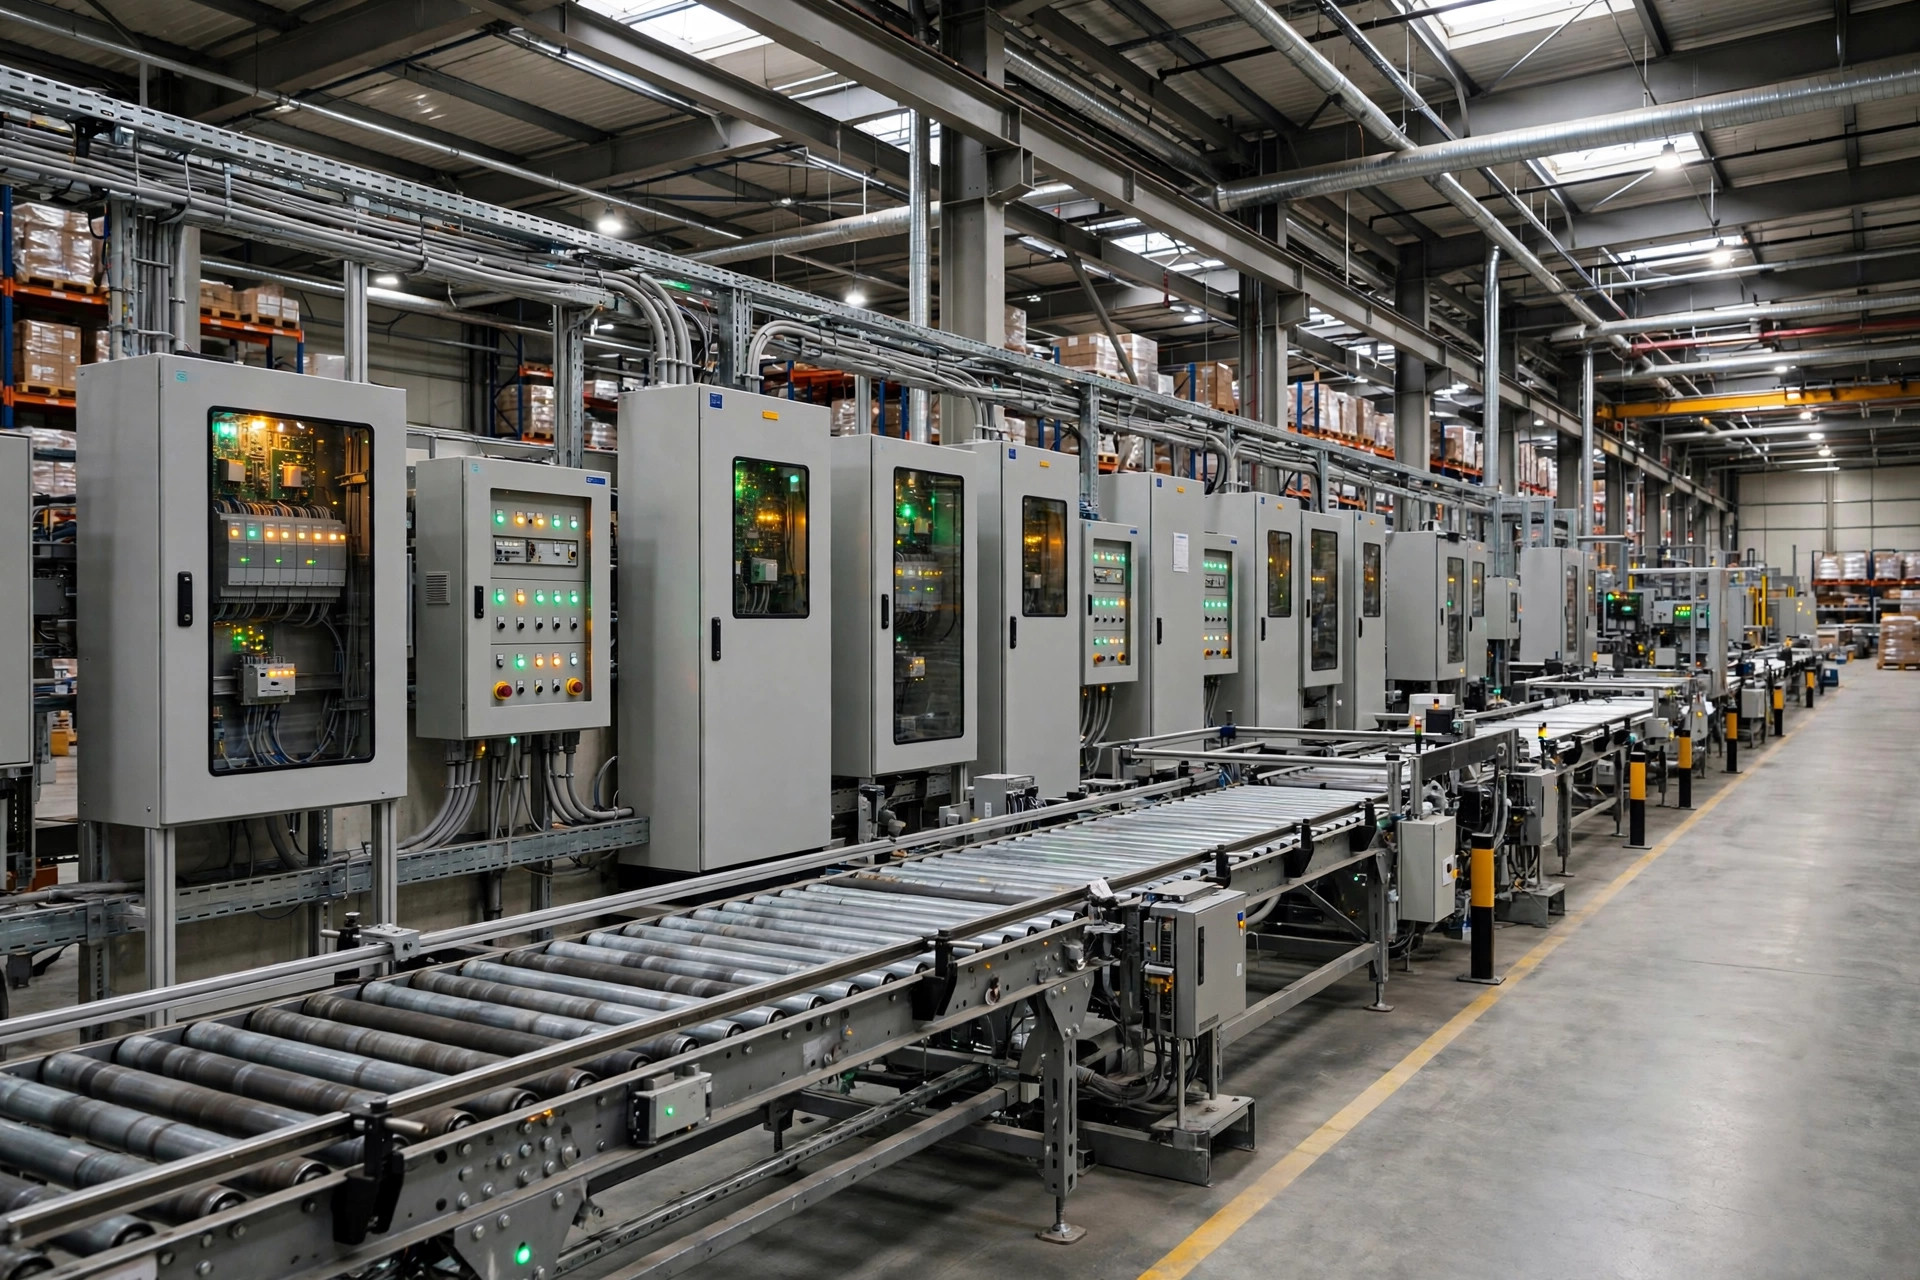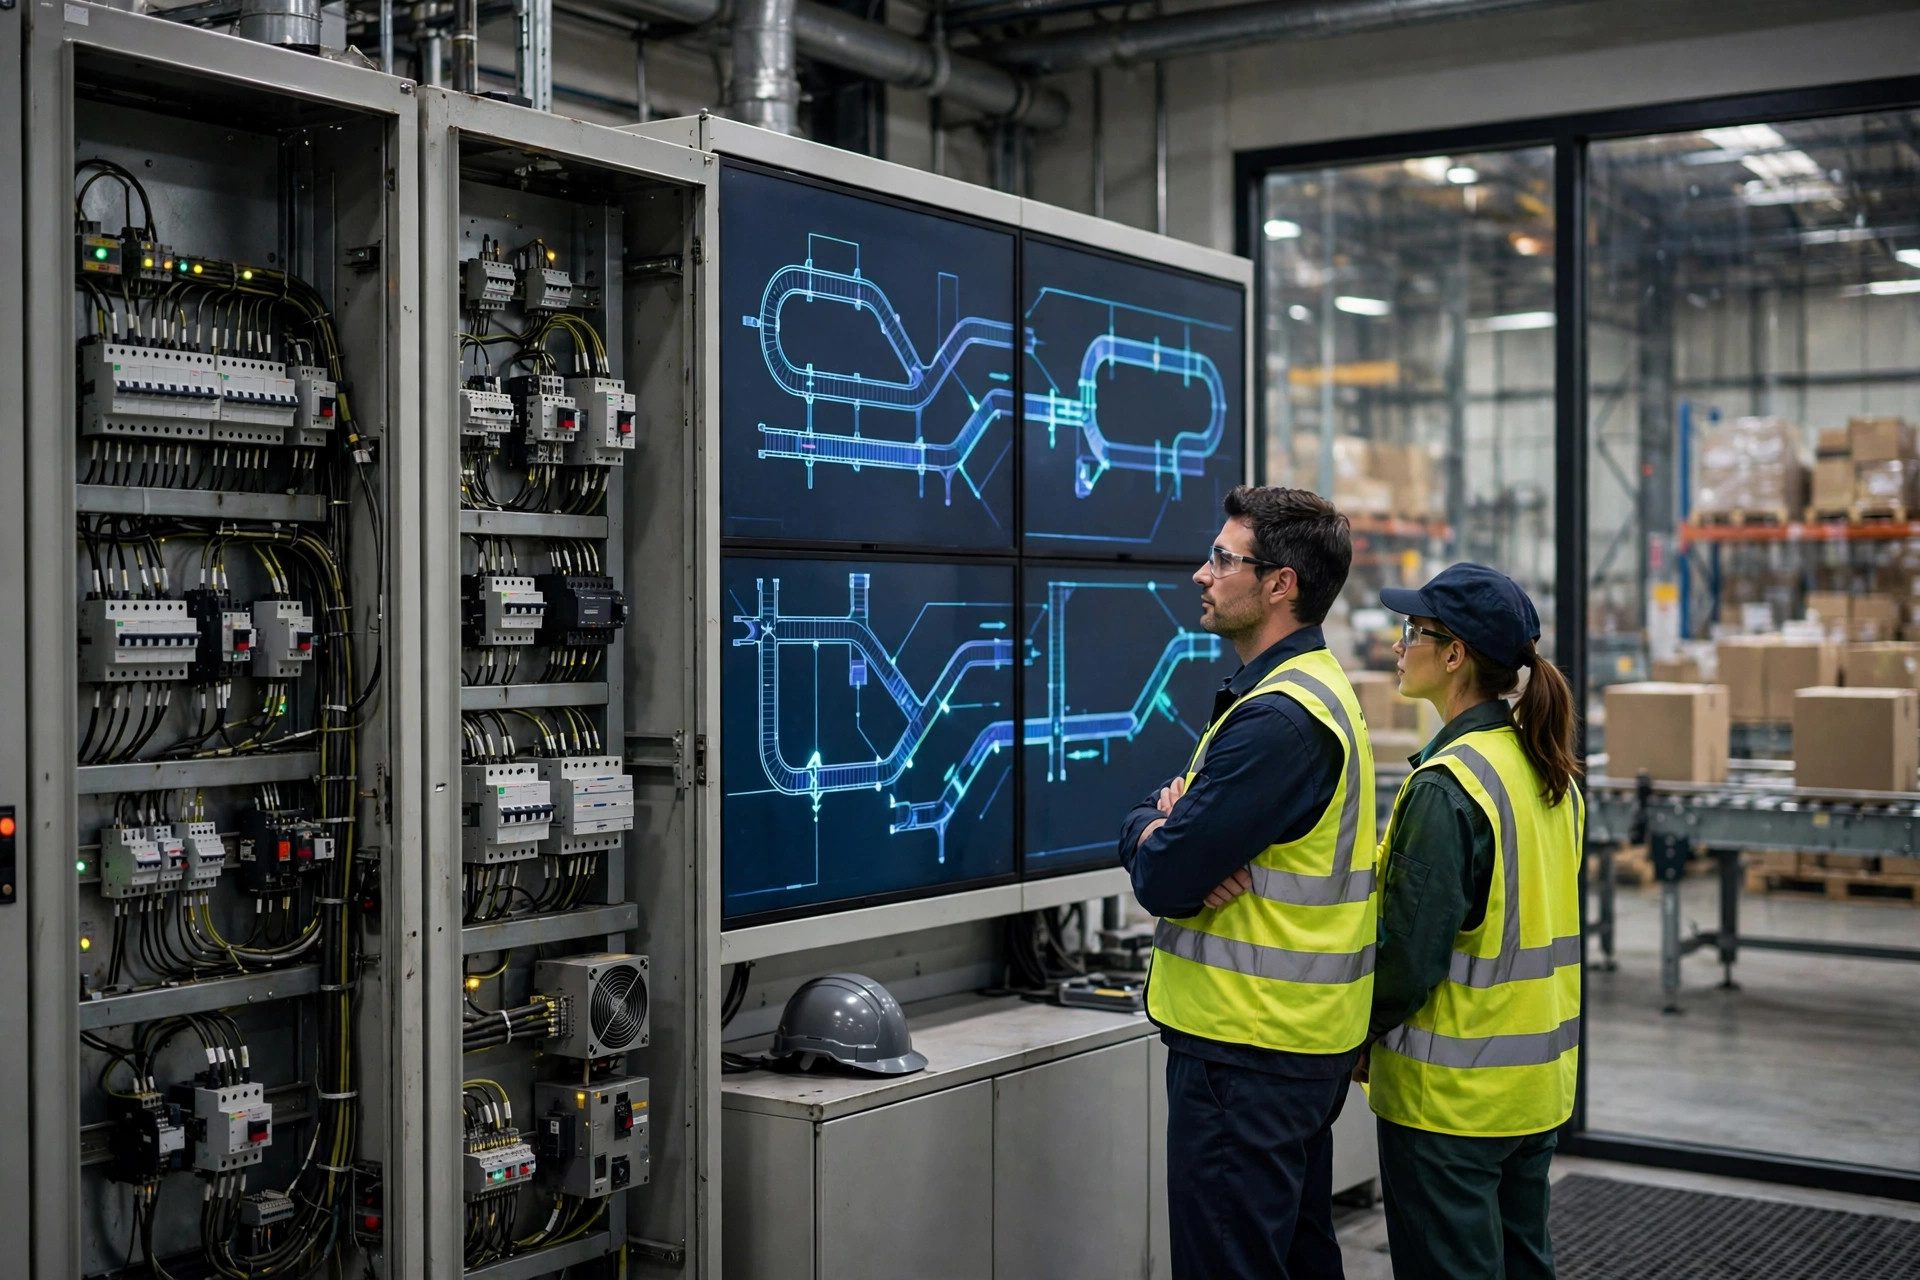
2023年の秋、複数の物流インテグレーターが出す提案書に、小さいけれど示唆に富む変化があるのに気づいた。制御層の章の書き方が変わっていたのだ。10年間、この章の答えは定番だった——ハードウェアPLC、3ブランドから1つ選べ、I/O点数、スキャン時間、冗長構成を整然とした表に並べる。それが今や、1つの倉庫で3つの異なる答えが同時に求められる:仕分けループにはハードPLC、シャトル群にはソフトPLC、拠点横断データプラットフォームにはクラウド-エッジアーキテクチャだ。制御層は単一選択問題から複数選択問題に変わった。この変化の背後には地殻そのものの組み替えがある——それを理解するには、数字から始める。
数字:最も伸びているのは既存の盤石なベースではない
Mordor Intelligenceによると、欧州PLC市場は2024年に約$3.52 billion、2029年には$4.14 billionに達する見込み、CAGRは約3.29%だ。インストールベースは依然として巨大で、ゆるやかに伸び続けている——これがハードウェアPLCの基本像だ:揺るがないが、もはや物語のすべてではない。
物語のもう半分はソフトウェア側にある。DatainteloのPLCプログラミングソフトウェアレポートは、このセグメントを2025年に約$3.29 billion、2034年には$6.71 billionまで成長するとし、CAGRは8.2%——ハードウェアベースを大きく上回る。注目すべきシグナルが1つある:ソフトPLCと最も結びつくBeckhoffは年約15.3%で成長しているのに対し、伝統的大手は7–9%だ(同じレポート、同じ方法論)。GlobeNewswireが伝えた別のPLC市場見通しでは、ソフトPLCの成長は約7.22%のCAGRとされ、ハイパーバイザー技術の進歩が直接の牽引役だという。
シェア構造は同じ物語を逆側から語る:プログラミングソフトウェアの観点では、Siemensが約28.3%、Rockwellが約16.8%、Schneiderが約14.2%(Dataintelo)。トップ3は今も合計60%超を握る——だが最も速く伸びているのは挑戦者たちだ。地殻変動の古典的な早期警告は、リーダーのシェアが一夜で崩れることではめったになく、増分の投資がどこに向かうかの静かな付け替えだ。今、その増分はソフトウェア定義の側に流れている。
3つのアーキテクチャ、それぞれ異なる需要から生まれた
分岐は需要側から始まる。過去5年間で、倉庫自動化は3つの互いに矛盾する要求を生んだ。どの1つのアーキテクチャもうまくは満たせない——そこで技術ロードマップは分岐した。
第1の要求は決定性だ。高速仕分け機、コンベヤーマージ、垂直リフトは、ミリ秒単位で制御コマンドが届き、ジッタの許容がほぼゼロ、ダウンタイムが分単位の金額で測られることを要求する。これがハードPLCの本領だ:専用ハードウェア、スキャンサイクルは通常1–10 msの範囲(代表値。ベンダーの最新データシートを確認のこと)、成熟した安全認証、そしてスペアと保守の深いグローバルエコシステムだ。その代償は硬直性だ:I/O点を1つ増やすにはモジュールを1つ増やし、ロジックを変えるには再ダウンロードが必要で、クラウドにデータを送るには大抵もう1つゲートウェイを継ぎ足すことになる。
第2の要求は変化の速さだ。4方向シャトルとAMRフリートはスケジューリングアルゴリズムで競い、アルゴリズムは高速なイテレーションを必要とする。ソフトPLCは標準的な産業用PCや組み込みコンピュータ上でリアルタイム制御カーネルを走らせ、制御ロジック、モーション制御、ビジョン、さらにはHMIまでを1つのエンジニアリングプロジェクトにまとめる。要求が変われば、多くの場合コードを編集して再コンパイルし、アップデートをプッシュする——配線は1本も触らない。リアルタイム産業用イーサネットは通信サイクルを50-microsecondの範囲まで押し下げ、同期精度は約±1 microsecond(関係ベンダーの公式技術資料による)なので、バスのレイテンシはもはやソフトPLCのボトルネックではない。その代償は人材だ:トラブルシュートには制御ロジックとOSの両方を理解する人材が必要で、リアルタイムカーネルのチューニングはすべてのインテグレーターが社内に持っているスキルではない。
第3の要求は拠点横断のデータインテリジェンスだ。ネットワーク3PLや宅配キャリアにとって本当に重要なのは、1つの倉庫がどれだけ速く回るかではなく、波動計画、人員、幹線輸送を数十拠点で最適化できるかどうかだ。クラウド-エッジアーキテクチャは「実行」と「意思決定」を分離する:エッジは切断されても自律動作するローカルリアルタイムループを維持し、クラウドは拠点横断最適化、モデル学習、デジタルツインを担う。その代償は最も高いアーキテクチャの複雑さ——そして最も厳しいネットワークとセキュリティ設計だ。なぜなら、制御トラフィックがパブリックネットワークに触れた瞬間、脅威モデルは完全に変わるからだ。
トレードオフは1つの表にきれいにまとまる:
| 観点 | ハードPLC | ソフトPLC | クラウド-エッジ |
|---|---|---|---|
| リアルタイム決定性 | 最強、ミリ秒のハードリアルタイム | 強い、RTカーネルのチューニング次第 | 実行層では強い、意思決定層は非リアルタイム |
| ロジックのイテレーション速度 | 遅い、変更がハードに及ぶことが多い | 速い、ソフトウェア定義、リモート展開 | 最速、クラウドモデルは独立に進化 |
| マルチサイトスケーリング | 弱い、単一マシン思考 | 中程度、プロジェクトは複製可能 | 強い、拠点横断向けに構築 |
| 初期コスト構造 | ハードウェア偏重 | ソフトウェアライセンス+コモディティハード | エッジハード+クラウド+統合 |
| 保守人材 | ラダーロジック技術者、成熟した供給 | 制御+ITのハイブリッドスキル | OT+IT+セキュリティ |
| データ能力 | 弱い、ゲートウェイ追加が必要 | 中程度、ネイティブなデータインターフェース | 強い、クラウドネイティブな集約 |
| 典型的な適用 | 高速仕分け、コンベヤー幹線 | シャトル、AMR、新設スマート倉庫 | ネットワーク3PL、宅配ハブネットワーク |
2つの現場、1つの逆説的な判断
2022年、OEMの組立工場に納める自動車部品の配送センター(Ohio)は、新しいコンベヤー-仕分けシステムを稼働させた。制御層はRockwellの大型PLCプラットフォーム上に構築された。判断ロジックは率直だった:社内の保守チームはラダーロジックしか知らず、ダウンタイムは分単位で金額換算され、オーナーは「柔軟性」より「決定性」をはるかに高く評価したのだ。稼働開始から3年、この現場では制御層の重大な障害が1件も起きていない。この事例が本当に示しているのは、ハードPLCの最も過小評価されている美徳だ——決定性がすべてに勝る場所では、「退屈」であること自体が価値提案になる。
2024年、中国東部のeコマースフルフィルメントキャンパス(1日約150,000オーダー)は、新設の4方向シャトル高密度ストレージシステムにソフトPLCアーキテクチャを選んだ。制御ロジック、スケジューリングアルゴリズム、ビジョンベースの検証を1つのエンジニアリングプロジェクトにまとめたのだ。ピークシーズン前の2回の大きな波動戦略の変更は、どちらもソフトウェアアップデートとして届けられた——配線は触れず、それぞれのダウンタイムウィンドウは2時間未満に抑えられた(業界交流会でインテグレーターが語った話による)。反事実を考えてみよう:ハードPLCだったら、大きな戦略変更のたびに制御盤の作り直しと、はるかに長いコミッショニング期間が必要だったかもしれない。
それでも、最も人気のナラティブ——「ソフトPLCがハードPLCを置き換える」——はおそらく間違いだ。少なくともデータの裏付けはない。ハードウェアベースは今も3%超で伸びており、ソフトPLCの成長優位は既存の仕分けラインの引き剥がしではなく、グリーンフィールド(新設スマート倉庫、AMRフリート、シャトルシステム)から来ている。本当の構造変化は置換ではなく層化だ:ハードPLCはミリ秒の実行層を守り、ソフトPLCは高速に変わるスケジューリング層を吸収し、クラウド-エッジは拠点横断データ層を担う。3つはゼロサムの死闘というより、プロトコルスタックの層にますます似てきている。
もう1つの逆説的な判断:クラウド-エッジの最大のコストはクラウドの請求書ではない——組織だ。「意思決定」と「実行」が分離されると、すべてのインシデントは「これはOTの問題かITの問題か」という問いから始まる。そして伝統的な倉庫の組織図には、それに答えるインターフェースがない。技術移行は組織能力の移行になり、そこが選定時に最も過小評価されやすい部分だ。
5年後を見据える:3つの時間軸
短期(2026–2027)は、グリーンフィールド案件でのソフトPLCの浸透がさらに進む。2つの証拠:挑戦者の年15.3%の成長が増分の行き先を示し、PLCソフトウェア市場の8.2%のCAGRがソフトウェア定義の潮流を示している。増分は新設から来るため、このフェーズでハードPLCベースは無傷だ。
中期(2028–2030)は、クラウド-エッジがネットワーク3PLと宅配キャリアのデフォルトになる可能性がある。理由は経済だ:あるネットワーク規模を超えると、拠点横断最適化のリターンがアーキテクチャ作り直しのコストを上回る——先行オペレーターはその閾値を1つずつ検証している。
唯一の真の長期変数:ハードPLCが「実行層のコモディティ」の役割に後退するかどうか。今日の制御盤の中のリレーのように——不可欠だが、もう案件の勝敗は決めない。私は今それを断言しない。なぜならそれは今後3年間のメガプロジェクトにおけるソフトPLCの故障率の実績にかかっており、それに関する公開の比較可能なデータセットはまだ存在しないからだ。
最後に1つ、開かれた問い:倉庫の制御ロジックがますますソフトウェアのように振る舞うようになると、制御システムはいつかモバイルOSのようなアプリエコシステムを持つようになるのか? そしてその日が来たら、単一のハードウェアブランドにすべてを賭けたインテグレーターやオーナーエンジニアは、どこに座るのか?
Dr. Chen(サプライチェーン研究者)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。