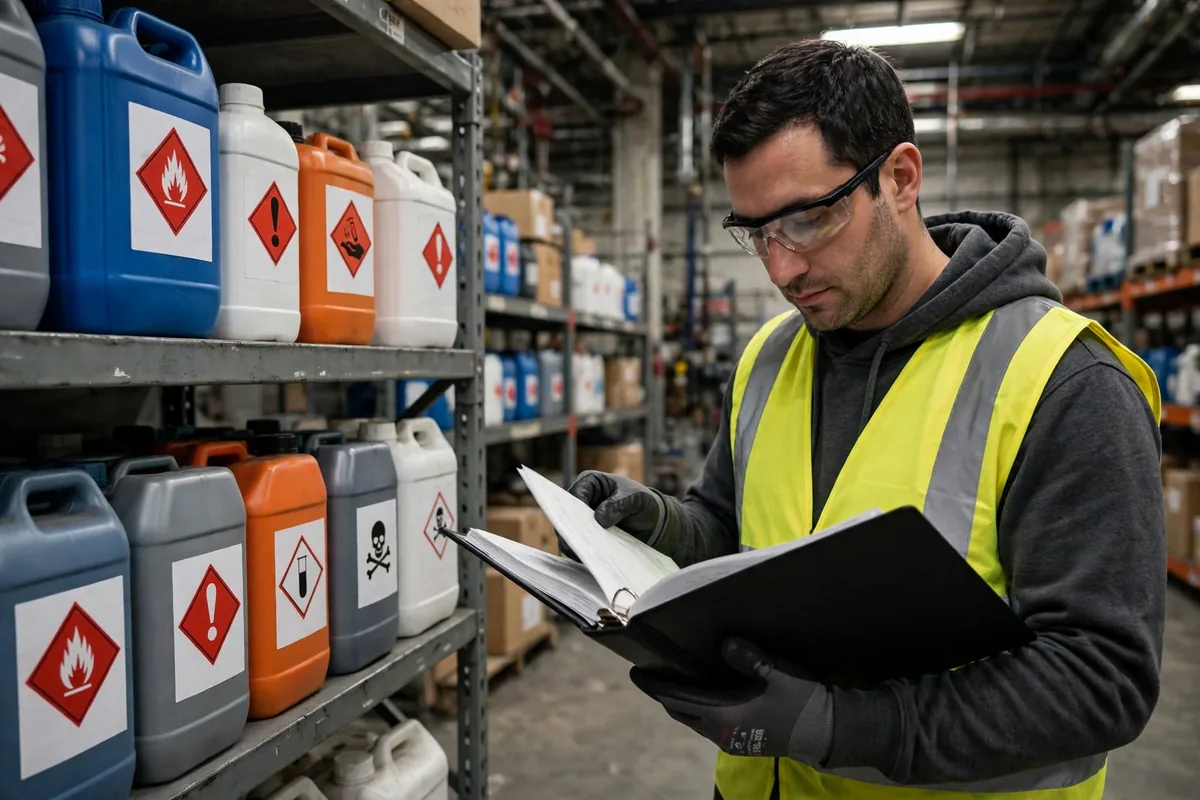
結論から先に述べます。倉庫の労災保険料で最も高くつく項目は、通常、料率そのものではありません。EMRという乗数です。静かにそこにあり、労災記録が悪化すると、保険料全体を押し上げ、しかも三年間押し上げたままにします。率直に言えば、安全への支出は経費ではありません。今後三年間の保険料との交渉なのです。
私は、倉庫経営者がこれに不意を突かれるのを何度も見てきました。2019年、カリフォルニア州リバーサイドで80,000平方フィートの倉庫を運営する3PL事業者が、更新の見積りを持って私のところに来ました。保険料が一年で約30%も跳ね上がり、ブローカーの説明は「EMRが上がったから」だけでした。彼は困惑していました。前年はわずか二件の負傷しかなかったのです。フォークリフトがラックに接触した事故と、作業員が腰を痛めた事故、そして新入社員が段ボールを持ち上げて筋肉を痛めた事故です。どれも深刻ではありませんでした。二件の請求を合わせても$20,000未満でした。しかし、その二件の「軽微な」事故で、彼の労災EMRレートは0.92から1.18に動き、保険料は年間$40,000以上も上がりました。これには二つの側面があります。一つは、保険のルールが本当に容赦ないことです。もう一つは、二件の負傷はいずれも防げたということです。
労災EMRレートとは何か
EMRはExperience Modification Rate(経験修正率)の略で、エクスペリエンス・モッドまたはe-modとも呼ばれます。労災保険料の計算式の中の乗数です。保険料=給与総額÷100×職種料率×EMR。給与総額と職種料率はほとんど自分の手の届かないものです。EMRだけが、自分で動かせる部分です。
EMRが1.00ということは、あなたの負傷記録が、同規模の事業の平均と一致していることを意味します。1.00未満なら平均より安全で、保険料は割引されます。1.00を超えれば平均より悪く、保険料は上がります。この数値は保険会社が決めるものではありません。料率算定機関が計算します。ほとんどの州ではNational Council on Compensation Insurance(NCCI)です。カリフォルニア州、ニューヨーク州、ワシントン州など一部の州は独自の機関を運営しています。ルールや計算方法は州によって異なるため、該当する機関が公表している最新のポリシーを確認してください。
計算式そのものは一つの考え方です。実際の損失を、同規模・同業種の平均的な事業の想定損失と比較するのです。経験期間は、直近の一年を除く三つの完全な保険年度を対象とします。2026年の保険では2022年、2023年、2024年を見ます。直近の一年が除かれるのは、請求データがまだ十分に確定していないからです。この遅れには直接的な影響があります。今日の一件の負傷が、三年連続の料率算定年にEMRに反映されるのです。一度きりの請求ではありません。三年間にわたって徴収されるのです。
この業界のリスクの基準は現実のものです。米国労働統計局は、2024年の倉庫業・貯蔵業におけるフルタイム労働者100人あたりの記録対象となる負傷・疾病件数を3.9件と報告しました。この数字だけを見れば恐ろしくはありません。恐ろしいのは、それに付随するEMRの請求額です。業界平均がベンチマークであり、平均を上回る一歩一歩が実際のお金になるのです。
労災EMRレートの最も残酷な点:重大性ではなく頻度を罰する
これは制度全体の中で最も直感に反する部分であり、最も痛手を負いやすいところです。同じ$40,000の請求でも、一件の大きな事故から来たのか、四件の小さな負傷から来たのかで、EMRへの影響は大きく異なります。四件の小さな負傷の方がはるかに痛いのです。
理由はスプリットポイント(分割点)にあります。すべての請求は二つに分けられます。スプリットポイント以下の部分は一次損失で、計算式で全額がカウントされます。それを超える部分は超過損失で、重みは約10%から30%しかありません。NCCIのスプリットポイントは約$18,500ですが、正確な数字は州によって異なります。お住まいの州の最新の公表ポリシーを確認してください。この設計は意図的なものです。料率算定機関は、負傷の頻度は一件の事故の重大性よりも、企業の安全管理について多くを語ると考えています。頻度は自分でコントロールできますが、重大性には運が絡みます。
簡単な例で具体的に見てみましょう(仮想のシナリオ)。倉庫Aは一年に二件の小さな負傷があり、それぞれ$8,000です。一次損失は$16,000で、全額カウントされます。倉庫Bは一件の$40,000の負傷があります。一次損失は$18,500のスプリットポイントで、残りの$21,500は、例えば20%の重みでカウントされ、わずか$4,300です。支払われた金額は大きく異なりますが、EMRの計算式に入る一次損失はほぼ同じです。つまり、小さな負傷をコントロールできない倉庫は、大事故を起こした倉庫と同じ保険料を払うことになりかねないのです。
もう一つ、ほとんどの人が見落とす詳細があります。ほとんどのNCCI州では、医療のみの請求(作業員が治療を受けたが労働時間を失わなかった場合)は、計算に入る前に70%削減されます。このルール自体が何かを語っています。負傷管理の本当の仕事は、事故後の最初の24時間に起きるのです。
一件の負傷が三年間でいくらかかるか
数字を一枚の保険料請求書にまとめましょう。年間給与総額$4百万、職種料率が給与$100あたり$5の仮想の倉庫を考えます。基本保険料は$200,000です(仮想の例)。EMRが1.00の場合、保険料は$200,000です。EMRが1.25になると、$250,000になります。年間$50,000の増加です。
しかし、その$50,000は一度だけ払うものではありません。経験期間に入った請求は、三年連続の保険年度にわたってEMRに残ります。この仮想の例では、EMRが1.00から1.25に動くと、三年間で$150,000の追加コストがかかります。そしてリバーサイドの倉庫を思い出してください。二件の小さな負傷の請求は$20,000未満でした。支払ったのは二万ドル、保険料の追加は$150,000。これが労災EMRレートの本当のコストです。いくら支払ったかで課金されるのではありません。何回起きたかで課金され、三年間課金されるのです。
反対側から見ても、計算は同じくらい明白です。同じ基本保険料$200,000で、EMRが0.85の倉庫は年間$170,000を払います。三年間で業界平均より$90,000安いのです。優れた安全記録は、壁の額縁だけのものではありません。保険会社が現金で報いてくれるのです。
安全への支出は元が取れるか?保険料請求書と比べてみる
次にすべての経営者が尋ねるのはこの質問です。安全への支出は価値があるのか?私の答えはいつも同じです。価値があるかどうかを問うのではなく、保険料請求書と比べてみてください。
判断の枠組みは三つのステップです。まず、自分のEMRと保険料請求書を取り出し、EMRの0.05が年間いくらになるかを計算します。上の仮想の例では、基本保険料$200,000で、EMRの0.05は年間$10,000、三年間で$30,000です。次に、過去三年間の記録で最も多い二つか三つの負傷タイプを挙げます。倉庫ではほぼいつも同じ短いリストです。フォークリフトとの接触、持ち上げによる負担、滑って転ぶことです。三つ目に、まさにその負傷タイプに対する対策の費用を見積もります。新入社員が現場に立つ前の安全研修、フォークリフトの速度制限と衝突防止ガード、ラック通路での人とフォークリフト交通の分離、床を乾いた状態に保ち、片付けておくことです。そして、その支出を、二件の負傷を防ぐことで守られるEMRと比較します。
トレードオフはここにあります。安全への支出は、目に見える一度きりのコストです。EMRの上昇は、保険料請求書の中に隠れた三年間のコストです。人は目に見えるお金には敏感で、隠れたお金には鈍感です。保険会社は鈍感ではありません。三年間、予定通りに徴収します。
そして仕事の半分は、負傷の前ではなく後です。負傷した作業員が24時間以内に医療を受け、軽作業の配置を受け、職場復帰までのフォローアップを受けるかどうかが、請求が医療のみで済むか、休業に滑り落ちるかを決めます。70%ルールの下では、事後対応をうまく行うこと自体がEMRの割引になるのです。
一つ、持ち帰ってほしい質問があります。今年の保険料請求書を引っ張り出し、そこに記載されたEMRの数字を見つけてください。1.00を超えていたら、ブローカーに経験料率算定表のコピーを求め、どの年のどの請求があなたを押し上げたのかを調べてください。その数字を見張らなければ、その数字があなたに代わって決断を下すのです。
Lao Mi(サプライチェーンのベテラン、20年)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。