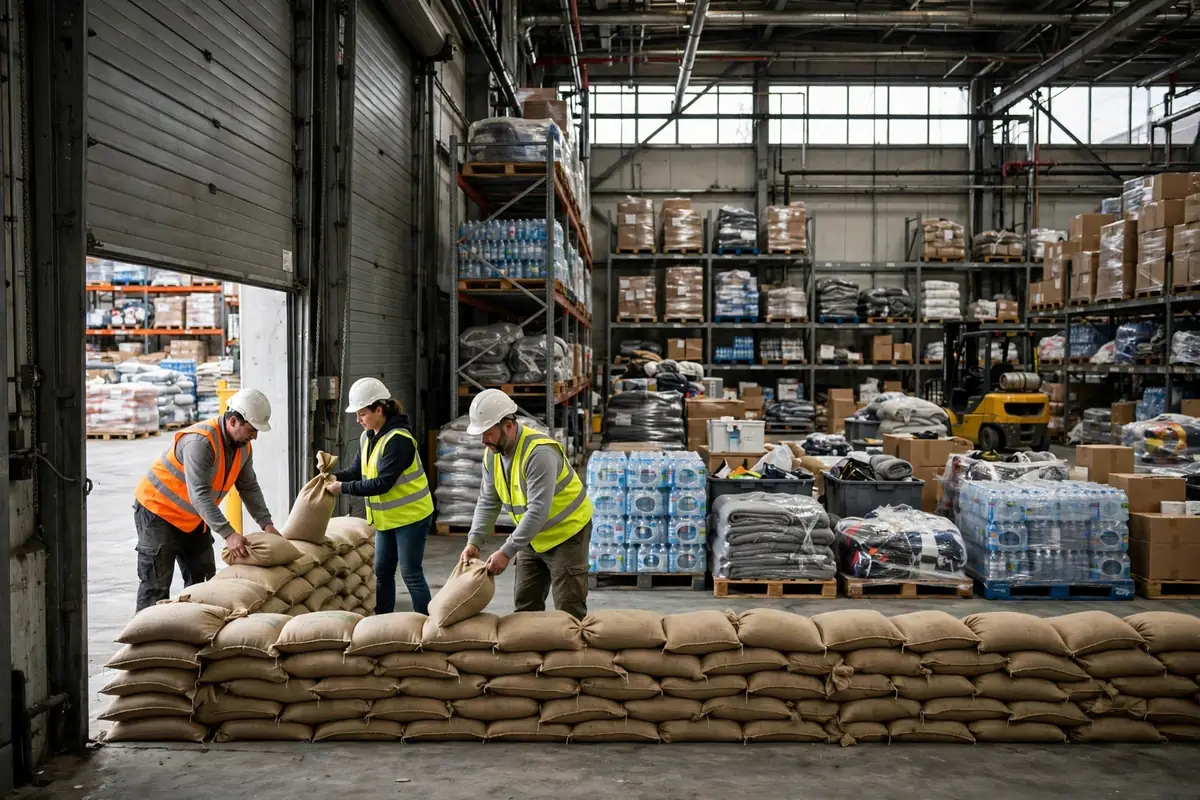
東莞で8,000平方メートルの倉庫を運営する小型家電の輸出業者である顧客がいました。昨年の夏、嵐で1階が浸水し、在庫と設備の損害は2百万人民元弱に達しました。社長は落ち着いていました。補償額は12百万あると言いました。ところが、保険金はわずか1.3百万ほどしか支払われず、残りは自腹となりました。社長は唖然としました。保険証券には12百万と書いてあるのに、なぜ1.3百万しか受け取れないのか?
答えは、補償額の計算方法にあります。補償額は、その金額を支払うという約束ではありません。保険を掛けすぎなければ、保険金は比例して減額されます。掛けすぎれば、余分な保険料は何も買いません。倉庫財産保険の補償額は「ちょうどよい」問題です。低すぎればお金の無駄、高すぎれば同じく確実にお金の無駄であり、正しい数字はその中間にあります。
再調達費用と帳簿価額:補償額が実際に何に基づいているか
まず東莞の顧客の間違いから始めましょう。12百万は帳簿価額から組み立てられていました。在庫は取得原価、ラックは減価償却後の正味価額、フォークリフトは3年落ちの残存価額です。正直に聞こえますね。しかし、保険金が精算されるとき、保険会社は、損失の時点で全てを買い直すのにいくらかかるか、つまり再調達費用を見ます。
この倉庫の数字を計算してみると、差はすぐに現れます。ラックは当初1.8百万かかり、減価償却後は帳簿上900,000となり、買い直して設置するには2百万かかります。フォークリフト3台の帳簿価額の合計は400,000で、新品では750,000かかります。在庫は帳簿上8百万でしたが、洪水はピークシーズンの備蓄中に発生し、そのとき倉庫には実際には11百万相当の商品がありました。合計すると再調達費用は15百万に近づき、一方で保険証券の補償は12百万でした。比例精算を適用すれば、1.3百万の支払いが不思議ではなくなります。
ここに直感に反する点があります。帳簿価額は正直な数字に見えますが、過少保険の最も一般的な原因です。財務諸表は税務と株主のために書かれています。保険に必要なのは「ゼロからやり直す」数字です。通常の年では、この2つの数字は20から30パーセント離れることがあります。補償を交渉する前に、倉庫チームと財務部門を一部屋に集め、ラック、設備、在庫を「今日買うといくらか」で再評価してください。その数字が補償額の本当の基礎です。
別の顧客は逆の方向に行きました。家庭用品を扱う深圳の3PLは、不足を恐れて、過去最高の在庫価額26百万で1年を通して保険を掛けました。問題は、その26百万が存在したのは10月から12月までの3か月間だけだったことです。その年の残りの期間、倉庫には約14百万しかありませんでした。余分な補償は、1年を通して約40パーセント高い保険料がかかり、何の得にもなりませんでした。売り手側の誰もがひそかにこう言うでしょう。補償額が高ければ高いほど保険会社は喜びます。なぜなら、保険金は実際の損失しか支払わず、余分な補償が余分に支払われることは決してないからです。
ピークシーズンの在庫と補償額
倉庫の在庫は直線的には動きません。波のように動きます。ピークシーズンの備蓄、年末のプロモーション、予期せぬ大きな注文1件で、在庫は6週間で2倍になることがあります。単一の固定補償額は、ピークシーズンには小さすぎるか、オフシーズンには無駄になります。
私たちが通常推奨するアプローチは2層構造です。通常月の基本補償額を設定し、日常の在庫に設備の再調達費用を加えてカバーします。次に、ピークシーズン用の別枠の上乗せを交渉します。深圳の顧客は後に、基本15百万に10月から1月まで26百万への上乗せへ切り替え、保険料は旧来の年間ピーク保険証券より約30パーセント低くなり、ピークシーズンの損失は依然として全額補償されました。
知っておく価値のある内部の詳細があります。多くの保険証券には「自動増額」条項や「変動申告」条項が付いています。無料のおまけのように聞こえます。実際には、毎月在庫を申告し、それに応じて補償額が調整される仕組みです。変動の大きい倉庫には、定額の保険証券より優れています。ただし条件があります。毎月実際に申告を提出しなければなりません。1か月でも欠かすと、保険金はやはり減額されます。こここそ、買い手側がつまずきやすいところです。署名のときは皆うなずきますが、その後、毎月の申告を担当する人がいなくなります。
もう1つ確認すべき点があります。輸送ゾーンやステージングエリアにある商品です。ある顧客の在庫は、ステージングエリアに置かれているときに火災に遭いました。入庫スキャンは済んでいましたが、まだ格納されていませんでした。保険会社は当初、その一部を「まだ保管されていない」として除外しようとしました。入庫スキャン記録とロケーション写真を提出して、ようやく認められました。教訓は明白です。補償額は、ステージング、返品、検査エリアを含む建物内の全てのゾーンをカバーすべきです。契約にその旨を明記させ、「ラック在庫のみ」という制限の余地を残さないでください。
免責金額と保険料:誰も説明しないトレードオフ
ほとんどの人は、保険料の欄を見てそれを下げようとして補償を交渉します。実際に議論すべき数字は免責金額であり、その計算は予想とは逆の方向に働きます。
中規模の倉庫を実例として考えてみましょう。補償額15百万の場合、免責金額50,000では年間保険料は約90,000になるかもしれません。免責金額を200,000に引き上げると、保険料は60,000強まで下がるかもしれません。年間30,000の節約は素晴らしく聞こえます。しかし、小さな事故は日常的に年に2回から3回発生します。漏水で80,000相当のパレット1枚が台無しになり、フォークリフトが120,000相当のラック1列をなぎ倒します。免責金額が200,000であれば、その全てが自腹となります。3年間で、自分で負担する小さな損失は、節約した保険料を簡単に上回ることがあります。
私の判断はこうです。免責金額は、できるだけ低くすべきでも、できるだけ高くすべきでもありません。年に2回から3回、ひるまずに負担できる小さな損失に合わせるべきです。小さなものは自分で持ち、本当に痛手となる損失を保険会社に渡してください。それこそ保険の目的です。免責金額を10,000や20,000まで下げれば、小規模修繕の払い戻しサービスに等しいものに対して高額な保険料を払うことになります。それは間違った買い物です。
人々が見落とす条項が1つあります。単一事故の定義です。3日間続く豪雨は、1件の事故でしょうか、それとも3件でしょうか。保険証券の「1事故ごと」という文言が、免責金額が1回適用されるか3回適用されるかを決め、差額は数十万に達することもあります。その一文を抜き出し、署名前に質問してください。
署名する前に、この3つの質問をしてください
では結論です。次に倉庫財産保険の補償額を交渉するときは、「年間保険料はいくらですか」から始めないでください。この3つの質問から始めてください。
第一に、補償額は再調達費用に基づいていますか。在庫、ラック、設備のそれぞれが今日買うといくらかで評価され、その内訳は別々に書き留められていますか。
第二に、ピークシーズンの在庫の急増はどのようにカバーされますか。年間を通じた定額のピーク数値ですか、基本額に季節的上乗せですか、それとも月次の変動申告ですか。そして、それぞれの選択肢はいくらかかりますか。
第三に、免責金額と「1事故ごと」はどのように定義されていますか。1年間に現実的に何件の小さな事故を予想しますか。そして、その免責金額をその回数だけ快く負担できますか。
この3つの質問をすれば、保険会社は、相手が下調べを済ませた人物だと分かるでしょう。返ってくる提案は、目に見えて誠実なものになります。補償額に標準的な答えはありません。実際に計算した答えだけがあります。まず計算し、それから署名してください。そうすれば、支払う保険料は本当に価値のあるお金になります。
Susan(3PLセールスディレクター)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。