毎年10月、米国の小口貨物発送者は同じ問題に直面する。ピークシーズンの請求書が、予算を明らかに上回るのだ。2026年のホリデーシーズンが近づく今、UPSとFedExのピークシーズン追加料金スケジュールを構造的に見直す価値がある。まず現象、次に両社が公表したデータ(以下の数値はすべて各社の公式サイトで確認されたい)、次になぜこれらの料金が上がり続けるのか、そして最後に、直接契約口座の保有者がピーク期間開始前にできる対策だ。
データ:2026年のピークシーズン追加料金の適用期間と料金帯
両社が公表したピークシーズンスケジュール(最新の公式発表に従う)によると、UPSは2026年9月27日から2027年1月16日まで2026年のピーク追加料金を適用し、FedExの適用期間は2026年9月28日から2027年1月17日までだ。ほぼ完全に重なるのは偶然ではない。米国の小口貨物のピーク期間は、根本的に感謝祭〜クリスマス〜返品という消費の波形で定義されており、各社はその波形をそのまま料金表に書き込んでいるだけなのだ。
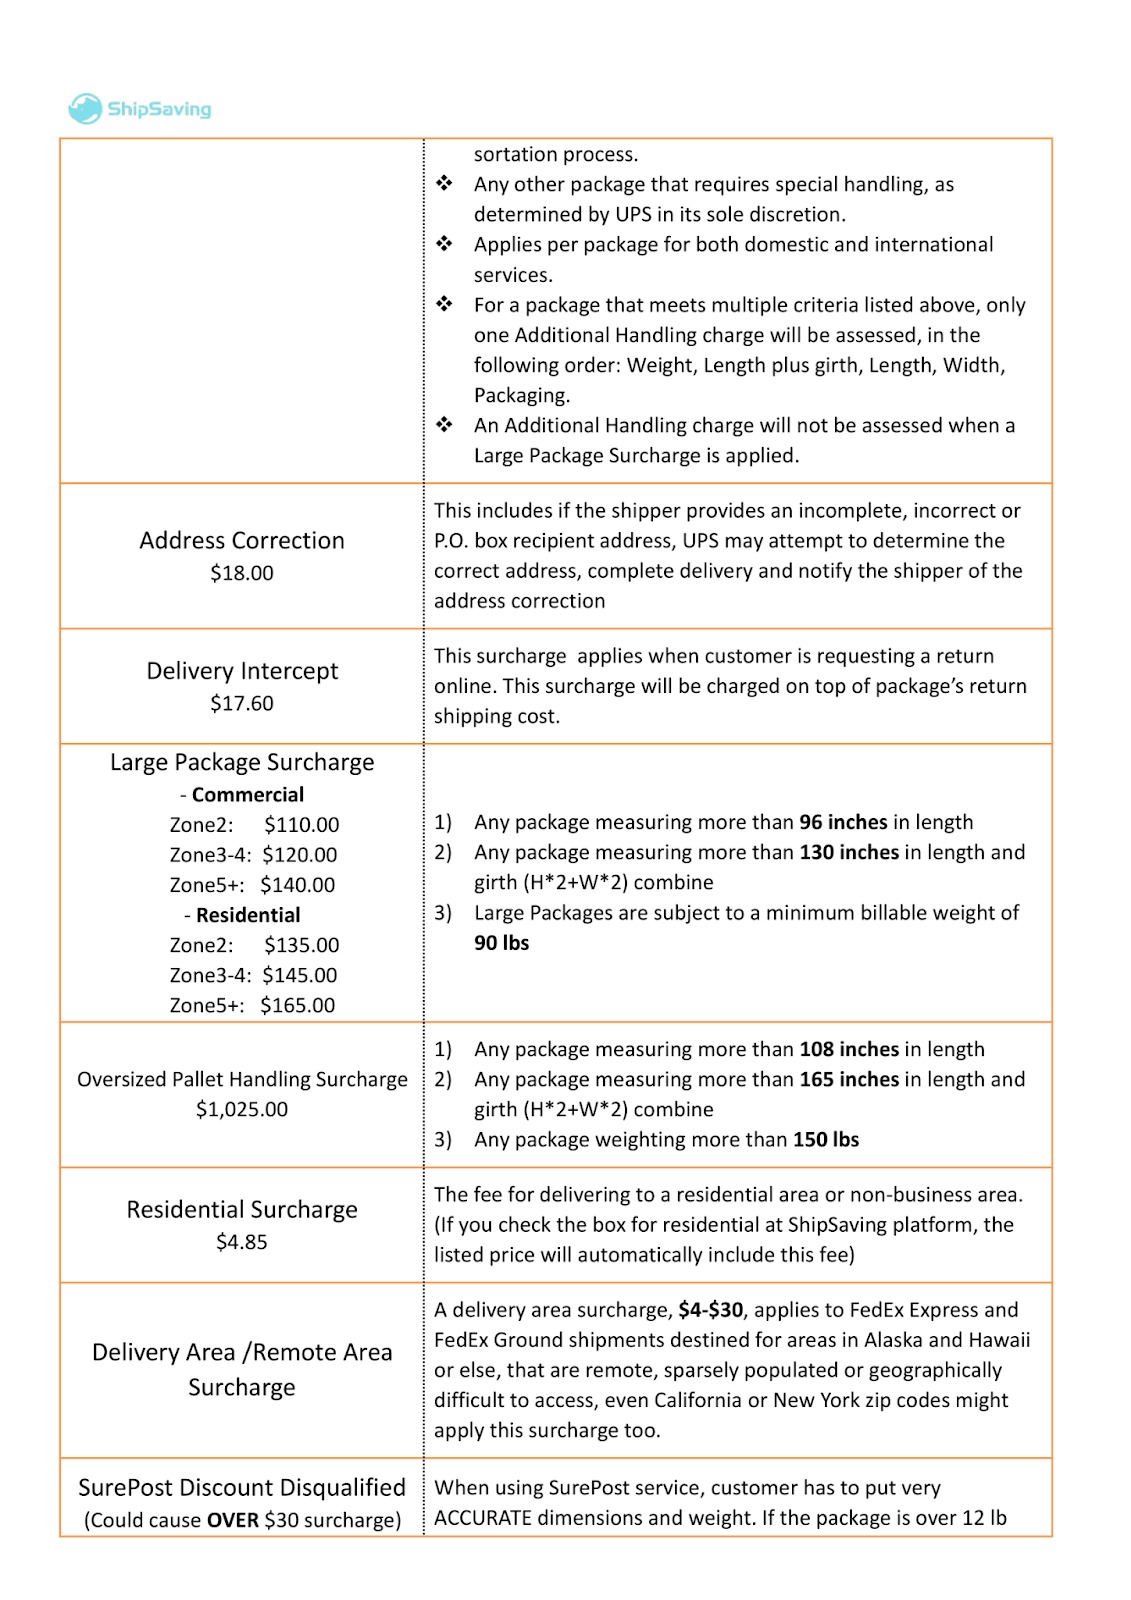
2026年の主要なピークシーズン料金帯(1個あたりUSD、各社公式発表による):
- Ground住宅向け需要追加料金:UPSで1個あたり約$0.75、FedExで約$0.80
- Additional Handling(追加取扱い):UPSで$11.90、FedExで$11.85
- 大型/特大荷物追加料金:UPSで$117.50、FedExで$117.25
- ピーク週(UPS:11月22日〜12月26日、FedEx:11月23日〜12月27日)は、各料金の最高帯が適用される
- 最大ボリューム帯(単週で20,000個を超える住宅向け発送者)は、1個あたり最大$9.35に達する
参考までに、USPSは2026年のホリデー料金を2026年10月4日〜2027年1月17日の期間に平均約6%の値上げ(公式発表による)で公表したが、UPS・FedExのようなきめ細かいピーク追加料金体系はない。この違いはビジネスモデルの違いをそのまま反映している。USPSは一律の値上げに近く、UPSとFedExは段階価格を採用している。
計算してみる:貨物コストに占めるピーク追加料金の割合
追加料金の絶対額は無視しがちだが、重要なのは貨物コスト全体に占める割合だ。週3,000個を平均1個あたり約$8の基本料金で発送する中規模セラー(料金は公式発表による)を考えてみよう。
| 荷物ミックスのシナリオ | 計算ロジック | 週あたりピーク追加料金(USD) | 週あたり貨物コストのおおよその割合 |
|---|---|---|---|
| A:すべて標準的なGround住宅向け | 3,000 × $0.75(UPS住宅向け帯) | 約2,250 | 約9% |
| B:Aに加え、8%が追加取扱いの対象 | 2,250 + 240 × $11.90 | 約5,106 | 約19% |
| C:Bに加え、1日あたり5個の大型荷物 | 5,106 + 5 × 7 × $117.50 | 約9,219 | 約30% |
| D:ピーク週、最大ボリューム帯(住宅向け20,000個以上/週) | 20,000 × $9.35 | 約187,000 | 40%超 |
二つの点が際立つ。第一に、追加料金は端数処理の誤差ではない。シナリオBからCへの跳躍は、非標準・大型荷物が混ざり始めると、ピーク追加料金が貨物コスト全体の3分の1近くを消費し得ることを示している。第二に、Additional Handlingのレバレッジは巨大だ。1個あたり$11.90(公式発表による)で発動するため、追加取扱いの対象となる荷物1個は、標準的な住宅向け荷物約15個分の追加料金に相当する。
請求書の事後検証2件:お金は実際にどこへ行ったか
1件目は、カリフォルニア州オンタリオの家庭用品セラーの事例だ。2025年11月〜12月の2か月間で同社は約65,000個を発送し、ピーク追加料金として$49,000を支払った。これは2か月間の貨物コストの9.3%に相当する。事後検証では、追加取扱いを発動した荷物は数量のわずか6%にすぎないのに、追加料金総額の41%を占めていることが判明した。根本原因は具体的だった。「商品を守るため」に、チームは長年、商品より明らかに大きな段ボールを使い、隙間を緩衝材で埋めてきた。各社の自動仕分けシステムでは、この梱包プロファイルは非標準寸法と判定され、追加料金は1個ごとに自動的に適用される。人間が止められるものではない。
2件目は、週約8,000個を発送するテキサスの美容用品セラーだ。2025年のピークシーズンの最初の2週間、同社の週あたり追加料金の請求額は$6,100に達した。11月中旬、チームは二つのことを実行した。稼働中の全SKUを再計測して段ボールサイズを14種類から6種類に集約し、追加取扱いのしきい値を超える荷物をすべてぴったり合う箱に再梱包した。変更後、追加取扱いの発生率は9%から4.5%に下がり、週あたり追加料金は$4,800に減少した。2週間のプロジェクト費用は再サンプリングと切り替え作業で約$9,000だったが、1シーズンで回収された。
両事例が示すのは同じ帰属だ。セラーがピーク追加料金で払いすぎているものの大半は「料金が上がった」ではなく、「自社の荷物プロファイルが各社の自動ラインに迷惑をかけている」ということだ。
逆説的な結論:基本料金より先に箱のサイズを交渉せよ
多くのセラーの第一の直感は交渉だ。担当者に基本料金の割引をさらに2〜3ポイント積み増させる。長年の料金表の読みから言えば、その努力のリターンは逓減する。基本料金の割引はパーセンテージであり、追加料金は1個あたりの固定ドル金額だからだ。両者は次元が違う。
簡単な比較をしてみよう。平均的な荷物の発送コストが$10だと仮定する。3%の追加割引は1個あたり$0.30の節約だ。一方、追加取扱いの追加料金は$11.90(公式発表による)である。言い換えれば、非標準の荷物1個が、苦労して勝ち取った料金交渉の成果をすべて消し去り、さらにその上を行く。論理の連鎖は完結している。追加料金は発動した荷物ごとに課され、契約に明示的な免除が含まれていない限り、一般的に割引契約の対象外となる。そして多くの契約はデフォルトで全額課税なのだ。
だから優先順位を逆転させるべきだ。まず荷物プロファイルを監査し、追加取扱いと大型の比率を下げ、交渉は仕上げの一手にする。寸法の規律から得られる節約は、通常、もう一回分の料金交渉がもたらすものの数倍になる。これは交渉が重要でないと言っているのではない。追加料金のルールブックのもとでは、箱のサイズが基本料金よりも硬いレバーだということだ。
直接契約口座の保有者が早期にロックインする方法
2026年のピークシーズン追加料金のルールは、直接(自社)口座にもサードパーティープラットフォームの口座にも同様に適用されるが、直接口座にはプラットフォーム口座にない優位性が一つある。ルールを事前に書面で入手できることだ。過去数年のセラーの実践に基づけば、ピーク期間の開始60〜90日前までに完了すべきことは四つある。
第一に、担当者から書面でピーク料金表を取り寄せ、自社の荷物プロファイルがどの料金帯に属するか、特に追加取扱いと大型のしきい値について、一行ずつ確認すること。請求書が届いたとき、口約束は何の意味もない。
第二に、既存の割引契約を取り出して、ピーク追加料金が免除または減額されるのかを条項ごとに確認すること。多くの契約は、前面に魅力的な基本割引を掲げながら、細則では追加料金の全額課税がデフォルトになっている。このギャップは、最も見落とされるリスクであり、同時に本物の交渉の余地でもある。
第三に、全SKUの梱包監査を実施し、段ボールのサイズを各社が公表する寸法規格に再適合させること。テキサスのセラーの事例が示す通り、この作業は通常1シーズンで回収できる。
第四に、オーバーフロー計画を用意すること。USPSのホリデー料金は平均約6%高い(公式発表による)が、構造がシンプルなため、標準的な小型荷物のオーバーフロー先として合理的だ。地域キャリア(西部のOnTrac級の事業者など)は特定のレーンで幹線輸送上の優位性を提供する。複数キャリアへの分散は、要するにすべての数量を一つのピーク価格体系に突っ込まないということだ。
トレンド評価:ピークシーズン追加料金の構造コスト化
ズームアウトしてみると、UPSとFedExのピーク追加料金は2019年以降、三つの一貫したトレンドをたどっている。料金帯の細分化(定額料金から、週単位・ボリューム帯・荷物タイプ別の階層料金へ)、最大ボリューム帯の上限の上昇(2026年の最大帯は1個あたり$9.35に達する、公式発表による)、適用期間の長期化(6〜8週間から4か月近くへ)だ。
三つのトレンドが指し示すのは一つの帰属だ。各社はピーク容量コストをますます精緻に転嫁している。追加料金の真の機能は収益だけでは決してない。それは需要管理の手段であり、価格シグナルによってピークを削り、容量を平準化し、低価値のピーク需要をネットワークから押し出す。一旦、週あたり数量で価格が付けられるほど料金帯が細分化されれば、追加料金は季節料金ではなくなり、年間貨物予算の構造的な費目になる。
合理的な先読み評価をすると、2〜3年以内に、ピーク週の配達密度やリアルタイムの容量利用率に基づく動的価格の追加料金が登場しても驚くべきではない。各社はすでに技術力を持っている。残るは導入のタイミングだけだ。
締めくくりに一つ、未解決の問いを。ピーク追加料金が標準化された構造コストになったとき、セラーが答えるべき問いはもはや「今年はいくら上がったか」ではなく、むしろこうかもしれない。自社の荷物のうち何個がそもそもピーク期間に移動すべきでなかったのか、そして何個が各社の自動ライン上で自社の梱包問題の代償を払っているのか。その答えが、来シーズンの請求書の上限を決める。
Dr. Chen(サプライチェーン研究者)著
英語版からの翻訳。内容に相違がある場合は英語版を優先します。