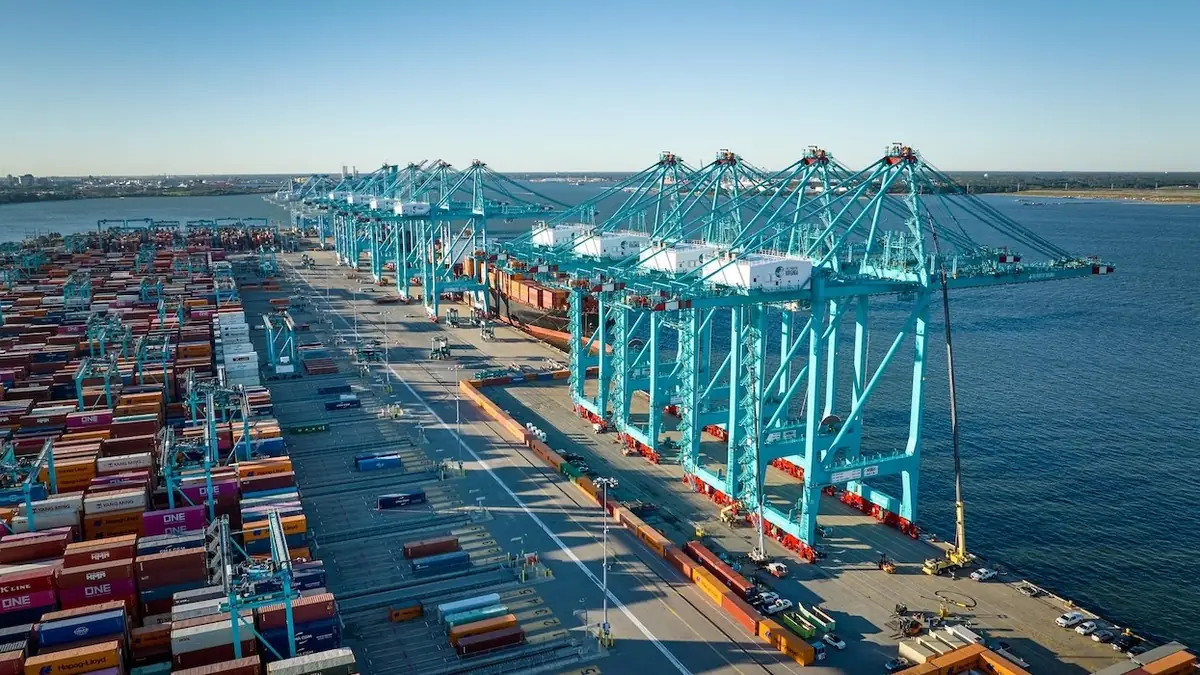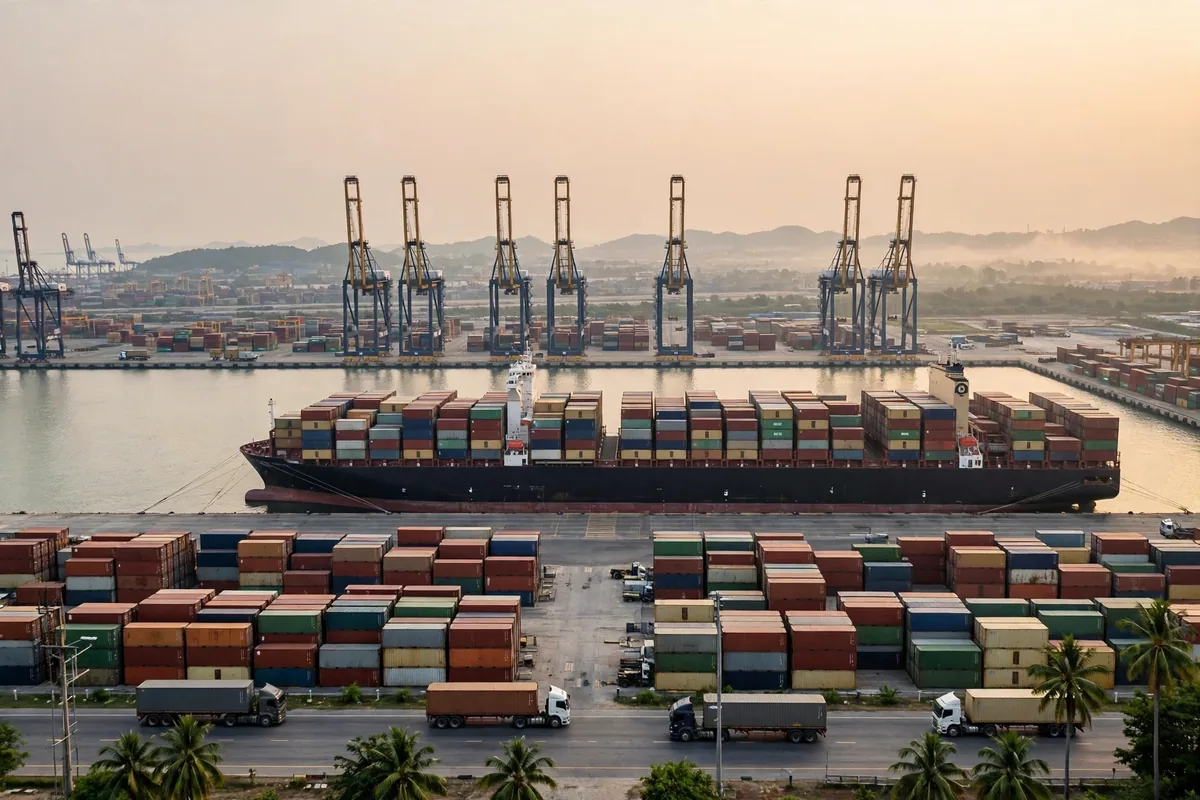
タイのレムチャバン港の倉庫物流は、一見すると一つの印象的な数字の物語に見えます。Lloyd's Listによれば、同港は2024年に約9.6百万TEUを扱い、前年比7.7%増、世界第20位で、タイのコンテナ取扱量の約80%を占めました。一つの港が一国のコンテナの五分の四を扱うこと自体、真剣な判断の出発点です。レムチャバンにおける倉庫の問題は、単一の倉庫の効率の問題ではありません。タイの輸出ゲートウェイ全体の能力配分の問題なのです。
その数字の背後にある成長は均等に広がったわけではなく、その不均等さが重要です。総港湾能力約13.4百万TEUに対して、約9.6百万TEUの取扱量は、水際側に余裕があることを示しています。逼迫はゲートの外で起きています。貨物は船を降りると、倉庫に入り、デバンされ、仕分けられ、配送され、道路に出なければなりません。そのいずれかの段階が岸壁のペースに遅れると、バースの数字が良く見えるほど、港の外の列は長くなります。このミスマッチが、レムチャバンの倉庫と混雑を理解する第一の鍵です。
レムチャバンの倉庫物流の物量がどこから来るのか
需要側には特定の形があり、その形が変動性を説明します。レムチャバンはバンコクの南東約130キロメートルに位置し、東部経済回廊に近く、その地理が貨物の構成を決めています。製造業の輸出品、自動車部品と自動車、電子機器、そしてそれらの生産ラインを支える輸入原材料と中間財です。約9.6百万TEUという数字の背後には、積み替えではなく製造業の輸出に築かれた貨物の集まりがあります。この区別は重要です。製造業の貨物は、受注と生産スケジュールに沿ったパルス状に動くからです。倉庫システムが感じるのは、滑らかな流れではなく、急増の連続なのです。
二つ目のデータポイントは、それ自体で読むに値します。公開報道によれば、COSCO Shipping Portsは2025年に約110百万米ドルを支払い、レムチャバンの二つのターミナルの株式を取得しました。TLTの12.5%とHLTの30%です。この取引は同時に二つのことを語っています。第一に、外部資本が港の長期的な物量にターミナルレベルで賭ける意思があること。第二に、ターミナルレベルの統合はまだ進行中であり、競争はバースの数を数えることから、ターミナル、ヤード、倉庫、陸側の接続を一つのシステムとして調整することへ移行していることです。港湾ニュースとして読めば、それは株式取引です。倉庫の枠組みの中で読めば、それは将来の貨物がどこへ流れるかへの投票です。
順位自体にも、見逃しやすいシグナルがあります。世界第20位で、タイのコンテナ取扱量の約80%を扱うレムチャバンには、国内にほとんど代替手段がありません。荷主に第二のゲートウェイがない場合、混雑のコストは港を変えることで回避できません。港の内外で吸収しなければなりません。より長い待ち時間、より高い倉庫費とトラック輸送費、あるいはより早い発注とより厚い在庫です。これがレムチャバンの物語の直感に反する部分です。港が成功すればするほど、貨物に他に行く場所がないため、倉庫側の交渉の余地は少なくなります。
倉庫と道路のどちらが先に尽きるのか
レムチャバンの混雑に関する議論では、しばしば二つの異なる制約が混同されますが、それらは分けて考える必要があります。倉庫の問題は、港周辺の近代的な倉庫スペースが貨物の成長に追いついているかどうかです。道路の問題は、バンコクから南東へ約130キロメートル延びる回廊が、岸壁が生み出す陸側の物量を運べるかどうかです。総能力約13.4百万TEUは、ターミナルにはまだ成長の余地があることを意味しますが、倉庫と道路の能力はバースと同じ速度では自動的に拡大しません。
研究の観点から見ると、港の倉庫のボトルネックが単一のリンクにあることはめったにありません。それは接合部にあります。船舶は群れで到着し、ヤードは素早く回転しなければならず、貨物はデバンと仕分けを必要とし、倉庫はそれを受け入れるための空きスペース、労働力、システムを必要とし、トラックは予定通りに港湾エリアに出入りしなければなりません。いずれかの接合部での遅れは上流へ波及し、やがてターミナルの外の列となり、倉庫に在庫が積み上がる形で現れます。2024年の7.7%の成長だけでは極端ではありません。システムを試すのは、その成長がすでに高度に集中した貨物構造の上に積み重なることです。
以下の実例は純粋に説明のためのものであり、想定した数字はコスト構造を示すためだけに用いられています。実際の見積もりを表すものではありません。ある貨物がレムチャバン近くで一時的な保管と配送を必要とするとします。倉庫と配送の総コストは四つの部分に分けることができます。港関連料金、倉庫賃料と荷役、トラック輸送と陸上輸送、そして待ち時間のコスト、すなわち滞船料と在庫保有費です。この枠組みでは、最後の部分が最も過小評価されやすく、事前に固定するのが最も困難です。船舶スケジュールがずれ、貨物が港周辺に長く留まると、倉庫とトラックの計画が乱れ、その乱れを修正するコストは、倉庫スペースを早めに支払ったコストを上回ることがよくあります。言い換えれば、タイのレムチャバン港の倉庫物流の予算を立てることは、最低の単価を見つけることよりも、変動性そのものに価格をつけることに近いのです。
| コスト項目 | スケジュールがずれたときの動き | 対応 | | 港関連料金 | 比較的固定で、箱の物量に連動する | TEU単位でモデル化し、計画に弾力性を持たせる | | 倉庫と荷役 | 船舶の寄港が集中すると上昇する | 倉庫スペースを早めに確保し、入荷フローを分散する | | トラック輸送と陸上輸送 | 混雑する時間帯に増幅される | 集荷をピーク外に移し、予備能力を確保する | | 待ち時間と在庫保有 | 予測が最も難しく、制御を失いやすい | 安全在庫でヘッジし、直前のプレミアムスペースに頼らない |
この表が伝えようとしている判断は、倉庫の意思決定の重心を価格比較からスケジューリングへ移すべきだということです。船舶が到着する前に倉庫スペース、労働力、トラックを揃えられる者は、変動性のコストを抑えることができます。最も安い倉庫と最も安いトラックだけを追いかける者は、船舶の寄港が集中したときに、より高い総コストを支払うことになります。その論理はどの港でも成り立ちます。貨物が高度に集中しているレムチャバンでは、とりわけ強く成り立ちます。
東部経済回廊の隣に位置することがレムチャバンの倉庫物流にとって何を意味するか
レムチャバンの東部経済回廊への近さは、多くの紹介文では立地に関する一行で触れられるだけです。しかし、より十分な読み方が必要です。回廊の産業配置は、港の貨物の将来の構造を直接形作ります。製造業が回廊内に集積し続ければ、輸出量はレムチャバンに集中し続けるでしょう。回廊の産業がバリューチェーンを上れば、貨物の単位価値は上がり、倉庫、配送、コンプライアンスへの要求もそれとともに上がります。約9.6百万TEUの取扱量は単なる合計にすぎません。倉庫の難しさを決めるのは、その合計の背後にある産業構造です。
COSCO Shipping Portsによる2025年の約110百万米ドルの買収も、同じ枠組みの中で読むことができます。投資する意思のあるターミナル運営者は、レムチャバンの物量にはまだ成長の余地があると期待しているシグナルを送っています。しかし、ターミナル投資は長い期間で回収されるものであり、その決定は単年の7.7%の成長ではなく、貨物の複数年にわたる見通しに基づいています。研究者がこのような取引を見るとき、見出しの金額よりも長期的なシグナルに注意を払います。約110百万米ドル、TLTの12.5%、HLTの30%を合わせると、暫定的な財務上の試みではなく、ターミナルレベルでの深い参加を示しています。
一歩引いて見ると、タイのレムチャバン港の倉庫物流に関するトレンド判断は三つの筋に絞ることができます。第一に、集中度はすでに高く、タイのコンテナ取扱量の約80%が一つの港を通過しており、その構造は短期的には変わらないため、倉庫の意思決定はそれを前提に組み立てなければなりません。第二に、総能力約13.4百万TEUと2024年の取扱量約9.6百万TEUの差は、水際側の能力が今日の制約要因ではないことを示唆しています。制約は、港湾倉庫と陸上輸送が出会う場所にある可能性が高いのです。第三に、東部経済回廊とターミナル資本レベルの動きは、関係者がより長期的な物量成長に備えていることを示唆しており、倉庫システムが拡大するペースが次に注視すべきものになるでしょう。
これらの判断はまだ開かれたままです。レムチャバンで次に何が起きるかは、産業が東部経済回廊内にどれだけ速く立地するか、港周辺の倉庫と道路の能力がターミナルの取扱量に追いつくかどうか、そして世界のライナーネットワークが東南アジア全体で貨物をどのように再配分するかにかかっています。取扱量の数字は、昨年何が起きたかという問いにはすでに答えています。倉庫システムが来年の成長を吸収できるかどうかは、ゲートの外の数キロメートルの道路と、その先に並ぶ倉庫の列で決まるでしょう。
Dr. Chen(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。