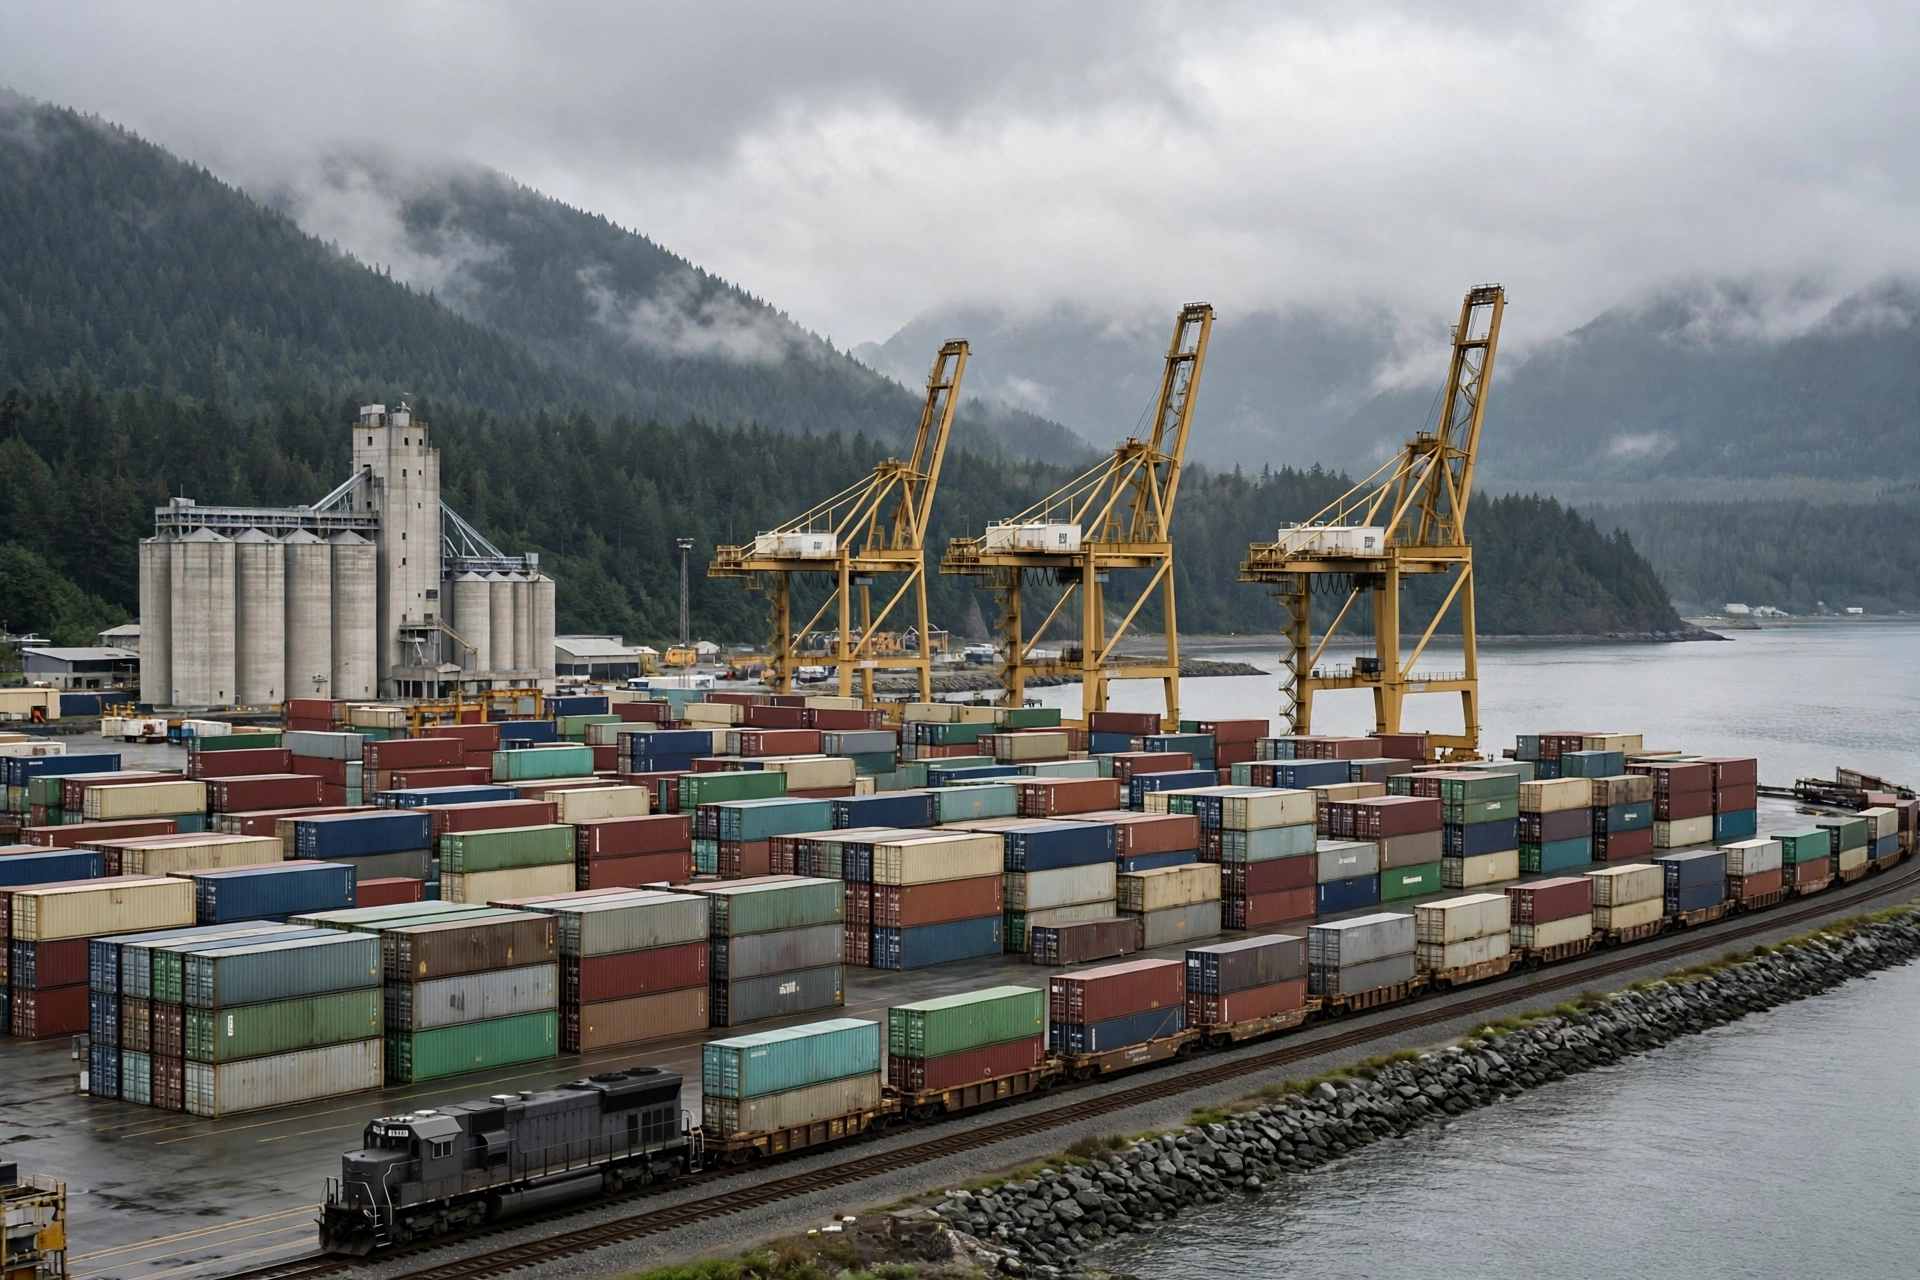
2025年のバンクーバー(カナダ)港湾倉庫物流の数字は、判断を下す前に全文読むに値します。貨物総量は170.4百万トンに達し、過去最高で、前年比8%増でした。コンテナは3.78百万TEUに達し、こちらも過去最高で、前年比9%増となり、2021年に記録された従来の最高3.70百万TEUを上回りました。2024年(貨物158.4百万トン、コンテナ3.47百万TEU)と比べると、これは普通の反発ではありません。構造的な一段の上昇です。公開データによると、バンクーバーはカナダ最大の港で、カナダの次に大きな5港を合わせたよりも多くの貨物を取り扱っています。これほどの規模の港は、普通の港の倉庫の論理では理解できません。
さらに示唆的なのは、成長の中身です。2025年、穀物輸出は30.3百万トンに達し過去最高、カリウムは10.5百万トン、原油輸出は倍増して24.4百万トンとなりました。つまり、記録的な年を牽引したのはコンテナだけではなく、バルク貨物でもあり、しかも性格がまったく異なる3つのバルク貨物でした。コンテナは定期航路、締切時間、回転で動きます。バルクは季節、鉄道、大口契約で動きます。1つの港が両方のシステムで同時に記録を更新するには、倉庫の計算をそれぞれ別々に行い、合わせて読まなければなりません。
バンクーバー(カナダ)港湾倉庫物流の二重構造:コンテナとバルクは別々の台帳で
この港には4つのコンテナターミナルがあり、Roberts Bank Terminal 2コンテナターミナルが計画・開発中です。コンテナ側では、過去最高の3.78百万TEUは、ヤードとターミナルの回転への圧力が同じ歩調で高まったことを意味します。バルク側では、穀物30.3百万トン、カリウム10.5百万トン、原油24.4百万トンは、港に入る貨車、サイロの回転、タンクのスケジュールが年間を通じて高水準で稼働したことを意味します。2つのシステムは同じ港湾エリアと鉄道網を共有し、ピークシーズンになると、両者の資源をめぐる競合が目に見えるようになります。
穀物の季節性が最も鮮明な例です。収穫期になると、貨車とサイロはほぼ満杯で稼働し、倉庫のボトルネックはバースではなく、内陸の集荷地点と港行き鉄道への引き渡しにあります。カリウムは別の論理に従います。長期輸出契約と安定した船積みリズムに依存し、倉庫は継続的な生産と離散的な出港の間のギャップを平準化するバッファーとして機能します。原油はまた別です。24.4百万トンへの倍増は、Trans Mountainパイプラインの拡張に続くもので、新たな容量が解放されました。港はそのパイプラインの出口であり、倉庫が主導的な役割を果たすことはほとんどありません。パイプラインとタンカーのリズムが結果を決めます。
2つの例示的なシナリオを考えてみましょう。収穫期の穀物輸出業者は、サイロと貨車が完全に予約済みで、船の出港日が固定されている中、内陸からバンクーバーへ貨物を運ぶ必要があります。選択肢は、内陸倉庫に早めに貨物を保管して鉄道枠を待つか、割増料金を払って港行き鉄道枠を確保するかです。一方は保管コストが増え、他方は運賃が増えます。どちらが正しい、間違っているというものではなく、トレードオフです。カリウム輸出業者は逆の問題に直面します。契約は安定し、出港は予測可能なので、倉庫はバッファープールとして機能し、主なコストの問いはプールのサイズが適切かどうかであり、港までの最終区間ではありません。
2つのバルク貨物、2つの倉庫の論理、そしてコンテナが3つ目です。バンクーバーは実質的に3つの倉庫台帳を同時に回しています。これらを1つの台帳として扱うことが、新規参入者が犯しがちな最初の間違いです。
バンクーバー(カナダ)港湾倉庫物流における鉄道アクセスと内陸倉庫:決定的な変数
コンテナターミナルがバンクーバーの上限を決めるとすれば、鉄道アクセスがその上限に実際に到達できるかどうかを決めます。それがバンクーバー(カナダ)港湾倉庫物流における決定的な変数です。穀物もカリウムも内陸から鉄道で到着し、コンテナも港からの搬出に鉄道への依存度が高いのです。処理量の記録は、ターミナル単独で生まれることは決してありません。鉄道、内陸倉庫、ターミナルが一体となって生み出すものです。
鉄道アクセスのボトルネック効果は増しているように見えます。貨物量が記録的な年には、鉄道枠はまさにそのときに最も価値が高くなります。したがって内陸倉庫の役割は変わりました。もはや貨物を保管するだけの場所ではなく、調整弁です。鉄道枠が逼迫しているときは早めに貨物を集め、出港枠が開いたら速く送り出します。内陸倉庫が港から遠ければ遠いほど、調整の余地は大きくなりますが、船のスケジュールへの対応は遅くなります。近ければ近いほど、対応は速くなりますが、土地と運営コストが上がり、調整の余地は狭まります。そのトレードオフに標準的な答えはありません。荷主の貨物構成と出港密度次第です。
下の表は、3種類の貨物の倉庫の計算を比較したものです。すべての数字は仮定の例であり、コスト構造を説明するためだけに示しています。数字をそのまま適用してはいけません。
| コスト項目 | コンテナ貨物 | 穀物バルク | カリウムバルク |
|---|---|---|---|
| 保管(滞留日数で按分) | 中 — 回転が速い | 高 — 季節的な備蓄 | 中 — バッファープール型 |
| 鉄道アクセスと搬出 | 高 — 列車枠次第 | 高 — 収穫期の枠は逼迫 | 中 — リズムは予測可能 |
| スケジュール接続リスク | 中 — 定期航路は比較的固定 | 高 — 出港と収穫がずれる可能性 | 低 — 契約が出港を固定 |
| 箱/トン当たり総コスト(仮定の例) | 約100単位 | 約90単位 | 約85単位 |
| 倉庫のボトルネック(仮定の例) | ターミナルヤードの回転 | 内陸集荷と鉄道枠 | バッファープールのサイズ |
表が示すポイントは1つだけです。バンクーバーの倉庫に統一的な解決策はありません。コンテナのボトルネックはヤード、穀物のボトルネックは鉄道枠、カリウムのボトルネックはバッファープールのサイズです。3種類の貨物をすべて同じ方法で管理すれば、そのうち1つは必ず失敗します。
貿易の多角化とRoberts Bank Terminal 2:次に注目すべきこと
公開されている動向によると、カナダの貿易の多角化がバンクーバーを流れる貨物の構成を変えています。単一市場である米国への依存を減らすことは、アジアや他の地域に向かう貨物が西海岸を経由する量が増えることを意味し、カナダ最大の港であるバンクーバーは、その増加分を吸収する自然な第一の選択肢です。倉庫への影響は緩やかですが確実です。貨物の方向が変わるにつれ、倉庫の顧客基盤もそれに合わせて変わり、北米内陸貿易向けに設計された倉庫のリズムは、より長い海上チェーンとより分散した目的地に合わせて作り直さなければなりません。
計画・開発中のRoberts Bank Terminal 2は、より長い時間軸で読まなければならない変数です。その意義は、今日どれだけ混雑を緩和できるかではなく、バンクーバーのコンテナ容量の上限が上がり続けるかどうかです。3.78百万TEUが既存の4つのコンテナターミナルの単なる最高記録だとすれば、Terminal 2の進捗が、その記録が循環的なピークなのか、新しい常態の始まりなのかを決めることになります。答えは、建設の進捗と貨物の伸びが歩調を合わせ続けるかどうかにかかっています。
最後に、直観に反する判断を1つ。これは証拠に裏付けられたものです。2025年の原油輸出が24.4百万トンへ倍増したことは、バンクーバー港の大勝利のように見えますが、主な功績は港そのものではなく、Trans Mountainパイプラインの拡張にあります。パイプラインが開通すれば、石油は来ます。港の役割はそれを受け取ることであって、創り出すことではありません。同じ論理はTerminal 2への期待にも当てはまります。ターミナルを造っても、貨物が自動的に来るわけではありません。貨物が来るのは、貿易の流れと産業地理が先にそこに到達したからです。倉庫容量を計画する前に、港の成長のうちどれだけが港自身の能力で、どれだけが外部条件の実現であるかを分けて考える価値があります。その区別が、健全な投資と誤った判断の違いになるかもしれません。
結局のところ、バンクーバーの倉庫台帳は、1つの記録的な年の話ではありません。構造の話です。バルクとコンテナが鉄道をどう共有するか、内陸倉庫が船のスケジュールをどう調整するか、そして貿易の方向が変わったときに倉庫がどこを追うべきか。次のデータが出たときに、改めて考える価値のある問いです。
Dr. Chen(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。