
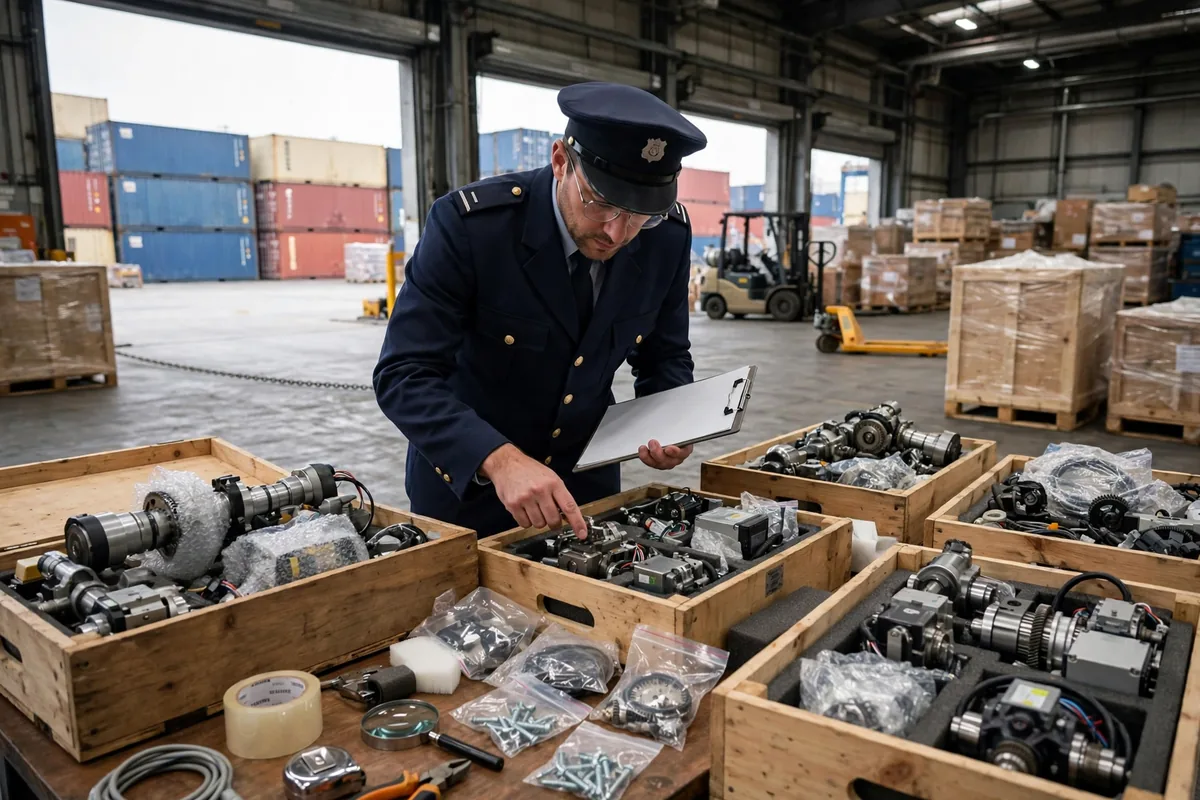
自動仕分け設備の出荷($400,000相当)がカリフォルニアに到着し、関税の請求額は私の試算より$40,000も高かった。誰も計算を間違えてはいなかった。通関業者が別のHTSコードを選んだだけで、その1つの選択が関税率を10ポイント動かしたのです。HTS分類の関税差は書類上の細部ではありません。輸入業者のコスト表における最大の変数であり、請求書が届くまでほとんどの買い手はその存在に気づきません。
まず基本ルールから。HTSコードの最初の6桁は世界共通です。米国は10桁のコードを使用し、末尾の桁は輸出国と輸入国で異なる場合があります。コードは機械に刻まれたシリアル番号ではありません。機械の機能、構造、用途から導かれる「その機械が何であるか」についての法的結論であり、税関はそれに異議を唱えることができます。301条関税は通常関税に取って代わるのではなく上乗せされるため、誤った分類は2つの層を同時に動かすことがあります。米国の$800のデミニミス免除は2025-08-29に停止されたため、サンプルやスペアパーツを免税チャネルで送る旧来のやり方はもう通用しません。具体的な関税率はここには載せません。何かを見積もる前に、必ず公式情報源で最新の政策を確認してください。税率表は設備のサイクルよりも速く変わるからです。
HTS分類が間違う場面
2024年秋、カリフォルニアのeコマース倉庫が自動仕分けライン(コンベヤ、スキャンヘッド、制御キャビネット)を輸入しました。通関業者はシステム全体を1つのコードで分類しました。税関はそれを分解し、制御キャビネットは独自のコード、スキャンヘッドは別のコードに属すると主張しました。再評価額に利息を加えると、輸入業者の負担は$60,000近くになりました。その数字が仮定の例かって?いいえ、構図は現実のもので、私はこのパターンを繰り返し見てきました。申告はシステムとその部品を1つのものとして扱い、書類は各部品の機能と価値を一度も切り分けず、税関は税関にとって最も有利な解釈で出荷を分割したのです。システムと部品では分類ルールが異なります。申告で切り分けなければ、他の誰かが切り分けます。
2つ目の失敗パターンはマーケティング表現です。ビジョン検査モジュールを搭載したAMRが、申告書の中でビジョン認識とAIアルゴリズムについて長々と説明されていました。税関はそれを読み、カメラ付き設備を対象とするコードに手を伸ばしました。その機械の本質的機能は物品を移動させることであり、ビジョンは補助機能でした。分類はパンフレットで最も派手な機能ではなく、本質的機能に従います。申告書が広告のように読めれば読めるほど、コードはそれだけずれやすくなります。
3つ目の失敗パターンは、前例のない新製品です。2025年初頭、あるインテグレーターが昇降モジュールを搭載した移動ロボットを輸入しました。市場にそれとまったく同じものは存在しなかったため、通関業者は経験から最も近いコードを選びました。貨物が到着すると、税関は昇降設備について異なる解釈を適用し、その関税差がこの仮定の例では受注マージンの約8%を食いつぶしました。新製品、新機能、新構造は定義上、分類リスクを伴います。経験からの推測はマージンを賭けたギャンブルです。
301条の下でHTS分類の関税差がどう積み上がるか
ここから計算です。ぜひご自身の出荷でも計算してみてください。これがHTS分類の関税差の最も単純な形です。1つのコード、1つの税率、そして機械ではなくコードに従う請求書。仮定の例を挙げましょう。通関価格$400,000の出荷です。コードAでは、関税負担の合計は5%、つまり$20,000です。コードBでは15%、つまり$60,000です。10ポイントのHTS分類の関税差は、1回の出荷で$40,000になります。その$40,000は一度きりのコストではありません。在庫保有コストに流れ込み、販売価格に流れ込み、顧客の支払いサイクルに流れ込みます。機械を$120,000で売り、1台あたり$4,000の追加関税は、価格を上げるか、マージンから差し引くかのどちらかです。規模を広げてみましょう。年間20回の出荷、毎回同じ間違いをすれば、1年で$800,000余分に支払うことになります。それだけあればAMRがあと2台買えます。私はこの計算を何度も行ってきましたが、結論は変わりません。誤った分類は1枚の請求書だけでなく、価格体系全体を歪めます。
積み上げが事態をさらに悪化させます。301条関税は通常関税の上に乗るため、誤ったコードは2つの層で同時に2重に間違うことがあります。さらに目に見えないコストがあります。税関が分類に疑問を呈し、コンテナが港で1週間余分に滞留すれば、デマレージ、保管料、顧客の生産ライン停止がすべて現金の流出に変わります。関税の請求書には1つの数字しか載りません。遅延が残りを食います。両方合わせて、それが分類ミスの真のコストです。
| コスト項目 | 正しい分類 | 10ポイントの誤り(仮定の例) |
|---|---|---|
| 通関価格$400,000に対する関税 | 5%、$20,000 | 15%、$60,000 |
| 1回あたりの追加コスト | $0 | $40,000 |
| 年間20回の出荷での追加コスト | $0 | $800,000 |
| 港での1週間の追加滞留 | 通常通関 | デマレージ+顧客の稼働停止、追加 |
この表のすべての数字は仮定の例です。税率は公式情報源と最新の政策に従います。この表の目的は規模を示すことです。分類とは通関業者の手数料が数百ドルかかる話ではありません。1件の受注のマージン全体を飲み込むほどのお金の話です。
HTS分類の争い方
関税の請求書が届くまで待ってから争い始めてはいけません。最も強い一手は、貨物が到着する前に打たれます。米国の輸入業者は税関に拘束力のある裁定(バインディング・ルーリング)を求めることができます。どのコードが適用され、どの税率がそれに続くかを事前に示す書面による決定です。時間と完全な技術ファイルが必要です。構造図、機能説明、部品リスト、使用目的の申述です。ファイルが充実するほど、裁定は確固たるものになります。拘束力のある裁定を手にすれば、そのコードで申告し、税関は通常それを再審査しません。私のルールは単純です。新製品の初回輸入、高額設備、あるいは2つのコードが考えられるケースは、まず拘束力のある裁定を経ることです。そのステップを省くのは見せかけの節約です。
関税をすでに支払い、分類が誤っているように見える場合は、異議申立ての道があります。輸入業者は所定の期間内に税関にプロテストを提出し、技術的な根拠と類似製品の分類先例を添えて、再決定を求めることができます。プロテストは苦情の手紙ではありません。本質的機能は何か、税関が用いたコードがなぜ合わないのか、自分が主張するコードがなぜ合うのか、分類ルールを1行ずつ論じなければなりません。その申立てには、分類を生業とする者、分類コンサルタントまたは弁護士が必要です。通関業者ではありません。通関業者の動機は迅速な通関であり、関税の節約ではないからです。
ここが直感に反する部分です。輸入業者が分類に関与するのが早ければ早いほどコストは安く、遅ければ遅いほど高くつきます。ほとんどの買い手は分類を通関業者に丸投げします。通関業者は経験からコードを選び、それが誤ると、救済は予防の5倍のコストがかかります。分類は、購入契約に署名する前の検討に属します。エンジニアリング、購買、分類アドバイザーを1つの部屋に集め、コード、税率、301条のエクスポージャーを確定させ、それから契約に署名し、価格を設定するのです。
自動化設備を輸入する前に、このセルフチェックを行ってください。その機械の本質的機能は何か、1文で言えますか。システムとして申告していますか、それとも部品ごとに分けて申告していますか。価値の内訳は存在しますか。価値のうち、制御キャビネット、スキャンヘッド、ソフトウェアライセンスが占める割合はどれくらいですか。類似製品の拘束力のある裁定または先例はありますか。301条は適用されますか、運用リストそのものを読みましたか。$800のデミニミス停止以降、サンプルとスペアパーツの申告方法は変わりましたか。申告書の機能説明に、機械を別の何かのように聞こえさせる言葉は含まれていませんか。このリストを1度確認すれば、分類リスクの少なくとも半分は取り除けます。残りは拘束力のある裁定が確定させます。
コードの価値は、それを真剣に受け止め始めた瞬間の価値とちょうど同じです。契約に署名し、関税の請求書が届いた後では、損失の計算をしているだけです。
Lao Zhou(物流コストアナリスト)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。





