回収が曖昧なら、提案は死ぬ
「この投資、回収は何年?」――自動化の稟議会議で必ず聞かれる質問であり、答えを外しやすい質問でもある。「だいたい2年です」と答え、「根拠を見せて」と言われて口ごもれば、プロジェクトはほぼ死んだも同然だ。
回収期間そのものは単純だ:総投資額を年間純ベネフィットで割る。魔物は明細に潜む:コスト側で土木工事や稼働停止ロスを抜かし、ベネフィット側で「配置転換」した人員を「削減」として数えれば、回収期間は実態の2倍もバラ色に見える――その後のコストオーバーと遅延が、上司の信頼を焼き尽くす。この記事では、すぐに使えるROIテンプレートを提供する:コスト項目、ベネフィット項目、計算式、感度分析。追及に耐える回収期間を、ステップバイステップで導き出そう。
1. コスト項目:抜かしてはいけない7つのチェック
総投資額は7つの項目からなる。初心者はほぼ確実に最後の3つを抜かす:
| # | コスト項目 | 内容 | 見落としがち |
|---|---|---|---|
| 1 | 設備ハード | ロボット、コンベヤ、ラック | — |
| 2 | ソフトウェア | WMSモジュール、配車システム、ライセンス | 継続ライセンス料 |
| 3 | 導入サービス | 据付、試運転、WMS連携、教育 | 連携工数 |
| 4 | 土木工事 | 床荷重対策、電源増強、ネットワーク、消防設備 | 電源増強が一番高い |
| 5 | 稼働停止ロス | 導入期間中の能力ロス | 繁忙期実施だと倍増 |
| 6 | 予備部品 | 初回予備品、安全在庫 | — |
| 7 | 初年度運営費 | 保守契約、電力、消耗品 | 電力は忘れがち |
経験則:実際総額 ≒ 見積価格 × 1.2。見積は項目1~3が中心で、残り4項目が15~25%上乗せされる。テンプレートには「予備費(10%)」の行を入れておく――上司は安心材料として受け止める。
2. ベネフィット項目:4種類、ダブルカウント禁止
年間ベネフィットは4種類。重複計上は禁止:
- 人件費削減:削減人員数 × フルロード年間コスト。肝は、本当に削減した人員だけを数えること――他部門への配置転換は「浮いた」であって「削減」ではない。未補充の自然減のみカウント。慎重に、置換可能人員の70%でモデリングする。
- エラー削減:エラー率改善 × 年間物量 × エラー単価。エラー単価 = 返送運賃 + 再出荷 + サービスコスト + 離反按分。
- 能力/売上増:自動化で生まれた新能力 × 単位粗利。能力が実際に受注につながる場合のみ――遊休能力はベネフィットではない。
- その他:スペース削減(賃借面積の縮小)、省エネ(冷凍ケース)、労災減、コンプライアンス価値。
年間純ベネフィット = 4種類の合計 − 年間運営コスト(保守 + 電力 + 消耗品 + ソフトウェア費用)。
3. 核心計算式:回収期間、ROI、NPV
| 指標 | 式 | 読み方 |
|---|---|---|
| 回収期間 | 総投資額 / 年間純ベネフィット | 損益分岐点までの年数 |
| ROI | 年間純ベネフィット / 総投資額 × 100% | 年率換算リターン% |
| NPV | 割引後N年ベネフィット − 投資額 | > 0 なら実行可能。大規模案件向け |
| IRR | NPV = 0 となる割引率 | 資本コスト超なら実行可能 |
中小規模案件では最初の2つだけでよい。例:$444K 投資、年間純ベネフィット $278K → 回収 1.6 年、ROI 62.5%。1000万ドル級以上の案件では、自社の資本コスト(通常 8–12%)を割引率にした NPV を追加する。
4. テンプレート設計:そのまま使える
上のコスト・ベネフィット項目をスプレッドシート化すれば――それがROIテンプレートだ:
シート1:投資
- A列:7つのコスト項目(設備、ソフトウェア、導入、土木工事、稼働停止ロス、予備品、初年度運営費、10%予備費)
- B列:金額、C列:根拠/備考、末尾合計 = 総投資額
シート2:ベネフィット
- 人件費削減:削減人員数 × 年間コスト × 70%(慎重係数)
- エラー削減:エラー率改善 × 年間物量 × エラー単価
- 能力増:新能力 × 単位粗利(営業部門の承認が必要)
- その他:スペース/エネルギー/安全
- 差し引き:年間運営コスト → 年間純ベネフィット
シート3:結果
- 回収期間、ROI、NPVを自動計算
- 感度分析表(次節)
テンプレートの作法:すべての数値に「根拠」列をつける――人員数は人事、エラー率はWMS、単価は財務から。根拠のない数値は会議で突き崩される。
5. 感度分析:上司の「もしも」に先回り
上司は必ず聞く:「そんなに人減らせるの?」「納入が遅れたら?」感度分析は答えを先に用意しておくことだ:
| シナリオ | 年間純ベネフィット | 回収期間 |
|---|---|---|
| ベース | $278K | 1.6 年 |
| 悲観(ベネフィット −30%) | $195K | 2.3 年 |
| 楽観(ベネフィット +20%) | $333K | 1.3 年 |
| 投資 +20% オーバー | $278K on $533K | 1.9 年 |
肝の結論を声に出して言おう:「悲観シナリオ――ベネフィット70%でも、回収は2.3年で、3年のライン以内です」。この一文が、設備スペックの説明より効く。
事例:AGVプロジェクトのROI試算
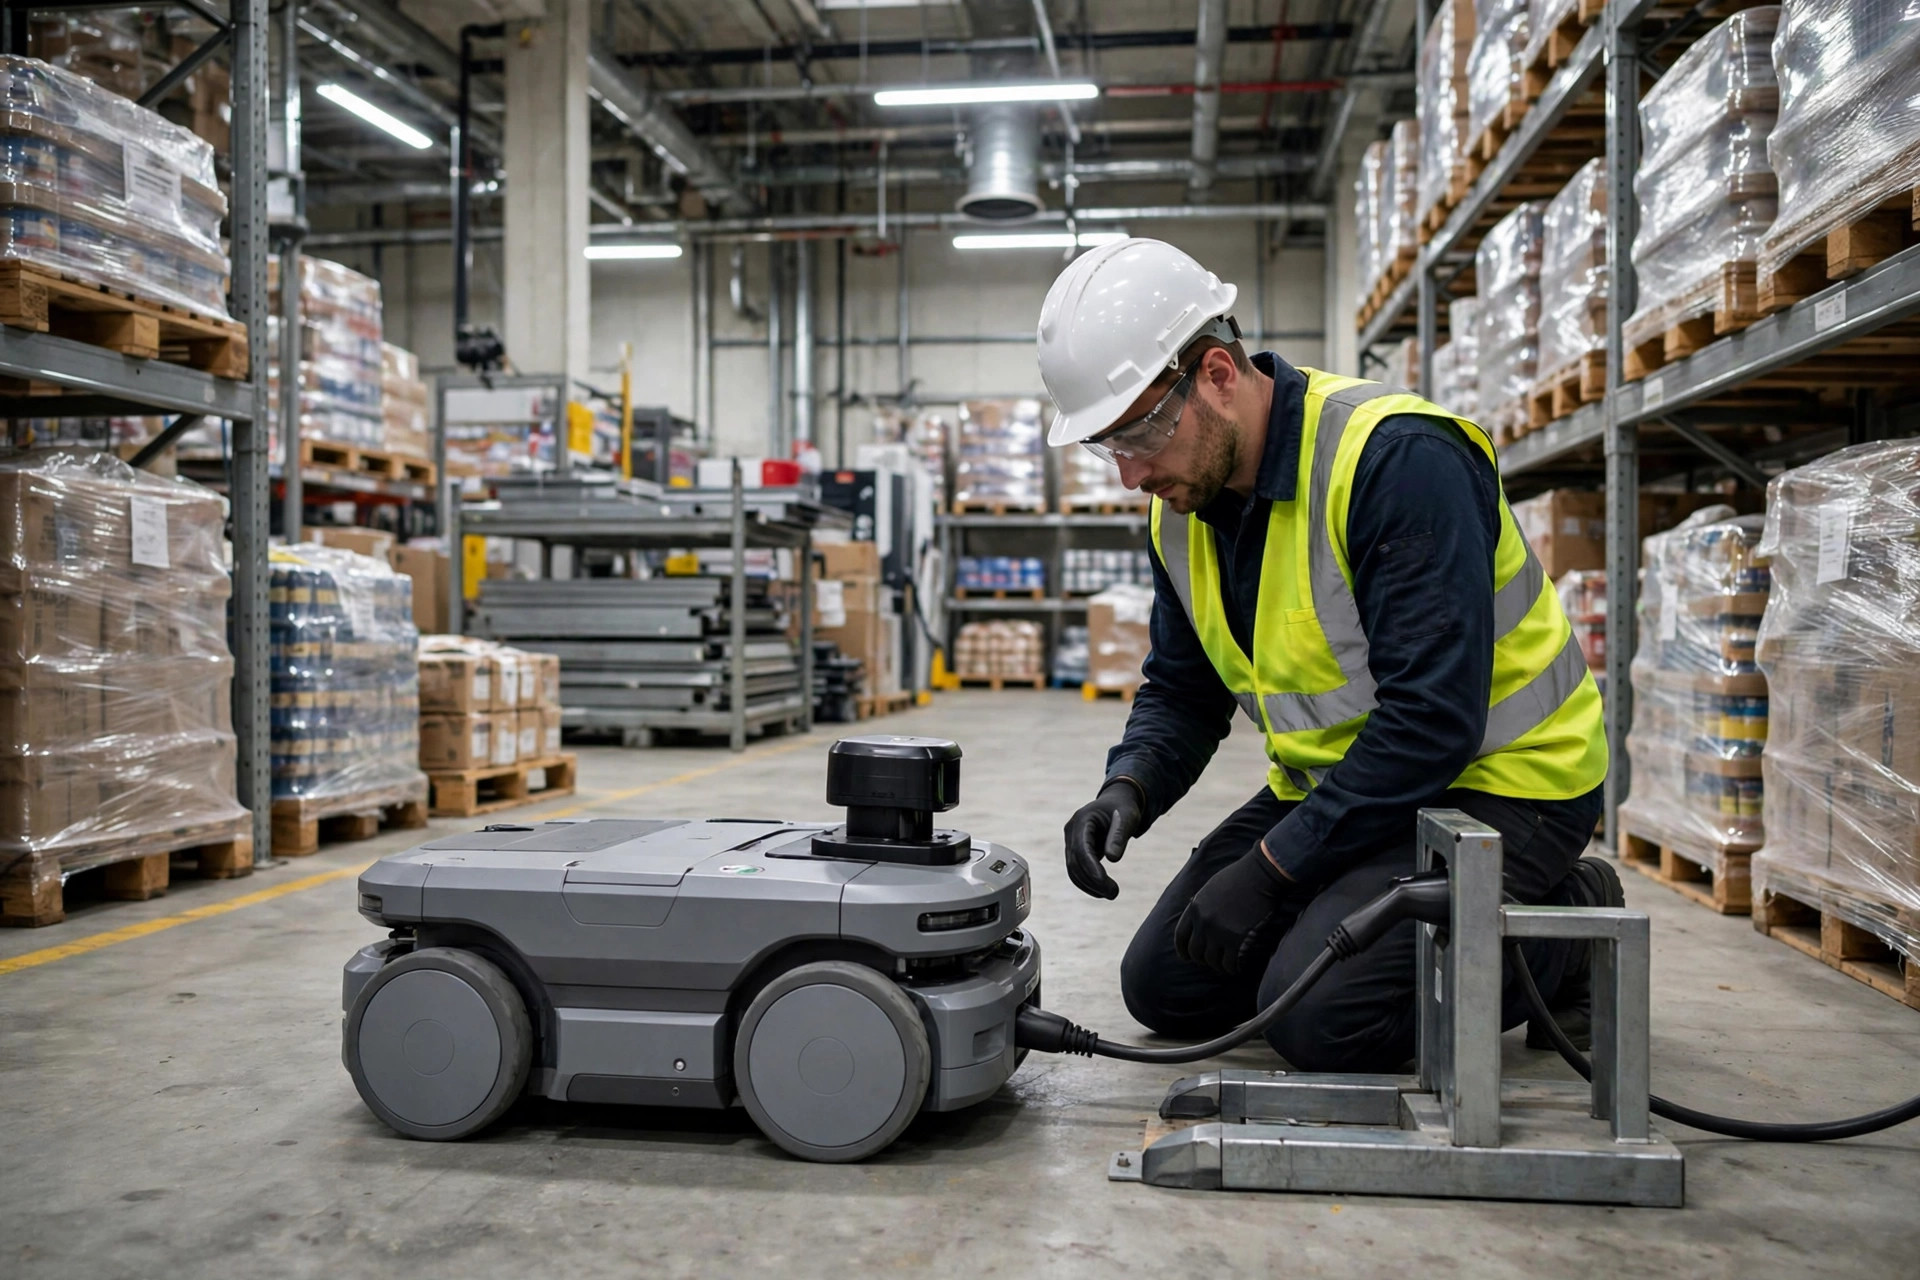
背景:生産ラインへ部材を運ぶ3C製造倉庫――フォークリフト運転手12名をAGV 8台で置き換え。
投資:AGV本体 $389K + 配車システム $35K + 導入 $21K + 床/ネットワーク改修 $25K + 初年度保守 $17K + 予備費10% = $535K。
年間ベネフィット:人件費 12 × $21K × 70% = $175K、労災/稼働停止削減 $35K、フォークリフト燃料・整備 $42K、合計 $252K。年間運営費 $49K を差し引き → 年間純ベネフィット $203K。
結果:回収 = 535 / 203 ≒ 2.6 年、ROI 38%。感度分析:悲観(ベネフィット −30%)→ 3.8年、3年のラインを少し超過――報告書では正直に開示し、2段階のリスク低減計画とセットで承認獲得。
落とし穴
- 配置転換を削減と数える:一番多い水増し。「削減した人員」は「ポスト廃止、二度と補充しない」を意味する――内部異動は再配置であって、削減ではない。
- 年間運営コストの抜け:保守契約、電力、消耗品、ソフトウェア費用――年額で数万ドル。小さいか大きいかにかかわらず、抜かせば回収期間は絵に描いた餅になる。
- ピーク能力でモデリングする:365日フル稼働は幻想、利用率70%が現実的だ。過去実績の利用率を使い、繁忙期のスパイクは参考にとどめる。
- 資本コストの無視:1000万ドル級の案件でNPVを抜かすのは職務怠慢。借入コスト(8–12%)がハードルレート――IRRがそれを下回る案件は赤字だ。
まとめ
ROIテンプレートは3枚のシート:投資(7項目 + 10%予備費)、ベネフィット(4種類 − 年間運営費)、結果(回収期間 + ROI + 感度分析)。すべての数値に根拠を添え、ベネフィットは20%控えめに、投資は20%多めに見積もり、悲観シナリオの回収を3年以内に収める――そうやって計算した回収期間は、どんな上司も穴を開けにくい。テンプレートは静物、厳密さがそれを機能させる:数字が慎重であるほど、プロジェクトはスムーズに進む。
英語版からの翻訳。内容に相違がある場合は英語版を優先します。