倉庫AIのROI 2026の物語を一言でまとめるとすれば、こうだ。今年は「AIを導入するかどうか」から「すでに導入したAIは元を取れたか」へと議論が移った年だった。1月にはベンダーが展示会でヒューマノイドや大規模モデルをデモしていたが、年半ばには決裁者たちが皆同じ質問をしていた——昨年の契約は、今年の決算でまだ理にかなっているのか?
倉庫AIのROI 2026データ:導入は増え、満足度は横ばい
MHIとDeloitteの2025年業界年次報告書によると、サプライチェーン組織の28%がAIを利用しており、さらに54%が5年以内の導入を計画していた——2029年までに合計82%だ。1年後、2026年MHI業界年次報告書はさらに具体的な数字を示した。500人超のサプライチェーンリーダーのうち、27%が業務判断の自動化にAIを使い、33%が需要予測と在庫最適化に、30%が予知保全に使っている。
もう一つのデータにも注目したい。MHI、Peerless Research Group、The Robotics Groupによる2025年の調査では、施設でロボットを使っている組織が48%——3年前の23%から増加——、64%がRaaS(ロボティクス・アズ・ア・サービス)かSaaS(ソフトウェア・アズ・ア・サービス)で支払っている。ハードウェアが入ってきており、新しい支払い方も入ってきている。
市場規模について。Interact Analysisによると、世界の倉庫自動化市場は2020年に$29.6 billion、2025年には$69 billionに成長。モバイルロボットの導入は2020年末の9,000超の顧客拠点から、2025年末には53,000超へ増加した。
しかしDHLのInsight 2030調査は冷静な注釈を添える。経営層の73%が5年以内にAIへの依存が増えると予想し、68%がロボティクスへの依存増を予想——にもかかわらず、実際に倉庫ロボットを導入しているのは44%に過ぎず、現在のロボティクスに「完全に満足」と答えたのはわずか34%だ。
導入は倍増。満足度は3人に1人に留まる。その乖離こそが分岐点だ。
倉庫AIのROI 2026 勝者:領収書のある3つの導入
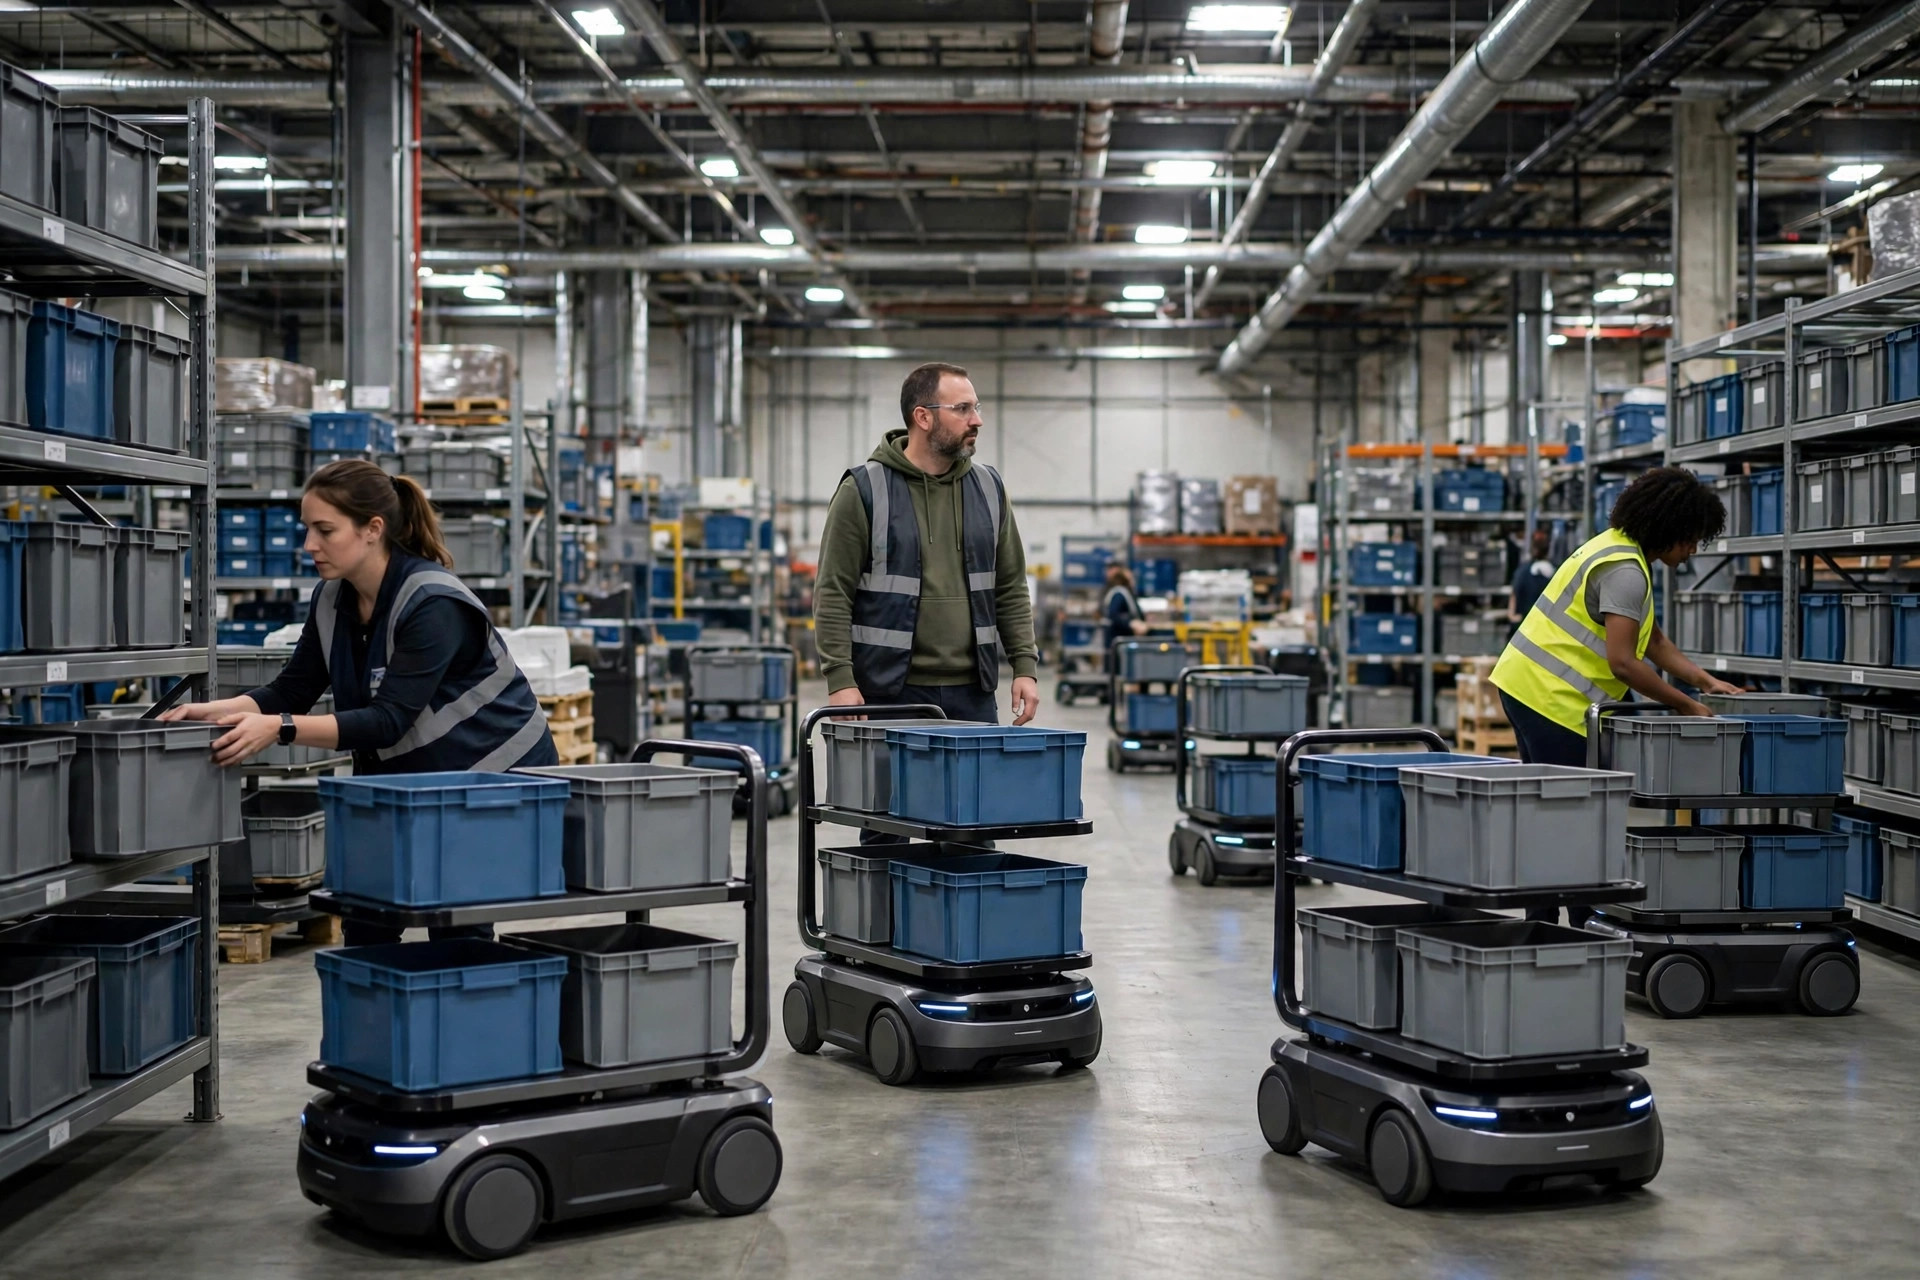
証拠その1:DHLとLocus。 パートナーシップは2017年に始まった。2026年3月、DHLはLocusのAMRフリートが通算10億回目のピックを達成したと発表した——eコマースからヘルスケア物流まで、DHLが運営する40超の施設に数千台のロボット。公開された数字は:1時間あたりのピック数が30–180%増、教育訓練時間は80%削減。DHLサプライチェーンのデジタル化担当VP、Brian Gauntはロボットではなく「ソフトウェアとデータの準備態勢」を評価した。規模感として:Interact AnalysisのMobile Robot Market報告書によると、Locusは2026年10月時点で22,000台のロボット、8.5 billion回のピック、360拠点——DHLのその数字は大きな本の1章だ。
証拠その2:AmazonのSequoia。 AI駆動の在庫オーケストレーションシステムは2023年10月にヒューストンで稼働し、2024年9月に開業したルイジアナ州シュリーブポートの3.1 million平方フィートの次世代フルフィルメントセンターに導入された。Amazonの公開数字:Sequoiaは在庫の特定と格納を75%高速化し、フルフィルメントセンター内の注文処理時間を最大25%削減。ネットワーク全体で750,000台超のロボットを展開し、顧客注文の75%超を支える中、CEOのAndy Jassyは2月の決算説明会で、ロボティクス革新から「すでに相当な価値を得ている」とアナリストに語った。SequoiaのAIは誰の仕事も奪わなかった——在庫をコンテナ化し、オーケストレーションした。チェーンの中で一番地味な部分だ。
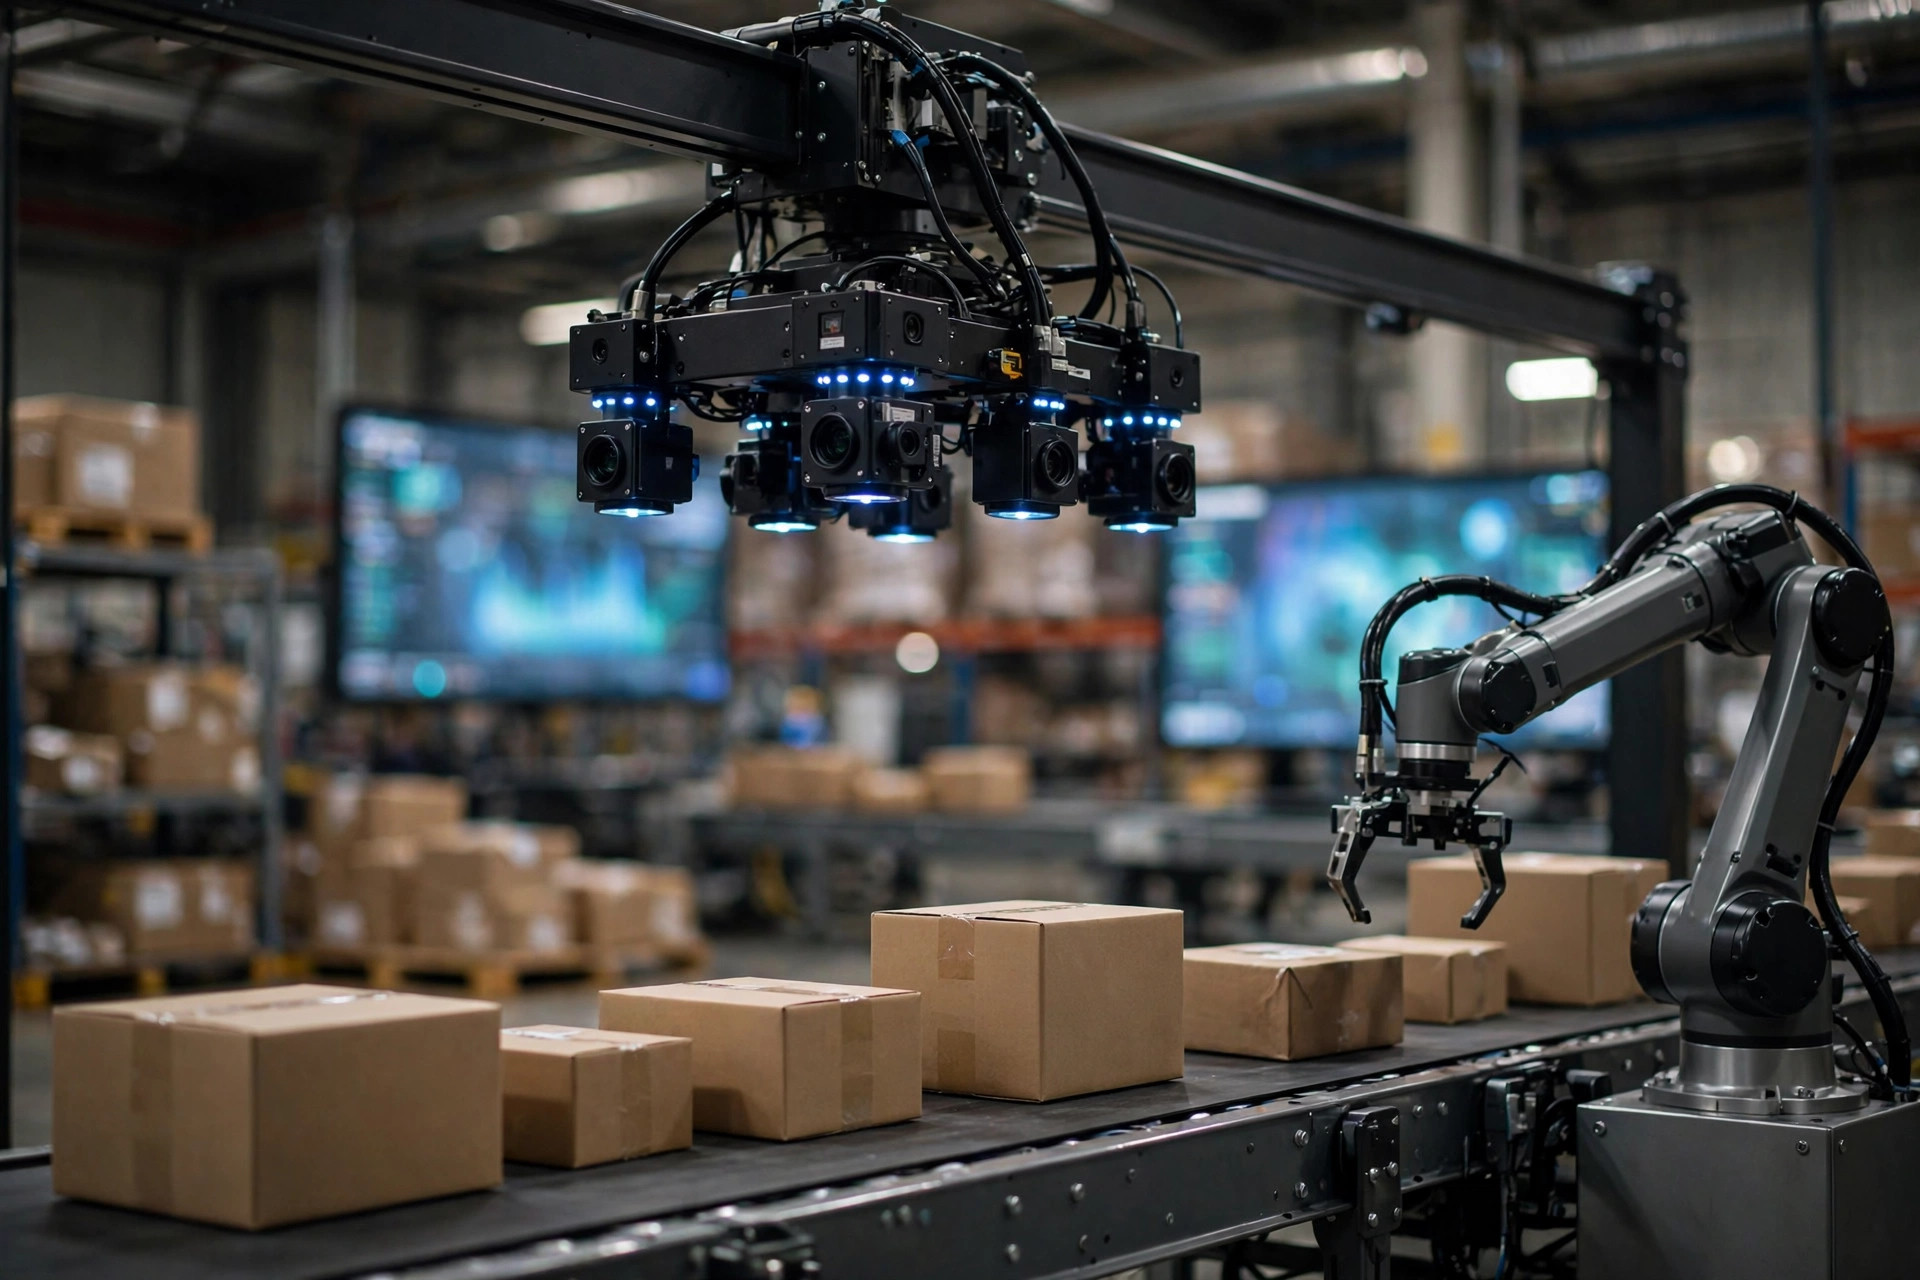
証拠その3は反例:Berkshire Grey。 2021年7月、同社はSPAC合併で上場。企業価値は$2.2 billion、手元資金$507 million、負債なし(SEC提出書類より)。Walmart、Target、FedExを顧客に抱えていた。技術は問題ではなかった。2024年、SoftBankは約$375 millionの現金、1株あたり$1.30で同社を非公開化した。同じ会社、同じ技術で、3年で80%超の価値が消えた。教訓はビジネスモデルについてであり、技術についてではない。重厚長大なフルスタックAI提案には、2026年時点でも機能する回収モデルがなかったのだ。
並べて見ると、パターンは読み取れる:
| シナリオ | 公開された証拠(2026年) | コスト構造 | ペイした/燃えた理由 |
|---|---|---|---|
| AMR協働ピッキング(DHL × Locus) | 1B回のピック;時間あたりピック数+30–180%;訓練時間−80% | 資産軽量のRaaS、需要に応じた拡張 | ペイ:労働者をなくしたのではなく、歩行をなくした。ピークに合わせてフリートを柔軟化 |
| AI入荷オーケストレーション(Amazon Sequoia) | 在庫格納が75%高速化;処理時間−25% | 自社開発、規模で償却 | ペイ:AIが工程に組み込まれ、単体のデバイスではない |
| AI仕分けアームと画像仕分け | 750K台のロボットが注文の75%超を支える | 規模で償却 | ペイ:高頻度反復動作、24時間365日稼働 |
| 需要予測と在庫最適化 | MHI 2026:利用率33%、AI用途で最多 | 純粋なソフトウェア | 論理は正しいが、結果はデータ品質次第 |
| 自律判断のためのエージェンティックAI | MHI 2026:わずか27% | 純粋なソフトウェア | 燃えた:「判断を任せられるか」段階 |
| フルスタック重資産ロボティクス | 企業価値$2.2B→非公開化$375M | 重い設備投資、長期導入 | 燃えた:技術は良い、ビジネスモデルは未実証 |
| ヒューマノイドロボット | DHL Trend Radar 8.0:長期トレンド | 高い | 燃えた:2026年に回収の証拠なし |
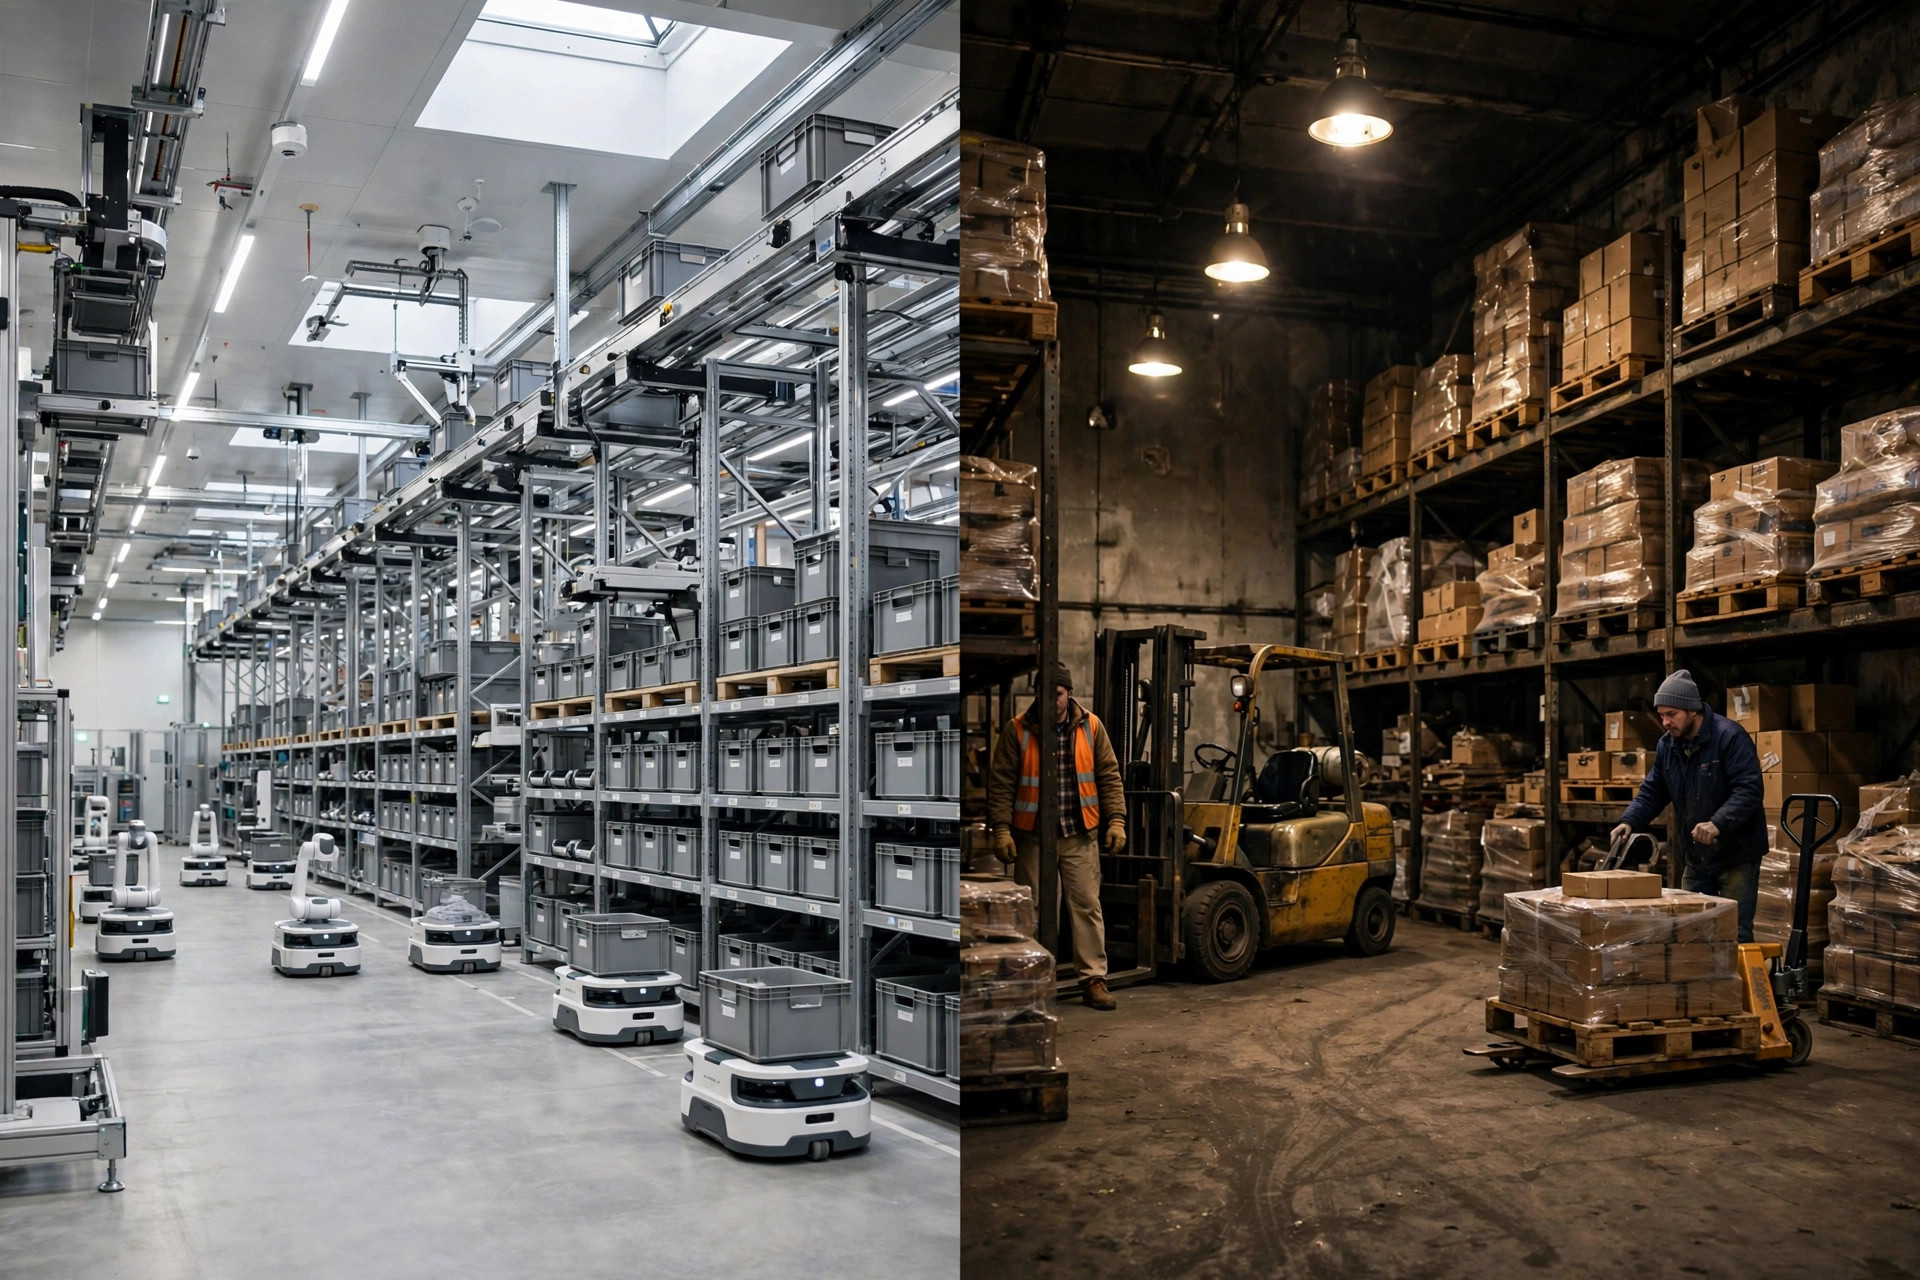
反直感的な読み、そして2026年のデータは概ねそれを裏付ける:最も早くペイした倉庫AIは、たいてい最も「AIらしくない」ものだった。 協働ピッキング、入荷オーケストレーション、仕分けアーム——いずれも無駄な歩行の削減、在庫のコンテナ化、識別と仕分けという地味な仕事をしていた。最も声の大きかった名前——エージェンティックな判断、ヒューマノイド——は検証にキャッシュを燃やし続けていた。MHIの2026年数字は、この一文を算数に翻訳する:業務判断をAIに任せるのは27%のみ。一方、単一の運営者は10億回のピックを記録した。
なぜ分かれたのか:3つの変数
第一に、労働構造。 DHLのグローバルデジタル変革責任者Tim TetzlaffはCNBCに率直に語った。物流センターはたいてい「追加の労働力も、倉庫を建てる追加の用地さえも見つけるのが非常に難しい」場所に立地する、と。自動化の最初の動因は人が高いからではなく、雇えないからだ。見つからない労働者を代替するプロジェクトは早くペイする。すでにいる労働者を代替するプロジェクトは、もっと精密な計算が必要だ。
第二に、データ基盤。 DHLのInsight 2030の示唆的な詳細:回答者の91%が過去5年にWMSを導入または更新していたが、労働力管理システムを使っているのは半数強に過ぎなかった——報告書はこれが「希少な労働資源の最適化能力を制限している可能性がある」と言う。Gauntのソフトウェアとデータの準備態勢への強調と合わせ、2026年の回収の分岐線は明確だ。モデルがどれだけ先進的かではなく、継続的で使える運用データがあるかどうかだ。
第三に、支払いモデル。 2025年のMHI調査によると組織の64%がRaaSかSaaSを利用し、ロボットは一括設備投資から月次運用費へ移った。2026年、SoftBankとSymboticはGreenBox合弁会社を設立し、倉庫アズ・ア・サービス市場を狙って約$7.5 billionの顧客契約を締結した。回収の問いは形を変えた。「何年で損益分岐するか」から「毎月ペイするか」へ。
2027–2029年の展望:3つの時間軸
2026年10月に公開されたDHLのLogistics Trend Radar 8.0は、エージェンティックAIを最も重要な新興トレンドの一つに挙げる——AIが人を支援する段階から自律的に行動する段階へ。DHLはこれを「自律型・フィジカルAIの時代」と呼ぶ。だが2026年のデータは時間軸を制約する。現在のロボットに完全に満足しているのは34%、業務判断をAIに任せるのは27%のみ。2027–2028年の主戦場は、より賢いモデルよりも信頼の構築になりそうだ。
第二の時間軸はハードウェア。Interact Analysisは2025年末までにモバイルロボットの導入が53,000拠点を超えると予想する——ハードウェアは広がり続け、価値はソフトウェアとサービスへ移っていく。
第三は普及。MHIとDeloitteは2029年までにAI導入率82%を予測する。だが「導入した」は「ペイした」ではない。この倉庫AIのROI 2026レビューが記録した乖離は、それよりずっと先まで続くだろう。
残された問い:もし2026年の最大の教訓が「まずデータ、まず工程」だったなら、2027年に最も早くペイするのは、最も退屈なAI——あなたのデータをきれいにし、工程を整えるAIだろうか。倉庫AIの後半戦は、最も賢いモデルのものではなく、最も忍耐強い運営者のものかもしれない。
陳博士(サプライチェーン研究者)著 英語版からの翻訳。内容に相違がある場合は英語版を優先します。