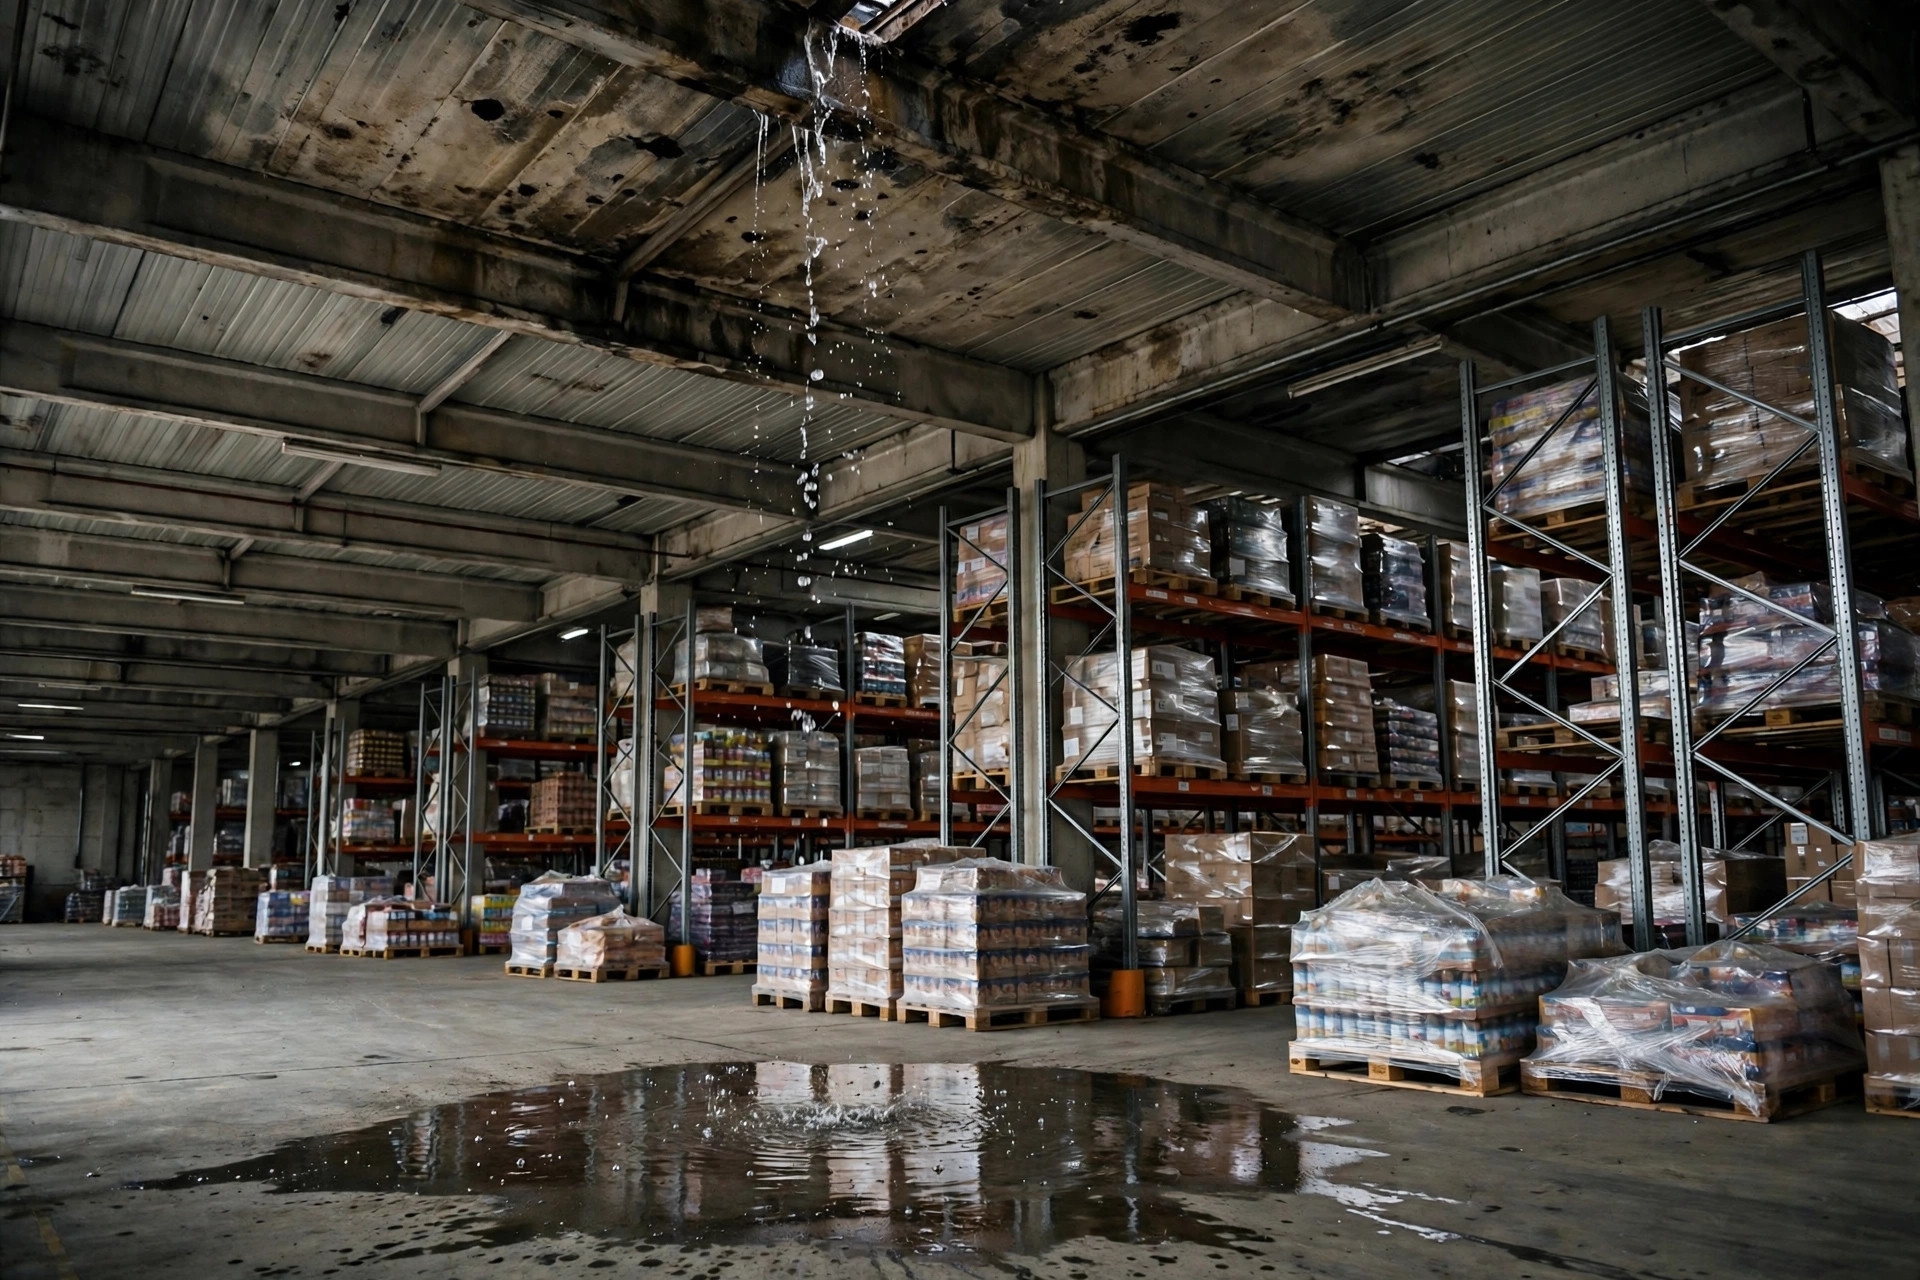
Nous avions un client dans le petit électroménager qui avait pris des mètres carrés dans un entrepôt 3PL à Fontana à l'automne 2023. Octobre a apporté une grosse tempête. Les drains du toit se sont bouchés, l'eau est entrée par les joints du toit et elle est tombée juste sur sa marchandise. Plusieurs centaines de cartons extérieurs ont été détrempés ; en les ouvrant, la moitié des boîtiers d'appareils avaient rouillé à cause de l'humidité. La marchandise valait plus de $200,000, et son premier appel a été au 3PL, pour exiger un sinistre.
Le responsable d'entrepôt a été poli et inflexible : le bail disait que le toit relevait du propriétaire — « nous ne possédons pas le toit, et nous ne le réparons pas. » Le client est donc allé voir le propriétaire, qui a dit que sa police immobilière couvrait le bâtiment, pas la marchandise, et que de toute façon, savoir si un drain bouché comptait comme un défaut d'entretien était très discutable. Trois mois plus tard, la propre police marchandise du client en a payé une partie. Il a absorbé le reste lui-même, plus de cent mille dollars.
Voici la vérité honnête, du côté 3PL de la table : la plupart des disputes sur les dégâts des eaux ne portent pas sur le fait que la police paie. Elles portent sur la question de savoir quelle police paie. Si vous êtes le propriétaire de la marchandise et que vous ne verrouillez pas ça avant de signer, le jour où quelque chose arrive, vous regarderez trois parties se pointer du doigt.
Acheter une couverture dégâts des eaux ne veut pas dire que le dégât des eaux est payé
Voici la partie contre-intuitive : beaucoup de propriétaires de marchandise voient les mots « dégâts des eaux » dans une police et supposent qu'un envoi trempé veut dire un paiement. Ça ne marche pas comme ça. Les assureurs découpent l'eau en catégories très fines, et c'est ce découpage qui décide de tout.
Catégorie un : soudain et accidentel. Un tuyau qui éclate, une tête de sprinkler arrachée par un chariot élévateur, un toit percé par la grêle — généralement couvert. La franchise s'applique par sinistre ; le montant exact est celui de votre police, mais la fourchette typique va de quelques milliers à des dizaines de milliers de dollars par incident.
Catégorie deux : infiltration progressive. Un toit qui fuit depuis trois ans sans que personne ne le répare, et la quatrième année la marchandise est trempée — presque jamais couvert. La réponse de l'assureur est toujours la même : prévisible et évitable, un problème d'entretien. Personne n'en parle quand vous achetez la police.
Catégorie trois : moisissure. L'eau stagne trois jours, les cartons moisissent, et les pertes de moisissure sont souvent sous-limitées ou exclues purement et simplement.
En 2022, nous avons vu une variante de la catégorie un dans un entrepôt près de Riverside. Un cariste de nuit a reculé et a arraché une tête de sprinkler incendie avec ses fourches. La colonne d'eau a trempé tout un emplacement palette d'électronique grand public — huit palettes, tous les cartons extérieurs mouillés, une marchandise de plus de $300,000. La voix du propriétaire de la marchandise au téléphone : « Celle-là, vous devez la couvrir, non ? »
Elle a fini par être payée — mais via l'extension dégâts des eaux de la propre police biens du propriétaire de la marchandise. Pourquoi ? Le système de sprinklers avait été installé par le propriétaire et entretenu par le 3PL selon le bail, donc la responsabilité était en réalité claire. Tout le temps est parti en palabres avec l'assureur : la tête avait été arrachée par un choc, donc ça comptait comme soudain et accidentel — couvert. Mais si la tête avait éclaté par vieillesse et manque d'entretien, certaines polices y verraient un problème d'entretien et refuseraient. Même tête de sprinkler. Que ça paie dépend entièrement de la raison pour laquelle elle a craché.
Faisons le calcul : trois scénarios d'eau, trois résultats
Disons que vous êtes le propriétaire de la marchandise. Voici les trois scénarios de dégâts des eaux les plus courants, côte à côte (chiffres illustratifs — votre police réelle fait foi) :
| Scénario | Perte de marchandise | Franchise | Exclu ? | Récupération nette |
|---|---|---|---|---|
| Fuite de toit soudaine | $80,000 | $10,000 | Non | environ $70,000 |
| Déclenchement accidentel de sprinkler (choc) | $200,000 | $25,000 | Non | environ $175,000 |
| Infiltration progressive du toit | $30,000 | $10,000 | Oui | $0 |
Les vraies questions sont au nombre de trois :
Premièrement : ma police inclut-elle seulement les dégâts des eaux ? Beaucoup de polices marchandise de base ne les incluent pas ; il faut une extension. Pas d'extension, pas de couverture.
Deuxièmement : quel est le montant de la franchise, et comment s'applique-t-elle — par sinistre ou cumul annuel ? C'est énormément important. Une perte de $20,000 face à une franchise de $25,000 n'entre même pas dans le processus de sinistre. Beaucoup de petits propriétaires de marchandise découvrent cette clause pour la première fois à leurs dépens.
Troisièmement : qu'est-ce qui est exclu ? Infiltration, moisissure, inondation. Et attention à l'inondation : les polices commerciales américaines n'incluent généralement pas l'inondation — il faut une police fédérale d'inondation séparée, et les détails changent, alors vérifiez les conditions actuelles du programme. Les rivières atmosphériques de Californie en 2023 ont trempé pas mal d'entrepôts, et beaucoup de propriétaires n'ont découvert qu'après coup que l'inondation n'était pas dans leur police.
Et il y a un vrai arbitrage ici : une franchise plus élevée veut dire des primes moins chères, mais vous absorbez vous-même les petites pertes. Si vos valeurs par envoi sont élevées, ça peut valoir le coup de payer plus de prime pour faire baisser la franchise. Si la valeur de votre marchandise est répartie sur beaucoup de petits envois, une franchise élevée avec des primes basses peut être le calcul le plus intelligent. Faites le calcul avec votre propre profil de marchandise — ne copiez pas celui de quelqu'un d'autre.
Un mot de plus, du côté des devis : quand un 3PL vous chiffre un tarif de stockage, le coût de l'assurance est amorti sur tout le bâtiment. Une sous-limite eau plus élevée veut dire des primes plus élevées, et ce coût finit dans le tarif. Donc chaque dollar que vous arrachez au commercial en négociation a bien pu être arraché aux limites d'assurance — un tarif pas cher avec une police maigre, et quand quelque chose arrive, vous ne saurez même pas à qui pleurer. Ce n'est pas pour dire que cher est toujours mieux. Ça veut dire que vous devriez négocier les limites de la police dans le cadre du devis, pas seulement le prix par palette.
Le point de vue de l'initié : un puzzle à trois
Pourquoi la responsabilité des dégâts des eaux finit-elle toujours en rond de doigts pointés ? Parce que c'est intrinsèquement un puzzle à trois.
La police immobilière du propriétaire couvre la structure — toit, murs — pas votre marchandise. La police responsabilité du 3PL couvre la propre négligence du 3PL (par exemple, le défaut d'entretien des sprinklers), mais le dégât des eaux porte généralement une sous-limite, et elle est basse — les primes sont chères, et aucun 3PL n'achète plus de ça que nécessaire. C'est un secret de polichinelle dans le métier. Et la police marchandise du propriétaire de la marchandise couvre la marchandise elle-même — la seule police réellement liée à la valeur de votre marchandise.
Une chose de plus qui vaut le coup d'être demandée sur les limites : les polices des 3PL sont des cumuls annuels — si un gros sinistre a déjà mangé l'essentiel de la limite de cette année avant l'arrivée de votre marchandise, votre protection réelle est plus mince que le chiffre sur le papier. Demandez « combien reste-t-il de la limite de cette année ? » et obtenez la réponse par e-mail.
Donc quand vous négociez un contrat 3PL, ne vous arrêtez pas à la jolie phrase qui dit que le prestataire souscrira une assurance adéquate. Démontez-la :
Un : verrouillez par écrit les obligations d'entretien. Qui répare le toit, qui nettoie les drains, qui inspecte les sprinklers — faites-en une checklist dans le bail, pas des formules vagues comme « entretien raisonnable ». Le premier réflexe de l'assureur dans tout sinistre, c'est de lire le bail. Bail vague, paiement vague.
Deux : attention à la clause de subrogation. Beaucoup de baux incluent une renonciation à subrogation : quand quelque chose arrive, chacun va chez son propre assureur et personne ne poursuit personne. C'est une protection pour vous et une limitation — une fois que votre assureur a payé, il ne peut pas se retourner contre le propriétaire ni le 3PL. Sachez de quel côté vous êtes avant de signer.
Trois : demandez au 3PL sa sous-limite dégâts des eaux. Quand le commercial vous chiffre, le coût de l'assurance est déjà dans le tarif. Posez une seule question — « quelle est la sous-limite eau de votre police responsabilité ? » — et le commercial sait instantanément qu'il a affaire à un pro. Le discours change immédiatement.
Quatre, et c'est la plus importante : la police que vous achetez vous-même bat le fait de compter sur celle des autres. Les limites de la police du 3PL sont calibrées pour tout l'entrepôt ; réparties sur votre seul envoi, elles peuvent être loin d'être suffisantes. Une police marchandise avec une extension dégâts des eaux coûte moins cher que vous ne pensez (vérifiez les tarifs actuels), et quand les choses tournent mal, c'est la seule police sur laquelle vous pouvez compter.
À tous les gens côté client — un conseil : plus le contrat est précis sur les dégâts des eaux, moins vous vous disputerez à ce sujet le jour où ça arrive.
La prochaine fois que vous négociez un contrat, posez ces trois questions
Un : « Quelle police couvre les dégâts des eaux dans cet entrepôt ? Quels sont les limites et la franchise ? »
Deux : « Qui est exactement responsable de chaque point d'entretien dans le bail — qui nettoie les drains, qui inspecte les sprinklers ? »
Trois : « Comment la clause de subrogation est-elle rédigée — est-ce qu'on se poursuit mutuellement après un sinistre ou non ? »
Posez les trois, et vous saurez en une minute si vous avez affaire à un initié ou à un amateur. S'ils bafouillent et ne peuvent pas répondre, le risque dégâts des eaux de cet entrepôt retombe probablement sur vous.
Par Susan, Directrice commerciale 3PL
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.