L'assurance expédition, c'est une arnaque — jusqu'à ce que votre colis de $1,180 disparaisse. Là, c'est l'argent le plus intelligent que vous n'ayez jamais dépensé.
Le Black Friday dernier m'a appris cette leçon à mes dépens. Aujourd'hui je décortique tout : comment la valeur déclarée fonctionne vraiment chez chaque transporteur, si la prime d'assurance vaut le coup, quoi déclarer, et comment être vraiment payé quand un colis disparaît.
Les frais de scolarité que j'ai payés
Fin novembre 2025. Black Friday. Une commande : une enceinte Bluetooth, $1,180 de marchandises, en UPS Ground vers la Californie.
Quand j'ai imprimé l'étiquette, j'ai laissé le champ de valeur déclarée à son défaut : $100. Ne me demandez pas pourquoi. Demandez au moi du Black Friday, qui dormait quatre heures par nuit et imprimait des étiquettes de mémoire musculaire.
Le colis s'est volatilisé. Le suivi est resté bloqué sur un hub de transit pendant six jours, puis : perdu. J'ai déposé un sinistre en réclamant $1,180 en toute confiance. L'agent a été très poli : « Monsieur, votre valeur déclarée était de $100. Nous payons sur la valeur déclarée. »
J'ai récupéré $100. J'ai absorbé les $1,080 restants moi-même.
Ce soir-là j'ai fait les comptes : $1,080 auraient payé l'assurance de cet envoi un millier de fois. La leçon tient en une phrase — ce que vous déclarez est ce que vous récupérez quand les choses tournent mal. Ce n'est pas un conseil. C'est la règle.
Règles de valeur déclarée, toutes dans un tableau
Après ce désastre, j'ai épluché les petites lignes de chaque transporteur. Le résumé : la « couverture gratuite » d'UPS, FedEx et USPS ne couvre normalement que $100 de valeur déclarée. Tout ce qui dépasse coûte en plus, et les tarifs sont soumis à la politique officielle en vigueur de chaque transporteur.
| Transporteur | Couverture incluse | Couverture supplémentaire | Plafond de valeur déclarée |
|---|---|---|---|
| UPS | Normalement $100 inclus | Selon le barème officiel | Normalement $50,000, sous réserve de la politique officielle |
| FedEx | Normalement $100 inclus | Selon le barème officiel | Normalement $50,000, sous réserve de la politique officielle |
| USPS (services Priority) | Normalement $100 inclus | Assurance supplémentaire disponible | Sous réserve de la politique officielle |
| Pirate Ship / ShipStation (tiers) | Rien par défaut | À choisir à l'impression de l'étiquette, environ $1 par tranche de $100 de couverture, sous réserve du devis en vigueur de la plateforme | Selon les conditions de l'assureur |
Trois choses qui comptent :
D'abord, les tarifs d'assurance directe des transporteurs ne sont pas bon marché, et les règles sont enterrées. Vérifiez vous-même les pages officielles de tarifs — ne croyez pas les résumés de seconde main, pas même le mien, pour les chiffres exacts.
Ensuite, l'assurance tierce, c'est du sérieux. La couverture tierce intégrée à Pirate Ship et ShipStation tourne autour de $1 par tranche de $100 de valeur déclarée (sous réserve du devis en vigueur de la plateforme) — radicalement moins cher que de passer par le transporteur. Chaque étiquette de valeur que j'imprime passe désormais par du tiers.
Troisièmement, l'assurance ne couvre pas les retards. Beaucoup de vendeurs l'ignorent : votre colis arrive avec une semaine de retard, le client se fait rembourser, l'assurance paie zéro. Elle couvre la perte et le dommage. Rien d'autre. Ne confondez pas.
Mon workflow maintenant : je ne compare jamais les tarifs d'expédition sur l'affranchissement seul — je compare le coût total assurance incluse. Le même envoi de $500 : $18 d'affranchissement plus l'assurance transporteur sur le site d'UPS, contre $14 d'affranchissement plus $5 d'assurance tierce sur Pirate Ship. La seconde option est $3 moins chère avec une meilleure couverture. Trois dollars, ça sonne comme rien. Sur ~150 étiquettes de valeur par mois, c'est $450 par mois, $5,400 par an. Ça paie les tests de deux nouveaux produits. Comparer les tarifs sans le coût total, c'est ne rien comparer.
Déclarer haut ou bas ? Faites d'abord les maths
Déclarer bas fait économiser sur les primes. Déclarer haut coûte plus cher. Lequel a raison ? J'ai fait mes propres calculs.
Nous expédions environ 2,000 colis par mois. Sur l'année écoulée, notre taux de perte/dommage a tourné autour de 0.4% — environ 8 envois problématiques par mois. Valeur moyenne des marchandises : $60. Perte attendue = 2,000 × 0.4% × $60 = $480/mois.
Assurer chaque étiquette au tarif tiers (~$1 par tranche de $100 de couverture ; un article à $60 est arrondi à $100 de couverture = $1/étiquette) coûterait 2,000 × $1 = $2,000/mois.
Payer $2,000 de primes pour couvrir $480 de perte attendue ? C'est un marché terrible. D'où la conclusion contre-intuitive : la plupart des envois de faible valeur ne valent tout simplement pas d'être assurés.
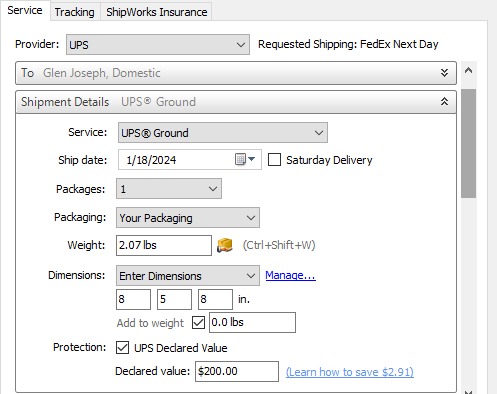
Ma règle est une ligne claire : assurez seulement si la marchandise vaut plus de $100. En dessous, auto-assurez. Sur ces 8 envois problématiques mensuels, normalement seuls 2 dépassent $100 — perte attendue d'environ $300/mois. Et je n'ai besoin d'assurer qu'environ 150 étiquettes par mois, pour un coût d'environ $200/mois. $200 de primes contre $300 de perte attendue. Là, les maths tombent juste.
Et à propos de déclarer haut — idée reçue courante : déclarer un plus gros chiffre, c'est toucher plus ? Non.
| Approche | Avantage | Inconvénient |
|---|---|---|
| Déclarer avec exactitude | Payé sur la valeur réelle, zéro risque de conformité | Prime légèrement plus élevée |
| Déclarer bas / $0 | Économies sur les primes | Payé sur la valeur déclarée en cas de perte (demandez au moi de 2025 ce que ça fait) |
| Gonfler la valeur | Il n'y en a aucun | Les sinistres exigent une preuve par facture ; tout ce qui dépasse la valeur réelle n'est pas payé, et ça sent la fraude |
Le plafond de votre valeur déclarée, c'est la facture de votre fournisseur, pas votre imagination.
Une dernière, surtout pour les vendeurs internationaux : la valeur déclarée pour l'assurance et la valeur déclarée pour la douane sont deux choses différentes. Ne les confondez pas. La valeur en douane détermine les droits ; la valeur d'assurance détermine les paiements. Traitez-les séparément.
Il y a aussi un angle prix : l'assurance est un coût, et les coûts appartiennent au prix. Nos SKU de valeur portent en moyenne environ $1.20 de coût d'assurance par commande. Je l'ai intégré au prix — j'ai augmenté les prix de $2, les clients n'ont pas sourcillé, je garde les $0.80 supplémentaires. N'absorbez pas les coûts d'assurance en silence. Vous dirigez une entreprise, pas une œuvre caritative.
Le sinistre qui a marché, et la liste des pièges
Février cette année : un envoi de $800 est arrivé avec l'écran fissuré. Assurance tierce, choisie sur Pirate Ship à l'impression de l'étiquette. Mon manuel :
- Le jour où le client a envoyé les photos, j'ai dit à l'entrepôt de garder l'emballage d'origine. Ne le jetez pas.
- Sinistre déposé en ligne dans les 48 heures — téléversé l'étiquette, la facture, les photos du dommage, les photos de l'emballage.
- Jour 9 : $800 sur mon compte.
Neuf jours, $800 récupérés. C'est pour ça que je recommande l'assurance tierce à tout le monde. Et souvenez-vous : vous devez la choisir quand vous imprimez l'étiquette. On ne peut pas l'ajouter après coup. Ça en a déjà brûlé plus d'un.
L'histoire d'avertissement : un copain qui vend des pièces auto a reçu l'an dernier un envoi de $600 complètement démoli. Au moment du sinistre, aucune photo de l'emballage — l'entrepôt avait jeté le carton. La réponse complète du transporteur : « impossible de vérifier la conformité de l'emballage. » Refusé. Il a appris : son entrepôt a maintenant un coin où l'emballage des envois problématiques repose 30 jours avant destruction. Votre chaîne de preuves, c'est de l'argent : étiquette, facture, photos avant expédition, photos de l'emballage, photos du dommage. Il en manque une, et le sinistre peut partir à la poubelle.
Liste finale des pièges, chacun payé avec de l'argent réel :
- Les sinistres ont des délais. Ils varient selon le transporteur — certains ne sont que quelques semaines. Vous le ratez, c'est fini. Vérifiez la politique officielle en vigueur ; ne traînez pas.
- Un emballage non conforme fait refuser les sinistres. L'emballage d'origine plus les photos du dommage, c'est le minimum. Photographiez vous-même les articles coûteux avant de les expédier.
- Les catégories comme la bijouterie et les espèces ont une couverture limitée. Lisez les exclusions avant d'expédier, selon les conditions officielles.
- L'assurance ne couvre que la perte et le dommage — pas les retards, pas les refus de clients.
- Gardez vos factures fournisseurs. Les paiements sont plafonnés à la valeur que vous pouvez prouver, pas au chiffre que vous avez tapé.
Ce champ de valeur déclarée est soit un bouclier, soit un placebo — à vous de choisir. Ce soir, faites une chose : allez régler vos modèles d'étiquettes pour sélectionner automatiquement l'assurance sur chaque SKU valant plus de $100. Celle-là, je l'ai personnellement testée, et elle marche.
Par Ah K, vendeur e-commerce (5 ans)
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.