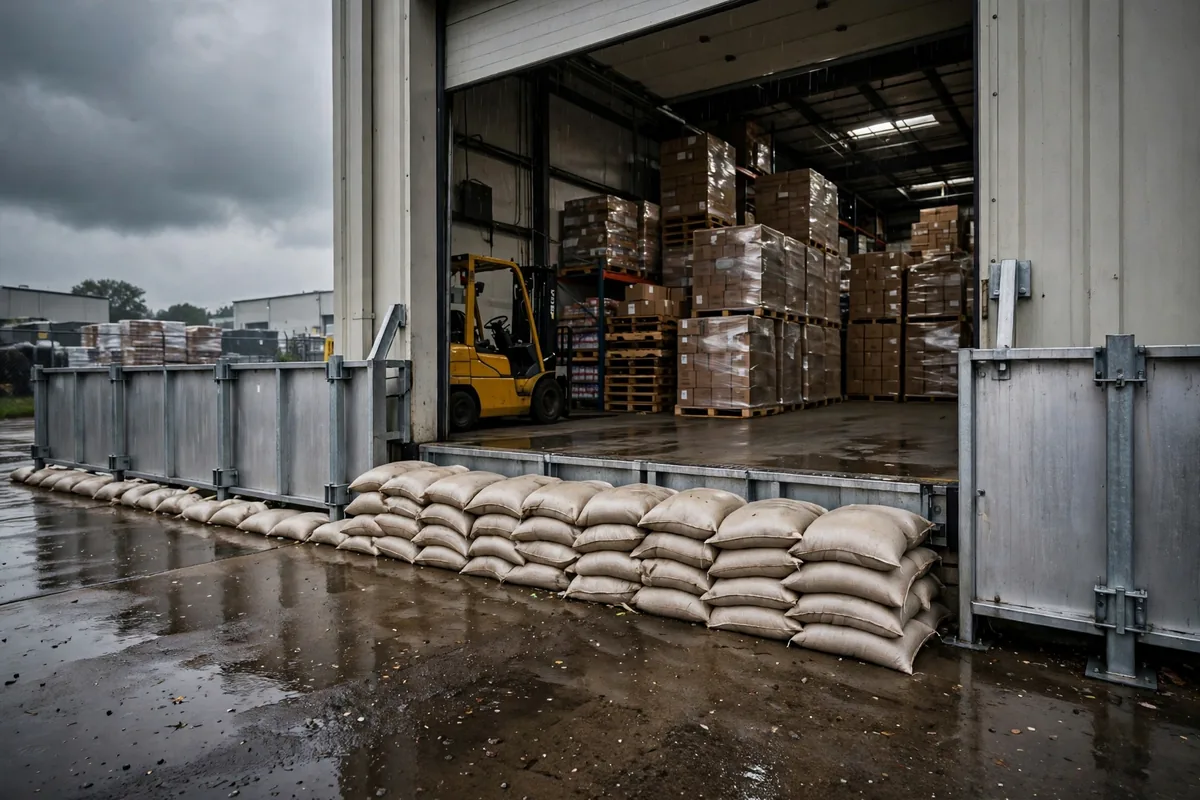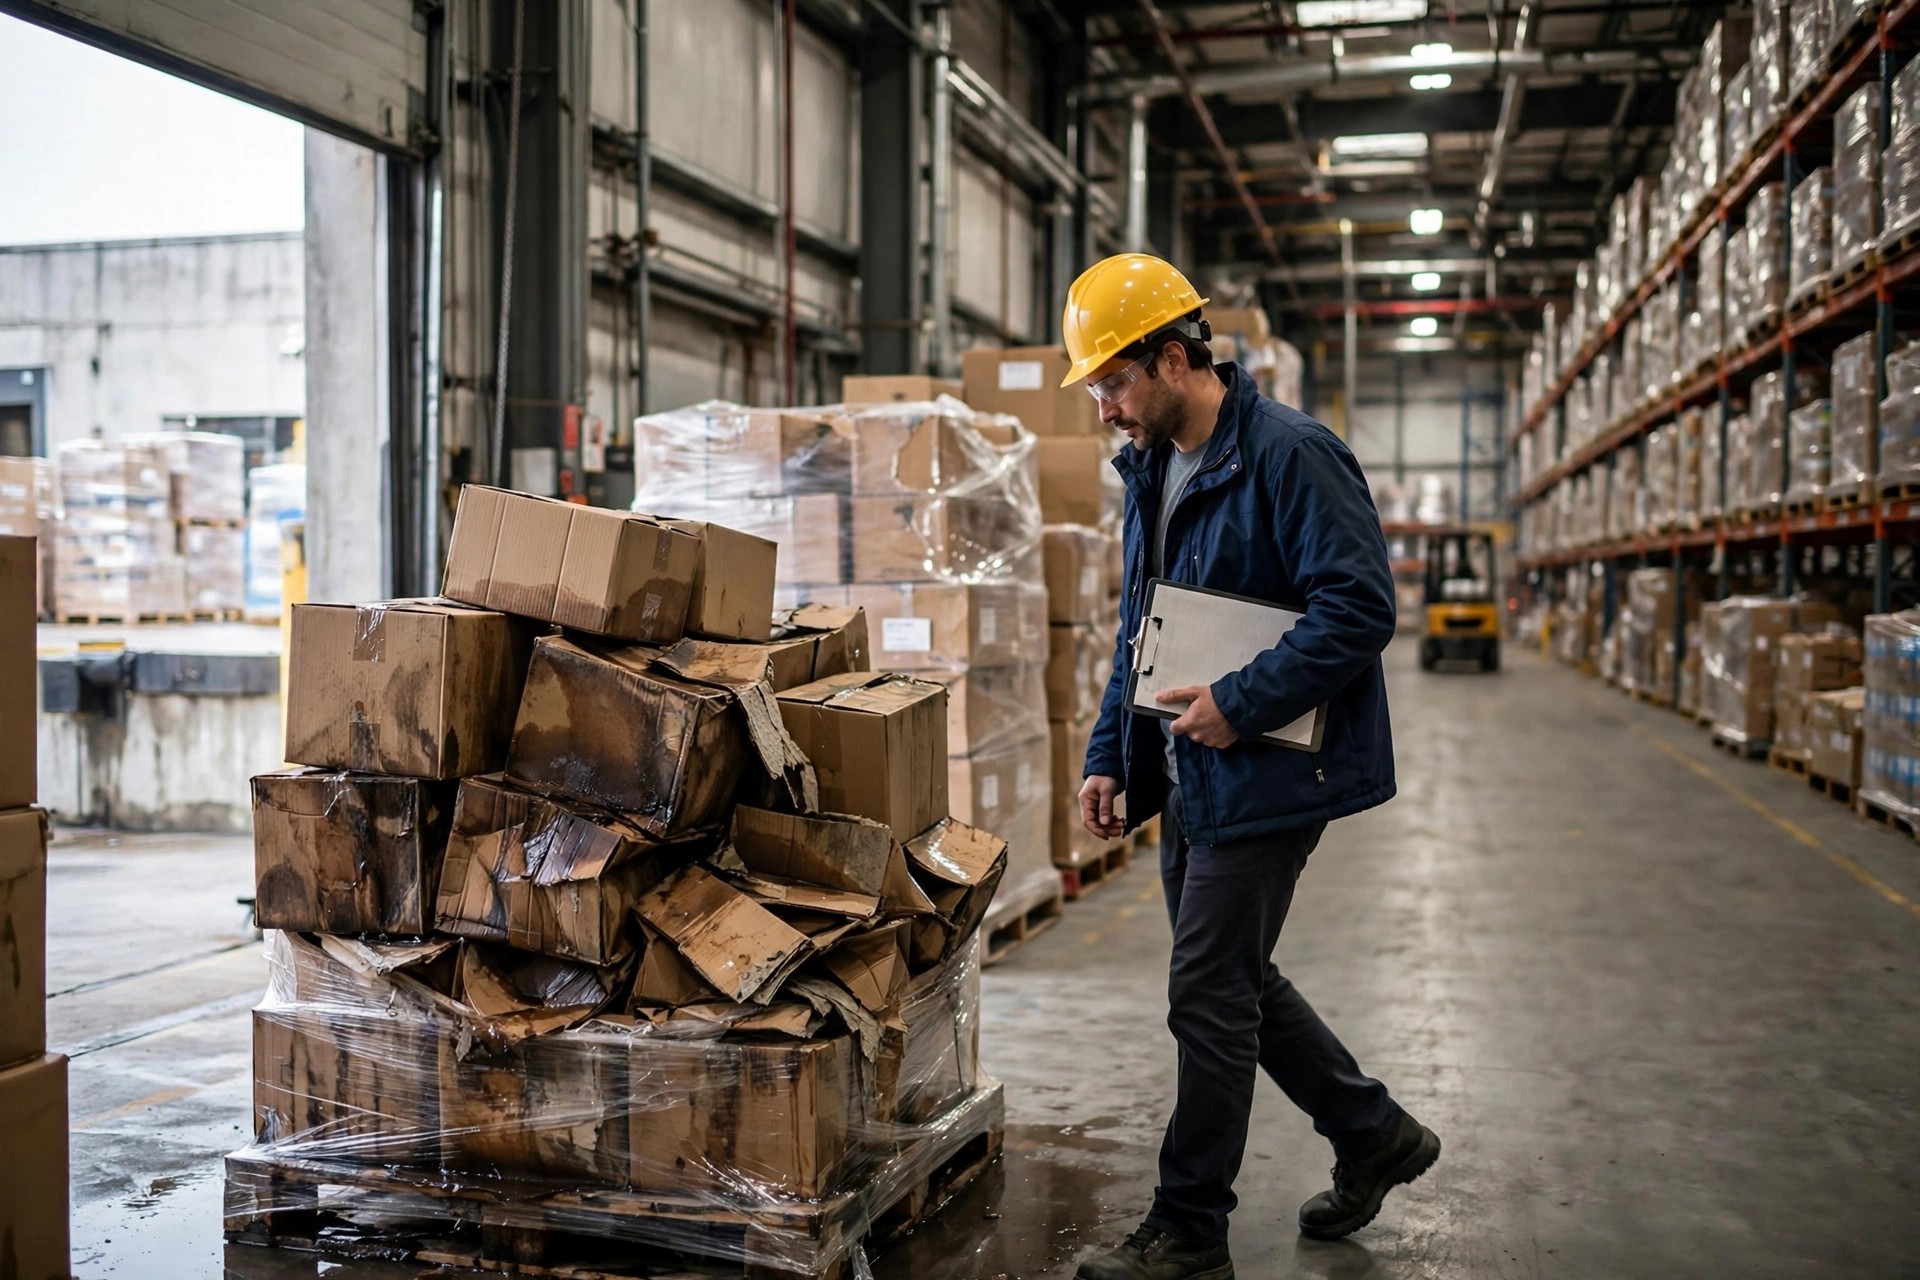
Nous avions un client, un exportateur de petit électroménager qui exploitait un entrepôt de 8,000 mètres carrés à Dongguan. L'été dernier, un orage a inondé le rez-de-chaussée, et les dégâts sur les stocks et les équipements se sont élevés à un peu moins de 2 millions de yuans. Le patron était serein. Il avait 12 millions de couverture, disait-il. Puis l'indemnisation n'a atteint qu'à peine 1.3 million, et le reste est sorti de sa poche. Il était stupéfait : ma police dit 12 millions, pourquoi n'ai-je reçu que 1.3 ?
La réponse tient à la façon dont le montant de couverture est calculé. Votre montant de couverture n'est pas une promesse de payer ce chiffre. Assurez trop peu, et l'indemnisation est réduite proportionnellement. Assurez trop, et la prime supplémentaire ne vous achète rien. La couverture d'assurance des biens d'entrepôt est un problème de juste milieu : trop basse, elle gaspille votre argent ; trop haute, elle le gaspille tout aussi sûrement ; et le bon chiffre est celui du milieu.
Coût de remplacement contre valeur comptable : sur quoi repose vraiment votre montant de couverture
Commencez par l'erreur du client de Dongguan. Ses 12 millions avaient été construits à partir de valeurs comptables : stocks au coût d'achat, rayonnages à la valeur nette amortie, chariots élévateurs à la valeur résiduelle de trois ans. Cela semble honnête, n'est-ce pas ? Mais quand un sinistre est réglé, l'assureur regarde ce qu'il en coûterait de tout racheter au moment de la perte, c'est-à-dire le coût de remplacement.
Faites les calculs pour cet entrepôt et l'écart apparaît vite. Les rayonnages coûtaient à l'origine 1.8 million, figuraient au bilan à 900,000 après amortissement, et coûteraient 2 millions à racheter et à installer. Trois chariots élévateurs affichaient une valeur comptable combinée de 400,000 et coûteraient 750,000 neufs. Les stocks étaient comptabilisés à 8 millions, mais l'inondation a frappé pendant le stockage de haute saison, quand l'entrepôt détenait en réalité 11 millions de marchandises. Additionnez le tout et le coût de remplacement approchait les 15 millions, alors que la police ne couvrait que 12 millions. Appliquez le règlement proportionnel et l'indemnisation de 1.3 million cesse de paraître mystérieuse.
Voici le point contre-intuitif : la valeur comptable semble être le chiffre honnête, et c'est la source la plus courante de sous-assurance. Les états financiers sont rédigés pour les impôts et les actionnaires. L'assurance a besoin du chiffre « repartir de zéro ». En année normale, ces deux chiffres peuvent différer de 20 à 30 pour cent. Avant de négocier la couverture, mettez l'équipe de l'entrepôt et la finance dans une même pièce et réévaluez rayonnages, équipements et stocks à « ce que cela coûte d'acheter aujourd'hui ». Ce chiffre est le vrai fondement de votre montant de couverture.
Un autre client est allé dans la direction opposée. Un 3PL de Shenzhen qui traitait des articles ménagers, craignant de manquer de couverture, s'est assuré à sa valeur historique maximale de stocks de 26 millions pour toute l'année. Le hic : ces 26 millions n'ont existé que pendant trois mois, d'octobre à décembre. Le reste de l'année, l'entrepôt détenait environ 14 millions. La couverture supplémentaire a coûté environ 40 pour cent de prime en plus toute l'année, pour rien. Quiconque du côté vendeur vous le dira, discrètement : plus votre montant de couverture est élevé, plus l'assureur est content, car un sinistre paie toujours la perte réelle, et la couverture supplémentaire ne paie jamais de supplément.
Stocks de haute saison et votre montant de couverture
Les stocks d'un entrepôt ne se déplacent pas en ligne droite. Ils se déplacent par vagues. Le stockage de haute saison, les promotions de fin d'année, une grosse commande imprévue, et les stocks peuvent doubler en six semaines. Un montant de couverture unique et fixe est soit trop petit en haute saison, soit du gaspillage en basse saison.
L'approche que nous recommandons généralement comporte deux volets. Fixez un montant de couverture de base pour les mois normaux, couvrant les stocks courants plus le coût de remplacement des équipements. Puis négociez une majoration distincte pour la haute saison. Le client de Shenzhen est ensuite passé à une base de 15 millions avec une majoration jusqu'à 26 millions d'octobre à janvier, et la prime est ressortie près de 30 pour cent en dessous de l'ancienne police au pic annuel, avec les pertes de haute saison toujours entièrement couvertes.
Voici un détail d'initié qui vaut la peine d'être connu : beaucoup de polices comportent une clause d'« augmentation automatique » ou une clause de « déclaration flottante ». Elles sonnent comme des cadeaux. En pratique, ce sont des mécanismes où vous déclarez les stocks chaque mois et le montant de couverture s'ajuste en conséquence. Pour un entrepôt aux fortes variations, cela bat une police forfaitaire. Mais il y a une condition : il faut réellement déposer la déclaration chaque mois. Manquez un mois, et un sinistre est quand même réduit proportionnellement. C'est exactement là que le côté acheteur a tendance à faillir. Tout le monde acquiesce à la signature, puis personne ne s'occupe du dépôt mensuel.
Une chose de plus à vérifier : les marchandises dans les zones de transit et les zones de préparation. Les stocks d'un client ont pris feu alors qu'ils se trouvaient dans une zone de préparation, scannés à l'entrée mais pas encore rangés. L'assureur a d'abord tenté d'en exclure une partie au motif qu'ils n'étaient « pas encore stockés ». Il a fallu les relevés de scan de réception et des photos d'emplacement pour les faire reconnaître. La leçon est claire : votre montant de couverture doit couvrir toutes les zones du bâtiment, y compris la préparation, les retours et les zones d'inspection. Faites en sorte que le contrat le dise, et ne laissez aucune place à une limitation « stocks sur rayonnages uniquement ».
Franchises contre primes : l'arbitrage que personne n'explique
La plupart des gens négocient la couverture en regardant la ligne de la prime et en essayant de la faire baisser. Le chiffre qui mérite vraiment la discussion, c'est la franchise, et les calculs vont dans le sens inverse de ce qu'on attendrait.
Prenez un entrepôt de taille moyenne comme exemple concret. Avec 15 millions de couverture, une franchise de 50,000 pourrait entraîner une prime annuelle d'environ 90,000. Portez la franchise à 200,000 et la prime pourrait tomber à un peu plus de 60,000. Économiser 30,000 par an semble formidable. Mais les petits incidents surviennent deux ou trois fois par an, de façon routinière : une fuite ruine une palette d'une valeur de 80,000, un chariot détruit une rangée de rayonnages d'une valeur de 120,000. Avec une franchise de 200,000, tout cela sort de votre poche. Sur trois ans, les petites pertes que vous absorbez peuvent facilement dépasser la prime économisée.
Mon jugement : la franchise ne doit être ni aussi basse que possible ni aussi haute que possible. Elle doit correspondre à la petite perte que vous pouvez absorber sans sourciller, deux ou trois fois par an. Gardez les petits dégâts pour vous et confiez à l'assureur les pertes qui feraient vraiment mal. C'est à cela que sert l'assurance. Abaissez la franchise à 10,000 ou 20,000 et vous paierez une prime élevée pour ce qui équivaut à un service de remboursement de petites réparations. C'est le mauvais achat.
Une clause que les gens sautent : la définition d'un seul sinistre. Trois jours de pluie continue, est-ce un incident ou trois ? La formulation de la police sur « chaque sinistre » détermine si la franchise est appliquée une fois ou trois fois, et la différence peut se chiffrer en centaines de milliers. Extrayez cette phrase et posez la question avant de signer.
Avant de signer, posez ces trois questions
Voici donc la conclusion. La prochaine fois que vous négocierez un montant de couverture d'assurance des biens d'entrepôt, ne commencez pas par « quelle est la prime annuelle ? ». Commencez par ces trois questions.
Premièrement, le montant de couverture est-il basé sur le coût de remplacement ? Les stocks, les rayonnages et les équipements ont-ils chacun été évalués à ce qu'il en coûte de les acheter aujourd'hui, et cette ventilation est-elle consignée séparément ?
Deuxièmement, comment les pics de stocks de haute saison sont-ils couverts ? Est-ce un chiffre forfaitaire au pic annuel, une base plus une majoration saisonnière, ou une déclaration flottante mensuelle ? Et combien coûte chaque option ?
Troisièmement, comment la franchise et « chaque sinistre » sont-ils définis ? Combien de petits incidents prévoyez-vous réellement dans une année, et pouvez-vous absorber confortablement cette franchise autant de fois ?
Posez ces trois questions et l'assureur saura qu'il a affaire à quelqu'un qui a fait ses devoirs. La proposition qui reviendra sera sensiblement plus honnête. Il n'y a pas de réponse standard pour un montant de couverture. Il n'y a que la réponse sur laquelle vous avez réellement fait les calculs. Faites les calculs d'abord, puis signez, et la prime que vous paierez sera de l'argent vraiment bien dépensé.
Par Susan, Directrice commerciale 3PL
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.