Nous avions un client en novembre dernier qui louait un entrepôt de 80,000 pieds carrés à Ontario, en Californie, pour déplacer des articles pour la maison destinés à des importateurs. Quand nous avons signé le contrat, il était fier de son assurance. Le montant de couverture de son assurance de biens d'entrepôt était fixé, la prime à moins de $20,000 par an, bien moins chère que celle de l'entrepôt voisin. Je n'y ai pas beaucoup réfléchi à l'époque. Tout le monde aime une prime bon marché.
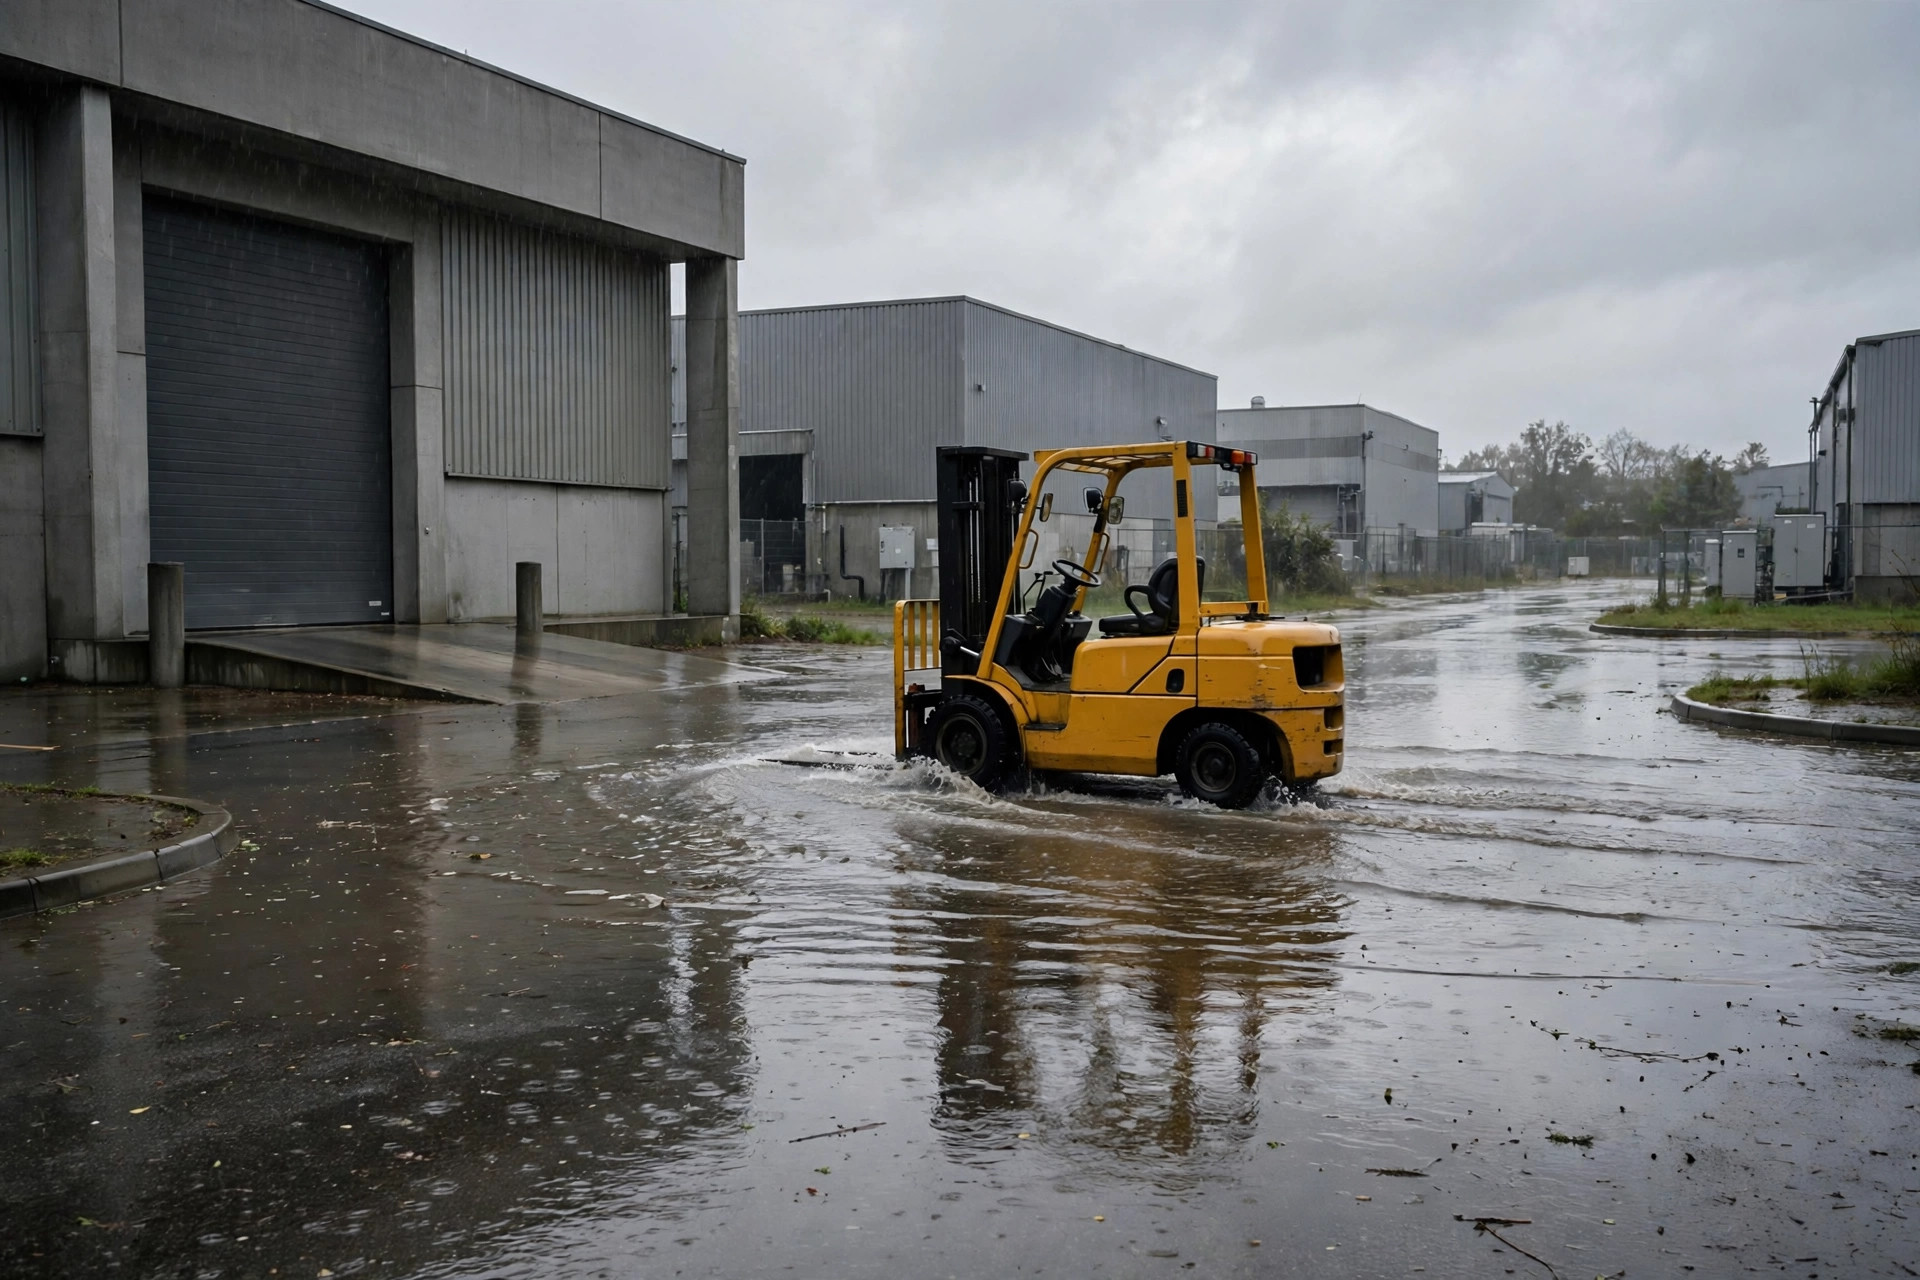
Puis il m'a appelé en mars, la voix tremblante. Un sprinkler s'est déclenché tout seul au milieu de la nuit. L'eau s'est déversée sur trois niveaux de rayonnages et a trempé deux rangées entières de marchandises. Une fois le comptage terminé, les dégâts s'élevaient à environ $400,000 en stocks et réparations d'équipements. L'assureur a envoyé un expert, qui a regardé autour de lui et a proposé un peu plus de $200,000. Moins de soixante pour cent de la perte. Il m'a demandé au téléphone s'il avait acheté une fausse assurance.
Ce n'était pas le cas. Le montant de couverture de son assurance de biens d'entrepôt était simplement trop bas.
Le plafond de sa police avait été fixé trois ans plus tôt, à l'ouverture de l'entrepôt, sur la base des valeurs des stocks et des équipements de l'époque. En trois ans, son activité avait doublé. Les stocks de haute saison dépassaient largement les niveaux de l'ouverture, et il avait ajouté des rayonnages et des chariots élévateurs en cours de route. Mais le chiffre de la police n'avait jamais bougé. Quand le sinistre est arrivé, la clause de coassurance s'est déclenchée : comme le montant assuré ne couvrait qu'une partie de la valeur réelle, l'indemnisation a été réduite dans la même proportion. L'assureur n'était pas malhonnête. C'était écrit dans le contrat en langage clair, et il l'avait signé sans lire cette page.
J'ai vu cela plus d'une fois. En logistique tierce partie, les marchandises de votre client, vos propres équipements et un bâtiment loué se trouvent sous le même toit, et le montant de couverture est la ligne la plus facile à traiter comme une formalité. Une prime plus basse fait signer le contrat plus vite, alors personne ne s'arrête pour discuter d'une page de la police. Mais quand quelque chose arrive vraiment, la prime économisée ne couvre même pas une fraction du manque à gagner.
Où un montant de couverture faible fait mal
Le premier endroit où cela fait mal, c'est le stock. La plupart des propriétaires déclarent leur stock moyen. Mais le stock d'un entrepôt est un pic, pas une moyenne. Un entrepôt détenant $2 million de stock la majeure partie de l'année peut atteindre $3.5 million pendant la constitution des stocks de haute saison. Les incendies, les inondations et les vols n'attendent pas un mois creux. Ils ont le plus de chances de frapper pendant la haute saison, quand le bâtiment est le plus plein, que l'équipe est la plus occupée et que les équipements tournent jour et nuit. Assurez la moyenne et votre stock de haute saison est en pratique non assuré.
Le deuxième endroit, c'est l'équipement. Rayonnages, chariots élévateurs, convoyeurs, trieurs — ce qu'ils ont coûté à l'achat et ce qu'il en coûte pour les remplacer aujourd'hui, ce sont deux chiffres différents. Un chariot élévateur acheté il y a cinq ans pour $30,000 coûte aujourd'hui bien plus de $40,000 à remplacer par le même modèle. Assurez au prix d'achat et le volet équipements est déficitaire dès le premier jour. Et c'est avant de compter les équipements ajoutés depuis la rédaction de la police. Beaucoup d'entre eux ne figurent même pas sur la liste.
Le troisième endroit, c'est l'interruption d'activité. Ce client d'Ontario a perdu deux semaines complètes d'expéditions normales pendant le nettoyage de la zone endommagée. Le loyer continuait à courir. Les salaires continuaient à courir. Quelques gros clients ont déplacé leurs commandes ailleurs. Il n'avait pas de couverture interruption d'activité, donc pas un centime de ces deux semaines n'était récupérable. Les marchandises ont été payées à moitié de leur valeur, et la perte d'arrêt était entièrement à sa charge. Beaucoup de gens comptent les marchandises et les équipements quand ils fixent un plafond et oublient qu'un entrepôt à l'arrêt pendant une journée peut brûler plus d'argent que les marchandises elles-mêmes.
Comment fixer le montant de couverture de votre assurance de biens d'entrepôt
De nos jours, je demande aux clients de travailler à partir de trois listes avant de parler chiffres avec un courtier.
La première est une liste de stocks de pointe. Ne déclarez pas la moyenne. Déclarez le mois le plus élevé de l'année écoulée, en valeur de stock, et ajoutez un peu de marge pour la croissance de cette année. Le stock de haute saison est le chiffre que vous devez réellement assurer.
La deuxième est une liste de remplacement des équipements. Évaluez chaque équipement du bâtiment à ce qu'il coûterait d'acheter neuf aujourd'hui, et non à sa valeur comptable amortie. Chariots élévateurs, rayonnages, chargeurs, matériel informatique, ligne par ligne. La plupart des clients sont choqués quand ils terminent la liste, parce que la valeur de remplacement dépasse largement le chiffre de leur police.
La troisième est une liste d'interruption d'activité. Une semaine d'arrêt : quels sont les coûts fixes, et à peu près combien d'affaires sortent par la porte ? Il n'est pas nécessaire d'être précis au dollar près. L'ordre de grandeur suffit. Il vous indique s'il faut ajouter une couverture interruption d'activité, et pour combien de mois. Trois mois de couverture contre six mois, ce n'est pas une grande différence de prime, mais c'est une très grande différence au moment du sinistre.
Ces trois listes additionnées, voilà à quoi devrait ressembler le montant de couverture de votre assurance de biens d'entrepôt. L'une d'elles seule laisse un trou.
Voici la partie contre-intuitive : le plafond le moins cher n'est pas la meilleure affaire, et le plus élevé non plus. Sur-assurez et vous payez une prime supplémentaire pour rien, parce que l'assureur paie la perte réelle, et la couverture supplémentaire ne vous rembourse jamais un dollar. Sous-assurez et la prime économisée est faible alors que la réduction proportionnelle au moment du sinistre est importante. Le point idéal est toujours la pleine valeur, là où le montant assuré correspond à la valeur réelle. Cela semble évident. J'ai signé bien plus d'une centaine de contrats d'entrepôt, et je peux compter les clients entièrement assurés sur les doigts d'une main.
Trois questions pour votre courtier en assurance
Au prochain renouvellement, ou la prochaine fois que vous signez une nouvelle police, ne demandez pas seulement quel est le montant de la prime. Apportez ces trois questions à votre courtier.
Premièrement, ce montant de couverture est-il basé sur le coût de remplacement ou sur la valeur réelle en espèces ? Les deux méthodes peuvent indemniser très différemment. Le coût de remplacement paie ce qu'il en coûte pour acheter neuf. La valeur réelle en espèces déduit l'amortissement. Pour les équipements, vous devez savoir exactement sur quelle base vous êtes.
Deuxièmement, quel est le pourcentage de coassurance, et à partir de quel point la sous-assurance déclenche-t-elle une indemnisation proportionnelle ? Cette clause se cache dans les petits caractères, et vous devez demander à votre courtier de vous l'expliquer en mots simples avant de signer. La plupart des clients entendent parler de la coassurance pour la première fois quand ils déclarent un sinistre.
Troisièmement, comment déclarons-nous les stocks de pointe, et pouvons-nous ajouter une couverture temporaire avant la haute saison ? Certaines polices autorisent une déclaration de haute saison et une augmentation temporaire. D'autres non. Si votre activité est saisonnière, cette seule question peut vous faire économiser beaucoup d'argent et vous faire récupérer bien plus quand un sinistre survient.
Posez ces trois questions, puis regardez le devis. Bon marché ou cher ne veut dire quelque chose qu'une fois que vous savez que le montant de couverture est adéquat. Une police qui coûte vingt pour cent de moins mais ne couvre que soixante pour cent de la valeur réelle n'est pas une bonne affaire. C'est la police la plus chère que vous achèterez jamais.
Ce client d'Ontario a renouvelé avec les plafonds recalculés à partir des trois listes, et sa prime a augmenté de moins de quarante pour cent. Il m'a dit qu'il dort enfin bien. Je lui ai dit que s'il avait payé pour cette tranquillité d'esprit deux ans plus tôt, l'inondation de mars lui aurait rapporté bien plus de cent mille dollars de plus. L'assurance semble chère quand on l'achète. Elle semble bon marché le jour où on en a besoin.
La prochaine fois que vous vous asseyez pour parler contrat, souvenez-vous de ces trois questions.
Par Susan, Directrice des Ventes 3PL Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.