Nous avons un client dans l'Inland Empire qui loue 80,000 pieds carrés pour la distribution d'articles ménagers. En octobre dernier, son devis de renouvellement est arrivé sur son bureau, plus de 20% au-dessus de l'année précédente. Ses premiers mots au téléphone : "Susan, vous les gens du 3PL, vous prenez cher aussi ?"
Oh, on prend cher. Nos propres bâtiments passent par le même combat à chaque saison de renouvellement. Mais après assez de ces cycles, on apprend une chose : une prime de renouvellement n'est jamais simplement "calculée" par l'assureur. Elle se négocie. Même bâtiment, même inventaire : un opérateur accepte une hausse de 30%, un autre s'en sort à 10%. La différence, ce n'est pas la chance. C'est ce que vous avez fait dans les trois mois avant le renouvellement.
Un avertissement avant de commencer : chaque chiffre de hausse ci-dessous est un ordre de grandeur observé ces dernières années, pas un devis. Vos chiffres sont ceux que votre police et votre courtier indiquent.
Sachez qui est en face : l'assureur et votre courtier
La plupart des gens pensent que la négociation se joue avec la compagnie d'assurance. Ce n'est vrai qu'à moitié. En réalité, vous négociez avec deux parties : l'assureur, et votre propre courtier.
L'assureur d'abord. Les primes d'assurance dommages des entrepôts grimpent pour des raisons simples : plusieurs années de sinistres incendies de forêt, ouragans et grêle se sont accumulées, la réassurance est devenue plus chère et les assureurs l'ont répercutée. C'est la météo du marché, et aucun expéditeur à lui seul ne change la météo. Mais la météo n'est pas votre destin : le profil de risque de votre bâtiment peut absolument battre la moyenne du marché.
Maintenant le courtier, et voici la partie interne que la plupart des acheteurs n'entendent jamais : beaucoup de courtiers gagnent une commission en pourcentage de la prime. Quand votre prime augmente, leur paie augmente aussi. Alors "s'il vous plaît, trouvez-moi un prix plus bas" n'est pas quelque chose que vous pouvez confier à leurs bonnes intentions. Votre travail, c'est de leur donner des munitions et de mettre la pression, pour qu'ils aient une raison de se battre avec l'assureur pour votre compte.
Et voici le contre-intuitif : l'assureur avec le devis de première année le moins cher est souvent le pire choix. Certains assureurs achètent votre affaire avec un prix d'appel bas, puis le récupèrent au renouvellement — avec une nouvelle pile d'exclusions en prime. L'assurance entrepôt récompense l'historique de la relation. Un client avec trois années propres qui se présente à chaque renouvellement avec un rapport d'amélioration des risques vaut plus aux yeux d'un souscripteur qu'un inconnu qui vient de franchir la porte. Courir après le prix le moins cher de la première année, c'est planter une mine pour la deuxième.
Le plan de bataille 120 jours : sept choses avant le renouvellement
La négociation du renouvellement ne commence pas au mois du renouvellement. Les opérateurs qui obtiennent les meilleurs résultats commencent quatre mois avant. Voici la liste de préparation que nous remettons à nos clients :
| Quand | Quoi faire | Responsable |
|---|---|---|
| T-120 | Dites à votre courtier : cette année on va sur le marché, obtenez plusieurs devis | Vous. Dites-le d'abord |
| T-120 | Demandez cinq ans d'historique de sinistres | À demander à votre assureur actuel |
| T-100 | Mettez à jour votre déclaration de valeurs : inventaire, équipement, améliorations | Finance plus opérations, réconciliés ensemble |
| T-100 | Constituez votre dossier d'amélioration des risques : inspections des sprinklers, exercices d'incendie, améliorations de sécurité | Responsable installations et sécurité |
| T-90 | Faites répondre votre courtier par écrit : quels marchés, quel retour de chacun | Courtier, par écrit, non négociable |
| T-60 | Obtenez au moins deux devis comparables, commencez à négocier les conditions | Vous et le courtier ensemble |
| T-30 | Verrouillez : prix, franchise, et chaque exclusion relue ligne par ligne | Le juridique lit avant que vous signiez |
Le point que tout le monde saute, c'est le numéro quatre. Que veut vraiment voir un souscripteur ? Pas votre assurance verbale que "nous sommes très sûrs." Du papier. Des rapports d'inspection des sprinklers. Des dossiers du chef des pompiers. La liste de chaque correction de risque accomplie l'année écoulée.
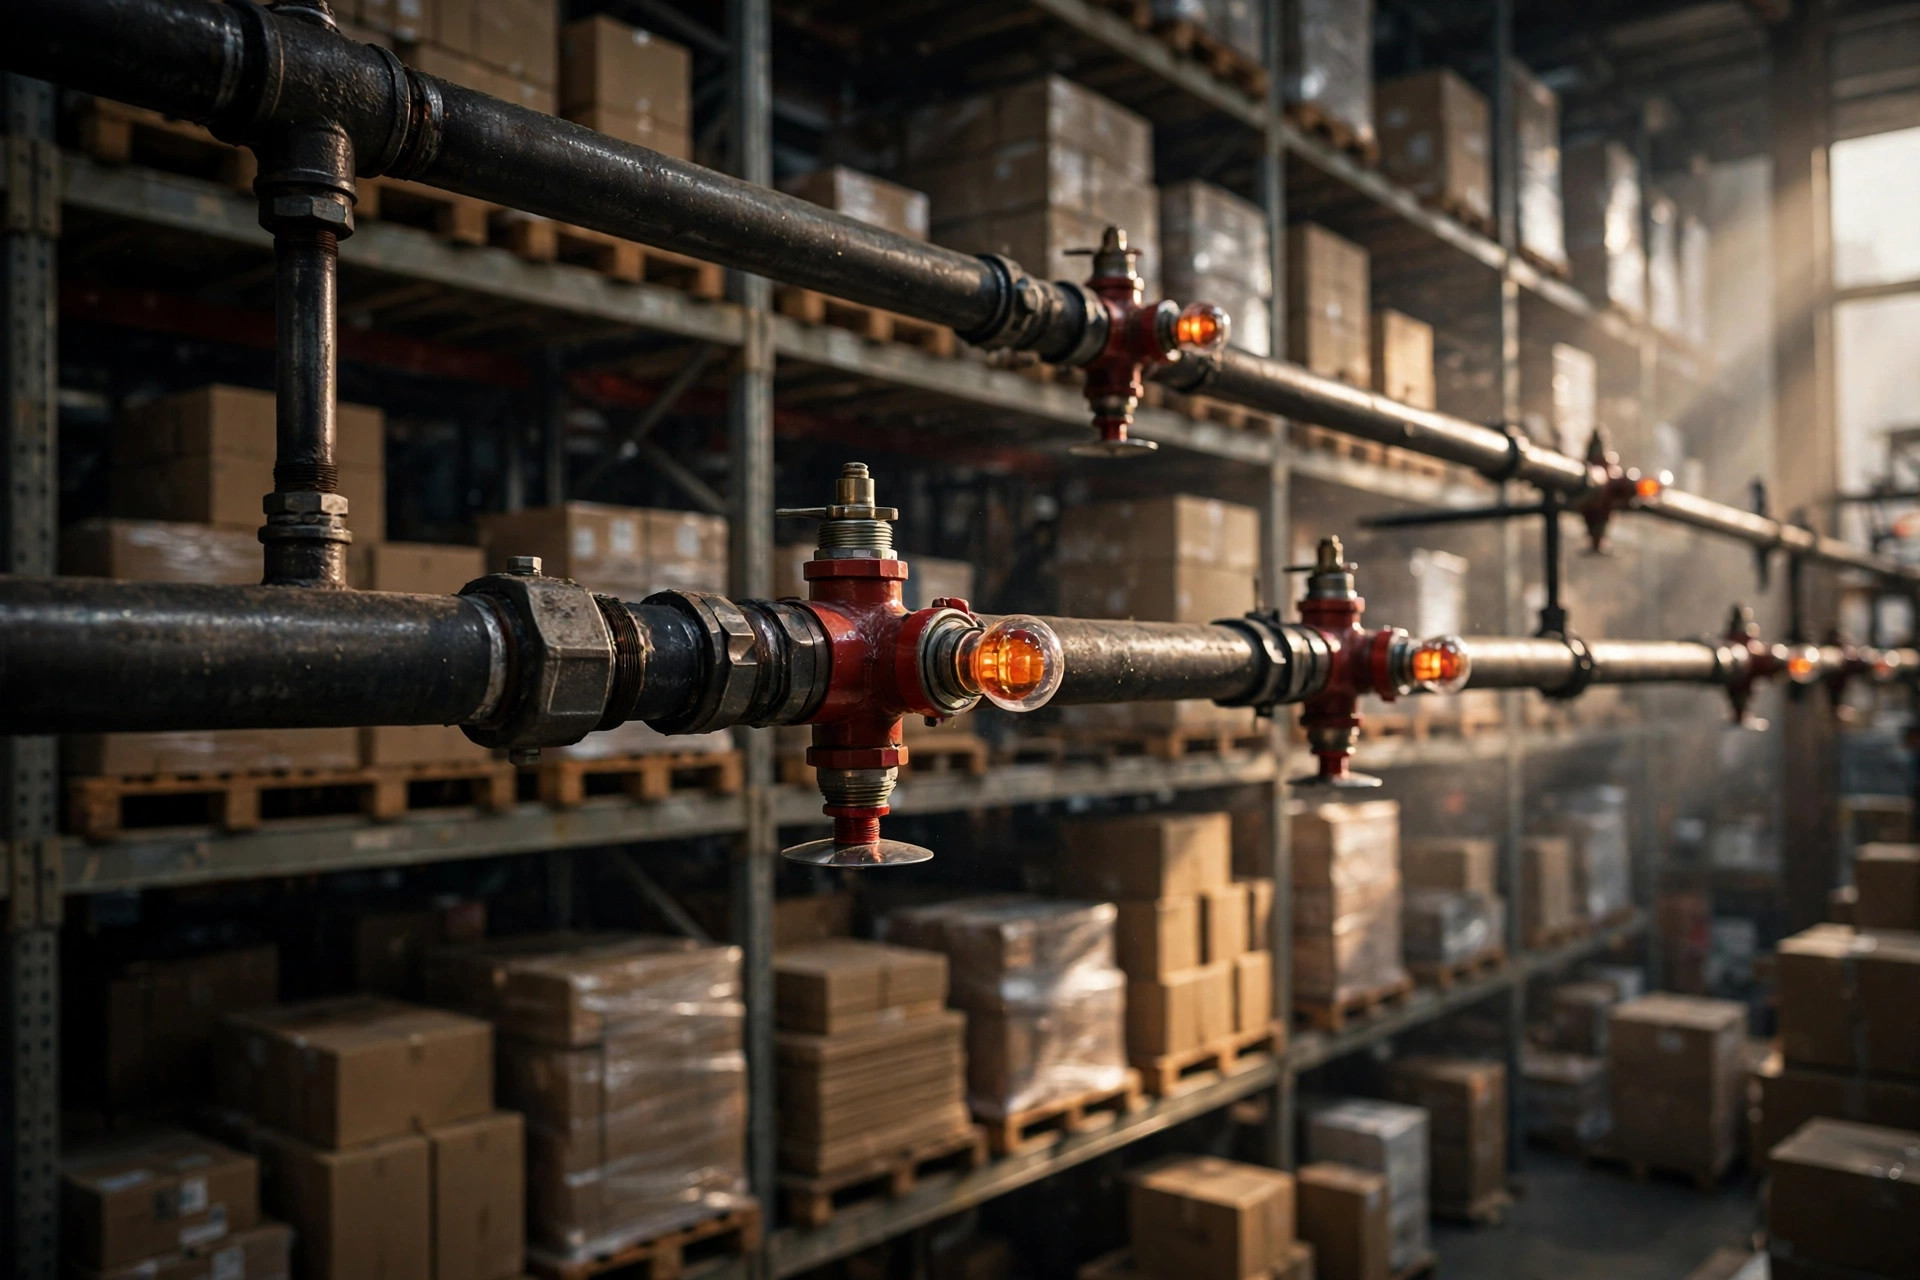
Nous avons un client à San Bernardino, 120,000 pieds carrés, dont le renouvellement a bondi de près de 30% il y a deux ans. Ça a fait mal. L'année dernière, nous avons préparé tôt et soumis un vrai dossier de risque : dossiers de maintenance des sprinklers ESFR, détection de chaleur nouvellement installée, une zone d'isolement reconfigurée autour de la charge des batteries de chariots élévateurs. Plus d'une douzaine de pages. Le renouvellement de cette année est arrivé à peine au-dessus de 10%. Les mots exacts du souscripteur : "Ce client prend la gestion des risques au sérieux." L'argent se cache dans cette paperasse. Chaque dollar dépensé en sprinklers, détection et compartimentage devient une monnaie d'échange au moment du renouvellement.
À table : la franchise est votre levier le plus rapide
Si la négociation du renouvellement a un coup de maître, c'est la franchise.
La logique est simple : les assureurs détestent les petits sinistres fréquents. Augmentez votre franchise et vous leur dites "je mange le petit, vous ne venez que pour le gros." Leur exposition diminue, et la prime suit. Un exemple illustratif (chiffres hypothétiques, juste pour montrer le calcul) : sur une prime annuelle de $200,000, passer la franchise de $10,000 à $50,000 réduit couramment de l'ordre de 10–20% ces dernières années. Mais faites l'arithmétique honnêtement : l'économie de prime doit couvrir le risque de franchise supplémentaire que vous absorbez. Cinq années propres sans sinistre ? Ce calcul joue presque toujours en votre faveur. Des petits sinistres déclarés chaque année ? Ne jouez pas à ce jeu — corrigez d'abord le risque.
Au-delà de la franchise, trois scripts à utiliser mot pour mot à table :
Premièrement, à votre courtier : "Sur combien de marchés avez-vous placé mon compte ? Donnez-moi le retour de chacun, par écrit." C'est le détecteur de mensonges. Un courtier qui n'a prospecté qu'un marché et ramené qu'un devis encaisse juste un chèque. Celui qui pose le retour du marché sur la table a vraiment fait le travail de terrain.
Deuxièmement, à l'assureur (via votre courtier) : "Si j'augmente la franchise à X, de combien baisse la prime ? Donnez-moi une tarification par paliers." Ne demandez jamais "pouvez-vous faire un effort" — cette question reçoit toujours "c'est déjà notre meilleure offre." Faites-leur chiffrer les paliers. Des chiffres sur papier, c'est quelque chose contre quoi vous pouvez négocier.
Troisièmement, à vous-même, et celui-ci est obligatoire avant chaque renouvellement : "De combien mes valeurs d'inventaire, mon loyer et mon volume ont-ils changé cette année ? Ma limite de couverture correspond-elle toujours ?" Beaucoup d'opérateurs se contentent de signer. Les limites restent intactes trois ans. Les valeurs montent sans que la limite suive, une clause de coassurance se déclenche au moment du sinistre (80% ou 90% sont les plus courantes — vérifiez votre vraie police), et l'indemnité est amputée. Les valeurs baissent sans que la limite suive, et vous surpayez la prime pour rien. Votre courtier ne suivra pas ça pour vous. C'est à vous.
Avant votre prochain renouvellement, posez ces trois questions
La saison des renouvellements revient chaque année, et chaque année elle est négociable. La leçon du côté vendeur : le premier devis que l'assureur vous envoie est une offre d'ouverture, pas un prix final. Les offres d'ouverture sont écrites pour les gens qui ne résistent pas.
Alors avant votre prochain renouvellement, posez ces trois questions. Demandez à votre courtier : sur combien de marchés avez-vous prospecté ? Demandez à l'assureur : j'augmente la franchise, de combien baisse la prime ? Demandez-vous : ma couverture correspond-elle toujours à mes valeurs d'inventaire ?
Répondez aux trois, et vous ne serez pas le dindon de la farce à table cette saison de renouvellement.
(Cet article partage une expérience du secteur et n'est pas un conseil en assurance. Les conditions et tarifs dépendent de votre police et de votre courtier agréé.)
Par Susan, Directrice des Ventes 3PL
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.