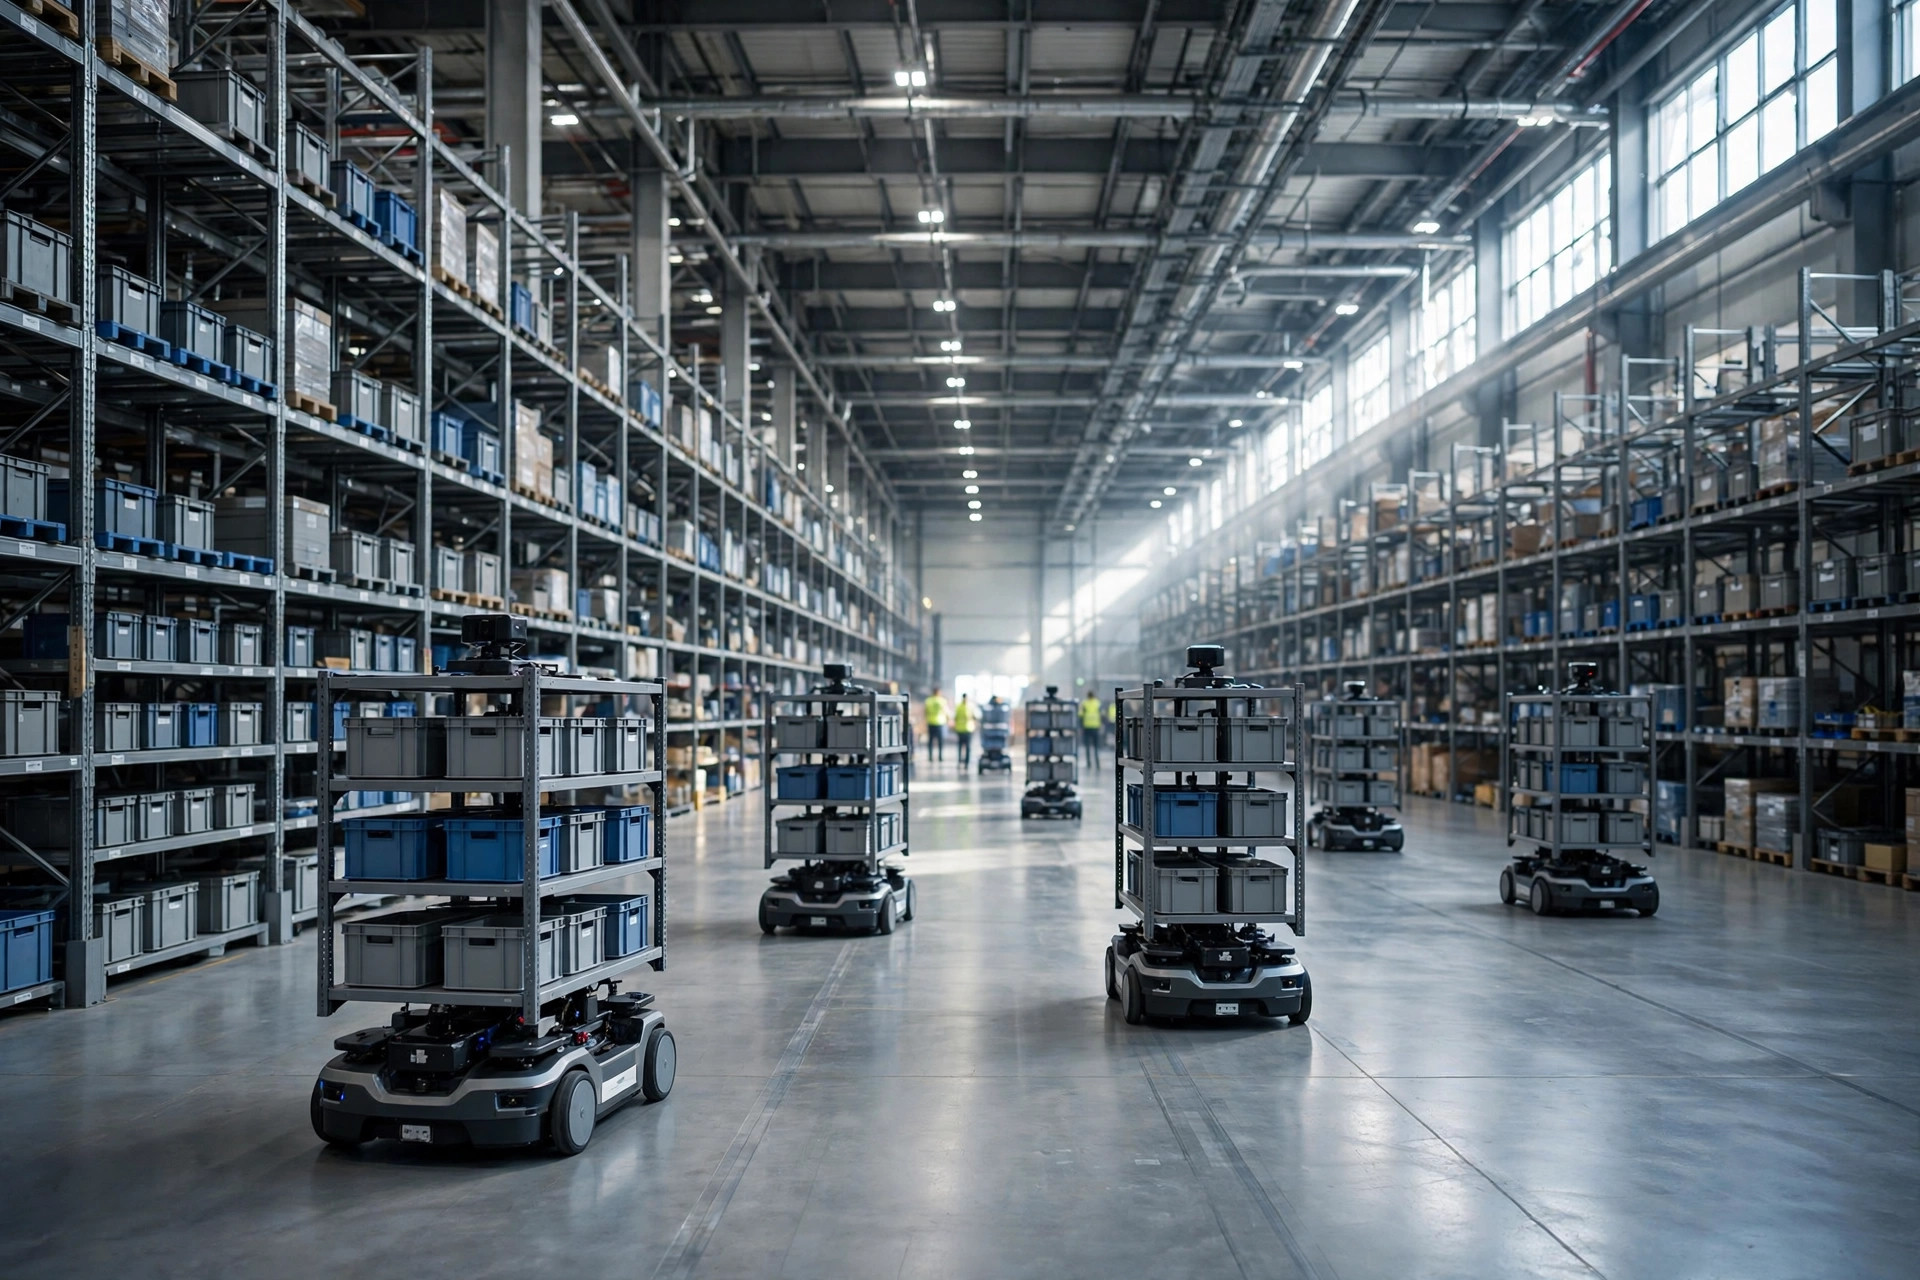
La meilleure façon de lire le cycle de la hype de l'IA dans l'entrepôt n'est pas un rapport d'analyste, mais une série d'événements publics de l'été 2024. Le 27 juin, GXO Logistics a signé un accord pluriannuel avec Agility Robotics pour déployer le robot humanoïde Digit dans une installation SPANX — présenté par les deux entreprises comme le premier déploiement commercial formel de robots humanoïdes du secteur, structuré en robots-as-a-service. Quelques mois plus tôt, Figure AI avait levé $675 million pour une valorisation de $2.6 billion, soutenue par Microsoft, NVIDIA et Jeff Bezos. Pendant ce temps, presque sans qu'on s'en aperçoive, la flotte d'AMR de Locus Robotics avait discrètement franchi les milliards de picks cumulés. La même histoire « IA plus entrepôt » : un côté sous les projecteurs, l'autre en train de faire fonctionner l'économie. Ce contraste est ce dont cette courbe parle vraiment.
Le phénomène : sept technologies, sept positions
Commençons par les faits publics. En octobre 2023, Amazon a commencé à tester Digit dans son centre de R&D robotique au sud de Seattle, en commençant par le recyclage des bacs — en évacuant les bacs vidés. Deux mois plus tard, GXO a commencé à tester Digit dans son installation SPANX en Georgia, en transférant des bacs remplis de marchandises depuis les AMR vers un convoyeur. L'accord de juin 2024 a transformé le pilote en « déploiement commercial », mais sans révéler de chiffres de déploiement.
Le marché du financement raconte une histoire très différente. Selon PitchBook, Figure AI a levé $675 million pour une valorisation de $2.6 billion en février 2024 ; dix-huit mois plus tard, sa Series C valorisait l'entreprise à $39 billion — soit une multiplication par environ 15. Dans l'ensemble du secteur robotique, la valeur des deals du deuxième trimestre 2025 a atteint $8.8 billion pour 221 transactions, en hausse de 170.5% d'un trimestre à l'autre. L'argent vote — et il vote pour « qui ressemble à une personne ».
Le monde des AMR est bien plus calme. La publication de Locus Robotics d'octobre 2026 : plus de 22,000 robots, plus de 8.5 billion de picks, plus de 150 clients sur plus de 360 sites dans plus de 20 pays — et fournisseur d'AMR n°1 d'Interact Analysis dans les Amériques en chiffre d'affaires, deuxième année consécutive. Pas d'événements de lancement, pas de valorisations à centaines de milliards — juste des ordres de travail.
L'inspection visuelle a pris une troisième voie : en novembre 2022, Amazon a dévoilé le bras robotique Sparrow, qui, selon l'entreprise, pouvait identifier environ 65% des produits qu'elle vend — en prélevant des articles individuels de formes variées dans les bacs. Rien de glamour, mais c'était la première fois que l'IA de vision entrait dans le flux central de picking à l'unité.
Les jumeaux numériques sont dans la zone « tout le monde en a entendu parler, peu paient pour ». Selon les documents de cas publiés par NVIDIA, Amazon Robotics construit des jumeaux numériques de ses entrepôts pilotés par l'IA avec Omniverse Enterprise et Isaac Sim — dans un scénario de fabrication Amazon Devices, Isaac Sim a généré plus de 50,000 images synthétiques par nouvel appareil, faisant passer un taux de réussite de détection de marqueurs de 88.6% à 98%. La technologie est réelle, mais en dehors d'une poignée de géants, les clients payants pour des jumeaux complets à l'échelle de l'entrepôt restent rares.
Le picking vocal a complètement disparu de la « conversation IA » — ce qui est précisément ce qui le rend digne d'en parler. Vocollect a été pionnière de la reconnaissance vocale industrielle en 1987 ; aujourd'hui, les flux de travail dirigés par la voix sont des périphériques WMS standard. Parfois une technologie cesse d'être mentionnée parce que le problème est résolu.
Sept coordonnées sur le cycle de la hype de l'IA en entrepôt : étape et preuves
| Technologie | Position sur la courbe | Preuves | | Inspection visuelle (tri / contrôle qualité) | Pente de l'illumination | Sparrow (nov 2022) identifie ~65% des produits vendables ; la vision est passée de la « reconnaissance » aux ordres de travail concrets : contrôle qualité, interception d'exceptions | | Picking vocal | Plateau de productivité | Vocollect a été pionnière de la voix industrielle en 1987 ; la voix est aujourd'hui un périphérique WMS standard — le faible volume de discussion est en soi le signal | | AMR (picking collaboratif) | Pente de l'illumination | Publication de Locus d'oct 2026 : plus de 22,000 robots, plus de 8.5B de picks, plus de 360 sites ; n°1 d'Interact Analysis dans les Amériques en chiffre d'affaires, deuxième année consécutive | | Prévision de la demande par IA | Pente de l'illumination (divergente) | La contrainte n'est pas les algorithmes mais des données historiques propres de ventes et de stock ; la qualité des données place la même technologie à des étapes différentes selon les entreprises | | Jumeaux numériques d'entrepôt | Fin du pic des attentes gonflées, glissant vers le gouffre | Des déploiements réels existent chez des géants comme Amazon, mais les clients payants pour des jumeaux à grande échelle restent peu nombreux ; la plupart des usages restent dans la validation par simulation | | Robots humanoïdes | Pic des attentes gonflées | Le bond de valorisation d'environ 15x de Figure en dix-huit mois ; l'accord de juin 2024 de GXO a été le premier déploiement commercial, mais sans échelle divulguée | | IA générative (documents / base de connaissances / support) | Pic des attentes gonflées | La capacité des modèles est devenue largement utilisable après 2023 ; les cas de ROI vérifiables en entrepôt n'ont pas encore fait consensus |
Pourquoi la courbe ressemble à ça : trois lignes d'attribution
La première ligne est de savoir si l'économie fonctionne. Une raison sous-estimée pour laquelle les AMR grimpent est le modèle économique : le RaaS a converti un capex unique en opex mensuel ou par pick — la logique du paiement à l'usage derrière les 8.5 billion de picks de Locus, que les petits entrepôts peuvent se permettre. Les humanoïdes, en revanche, n'ont actuellement que des « budgets pilotes » — pas de « budgets d'exploitation ». L'accord pluriannuel de GXO est lui-même structuré en RaaS — même les plus gros acheteurs n'achètent pas le matériel comptant ; le fournisseur garde le risque. Quand la seule façon d'acheter une technologie est « essayons », elle ne peut pas être sur la pente de l'illumination.
La deuxième ligne est de savoir si le problème est fermé. Le picking vocal et le contrôle qualité visuel répondent à des questions fermées, répétitives et mesurables : jeux d'instructions bornés, précision quantifiable, ROI calculable. La « manipulation généraliste » est un problème ouvert, et le vrai coût d'un humanoïde n'est pas le matériel mais le mot « généraliste » : couvrir 5% de tâches en longue traîne exige près de 100% de prime de complexité — équilibre bipède, mains habiles, compréhension sémantique, chacun un abîme d'ingénierie à part entière. Les technologies qui grimpent le plus vite sont toujours celles qui réduisent suffisamment le domaine du problème.
La troisième ligne est la densité de déploiement qui entraîne le cercle vertueux des données. Les plus de 360 sites de Locus génèrent quotidiennement de vrais ordres de travail et les algorithmes itèrent sur de vrais picks ; les données d'ordres de travail réels combinées de l'industrie des humanoïdes sont probablement une erreur d'arrondi à côté. Pas de données d'ordres de travail, pas d'itération de modèles, pas de pente.
Deux jugements contre-intuitifs s'ensuivent. Premièrement : les technologies qui glissent dans le gouffre peuvent être la meilleure opportunité d'achat. Au pic, on achète le récit ; dans le gouffre, on achète la remise et l'ingénierie — les fournisseurs baissent leurs prix et les livraisons deviennent plus fiables. La vraie utilité de cette courbe pour les acheteurs n'a jamais été de prédire les gagnants ; c'est la fixation des prix à la table de négociation. Deuxièmement : la technologie d'entrepôt la plus « à l'air IA » est la plus éloignée du retour sur investissement, tandis que la moins glamour (le picking vocal) a le ROI le plus certain — parce qu'elle répond à une question dont la réponse est connue. Une technologie d'IA pour entrepôt devrait se juger non pas à la nouveauté de ses modèles, mais au caractère fermé de sa question.
Lire les trois prochaines années à partir du cycle de la hype : des jugements datés
Humanoïdes : au pic des attentes gonflées sur 2024–2026, avec le gouffre de la désillusion probablement en 2027–2028. Le fondement est le cycle de validation — passer du pilote à la validation à l'échelle prend généralement deux à trois années complètes de données réelles d'ordres de travail, alors que les « déploiements commerciaux » actuels restent au stade de l'accord sans échelle divulguée. Atteindre la pente de l'illumination vers 2030 dépend de trois à cinq déploiements à l'échelle réplicables ; d'ici là, toute affirmation de « production de masse l'année prochaine » mérite d'être actualisée à la baisse.
Inspection visuelle et AMR : déjà sur la pente de l'illumination ; les deux à trois prochaines années sont la fenêtre de réplication à l'échelle, et la concurrence passe de « ça marche ? » à « à quel coût ». Le travail de l'acheteur ici est de négocier le prix, les SLA de service et la réplication multisite — pas de choisir la voie technologique.
Jumeaux numériques : glissant vers le gouffre, ce qui n'est pas nécessairement une mauvaise chose. Si les coûts de simulation continuent de baisser, les jumeaux pourraient remonter vers 2027 sur un nouveau récit — « la simulation entraîne les robots » : l'amélioration de 88.6% à 98% suggère déjà que la valeur réside non dans la visualisation mais dans la génération de données.
Picking vocal : stable sur le plateau de productivité ; la croissance vient du remplacement de la base installée, pas de nouveaux scénarios. La bonne attitude est « bien l'utiliser », pas « courir après le nouveau ».
Prévision de la demande par IA : divergente. Les entreprises avec des fondations de données solides l'exécutent déjà en routine ; celles avec une mauvaise qualité de données sont bloquées au stade « on a acheté le logiciel, personne ne l'utilise ». La même technologie occupe des positions différentes sur la courbe selon les entreprises — le point le plus négligé de toute la courbe : la position n'est pas une propriété de la technologie, mais de la technologie multipliée par la fondation de données de l'organisation.
Le cycle de la hype n'a jamais été une boule de cristal. Sa vraie utilité pour les acheteurs est un système de coordonnées : quand, à quel prix et pour quelle classe de problème. Que les humanoïdes touchent le gouffre en 2028 ou que les jumeaux numériques reviennent sur la simulation d'entraînement des robots — ces réponses ne sont pas sur la courbe ; elles sont dans les trois prochaines années de données d'ordres de travail. La question la plus intéressante est peut-être la suivante : quand la technologie la plus en vogue tombera dans le gouffre et deviendra la moins chère, quelles cartes votre entrepôt devrait-il encore avoir en main ?
Par Dr. Chen, chercheur en chaîne d'approvisionnement
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.