Faites les calculs avant de tomber amoureux de la carte. Un entrepôt en Pologne expédiant dans toute l'UE, TVA incluse, ressemble à une victoire facile : un loyer plus bas qu'en Europe occidentale, des coûts de main-d'œuvre compétitifs et un emplacement central atteignant l'Allemagne et la France à l'ouest et l'Europe centrale et orientale à l'est. Mais dans les comptes que j'ai examinés, cette victoire évidente est exactement là où se cachent les surprises de fin d'année. Cet article ne porte pas sur le marché local de Varsovie. Il porte sur une seule chose : quand un entrepôt en Pologne sert de centre de fulfillment européen, comment la TVA, les retours et la distribution s'arbitrent-ils ? Les taux d'imposition et les règles de déclaration changent selon le pays, alors considérez les sources officielles comme faisant autorité.
Expédier dans toute l'UE depuis un entrepôt en Pologne : trois comptes, pas un seul
Le coût du fulfillment européen n'est jamais un seul chiffre. Ce sont trois comptes empilés. Le premier est la conformité : enregistrements de TVA, déclarations, comptabilité et pistes d'audit. Le deuxième est le fulfillment : stockage, préparation, emballage, transport longue distance et livraison du dernier kilomètre. Le troisième est la logistique inverse : flux de retours, inspection, remise en stock ou élimination. Trop de vendeurs ne comparent que le deuxième compte, concluent que la Pologne l'emporte et signent. En fin d'année, le premier et le troisième comptes ont mangé tout ce que le deuxième avait économisé, plus le temps de gestion en sus.
Je force toujours les trois comptes sur une seule page avant de comparer les options. Un loyer bas est réel, mais si votre taux de retours est élevé, vos pays de destination nombreux et votre valeur moyenne de commande faible, les coûts fixes de conformité et de retour par commande dilueront rapidement l'avantage de la Pologne. Si les retours sont faibles, les destinations concentrées et le volume stable, un entrepôt en Pologne est un bon calcul. La réponse ne se trouve jamais dans la phrase La Pologne est moins chère. Elle se trouve dans votre propre structure de commandes.
TVA : les nœuds d'enregistrement et de déclaration ne peuvent pas être jugés sur un seul pays
Prenons un cas édifiant. Au printemps 2025, un vendeur de Shenzhen de petits articles ménagers a stocké un entrepôt en Pologne et expédié vers l'Allemagne, la France et la République tchèque. Les deux premiers mois se sont déroulés sans accroc. Au troisième mois, le problème est apparu : les ventes expédiées depuis un entrepôt en Pologne vers différents pays ne sont pas un entrepôt, un seul jeu de livres. L'enregistrement, l'expédition et les pays de destination créent chacun des nœuds de déclaration, et les factures, les dossiers douaniers et les dossiers de ventes doivent être rapprochés entre eux. Le vendeur avait préparé la documentation au rythme de la Pologne seule, et le rattrapage a pris trois semaines, perturbant le réapprovisionnement de haute saison.
La leçon est simple : le jour où vous décidez d'expédier dans toute l'UE depuis un entrepôt en Pologne, dessinez d'abord la carte des déclarations. Quels pays exigent un enregistrement, quelles ventes passent par un régime de déclaration de l'union, quelles expéditions comptent comme des expéditions depuis un entrepôt local, et quel cycle de déclaration et quelle liste de documents chacun implique — listez tout cela avant de discuter des niveaux de stock. Les taux et les seuils doivent être vérifiés par rapport aux règles officielles publiées par chaque autorité fiscale ; l'expérience de pairs de l'an dernier n'est pas un substitut.
Il aide aussi de scinder le coût de la TVA en parties fixes et variables. L'enregistrement et la comptabilité sont des coûts fixes, et ils ne s'amincissent par commande que si le volume suit à mesure que les pays de destination se multiplient. Les erreurs de déclaration — arriérés d'impôts, pénalités et temps perdu — sont des coûts conditionnels : invisibles jusqu'à ce qu'ils surviennent, douloureux quand ils surviennent. Si le volume est encore faible mais que vous vous êtes déjà étendu sur sept ou huit pays de destination, réduire la liste des pays vaut mieux qu'agrandir l'entrepôt.
IOSS ou expédition depuis un entrepôt local : un seul tableau comparatif
Voici le tableau qu'il vaut la peine de bien faire. Les mêmes marchandises atteignant les consommateurs européens peuvent emprunter deux routes principales : l'expédition transfrontalière directe sous IOSS, sans stock en Pologne, ou le stock entrant d'abord dans un entrepôt en Pologne puis expédié vers chaque pays. Aucune route n'est universellement meilleure. Le tableau ci-dessous les compare pour les mêmes marchandises et le même mix de destinations. Les chiffres sont un modèle illustratif, pas des cotations de marché :
| Facteur | Expédition directe (IOSS) | Expédition depuis un entrepôt en Pologne |
|---|---|---|
| Trésorerie immobilisée dans le stock | Faible, pas de grand stock anticipé | Élevée, le stock doit être acheté et détenu d'abord |
| Vitesse de livraison | Plus lente, le tronçon transfrontalier est moins contrôlable | Plus rapide, l'entrepôt est plus proche des clients |
| Gestion des retours | Longue chaîne de retour, coût de gestion élevé | Retour plus court, mais l'inspection et la remise en stock restent dans votre entrepôt |
| Complexité de la déclaration de TVA | Relativement centralisée | Augmente fortement à mesure que les pays de destination se multiplient |
| Meilleure adéquation | Marchandises légères, faibles retours, annonces de test | Meilleures ventes éprouvées, volume stable, retours revendables |
Lisez le tableau et le choix s'impose de lui-même. Les annonces de test, les nouveaux produits et les catégories dont vous n'avez pas encore mesuré le taux de retours doivent commencer par l'expédition directe, puis passer au stock en Pologne une fois le volume stabilisé. Les meilleures ventes éprouvées avec un volume stable et des retours contrôlables doivent passer à un entrepôt en Pologne, où la vitesse se convertit en achats répétés. L'erreur la plus coûteuse est de faire l'inverse : un gros stock en Pologne pour un produit non éprouvé qui revient ensuite en grand nombre, de sorte que le loyer, les retours et les coûts de déclaration frappent en même temps.
Voici le point contre-intuitif : l'IOSS ressemble à l'option facile, mais pour les catégories à forts retours, il peut être l'option la plus coûteuse. Un retour en expédition directe doit retraverser les frontières, empilant fret, gestion douanière et coûts de temps jusqu'à ce que le retour d'un article puisse coûter plus que la marge sur celui-ci. Un retour vers un entrepôt local coûte aussi de l'argent, mais les marchandises sont déjà en Europe et la chance de les revendre est bien plus élevée. Quand vous chiffrez les retours, ne vous arrêtez pas au taux de retours. Calculez les marchandises retournées qui peuvent réellement être vendues à nouveau.
Retours : le coût que la plupart des budgets oublient
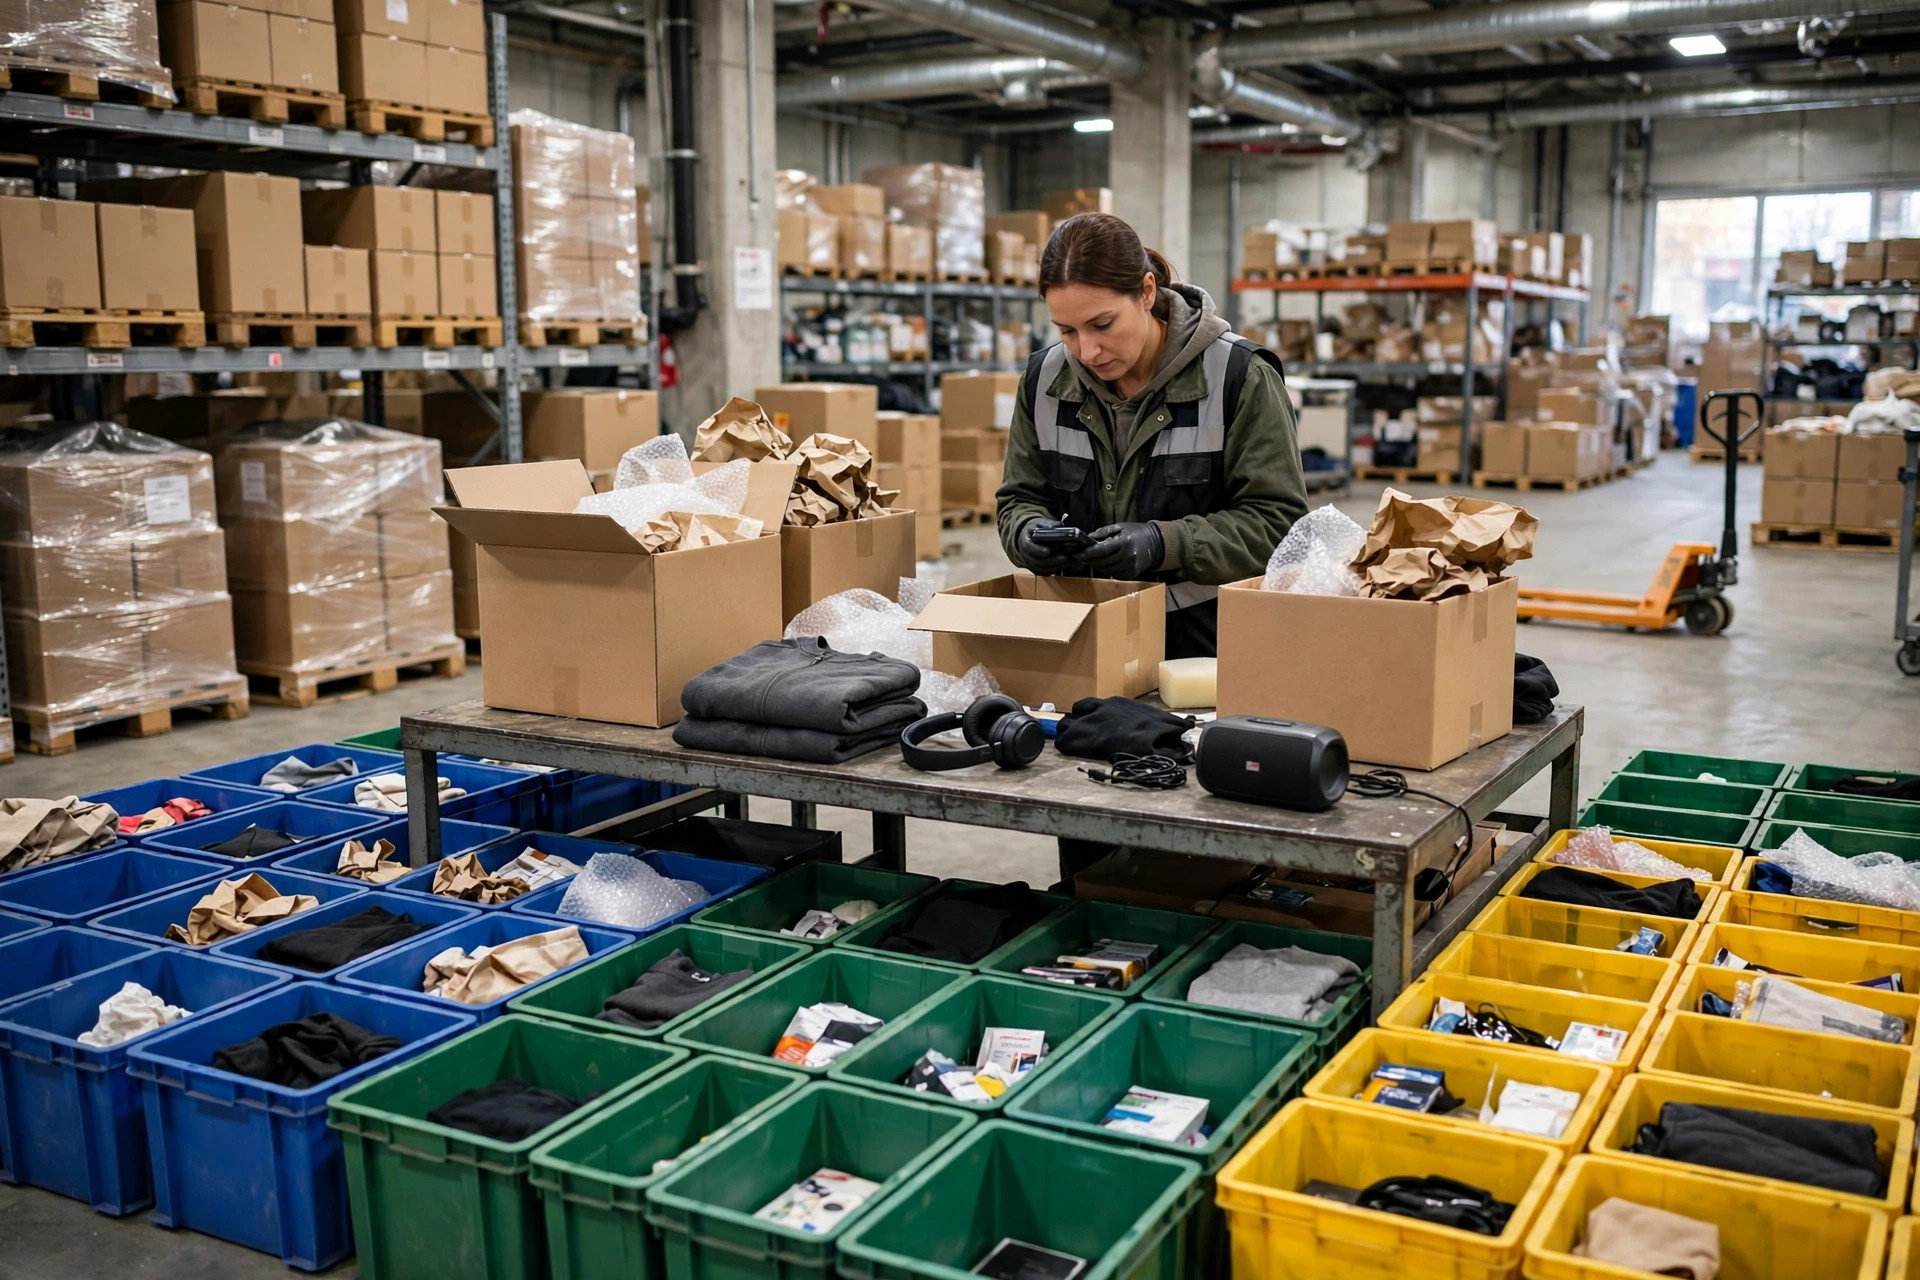
À l'automne 2025, un vendeur de vêtements expédiant depuis un entrepôt en Pologne vers l'Europe occidentale a vu les commandes de haute saison grimper en flèche — et les retours grimper avec elles. Récupérer les marchandises n'était que la première étape. Ce qui a suivi était le vrai coût : ouvrir et inspecter, laver et repasser, revérifier la qualité et remettre en stock, chaque étape consommant de la main-d'œuvre ; les articles endommagés ont dû être soldés ou passés en perte, et les styles saisonniers ayant manqué leur fenêtre n'ont pu être liquidés qu'à perte. Le budget initial du vendeur avait compté les retours comme une seule ligne — fret de retour. Lors de la revue de fin d'année, la main-d'œuvre d'inspection et de remise en stock, les pertes sur démarques et la liquidation du stock lent réunies représentaient plusieurs fois le fret de retour seul.
Alors chiffrez les retours sur toute la chaîne. Ma liste de contrôle comporte cinq lignes : fret de retour, main-d'œuvre d'inspection et de gestion, coût de remise en stock, perte sur démarque ou mise au rebut, et capital immobilisé plus risque de stock lent. Manquez une ligne et le budget est une fiction. Trois leviers comptent le plus : décrivez clairement la taille, la matière et les vraies photos du produit pour réduire les retours à la source ; inscrivez le classement des retours dans les procédures d'entrepôt pour que les articles revendables retournent en rayon le jour même ; et fixez tôt les prix de liquidation pour les styles de fin de saison, plutôt que de solder dans la panique après le passage de la saison.
Distribution vers l'Europe occidentale contre l'Europe centrale et orientale : un calcul temps-coût
La direction de la distribution change le calcul. En expédiant vers l'ouest, la densité des commandes est élevée et les réseaux du dernier kilomètre sont matures, donc les délais de livraison sont fiables — mais les attentes des clients en matière de vitesse et d'expérience de retour sont aussi plus élevées, et les coûts de service doivent être budgétés à la hausse. En expédiant vers l'Europe centrale et orientale, le volume est plus dispersé et les délais du dernier kilomètre varient davantage, donc le stock de sécurité doit être plus large, immobilisant plus de capital en inventaire.
Une approche viable consiste à segmenter par niveaux. Servez directement depuis l'entrepôt en Pologne les principaux pays d'Europe occidentale pour protéger la vitesse. Pour les pays d'Europe centrale et orientale de longue traîne, vérifiez d'abord le volume : un volume suffisant justifie une voie de distribution en Pologne, tandis qu'une poignée de commandes hebdomadaires ne le justifie pas — l'expédition directe ou la consolidation est moins chère. Chaque voie supplémentaire ajoute un coût fixe, et un volume trop mince pour l'absorber est une pure perte. Les promesses de livraison doivent aussi être segmentées : des délais serrés uniquement là où vous pouvez les tenir de façon constante, des délais plus larges avec un bilan parfait ailleurs.
Une conclusion calculable : trois chiffres décident si la Pologne convient
Pas de slogans à la fin — juste trois chiffres que vous pouvez calculer vous-même. Le premier est le volume mensuel stable de commandes : plus il est élevé, plus les coûts fixes de TVA et d'entreposage se diluent par commande. Le deuxième est le taux de retours multiplié par la part des retours revendables : des retours élevés qui reviennent revendables sont supportables, tandis que des retours élevés finissant majoritairement en mises au rebut signifient que le stock en Pologne est de l'argent jeté. Le troisième est le nombre de pays de destination multiplié par le coût de conformité par pays : chaque pays ajouté relève le coût fixe, et si le volume est à la traîne, réduisez d'abord les pays.
Calculez ces trois chiffres et la conclusion s'écrit d'elle-même. Un volume stable, des retours contrôlables et des destinations concentrées rendent rentable l'expédition dans toute l'UE depuis un entrepôt en Pologne. Un volume instable, des retours élevés difficiles à revendre et des destinations dispersées signifient : réduire d'abord, valider ensuite, étendre en dernier. Faites les calculs dans cet ordre, et un entrepôt en Pologne rapporte de l'argent au lieu de devenir la leçon la plus coûteuse de votre revue de fin d'année.
Par Lao Zhou, Analyste des coûts logistiques Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.