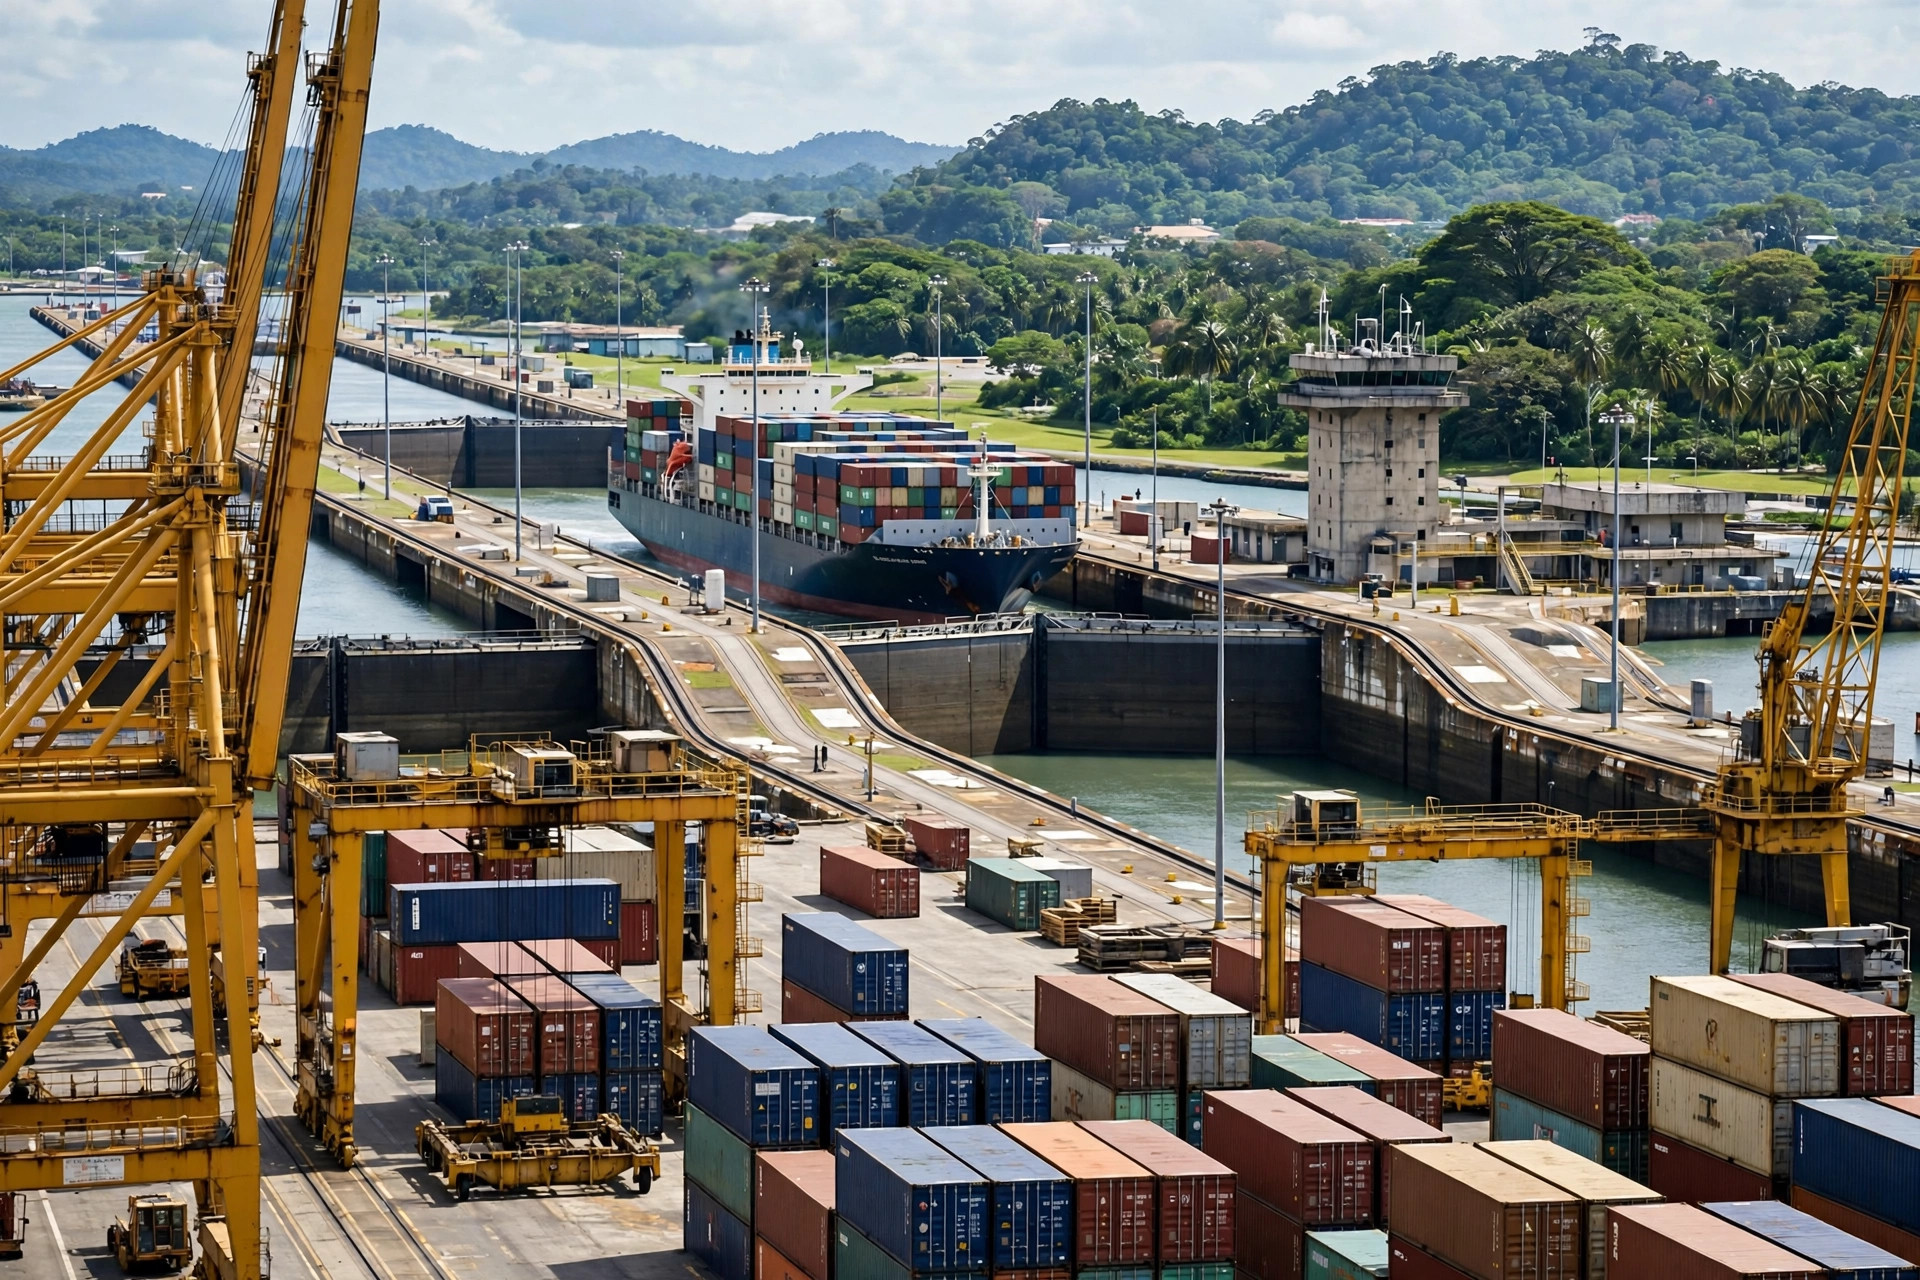
Commençons par le calcul des coûts de la distribution avec entrepôt au canal de Panama. Le même envoi, de Shenzhen à Lima : qu'est-ce qui sépare l'expédition directe du jeu de la distribution ? Le direct, c'est simple — un 40 pieds navigue plus de 30 jours jusqu'à Callao, dédouanement, drayage, livraison. Mais que se passe-t-il si vous approvisionnez aussi des acheteurs au Panama, en Colombie, en Jamaïque et en République dominicaine ? Quatre pays en direct, c'est quatre conteneurs, quatre dédouanements, quatre drayages. Faites passer des commandes en petits lots de cette manière et la logistique ronge votre marge jusqu'à l'os.
C'est alors qu'on ouvre la carte et qu'on regarde l'embouchure atlantique du canal : la zone franche de Colón. En 2023, la zone a enregistré US$19.7 billion d'importations, en hausse de 41.1% sur un an, avec plus de 2,600 entreprises actives dans la réexportation (chiffres de la presse spécialisée). Les chiffres disent une seule chose : beaucoup de gens ont déjà fait le calcul de la distribution vers les Caraïbes et l'Amérique latine via le Panama. C'est vous qui êtes en retard.
Le calcul de l'emplacement : pourquoi Colón
La zone franche de Colón se trouve à l'entrée atlantique du canal de Panama, adossée au cluster de ports à conteneurs du côté atlantique, avec un chemin de fer de 76 kilomètres qui descend vers le sud jusqu'à Balboa, côté pacifique — tenant les deux extrémités du canal à la fois. Votre cargaison d'origine asiatique est déchargée à Colón et entre dans la zone ; pour la côte ouest de l'Amérique du Sud, rail vers le côté pacifique et rechargement, ou feeders caribéens directs depuis le côté atlantique.
Pour le jeu de la distribution, cet emplacement se traduit en argent en deux phrases : d'abord, le transport principal profite de l'économie des grands navires et du conteneur complet ; ensuite, les rayons vers les pays voisins sont courts et fréquents. Un conteneur à Colón, éclaté en dix lots pour dix pays — le coût du transport principal de chaque lot est une fraction d'un conteneur complet direct. C'est toute la raison d'être des centres de distribution : échanger l'échelle contre la fragmentation.
Le calcul fiscal : quelles factures disparaissent
Le cadre fiscal de la zone tient en trois lignes : les marchandises entrant dans la zone sont exemptes de droits d'importation ; les mouvements en zone n'accumulent pas les taxes ; le traitement de l'impôt sur les sociétés des réexportations suit le régime d'enregistrement en vigueur — cette dernière ligne est régulièrement ajustée, alors faites-la confirmer par écrit par un conseiller fiscal panaméen avant de signer. Je ne prends pas ce risque à votre place.
La zone autorise aussi le dégroupage, le réétiquetage, le reconditionnement, l'assemblage et la fabrication légère. Votre « distribution » n'a donc pas à être du simple transit : remplacez les étiquettes chinoises par des espagnoles, éclatez le vrac en packs de détail, regroupez les SKU en sets promotionnels — faites la valeur ajoutée dans la zone, puis distribuez. La valeur ajoutée et la marge restent entre vos mains.
Deux façons de jouer : direct contre distribution avec entrepôt au canal de Panama
Un de nos clients vend des accessoires 3C depuis Shenzhen à des distributeurs dans sept ou huit pays des Caraïbes et du nord de l'Amérique du Sud, souvent quelques dizaines de cartons seulement par commande et par pays. Avant, ils expédiaient en direct par pays : jamais assez pour un conteneur complet, donc du LCL — et le LCL facturé au volume rend le fret des petits lots brutalement cher à l'unité.
J'ai fait tourner les deux jeux côte à côte :
| Ligne de coût | Jeu A : direct par pays | Jeu B : distribution depuis Colón |
|---|---|---|
| Fret maritime principal | Plusieurs lots LCL, tarif unitaire élevé | Conteneur complet vers Colón, le plus bas coût unitaire |
| Dédouanement à destination | Un jeu complet par pays — honoraires de l'agent × N | Une seule procédure d'entrée en zone |
| Entreposage | Stock de sécurité immobilisé dans chaque pays | Consolidé à Colón ; le stock total diminue |
| Livraison radiale | Aucune (direct) | Feeders courts Colón → chaque marché |
| Trésorerie immobilisée | Dispersée entre les pays | Concentrée, mais tourne plus vite |
Le jeu B est ressorti plus de 20% moins cher au total — mais le vrai écart n'était pas l'argent, c'était le délai. Un distributeur passe une commande urgente ; l'entrepôt de Colón la met sur un feeder sous 48 heures. L'expédition directe attend deux semaines pour consolider. De l'argent bien dépensé.
Le cas miroir : un négociant en transbordement qui achemine de la cargaison d'Asie vers la côte est de l'Amérique du Sud faisait du pur transit — des conteneurs transbordés au port de Colón sans entrer dans la zone. Puis il a déplacé le réétiquetage et la consolidation de SKU mixtes dans la zone : entrée en franchise de droits, étiquettes espagnoles apposées, puis sortie. Le dédouanement à destination est passé du premier coup, les taux d'inspection ont baissé. Mettez la valeur ajoutée dans la zone franche et vous économisez la base taxable du pays de destination — et ses maux de tête.
Trois façons de jeter l'argent par les fenêtres
Franchement : toutes les cargaisons ne méritent pas le traitement Colón. Trois cas où s'y installer, c'est jeter l'argent par les fenêtres.
D'abord, forte densité de valeur, petits lots. Si vos marchandises valent des centaines de dollars le kilo, le fret aérien direct vers la destination peut battre « maritime vers Colón plus entrepôt plus feeder » en coût — et c'est deux semaines plus rapide. La distribution économise de l'argent d'échelle ; quand la densité de valeur est extrême, l'échelle ne couvre pas le coût du temps.
Ensuite, la direction Venezuela. La zone de Colón a historiquement été un terrain d'achat pour les marchands vénézuéliens, mais expédier vers le Venezuela aujourd'hui commence par le filtrage des sanctions (31 CFR Part 591, la liste SDN de l'OFAC plus la règle des 50%). La cargaison reste à Colón pendant que le circuit financier n'est pas dégagé, et le loyer de l'entrepôt continue de courir. Pour cette voie, la conformité passe avant le choix du site.
Troisièmement, le Brésil. Pour le Brésil, la fréquence et les tarifs des liaisons directes vers Santos battent le détour par Colón. Un hub de distribution ne fonctionne que sur la structure « beaucoup de pays, petits lots » ; un seul grand marché est toujours moins cher en direct.
Le cadre de décision tient en une ligne : densité de valeur × fragmentation des commandes. Faible densité de valeur, commandes brisées comme du verre — allez à Colón. Sinon, expédiez en direct et arrêtez de suivre la foule.
N'oubliez pas le dernier kilomètre
Un dernier poste que les transitaires sous-estiment le plus souvent : les quelques kilomètres entre l'entrepôt de la zone franche et le quai. Le devis liste le fret maritime principal, l'entreposage en zone, le fret feeder — et oublie le drayage courte distance, les frais portuaires et l'escorte de sécurité. Autour de la zone portuaire de Colón, ces quelques kilomètres, plus le temps d'attente en haute saison, répartis sur de petits lots, ne sont pas bon marché.
Ma règle : un devis de distribution doit comporter une ligne « drayage en zone plus frais portuaires », facturée par conteneur au réel, jamais enterrée dans un vague « divers ». Le vague « divers » finit toujours par être payé par le transitaire.
Le verdict : une formule que vous pouvez calculer
S'installer à Colón ou pas, ce n'est pas une question d'instinct. Faites tourner la formule :
(Coût logistique annuel de l'expédition directe − coût total annuel de la distribution depuis Colón) ÷ coût fixe annuel du montage à Colón > 1 → faites-le.
Le numérateur avec vos données réelles d'expéditions des 12 derniers mois ; le dénominateur avec les devis de trois entrepositaires en zone. Au-dessus de 1, le centre de distribution est une planche à billets ; en dessous de 1, votre volume n'est pas encore prêt pour le jeu de l'échelle — continuez en direct.
Le canal a fait transiter 13,404 navires en FY2025 pour US$5.7 billion de recettes (chiffres préliminaires de l'autorité du canal), et les réexportations de la zone franche de Colón étaient en hausse de 26.5% sur un an sur les sept premiers mois de 2026. Les grands navires continuent d'arriver, ce qui signifie que ce corridor de distribution ne fera que s'encombrer davantage. Mais le boom appartient à tout le monde ; le calcul vous appartient. Calculez d'abord, bougez ensuite.
Par Lao Zhou, Analyste des coûts logistiques
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.