Commençons par un chiffre : pour un entrepôt assuré à hauteur de $10 millions, une franchise tempête nommée de 3% signifie que vous payez les premiers $300,000 de votre poche avant que l'assureur ne paie un centime.
Pas $30,000. $300,000. La plupart des exploitants d'entrepôts que je rencontre n'ont jamais fait ce calcul avant que je le leur mette sous les yeux — et l'expression de leur visage me dit tout de la façon dont l'assurance s'achète dans ce secteur : la prime d'abord, les petits caractères jamais.
Ce n'est pas un forfait — c'est un pourcentage de votre valeur assurée
Une franchise tempête nommée est une clause spéciale des polices d'assurance dommages commerciales dans toute la zone des ouragans, et elle ne fonctionne pas du tout comme une franchise standard. Votre franchise normale peut être un forfait de $25,000. La version tempête nommée se calcule en pourcentage de la valeur assurée — généralement de 2% à 5%, selon les termes de la police.
Le calcul est simple et brutal : $10 millions de couverture à 3%, c'est $300,000 à votre charge. $5 millions à 5%, c'est $250,000. Plus le bâtiment est grand, plus le chiffre est laid. En Floride, au Texas et en Louisiane, cette clause figure dans pratiquement chaque police d'entrepôt — non pas parce que l'assureur vous déteste, mais parce que c'est ainsi que le risque régional se tarifie.
Deux pièges que les gens ratent. D'abord, elle se déclenche par tempête nommée, pas une fois par an. En 2020, la Louisiane a pris deux ouragans — Laura et Delta — en une seule saison, et les franchises se sont cumulées. Je connais un exploitant qui l'a appris à ses dépens. À la souscription, demandez à votre courtier exactement comment le déclencheur est rédigé et notez-le. Ensuite, les inondations par onde de tempête ne sont généralement pas couvertes du tout sous les clauses vent — il faut une assurance inondation séparée. Chaque saison des ouragans, quelqu'un découvre que la majeure partie de ses « dégâts de vent » était en réalité de l'eau, et il l'apprend au moment du sinistre. Trop tard. Troisièmement, « nommée » est littéral : seules les tempêtes officiellement nommées par le National Hurricane Center déclenchent la clause. La plupart des litiges de sinistres vivent dans les zones grises — seuils de vitesse du vent, horodatage exact du nommage — et la police définit tout cela. Lisez ces définitions avant la tempête, pas après.
Un autre piège de rédaction : certaines polices anciennes disent « franchise ouragan » au lieu de « franchise tempête nommée ». Une franchise ouragan est généralement liée à des vents de force ouragan à votre emplacement ; une franchise tempête nommée se déclenche dès que le National Hurricane Center nomme le système — ce qui peut inclure des tempêtes tropicales qui n'atteignent jamais la force d'un ouragan. La formulation « tempête nommée » est plus large, ce qui signifie qu'elle peut s'appliquer plus souvent. Sachez quelle version utilise votre police.
Depuis l'ouragan Ian en 2022, le marché floridien de l'assurance dommages commerciaux s'est nettement durci : primes plus élevées partout, et certains assureurs qui quittent entièrement le segment côtier. Mon avis : c'est exactement le moment où il ne faut pas parier sur la sous-assurance. Des primes en hausse et des franchises élevées, c'est le marché qui vous dit que le risque est réel. Quand le marché se durcit, lisez les conditions plus attentivement au lieu de réduire votre couverture.
L'argent investi dans l'atténuation vous donne du levier au renouvellement
On ne peut pas esquiver la franchise, mais on peut négocier la prime et les conditions — et votre levier, ce sont des travaux d'atténuation documentés.
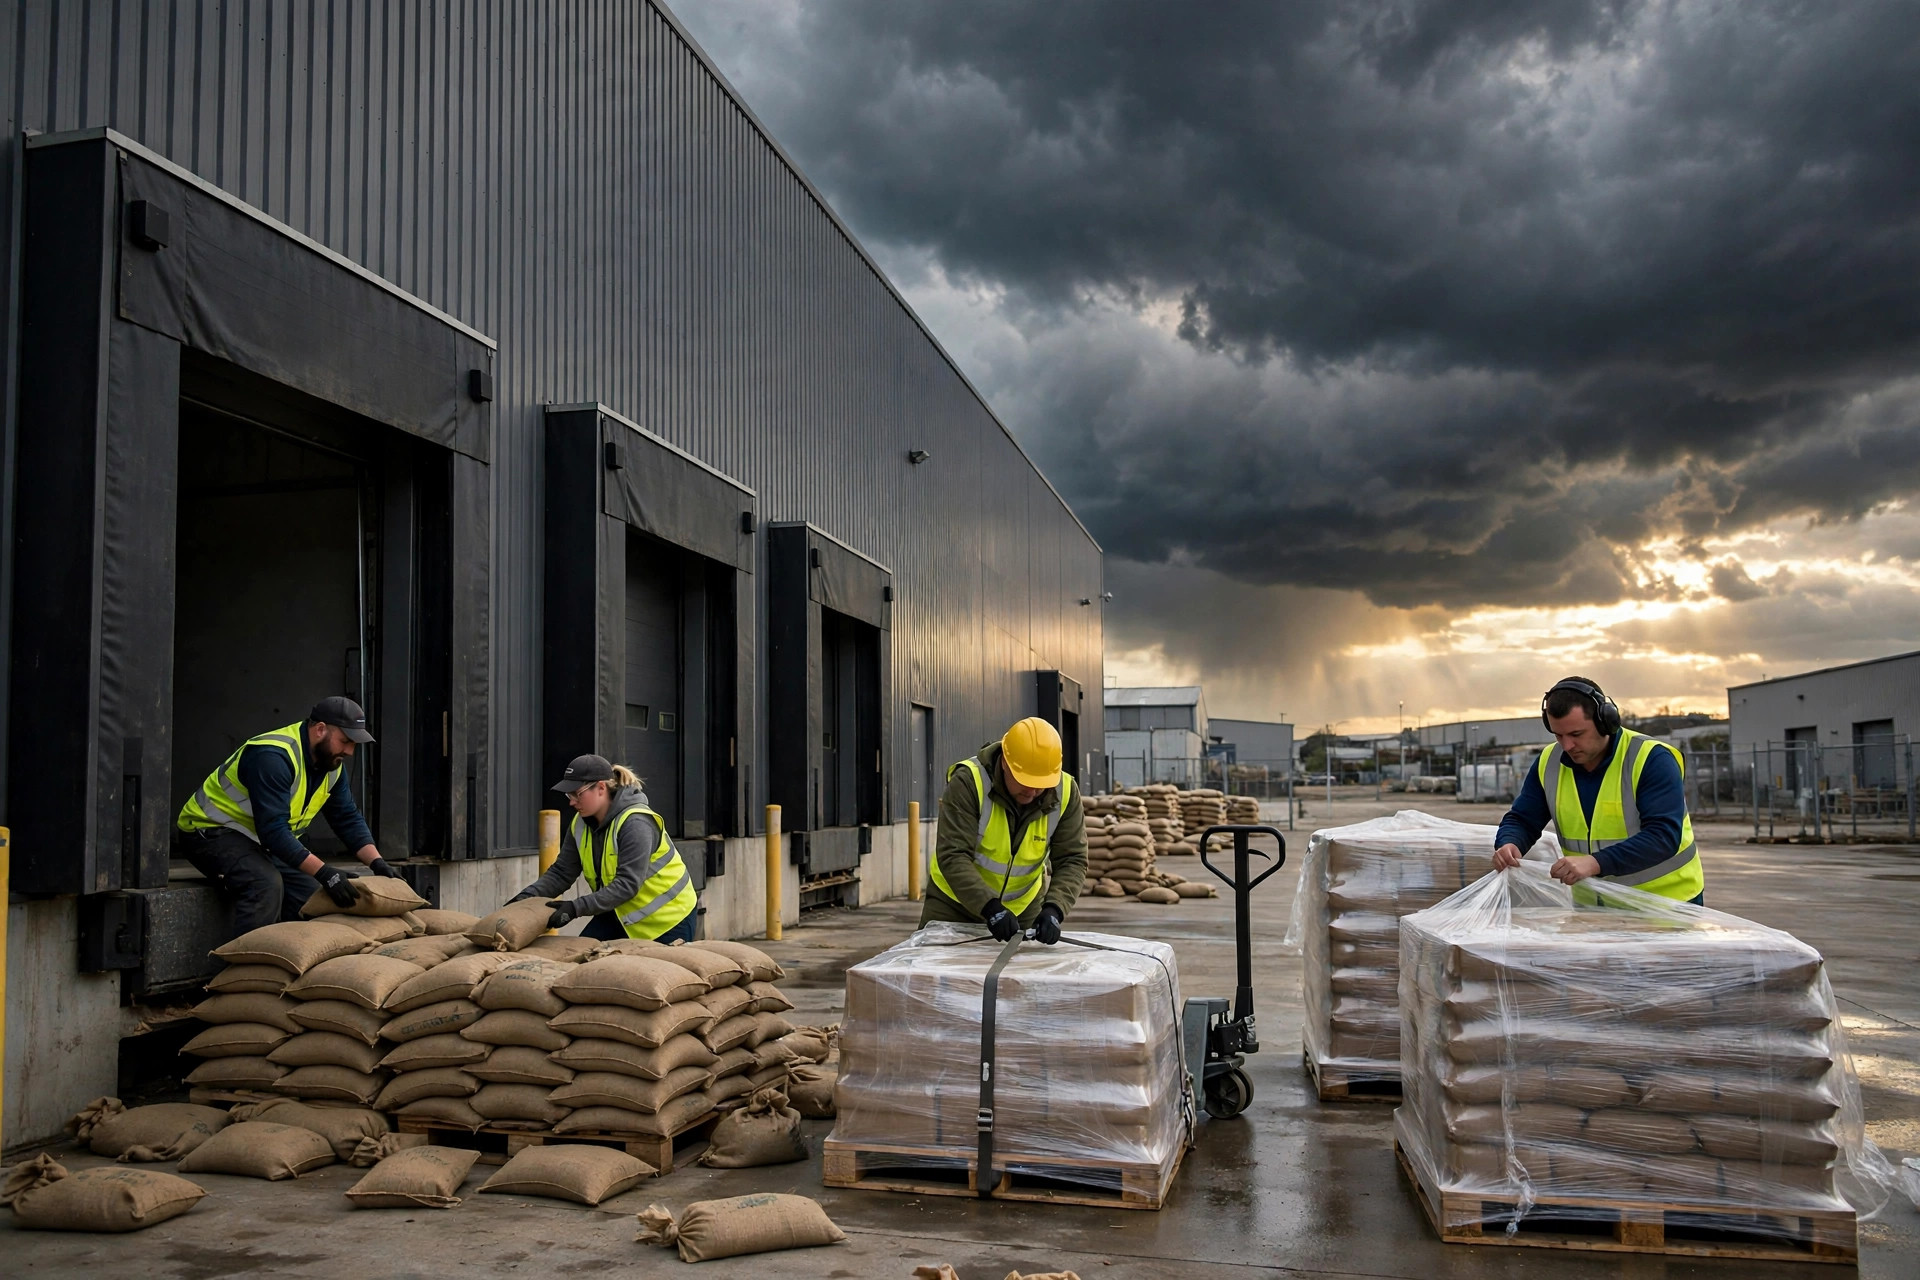
Les souscripteurs tarifient le risque, pas les intentions. Renforcement du toit (connexions toit-murs améliorées, inspection complète du système de toiture), barrières anti-inondation et plan de sacs de sable, groupe électrogène de secours, plan d'urgence écrit avec comptes rendus d'exercices — voilà des choses que vous pouvez mettre sur la table. Ma règle : ne commencez pas à rassembler cela un mois avant le renouvellement. Gardez photos, factures et rapports d'inspection tiers au fur et à mesure. Une pile de preuves bat « nous prenons la sécurité au sérieux » à tous les coups.
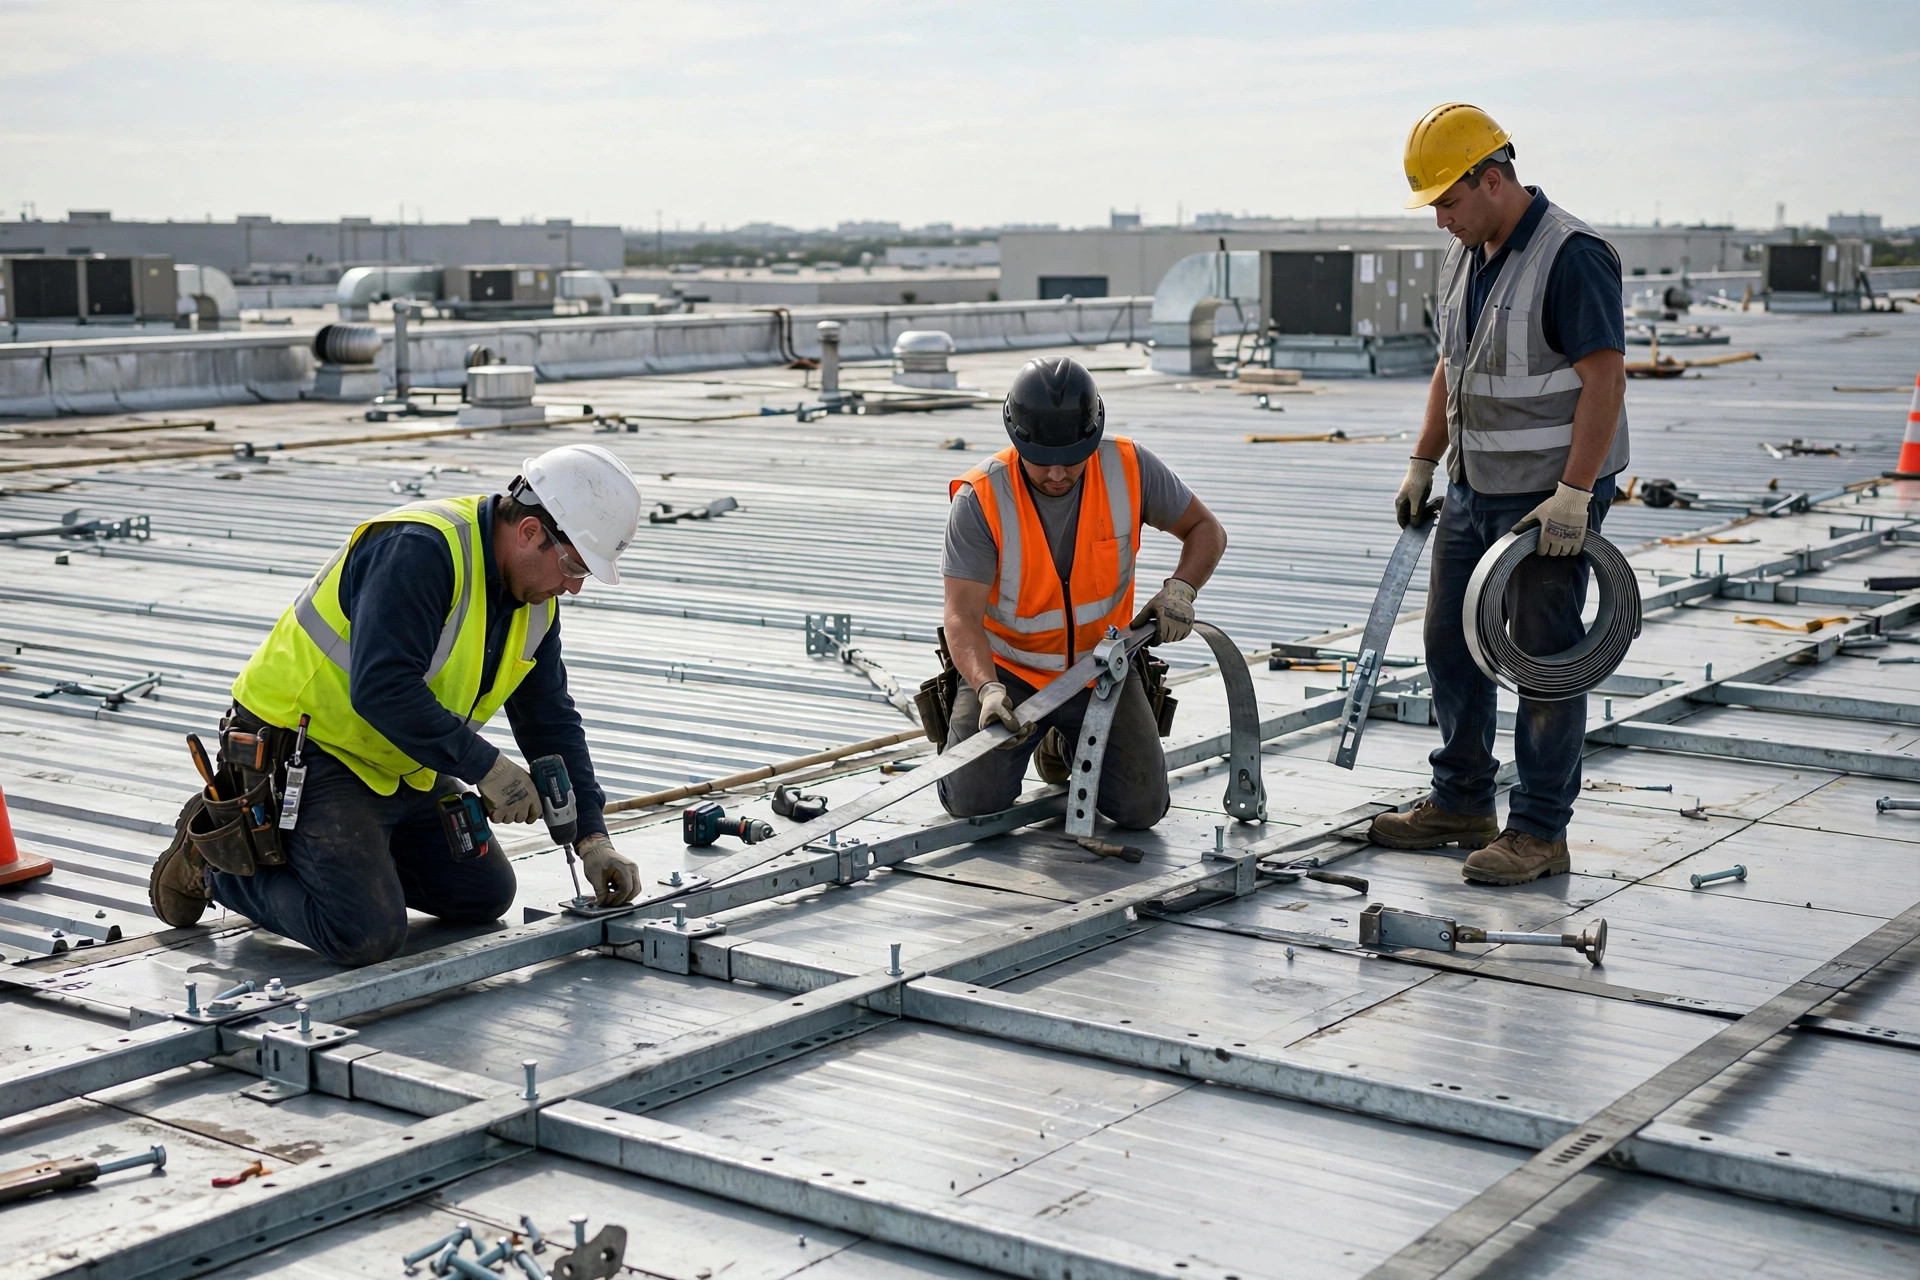
Mais gardez des attentes honnêtes : dépenser $100,000 en renforcement ne réduira pas votre prime de $100,000. Le vrai retour est plus discret — moins de dégâts quand ça frappe, moins d'arrêt d'activité, et peut-être ne toucherez-vous jamais à ces $300,000 à votre charge. Quand l'ouragan Ian a touché terre dans le sud-ouest de la Floride en 2022, un exploitant que je connais a perdu une partie de son toit mais expédiait de nouveau en 4 jours parce que le renforcement avait tenu et que le groupe électrogène les avait portés. L'entrepôt d'à côté, sans renforcement, a mis trois mois à réparer. Aucune police ne rembourse trois mois de commandes perdues.
Et sachez à quoi ressemble un vrai calendrier de sinistre, parce que personne ne vous l'explique à l'avance. La tempête passe, et votre premier travail, c'est la documentation — photos et vidéos de chaque zone endommagée avant le début du nettoyage, parce que l'expert arrivera des semaines plus tard et que la mémoire ne comptera pas. Prévenez votre courtier et votre assureur dans les jours qui suivent ; les polices ont des obligations de déclaration prompte, et une déclaration tardive leur donne du levier. Ensuite, attendez : l'expert inspecte, l'assureur sépare les dégâts de vent des dégâts d'eau (attendez-vous à une dispute ici), et les négociations de règlement traînent pendant des mois. Les exploitants payés le plus vite sont ceux dont le dossier de documentation est le plus épais. Commencez-le le lendemain de la tempête, pas le jour où l'expert appelle.
Ce calcul se place à côté d'une autre option : augmenter volontairement votre franchise pour baisser la prime. Passer de 3% à 5% achète généralement une réduction de prime significative — mais posez-vous d'abord une question : si une tempête frappe, votre trésorerie peut-elle survivre à la signature d'un chèque de $500,000 ? Si non, ne courez pas après la prime moins chère. L'assurance, c'est pour dormir tranquille, pas pour économiser.
Il y a un autre angle à soulever avec votre courtier : la garantie perte d'exploitation et la façon dont elle interagit avec la franchise. Certains exploitants découvrent après coup que leur couverture d'arrêt d'activité a sa propre période d'attente en plus de la franchise dommages. Demandez avant la tempête, pas après.
Avant d'appeler votre courtier, préparez ces quatre choses
Commencez 60 à 90 jours avant le renouvellement — pas deux semaines avant l'expiration. Et présentez-vous avec quatre choses.
D'abord, votre historique de pertes et de sinistres. Propre, c'est le mieux ; c'est votre pouvoir de négociation. Si vous avez eu des sinistres, joignez ce que vous avez réparé ensuite — ne laissez pas le souscripteur deviner.
Deuxièmement, votre dossier d'atténuation : photos, factures, rapports d'inspection. Tout, organisé.
Troisièmement, les fondamentaux du bâtiment : année de construction, dernier remplacement de toiture ou grosse réparation, état de la protection incendie et du drainage. C'est ce que la souscription regarde vraiment, et un toit vieillissant est la première raison d'une hausse. Si le toit n'a pas été touché depuis 15 ans, réglez ça avant de négocier quoi que ce soit — sinon vous argumentez en pente raide.
Quatrièmement, faites jouer la concurrence. Ne vous mariez pas avec un courtier. Le marché bouge chaque année, et la mise en concurrence fonctionne ici aussi.
Et pendant que vous parlez au courtier, posez trois questions : quelle est la notation financière de l'assureur et sa réputation en sinistres — une police bon marché chez un assureur qui traîne des pieds sur les sinistres n'est pas une police du tout ; y a-t-il des exclusions que je n'ai pas remarquées, notamment autour des dégâts d'eau et des moisissures ; et si je change d'assureur cette année, comment assurons-nous la transition sans trou de couverture. Posez ces trois questions et le courtier saura que vous n'êtes pas un débutant — et les devis ont tendance à s'affiner.
Quelques phrases qui fonctionnent dans la salle : « Quels crédits d'atténuation sont disponibles pour les travaux de toiture terminés il y a deux ans — montrez-moi la ligne. » « Si deux tempêtes nommées frappent en une saison, y a-t-il un plafond par événement ou un cumul annuel sur la franchise ? » « Expliquez-moi la ventilation vent contre tous autres périls — où exactement est-ce que je paie trop ? » Les courtiers négocient ces termes tous les jours ; la plupart des exploitants d'entrepôts ne demandent jamais. Ceux qui demandent obtiennent la meilleure rédaction.
Voici le bilan honnête : l'assurance est un filet de sécurité, pas un plan. Aucun calcul de franchise, aussi malin soit-il, ne bat un bâtiment que la tempête ne peut pas abîmer.
Alors voici quelque chose que vous pouvez faire demain : sortez votre police d'entrepôt, trouvez la clause de franchise tempête nommée, et calculez votre propre chiffre avec la formule ci-dessus. Une fois que vous l'aurez vu, vous saurez exactement quoi négocier au renouvellement.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.