Pendant la saison des ouragans 2024, un ami à moi qui dirige un entrepôt 3PL à Tampa a pris quatre pieds d'eau. Le carton est devenu de la pâte, tout un lot d'électronique était bon à jeter — $2.3 million de dégâts. La pire nouvelle est arrivée plus tard : l'assurance a payé moins de $900K. Il n'était pas sans assurance. Il n'avait juste jamais lu les petits caractères : une exclusion pour inondation et une franchise ouragan calculée en pourcentage. Il est tombé dans les deux pièges.
Mon verdict d'entrée : on ne peut pas protéger totalement un entrepôt contre les catastrophes, mais un bon plan réduit les pertes de moitié ou plus. L'entrepôt sans plan passe le premier jour après la catastrophe à paniquer. Celui qui a un plan le passe à travailler.
Connaissez votre zone de catastrophe
Aux États-Unis, les catastrophes naturelles suivent des scénarios régionaux. Chaque type de catastrophe s'en prend surtout à des zones précises.
Californie : tremblements de terre et incendies de forêt — l'un soudain, l'autre saisonnier. De septembre à novembre, quand les vents de Santa Ana se lèvent, on sent la fumée dans l'air. Si votre entrepôt est en Californie, il vous faut deux manuels.
Floride et côte du Golfe du Texas : ouragans, de juin à novembre. Et ce n'est pas le vent qui vous détruit — c'est l'onde de tempête et les inondations qui l'accompagnent. C'est ce qui a noyé l'entrepôt de mon ami à Tampa.
Le Midwest : inondations de printemps et d'été le long du Mississippi, plus le couloir des tornades à travers l'Oklahoma et le Kansas.
Les phénomènes météo extrêmes sont de plus en plus fréquents. L'événement soi-disant « centennal » survient désormais tous les quelques ans. Mon conseil : épinglez votre entrepôt sur une carte des risques. FEMA propose un outil gratuit de consultation des risques sur son site (vérifiez les dernières informations sur leur site officiel). Passez une demi-heure, tapez l'adresse de votre entrepôt et regardez quels risques ressortent comme élevés. Honnêtement, beaucoup de propriétaires ne savent même pas si leur bâtiment se trouve dans une plaine inondable. C'est la leçon numéro un.
48 heures avant : copiez cette liste de contrôle
Ouragans, inondations, incendies de forêt — les prévisionnistes vous donnent généralement un préavis fiable de 48 heures. C'est votre seule fenêtre d'action. Ne la passez pas en réunions. Faites le travail.
Personnes : confirmez les itinéraires d'évacuation et les points de rassemblement, envoyez-les à tout le monde ; mettez en place un planning de garde d'urgence — qui part en dernier, qui revient en premier ; prenez des nouvelles individuellement des employés en situation de handicap et du personnel de nuit. N'oubliez personne.
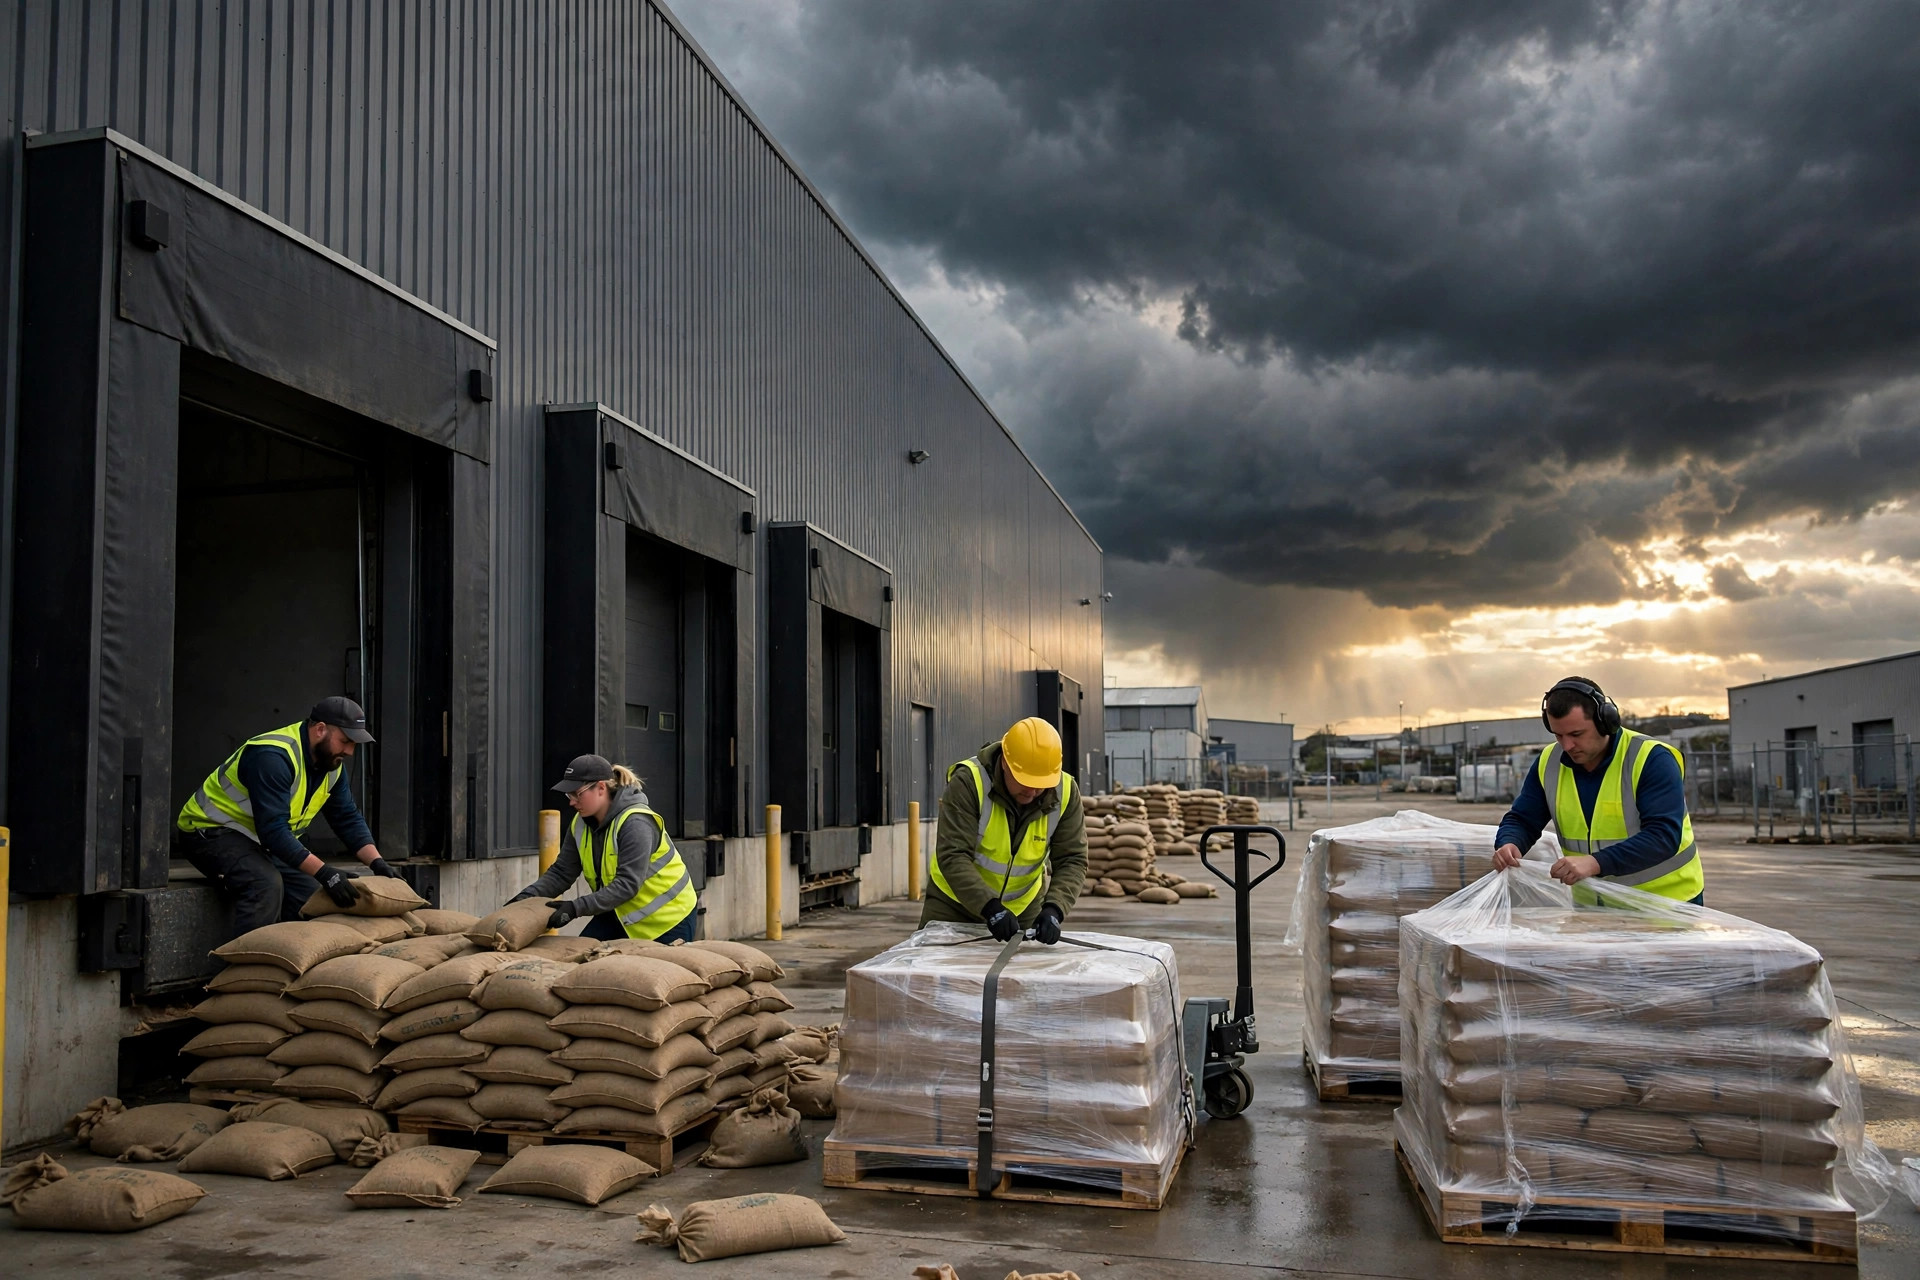
Stock : déplacez les marchandises de valeur des positions basses des racks vers des zones plus hautes — dégagez d'abord les deux niveaux inférieurs, tout cariste le sait ; réemballez chaque palette, deux tours supplémentaires de film étirable ; couvrez de bâches tout ce qui craint l'eau — cartons, textiles, électronique. Ne lésinez pas sur les bâches.
Bâtiment : scellez les portes de quai et les fenêtres, empilez des sacs de sable aux entrées ; vérifiez que les évacuations du toit ne sont pas bouchées — beaucoup d'inondations commencent sur le toit ; réservez à l'avance la location d'un groupe électrogène. Pour les entrepôts de chaîne du froid, l'alimentation de secours est non négociable — quatre heures sans électricité et les surgelés commencent à se réchauffer.
Données : sauvegardez dans le cloud les données de votre WMS, les comptages de stock, les polices d'assurance et les baux ; mettez les documents papier critiques dans un coffret étanche et emportez-les.
Et une chose à laquelle la plupart des gens ne pensent jamais : parcourez l'entrepôt avec votre téléphone et filmez une vidéo avant l'arrivée de la catastrophe — racks, stock, équipements, portes et fenêtres, en l'état, avec horodatage. Cette vidéo vaut des centaines de milliers de dollars au moment de la réclamation. J'y reviens dans une minute.
Une chose de plus pour quand la catastrophe est en cours : protégez les personnes, pas les produits. Où s'abriter en cas de tornade, ne pas se cacher sous les racks en cas de séisme, ne jamais rouler dans l'eau d'inondation — tout cela figure dans le plan écrit, et ça ne fonctionne que si vous l'avez répété. L'OSHA exige des employeurs un plan d'action d'urgence écrit (vérifiez les exigences en vigueur sur leur site officiel). Ce n'est pas de la décoration. Quand quelque chose tourne mal, c'est ce que les enquêteurs demandent.
Reprise : si vous vous trompez d'ordre, l'argent part à l'égout
La séquence post-catastrophe est : évaluation de sécurité → documentation photo → dépôt de la réclamation → nettoyage → redémarrage. Dans cet ordre.
Étape un, évaluation de sécurité. Un ingénieur structure entre en premier : les racks tiennent-ils, le toit est-il intact, le câblage a-t-il pris l'eau. Personne n'entre avant l'autorisation. Chaque année, des gens sont électrocutés ou écrasés pour être entrés trop tôt. Se précipiter pour sauver le stock est la décision la plus stupide qui soit.
Étape deux, documentation photo. Avant de toucher quoi que ce soit : lignes d'eau, stock trempé, équipements endommagés — plus il y en a, plus c'est détaillé, mieux c'est. Mettez cela côte à côte avec votre vidéo d'avant-catastrophe et l'expert n'aura rien à contester.
Étape trois, dépôt de la réclamation. Appelez votre assureur immédiatement — manquer le délai de notification peut nuire à votre réclamation. Isolez les marchandises endommagées et étiquetez-les. Ne jetez rien à la hâte — l'assureur doit le voir. Ce qu'ils ne peuvent pas vérifier, ils le déduisent.
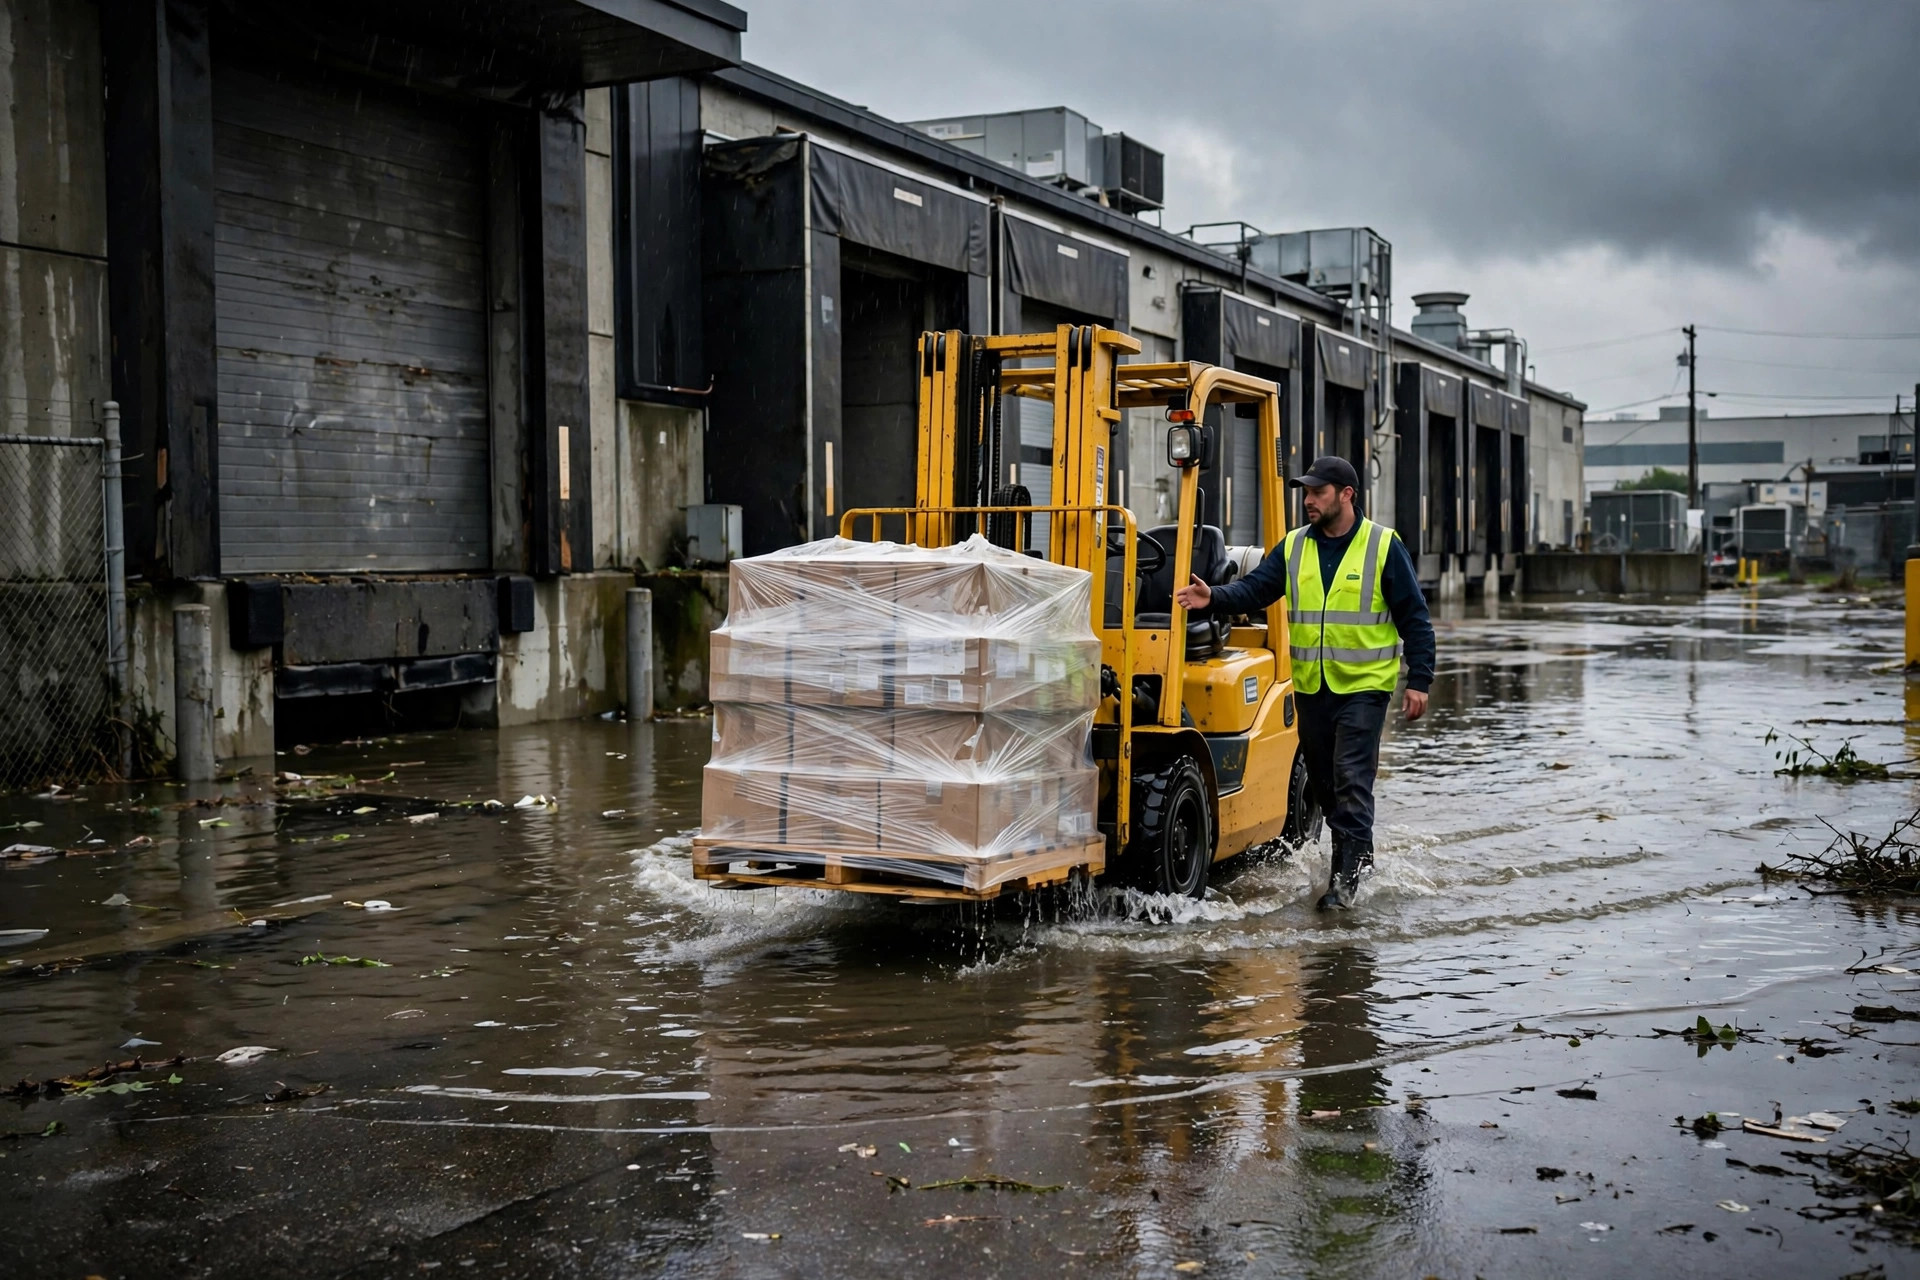
Étape quatre, nettoyage. Sécurisez d'abord, puis dégagez les marchandises. Traitez le stock endommagé par l'eau selon les exigences de l'assureur — mettez au rebut ce qui doit l'être, sauvez ce qui a une valeur résiduelle.
Étape cinq, redémarrage. Revenez par phases. Expédiez d'abord les commandes les plus urgentes. Et ceci compte plus que la vitesse : rassurez vos clients. Annoncez-leur proactivement votre plan de reprise. Ce que craignent les clients, ce n'est pas le retard — c'est le silence.
Assurance : acheté ne veut pas dire indemnisé
C'est la partie la plus importante. Trois pièges.
Piège un : l'inondation ne figure généralement pas dans une police de biens standard. L'assurance commerciale standard des biens aux États-Unis exclut généralement l'inondation. Vous voulez une couverture inondation ? Achetez-la séparément (par exemple via le programme fédéral d'assurance inondation — vérifiez les dernières informations sur leur site officiel). J'ai rencontré trop de propriétaires qui pensaient que « l'assurance des biens couvre tout » et ont découvert, une fois l'eau entrée, qu'elle ne couvrait rien.
Piège deux : les franchises ouragan sont calculées en pourcentage. Une franchise normale est un montant fixe, disons $10,000. Les franchises ouragan dans de nombreux États sont un pourcentage de la valeur assurée — 2% à 5%, c'est courant. Sur une police de $5 million, 5%, c'est $250,000 — avant même que la catastrophe commence, vous êtes déjà amputé d'un quart de million. La plupart des gens n'ont jamais fait ce calcul en achetant la police.
Piège trois : l'assurance perte d'exploitation — la plupart des gens ne l'ont pas. Votre entrepôt reste à l'arrêt deux semaines, mais le loyer et la paie ne s'arrêtent pas, et les clients peuvent partir. La perte d'exploitation couvre le manque à gagner et les coûts fixes pendant l'arrêt, mais les petits caractères fixent un délai de carence (généralement 48–72 heures). Les détails décident de ce que vous recevrez réellement.
Faisons le calcul : mon ami de Tampa a perdu $2.3 million et récupéré moins de $900K — $1.4 million de sa poche. S'il avait dépensé $30K–$50K pour un plan avant-catastrophe — sécurisation du stock, sacs de sable, bâches, acompte pour un groupe électrogène, une vidéo d'avant-catastrophe — il aurait réduit les pertes d'au moins $600K–$800K, et la réclamation se serait déroulée sans accroc. Comparé à la perte, le plan ne coûte presque rien.
Mon verdict : l'assurance, c'est le plancher. Le plan, c'est le levier. Acheter une assurance ne veut pas dire que vous serez indemnisé — les petits caractères décident de tout.
Enfin, trois choses que vous pouvez faire dès demain. Un : consultez la carte des risques FEMA et confirmez à quelles catastrophes votre entrepôt est réellement exposé. Deux : sortez votre police et lisez trois lignes — l'inondation est-elle couverte, la franchise ouragan est-elle fixe ou en pourcentage, avez-vous une couverture perte d'exploitation. Trois : parcourez votre entrepôt avec votre téléphone, filmez une vidéo, téléversez-la dans le cloud. C'est peut-être l'action au meilleur ROI de votre année.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.