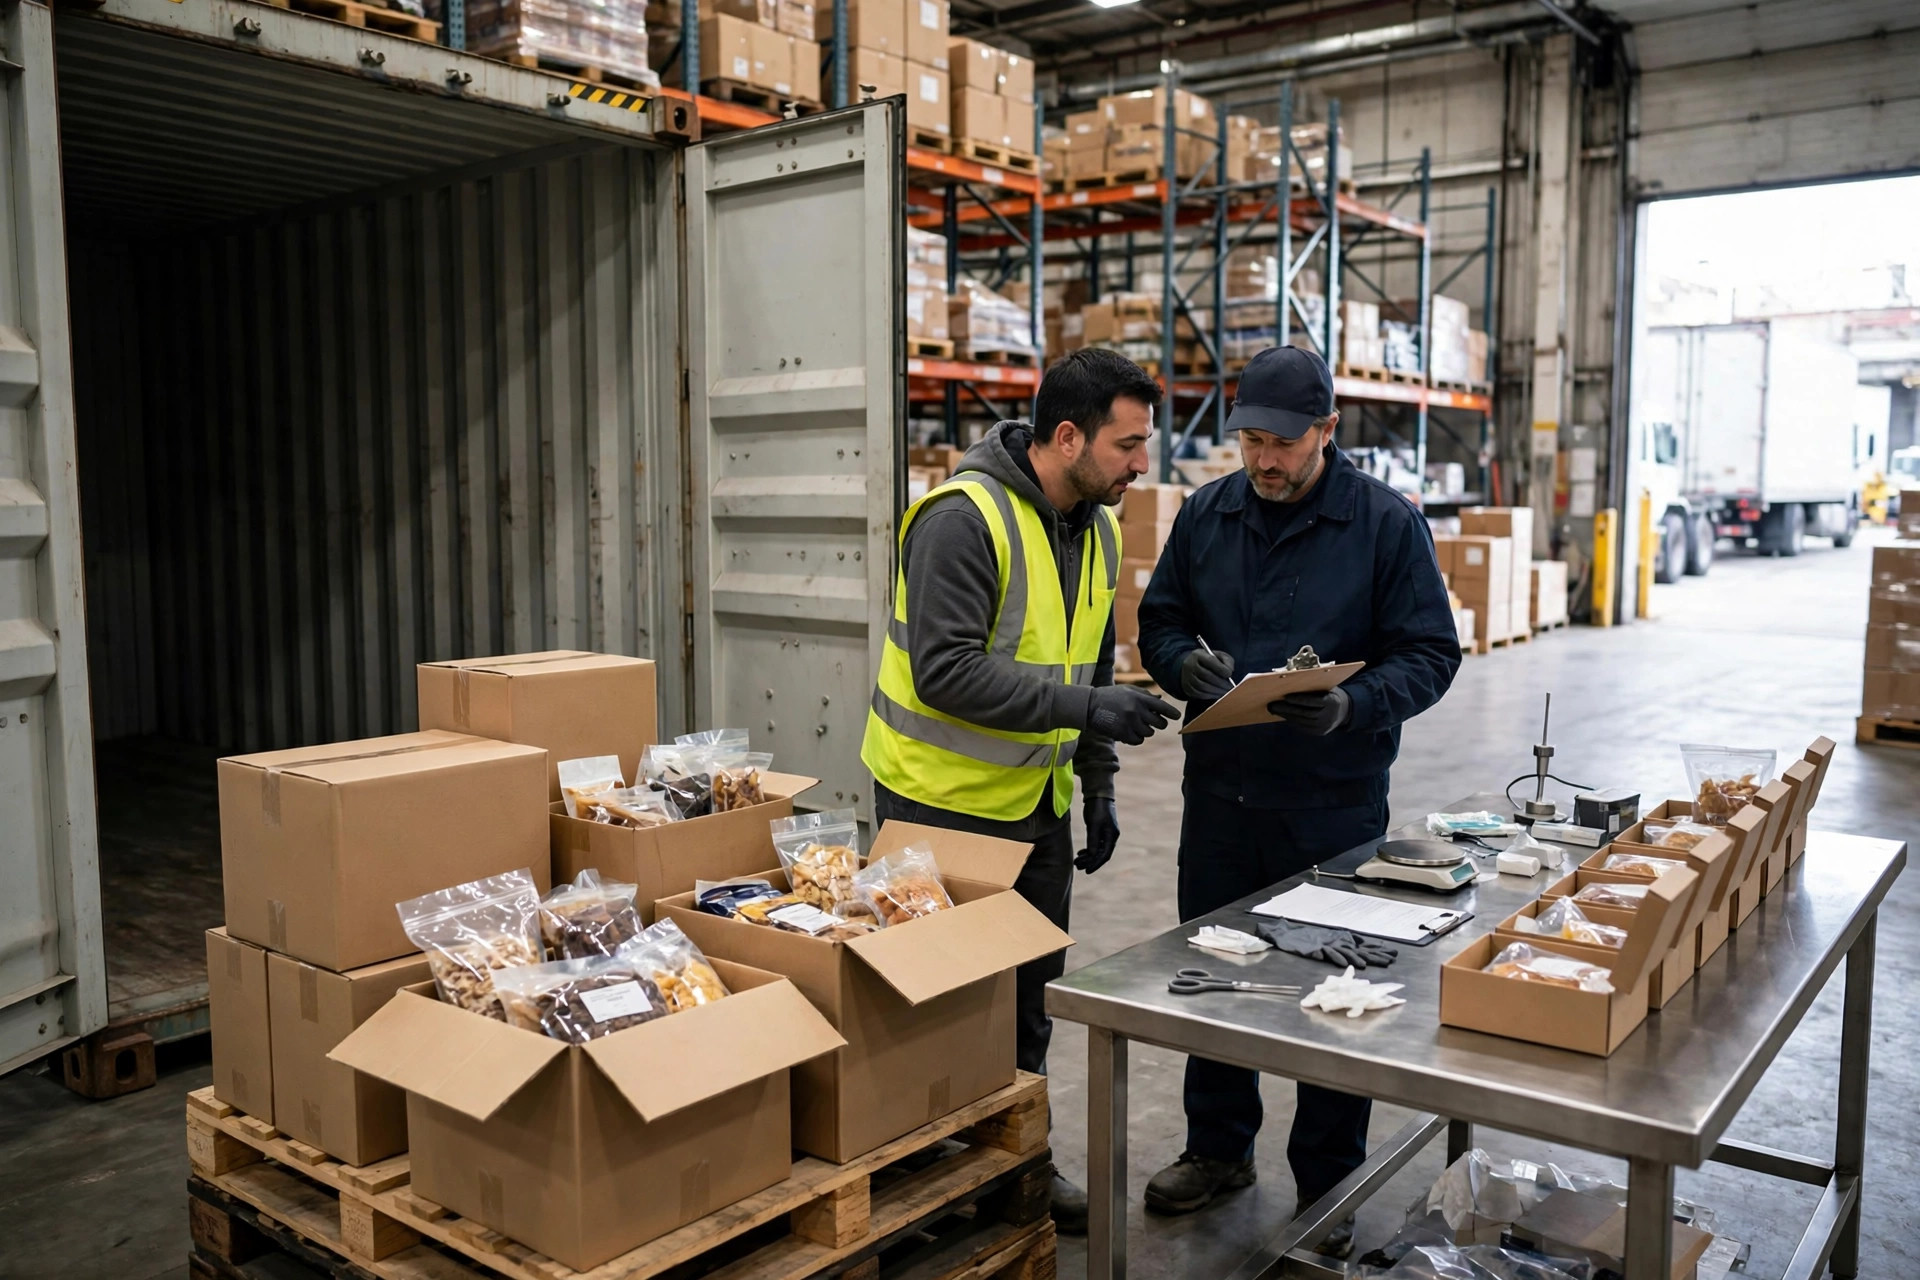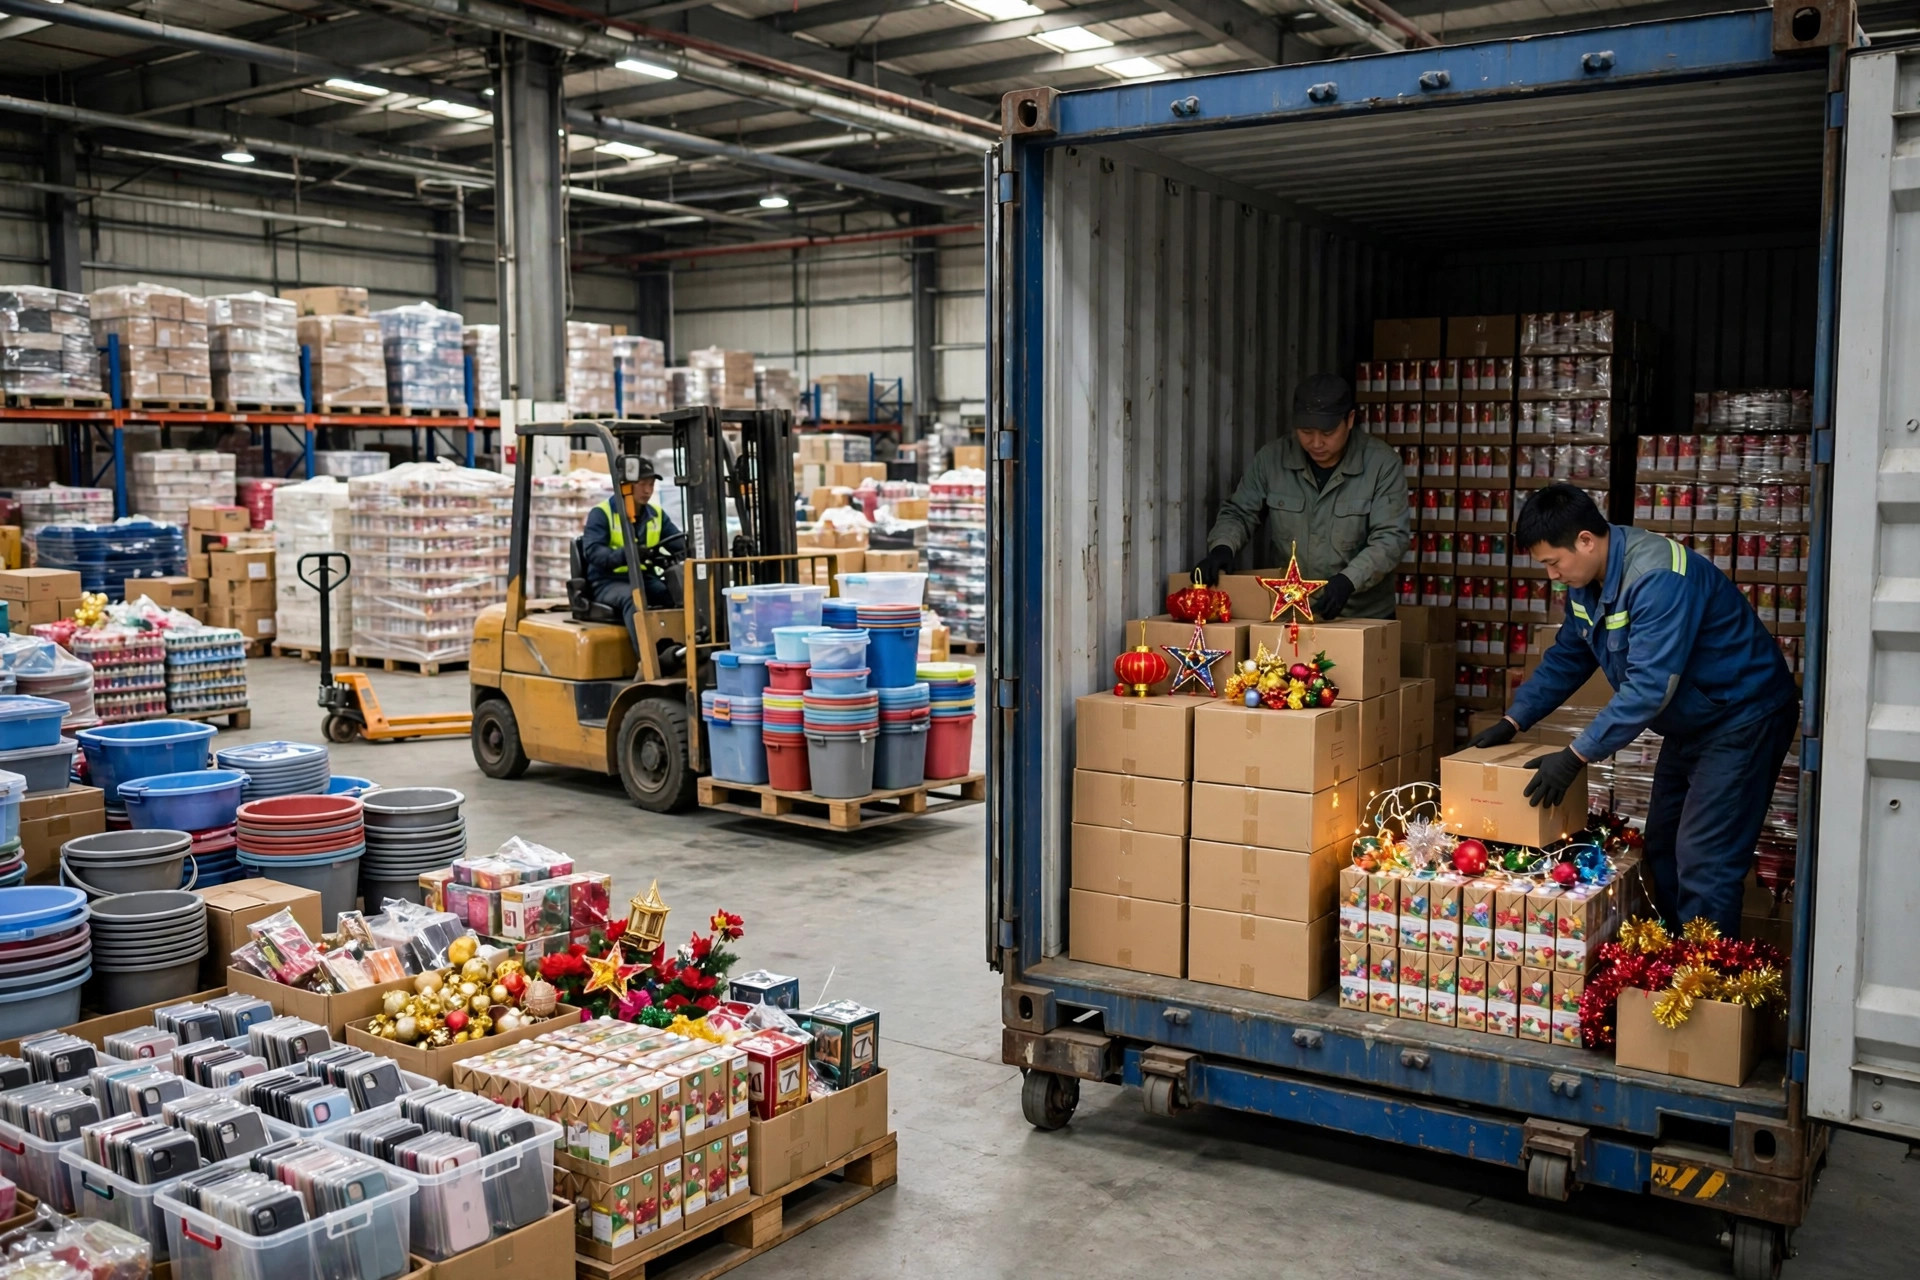
L'essentiel d'abord : dans un programme d'entrepôt maquiladora IMMEX au Mexique, ce n'est pas la taille de votre entrepôt qui décide si vous survivez à un audit. C'est votre registre. Si, le jour où la douane entre, vous ne pouvez pas expliquer d'où vient chaque lot importé temporairement et où il est allé, les économies d'impôt accumulées reviendront sous forme d'arriérés d'impôt, de pénalités et éventuellement d'une autorisation perdue. J'ai vu cet échec trois fois, et les trois fois l'entrepôt lui-même était bien géré. Les livres ne l'étaient pas.
C'est la première chose à comprendre sur IMMEX. Un entrepôt ordinaire suit si les marchandises sont présentes et suffisantes. Un entrepôt IMMEX suit l'identité. Dans le même bâtiment, les matériaux importés temporairement et les matériaux nationaux peuvent sembler identiques, mais juridiquement ce sont des espèces différentes. L'un est entré temporairement pour transformation et réexportation, avec un traitement fiscal différé. L'autre appartient déjà au marché national. Mélanger les identités contamine tout le registre.
J'ai travaillé sur un projet à Monterrey avec un fabricant de faisceaux de câbles. La précision des stocks était bonne, les inventaires tournants étaient propres, et personne n'avait jamais signalé un problème d'entrepôt. Puis la douane a échantillonné des lots lors d'une inspection et a trouvé des connecteurs importés temporairement stockés au même emplacement que des connecteurs achetés dans le pays portant le même numéro de pièce, avec des documents de prélèvement qui ne distinguaient pas l'origine. Les marchandises étaient bonnes. Les registres étaient un désordre. Expliquer et reconstituer la piste documentaire a pris des mois, et l'usine a failli manquer de matériaux. La leçon que j'enseigne encore depuis ce projet : dans un entrepôt IMMEX, la première étape de réception n'est pas le déchargement. C'est l'attribution de l'identité.
Êtes-vous même éligible à IMMEX, et cela en vaut-il la peine ?
Avant de concevoir quoi que ce soit, vérifiez la porte d'entrée. Les orientations publiées couramment situent le seuil d'exportation à environ $500,000 par an ou à des exportations égales à 10% des ventes, sous réserve des critères les plus récents du ministère de l'Économie du Mexique. Traitez ce chiffre comme un filtre, pas comme un objectif. Il impose un calcul honnête : maintenir une autorisation IMMEX coûte réellement chaque année, en systèmes, en personnel dédié au rapprochement, en rapports annuels et en temps de réponse aux audits. Si votre volume d'exportation est faible, l'impôt économisé ne couvrira peut-être même pas le coût de conformité, et vous feriez mieux d'importer normalement.
Il y a aussi un point contre-intuitif qui surprend les débutants. Sous IMMEX, la chose la plus chère n'est pas l'impôt. C'est de perdre le contrôle. La taxe sur la valeur ajoutée de 16% largement citée peut être différée ou exonérée dans le cadre d'opérations conformes, sous réserve de la loi en vigueur, mais une constatation de violation peut effacer des années d'économies d'un seul coup par des arriérés d'impôt, des pénalités et une suspension. IMMEX n'est pas une astuce pour économiser l'impôt. C'est un marché : vous échangez une conformité rigoureuse contre un avantage de coût. Ce que vous êtes prêt à payer pour cette conformité décide si le programme vous convient du tout.
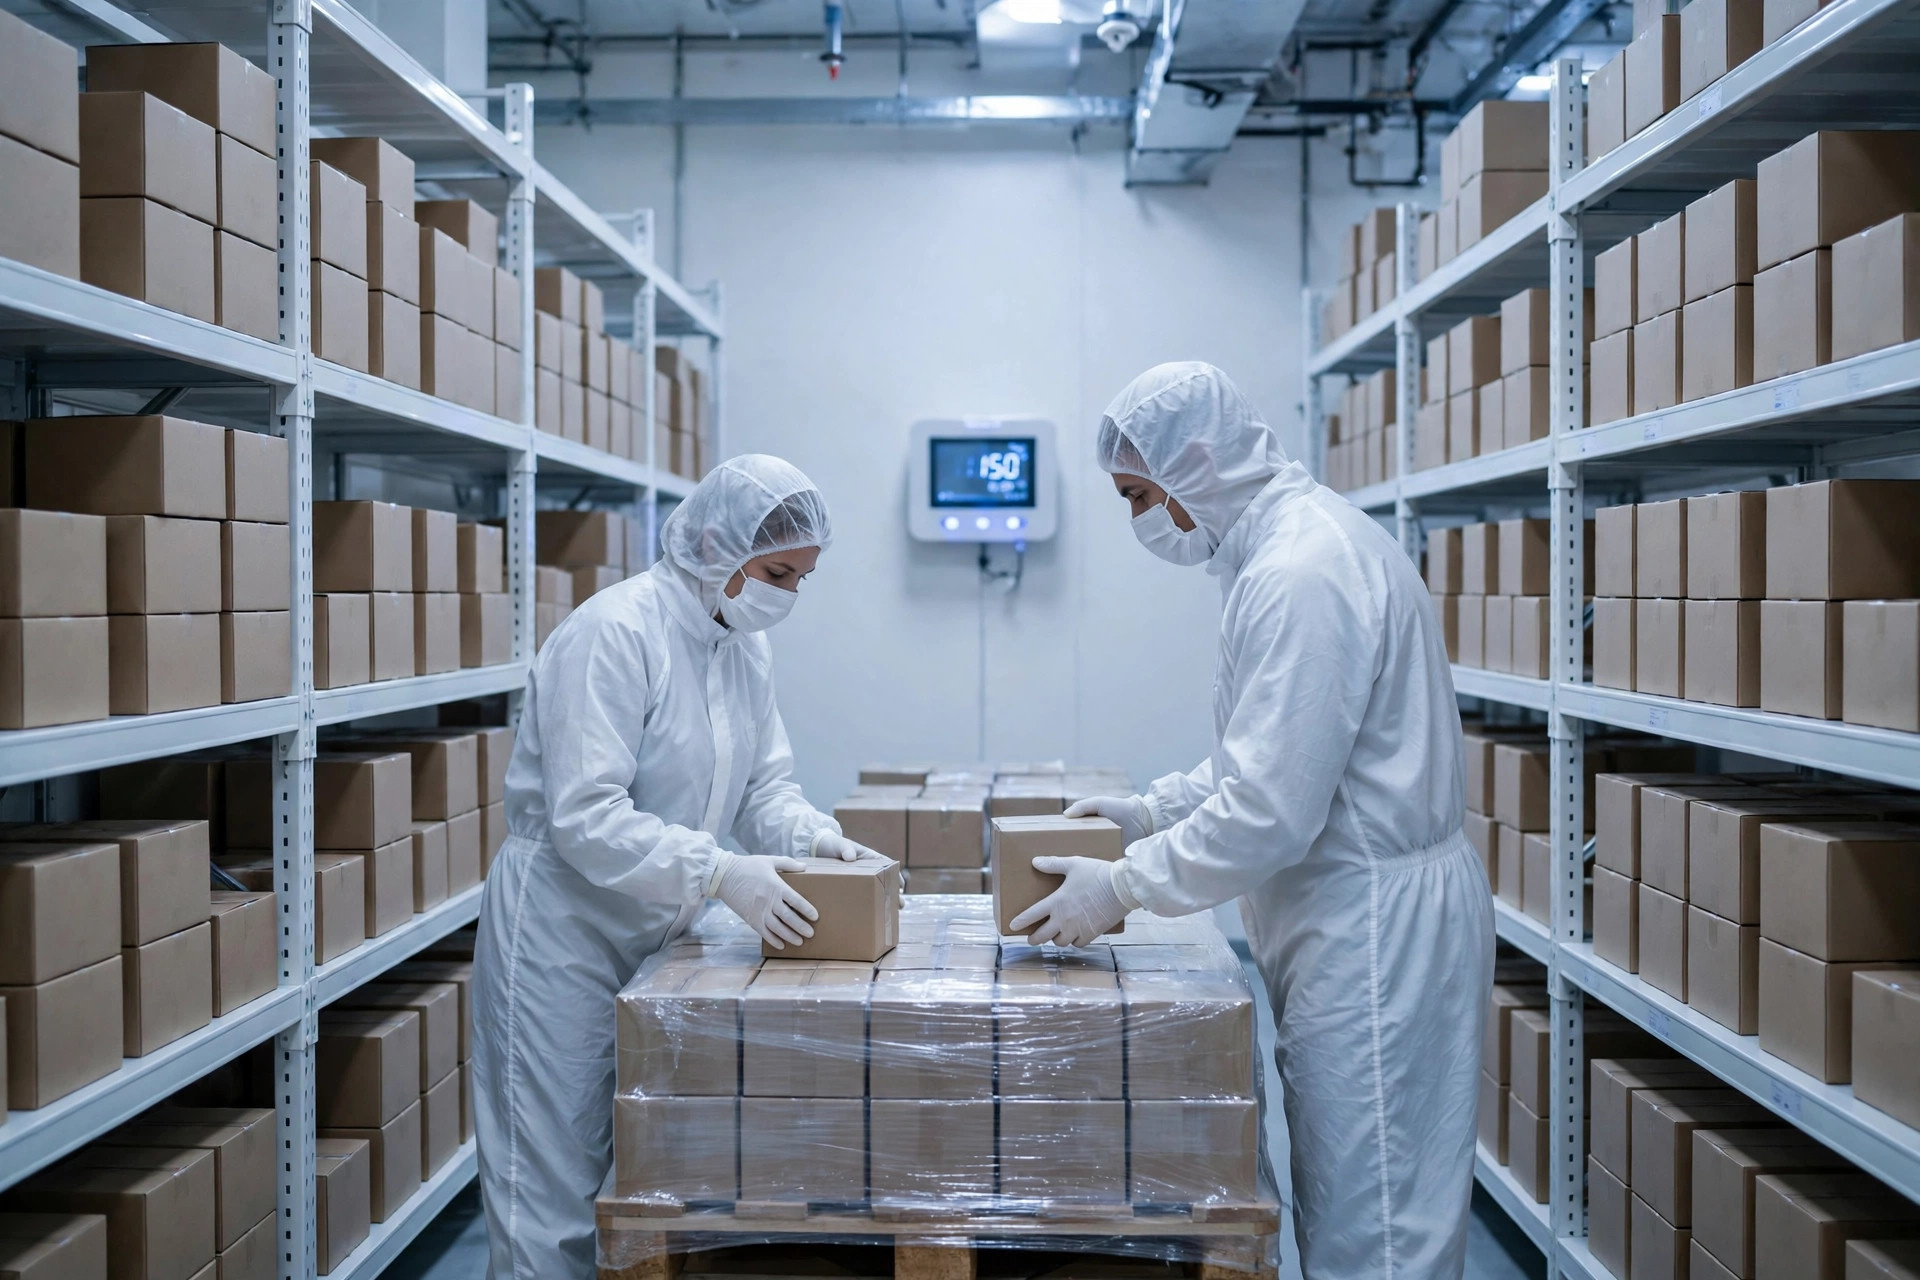
Gardez les stocks temporaires et nationaux physiquement séparés dans un entrepôt IMMEX
Voici l'approche étape par étape que j'exige. Étape un : séparez l'identité à la réception. Quand du matériel importé temporairement arrive, le numéro de pedimento, le numéro de pièce, le lot et la quantité doivent correspondre exactement à la déclaration en douane, et le système doit créer deux identités logiques même si les palettes sont côte à côte. Ne laissez jamais un emplacement de stock servir les deux identités. Étape deux : imposez la séparation physique. Des zones séparées sont idéales, mais au minimum utilisez des emplacements séparés, des palettes séparées et un étiquetage clair, avec un scan de code-barres au prélèvement qui verrouille la transaction si l'identité est erronée. Étape trois : enregistrez les deux directions. Les sorties de production, les produits finis, les rebuts et les rejets doivent tous remonter au pedimento d'origine. Le rebut est le piège que tout le monde sous-estime. La douane adore poser des questions sur les rebuts, car c'est là que se cache le détournement national non enregistré. Si vous ne pouvez pas dire de quel lot d'importation vient votre rebut, vous avez un problème.
Le deuxième échec que j'ai vu concernait une usine de moulage par injection. Le rendement était correct et les taux de rebut enregistrés semblaient raisonnables, mais les rebuts d'atelier étaient jetés à la main dans des bacs et soldés en fin de mois sans enregistrement de lot. Quand les inspecteurs ont demandé à quel lot d'importation temporaire appartenait un bac de rebuts, personne n'a pu répondre. L'usine a fini par expliquer l'écart de la pire manière possible. La règle est simple : le rebut n'est pas un déchet. Il fait partie du registre.
Rapprocher l'annexe 24 de vos pedimentos
Le registre de l'annexe 24 est le cœur du programme, et sa logique est simple : chaque lot importé temporairement ouvre un solde, et chaque mouvement en clôture une partie, que ce soit par transformation et exportation, vente nationale autorisée avec impôt payé, ou rebuts et pertes documentés. Le solde du registre doit toujours égaler le stock physique de matériaux importés temporairement en main. Un écart entre le livre et le terrain est un signal d'alarme.
Voici ma liste de contrôle avant mise en service. D'abord, cinq champs sont obligatoires dans le système pour chaque ligne : numéro de pedimento, date, numéro de pièce, quantité et valeur. Un tableur manuel finira par casser cela. Ensuite, comparez le livre au terrain chaque semaine, pas en fin d'année, et enquêtez sur les écarts le jour même. Troisièmement, bouclez le cycle d'exportation : la déclaration d'exportation des produits finis doit être imputée au lot d'importation d'origine, et pas seulement enregistrée comme un total mensuel. Quatrièmement, faites passer les ventes nationales et les rebuts par leurs propres flux d'approbation, avec l'impôt payé sur les ventes nationales et des preuves conservées pour les rebuts. Cinquièmement, séparez les fonctions : la personne qui enregistre un mouvement ne peut pas être celle qui le modifie, et chaque modification laisse une piste d'audit.
Le troisième échec est venu d'un rapprochement des exportations effectué par lots trimestriels par une seule personne. Quelques numéros de déclaration d'exportation ont été imputés aux mauvaises lignes d'importation, de sorte que plusieurs lots semblaient non rapprochés sur le papier alors que les marchandises avaient depuis longtemps quitté le pays. Le client a passé des semaines à produire des preuves. La solution est une discipline, pas un outil : rapprochez à l'exportation, à chaque fois, jamais par lots.
Le rapport annuel et le risque de tout perdre
Le rapport annuel n'est pas une corvée de fin d'année. C'est l'examen final de douze mois de discipline de registre. Ce qui doit exactement être déposé suit les exigences en vigueur du ministère de l'Économie et de la douane, mais le fond ne change jamais : importations temporaires entrées, sorties et en main ; état du rapprochement des exportations ; ventes nationales et impôts payés ; et soldes de clôture. Un registre propre fait du rapport un exercice de synthèse. Un registre désordonné en fait une fiction, et la fiction ne survit pas à une inspection.
Surveillez aussi l'horloge d'admission temporaire. La durée de séjour couramment citée pour les marchandises importées temporairement est d'environ 18 mois, sous réserve de la loi en vigueur, et différents matériaux peuvent avoir des durées différentes. Je mets deux alarmes pour chaque lot : un avertissement précoce avant l'expiration et une échéance ferme avant laquelle le lot doit être exporté, rapproché ou éliminé légalement. Un lot en retard peut sembler anodin, mais il nuit à la crédibilité de tout le registre.
Utilisez ce cadre de décision avant de vous engager. Calculez trois chiffres. D'abord, le coût de conformité : systèmes, personnes et conseillers. Ensuite, l'économie d'impôt : estimée à partir de votre volume d'importation temporaire et du traitement différé de la TVA de 16%, sous réserve de la loi en vigueur. Troisièmement, l'exposition au risque : arriérés d'impôt, pénalités et temps d'arrêt si quelque chose tourne mal. N'avancez que si le premier chiffre est nettement inférieur au deuxième et si vous êtes confiant de pouvoir contenir le troisième. Sinon, nettoyez d'abord vos registres ordinaires d'entrepôt et revisitez IMMEX plus tard.
En fin de compte, gérer un entrepôt IMMEX est une question de confiance. La douane fait confiance à votre registre, et cette confiance est ce qui maintient l'autorisation en vie. Gardez les identités séparées, les registres rapprochés et les exportations clôturées à temps, et le rapport annuel cesse d'être quelque chose à craindre.
Par Lin Xiao, Consultant en mise en œuvre WMS
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.