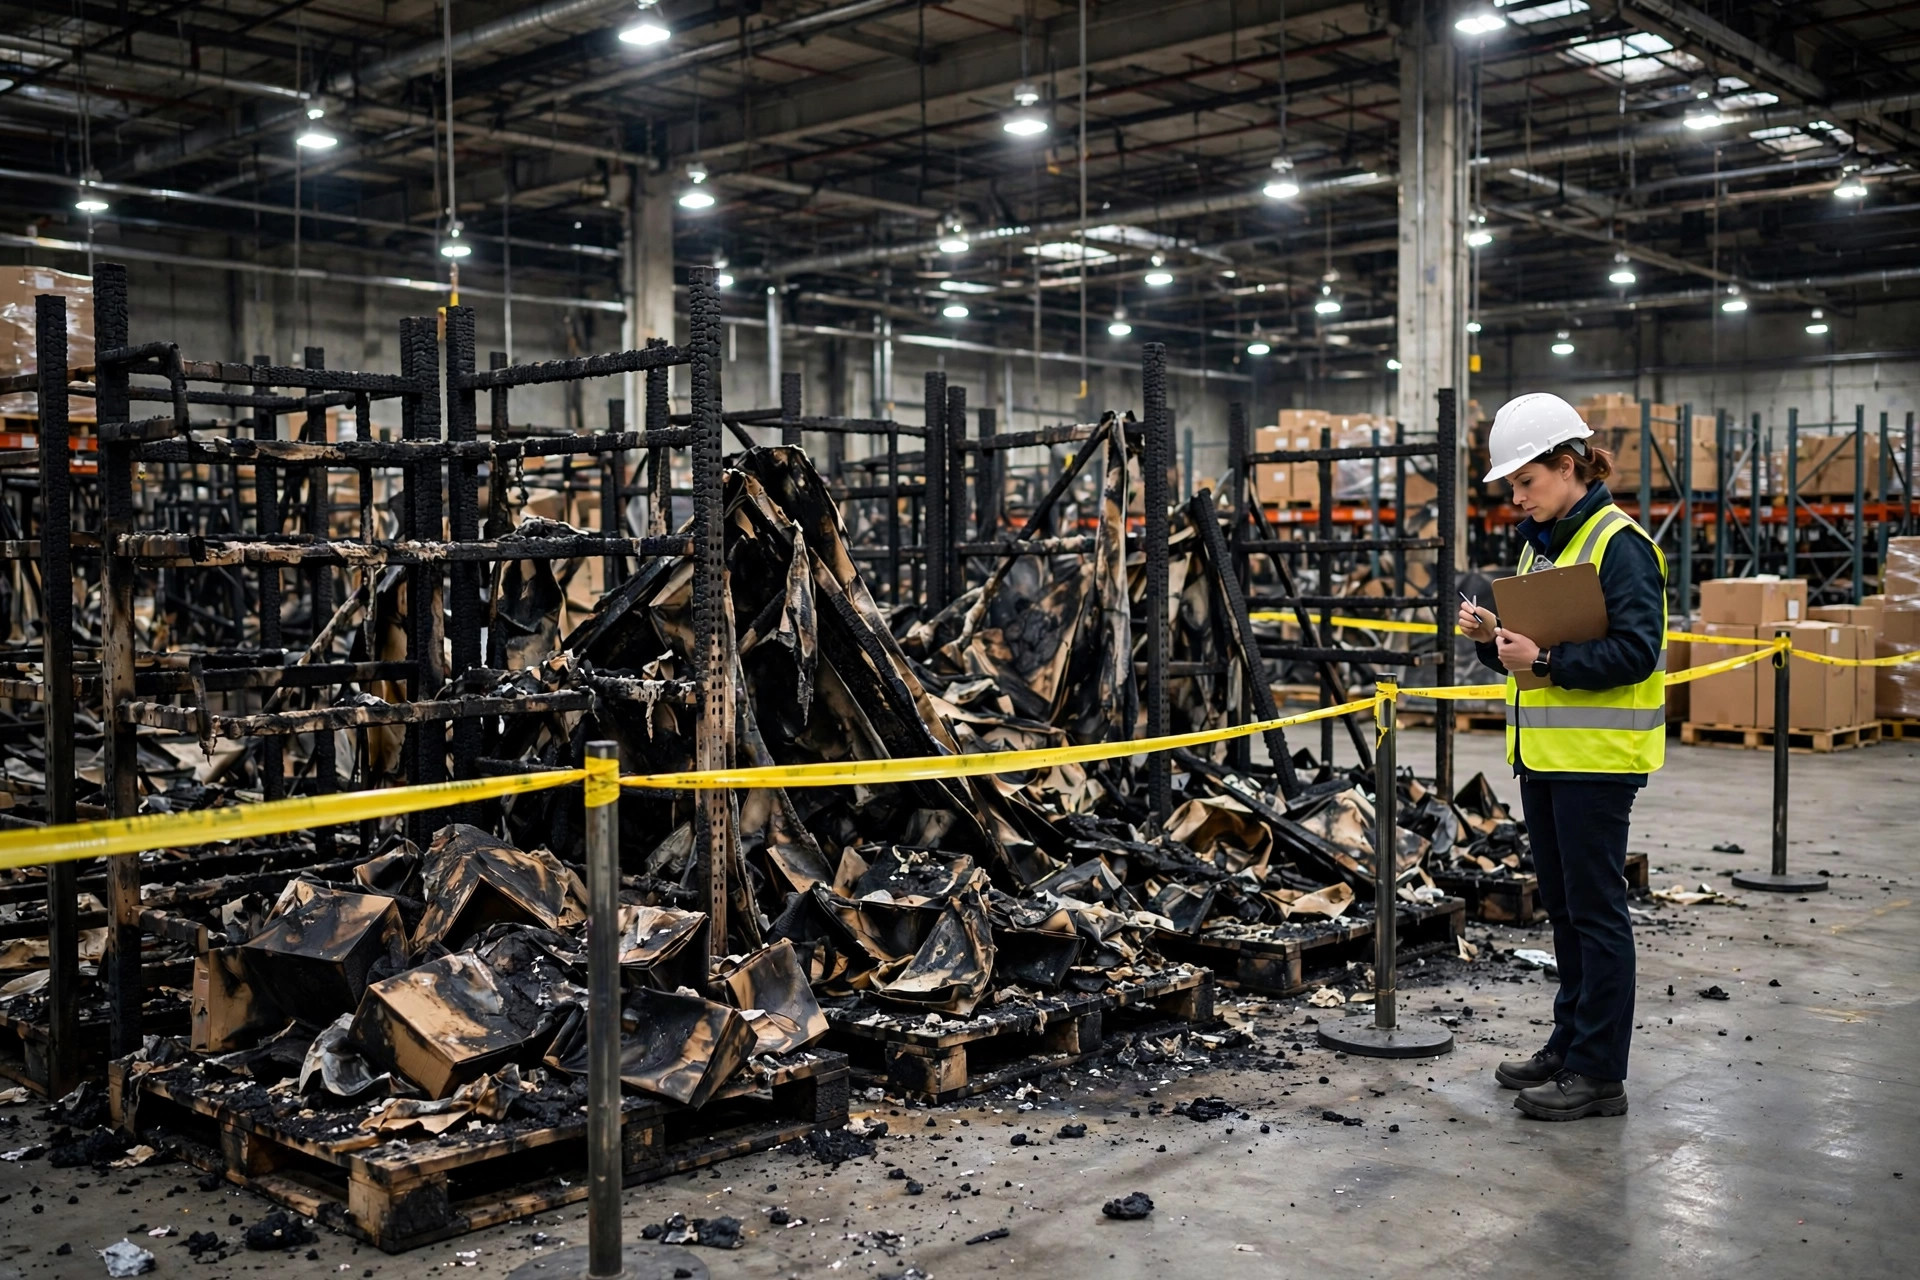
Les maths sont laides, alors autant les régler d'emblée. Reconstruire votre entrepôt coûterait 1 million de dollars. Votre contrat comporte une clause de règle proportionnelle à 80 %. Vous l'avez assuré pour 600 000 dollars. Un incendie électrique détruit 200 000 dollars de rayonnages et de stock. Vous attendez un chèque de 200 000 dollars. Vous recevez 150 000 dollars. Personne n'a rejeté votre sinistre. La clause de règle proportionnelle a simplement pris sa part — une décote de 25 % sur de l'argent qui aurait dû être à vous.
J'ai entendu une version ou une autre de cette histoire au moins 3 fois ces dernières années. À chaque saison de renouvellement, les exploitants d'entrepôts regardent la prime, remarquent que des garanties plus élevées coûtent plus cher, et « optimisent » la couverture à la baisse. L'économie fait plaisir — jusqu'à ce que l'expert arrive et que le contrat rembourse ces économies avec intérêts.
Alors ouvrons le capot de cette clause. Elle vit dans presque tous les contrats d'assurance dommages professionnels, et presque personne ne la lit avant qu'il soit trop tard.
Comment la décote fonctionne réellement
La logique de la règle proportionnelle tient en une phrase : l'assureur tarifie votre contrat en supposant que vous avez assuré le bien près de sa valeur totale. Si vous êtes en dessous du pourcentage convenu, vous devenez « co-assureur » de votre propre sinistre — l'indemnisation est partagée au prorata.
La formule : (garantie souscrite ÷ garantie exigée par la clause) × votre préjudice = ce qu'ils paient. La garantie exigée est le coût de remplacement du bien au moment du sinistre, multiplié par le pourcentage de règle proportionnelle.
Déroulons l'exemple : coût de remplacement de 1 million de dollars, règle proportionnelle de 80 %, donc la garantie exigée est de 800 000 dollars. Vous avez souscrit 600 000 dollars. 600 000 ÷ 800 000 = 0,75. Chaque sinistre est indemnisé à 75 cents le dollar. Le préjudice de 200 000 dollars paie 150 000 dollars, et la franchise s'en déduit par-dessus.
Ce qui prend les gens au dépourvu : la pénalité s'applique à chaque sinistre couvert, quelle que soit son ampleur. Un sinistre partiel de 50 000 dollars — une travée de rayonnages roussie, quelques cartons fondus — subit la même décote de 25 %. Beaucoup de propriétaires pensent que la sous-assurance ne compte qu'en cas de catastrophe à perte totale. Faux. Les petits sinistres sont réduits de la même façon.
Et ça empire : la règle proportionnelle à 90 % apparaît dans de plus en plus de contrats. Même entrepôt d'un million de dollars, la garantie exigée passe à 900 000 dollars. Vous avez souscrit 600 000 dollars, le ratio tombe aux deux tiers, et le même incendie s'indemnise à 67 %. Même sinistre, un chèque plus maigre — à cause d'un seul chiffre dans les petits caractères.
Quelle « valeur » votre garantie doit suivre
C'est là que les exploitants d'entrepôts trébuchent le plus souvent. Trois pièges.
D'abord, la méthode d'évaluation. Les contrats professionnels indemnisent sur l'une des deux bases : le coût de remplacement — ce que coûte un remplacement à neuf, de nature et qualité semblables, sans déduction d'amortissement — ou la valeur réelle, qui est le coût de remplacement moins l'amortissement. Un système de rayonnages vieux de 10 ans peut coûter 80 000 dollars à remplacer à neuf mais se régler à 20 000 dollars sur base de valeur réelle après amortissement. Mon verdict pour les entrepôts : le coût de remplacement est le seul choix raisonnable. Avec la quantité de rayonnages, de convoyeurs et d'équipements de manutention dans un site, une couverture en valeur réelle est une blessure auto-infligée.
Ensuite, le plus sournois : le dénominateur de la formule de règle proportionnelle est la valeur au moment du sinistre, pas la valeur au moment où vous avez souscrit le contrat. Disons que vous avez fixé votre garantie il y a 5 ans, quand le coût de reconstruction était de 800 000 dollars : avec une règle proportionnelle de 80 %, il vous fallait 640 000 dollars, vous aviez souscrit 650 000 dollars, tout allait bien. Mais les coûts de construction ont bougé. Si le coût de reconstruction est aujourd'hui d'un million de dollars, votre garantie exigée est de 800 000 dollars et vos 650 000 dollars inchangés s'indemnisent désormais à 81 cents le dollar. Le contrat n'a jamais changé. Le marché vous a discrètement poussé dans la zone de pénalité. C'est pourquoi les garanties doivent être réexaminées à neuf chaque année, sans exception.
Troisièmement, les variations du stock. La valeur du stock d'un entrepôt fluctue — le stock de haute saison peut valoir 2 à 3 fois celui de basse saison. Bâtiments, équipements et stocks sont trois calculs distincts ; ne les mélangez pas. Beaucoup d'exploitants assurent le bâtiment à plein et le stock à sa somnolente valeur de basse saison, puis encaissent le coup en octobre, quand le bâtiment est plein.
Quel niveau de couverture est réellement suffisant
Mon avis : si vous pouvez vous permettre 100 %, ne flirtez pas avec la ligne des 80 %. Le pourcentage de règle proportionnelle n'est que le minimum qui écarte la pénalité — ce n'est pas l'objectif malin. Les valeurs de marché bougent chaque année ; coller au minimum, c'est parier chaque année que votre évaluation n'a pas dérivé. Assurer à 100 % du coût de remplacement vous achète un matelas.
Le manuel pratique : d'abord, faites établir une expertise professionnelle du coût de remplacement — pas la valeur comptable, pas le prix payé pour le bâtiment. Coût de remplacement, cela veut dire reconstruire maintenant, sur le même site, avec des matériaux comparables. Ensuite, expertisez et déclarez séparément bâtiments, équipements et stocks. Troisièmement, refaites expertiser avant chaque renouvellement, et vérifiez à l'œil les garanties de stock avant la haute saison.
Un dernier geste dont presque personne n'a entendu parler : l'avenant de valeur agréée. Vous et l'assureur convenez à l'avance de la valeur du bien et l'écrivez dans le contrat — et la clause de règle proportionnelle s'endort. Plus de débat d'évaluation au moment du sinistre. Les assureurs demanderont en échange une déclaration de valeurs signée, ce qui est un marché équitable.
Et l'objection de la prime ? Passer de 80 % à 100 % de la valeur n'augmente pas la prime de 25 %. La prime marginale par dollar de couverture diminue à mesure que la garantie augmente. Comparez ce petit supplément de prime à un sinistre qui pourrait s'indemniser 25 à 33 % en deçà. Faites le calcul.
Votre checklist pour demain matin
- Sortez votre contrat et trouvez le pourcentage de règle proportionnelle — 80, 90 ou 100. Connaissez les règles de votre jeu.
- Vérifiez si votre contrat indemnise au coût de remplacement ou en valeur réelle. Si c'est la valeur réelle, corrigez cela d'abord.
- Quand remonte votre dernière expertise du coût de remplacement ? Si elle a plus d'un an, planifiez-en une.
- Vérifiez séparément bâtiments, équipements et stocks : chaque garantie dépasse-t-elle (pourcentage de règle proportionnelle × valeur de remplacement actuelle) ? Renforcez là où elle est insuffisante.
- Demandez à votre courtier un avenant de valeur agréée qui suspend la clause de règle proportionnelle.
- Inscrivez « ré-expertiser avant renouvellement » sur votre propre calendrier annuel, à côté de l'inspection incendie et de l'inventaire physique.
La couverture paraît toujours chère quand on l'achète et insuffisante quand on en a besoin. La clause de règle proportionnelle ne vous enverra pas de rappel — elle prend simplement sa part le pire jour de votre année. N'attendez pas ce jour.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.