Le CBAM est enfin passé de « on dit que ça arrive » à « il faut vraiment payer ». Notre petit entrepôt de 3,000 mètres carrés n'a pas commencé par étudier la politique. Nous avons commencé par faire les comptes : les marchandises de nos clients coûteront-elles plus cher ? Qui absorbe le surcoût ? Et nos minces marges d'entreposage peuvent-elles survivre à une couche supplémentaire de coût carbone par-dessus ?
Voici la vérité honnête d'emblée. Le CBAM, le mécanisme d'ajustement carbone aux frontières de l'UE, repose sur le règlement (UE) 2023/956. La période transitoire s'est étendue d'octobre 2023 à décembre 2025, et ces deux années n'étaient que de la déclaration, sans paiement, soit deux années de pratique à remplir des formulaires. Depuis le 1er janvier 2026, le régime définitif est entré en vigueur, et les importateurs ont commencé à assumer de véritables obligations financières. Ce n'est pas le loup qui crie. Le loup est déjà dans le village.
Que couvre réellement le CBAM ? Vérifiez d'abord vos marchandises
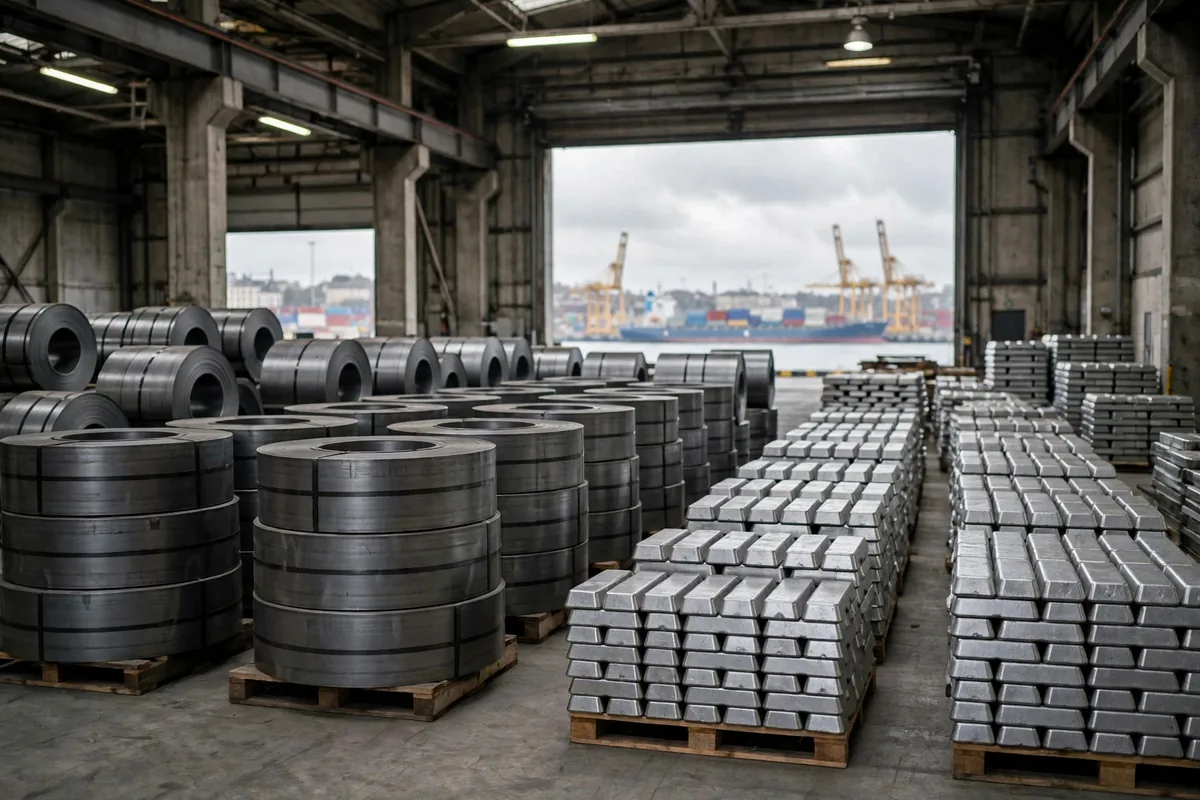
La taxe carbone aux frontières couvre six catégories de marchandises : le ciment, le fer et l'acier, l'aluminium, les engrais, l'hydrogène et l'électricité. C'est toute la liste, du moins pour l'instant. Une extension aux produits finis en fer et en acier et en aluminium est prévue à partir du 1er janvier 2028, mais c'est le problème de demain. Aujourd'hui, retenez bien ces six-là.
Nous sommes un petit entrepôt et nous ne pouvons pas nous permettre de brûler de l'argent là-dessus, alors ma méthode est délibérément approximative et pragmatique : prendre la liste des clients et la vérifier article par article. L'année dernière, un client importateur de quincaillerie avait un lot de profilés en aluminium mélangé dans une expédition, et ma première question a été de savoir si cet aluminium relevait de la taxe carbone aux frontières. Il l'a d'abord balayé d'un revers de main. « Petite quantité », a-t-il dit. Petite quantité ? La loi de simplification 2025/2083 a porté le seuil d'exemption à 50 tonnes de masse nette cumulée par importateur et par an. En dessous de 50 tonnes, vous êtes exempté d'autorisation, de déclaration et de remise de certificats — sauf l'hydrogène et l'électricité, qui ne bénéficient pas de ce seuil. Le point important, c'est que les 50 tonnes se comptent sur l'ensemble de l'année par importateur, et non par expédition. Trois expéditions de 20 tonnes chacune totalisent 60, et vous dépassez la limite. C'est exactement là que les petits importateurs trébuchent : chaque expédition prise isolément semble correcte, et le total annuel ne l'est pas.
Donc la première chose à compter, ce n'est pas l'argent, c'est le tonnage. Je tiens désormais un petit registre pour chaque client qui importe dans l'UE : catégorie de produit, poids net par expédition, total cumulé. Trois chiffres, et on voit d'un coup d'œil si vous dépassez 50 tonnes. Le registre ne coûte rien — un tableur suffit — mais il évite bien des ennuis par la suite.
Les maths du prix carbone du CBAM : ce que 2026 coûte vraiment
Voici le calcul que tout le monde veut, le voici. Au troisième trimestre de 2026, un certificat CBAM coûtait 82.32 euros par tonne d'équivalent CO2. Les certificats sont tarifés trimestriellement en 2026, en lien avec le prix moyen des enchères du SEQE de l'UE, et passent à une tarification hebdomadaire à partir de 2027.
Mais 2026 comporte un coussin crucial : les certificats ne doivent couvrir que 2.5 % des émissions incorporées, les quotas gratuits couvrant le reste. Laissez-moi vous montrer avec un exemple concret (scénario hypothétique) : supposez que les émissions incorporées d'une expédition soient de 100 tonnes d'équivalent CO2. À 82.32 euros, la couverture complète serait de 8,232 euros. En 2026, vous n'achetez des certificats que pour 2.5 % de ce montant, soit 205.80 euros. Le chiffre passe d'effrayant à gérable en une seule étape — avec la réserve qu'il s'agit d'une hypothèse ; les émissions incorporées réelles doivent être calculées selon la méthode officielle, et la position la plus récente sur le site web de la Commission européenne prévaut.
Ne vous réjouissez pas trop vite, cependant. À partir de 2027, à la fin de chaque trimestre, vous devrez détenir des certificats couvrant 50 % des émissions cumulées de la période. Le coussin devient vingt fois plus mince du jour au lendemain. Même exemple hypothétique : 100 tonnes, 82.32 euros, 50 % donne 4,116 euros. La même expédition coûte un peu plus de 200 euros en 2026 et plus de 4,000 en 2027. Voilà la valeur de la fenêtre de temps. Et voici la partie contre-intuitive : le plus dur dans cette taxe, ce n'est pas le taux, c'est le calendrier. 2026 est l'année d'entraînement, bon marché et indulgente. La vraie facture commence en 2027.
Deux autres dates à épingler au mur : les certificats seront mis en vente via une plateforme centrale unique à partir du 1er février 2027, et la première déclaration annuelle et date limite de remise des certificats est le 30 septembre 2027, couvrant les importations de 2026. N'attendez pas septembre 2027 pour vous en souvenir. Les données dont cette déclaration a besoin doivent être collectées maintenant.
La méthode du petit entrepôt : trois choses à faire dès aujourd'hui
Le manuel des grandes entreprises ne fonctionne pas pour nous. Elles ont des équipes de conformité et des systèmes de comptabilité carbone. Nous sommes trois personnes. Nous ne pouvons pas jouer à ce jeu. Mais un petit entrepôt a sa propre façon de survivre, et ces trois choses peuvent commencer aujourd'hui :
Premièrement, triez les marchandises par catégories. Répartissez les importations de l'UE en trois catégories : les six catégories taxées, les produits finis en fer et en acier et en aluminium concernés par l'extension prévue, et tout le reste. Surveillez de près la première catégorie, préparez la deuxième, ignorez la troisième. Le tri ne nécessite aucun logiciel. Un tableau suffit.
Deuxièmement, prévenez vos clients tôt. Dites-leur maintenant : les coûts des certificats sont bas en 2026, mais à partir de 2027, ils devront détenir 50 %, donc les devis doivent laisser de la place pour les coûts carbone. N'attendez pas que les marchandises arrivent pour parler de frais supplémentaires. Personne n'y gagne alors. Ma méthode consiste à mettre une ligne distincte sur le devis : « Coût carbone aux frontières (réglé au prix réel du certificat ; la position la plus récente sur le site web de la Commission européenne prévaut) ». Dites la chose gênante d'emblée et l'activité devient en réalité plus facile.
Troisièmement, commencez à collecter les données. Le mécanisme fonctionne sur les données d'émissions, et ces données proviennent des fournisseurs. Beaucoup de petits importateurs n'ont même jamais demandé à leurs fournisseurs leurs chiffres d'émissions, et ils découvriront qu'ils n'ont rien à déclarer quand la date limite arrivera. Demandez maintenant. Notez les fournisseurs qui ne peuvent pas les fournir, et quand vous changerez de fournisseur au prochain tour, choisissez ceux qui le peuvent. Collecter des données est une corvée anodine quand on s'y prend tôt et un cauchemar quand on s'y prend tard.
| Quand | Que se passe-t-il | Ce qu'un petit entrepôt doit faire |
|---|---|---|
| Tout 2026 | Régime définitif ; seulement 2.5 % des émissions incorporées à couvrir | Constituer le registre, trier les catégories, demander les données aux fournisseurs |
| 1er février 2027 | Certificats en vente via la plateforme centrale unique | Confirmer les dispositions relatives aux certificats des clients ; ne pas acheter en leur nom |
| 30 septembre 2027 | Première déclaration annuelle et date limite de remise | Rapprocher les données d'importation de 2026 bien à l'avance |
| 1er janvier 2028 (prévu) | Extension aux produits finis en fer et en acier et en aluminium | Intégrer la deuxième catégorie au registre tôt |
Un dernier mot honnête : avec cette taxe, plus tôt vous faites les comptes, moins ça coûte. Cette fenêtre de 2.5 % en 2026 est un temps d'entraînement laissé ouvert aux petits acteurs. N'attendez pas que la facture de 50 % atterrisse sur la table en 2027 et que vous réalisiez que vous n'avez même pas constitué le registre. Première chose demain : sortez la liste de vos clients importateurs de l'UE et comptez qui est le plus proche de cette ligne des 50 tonnes.
Par Xiao Ma, propriétaire d'un petit entrepôt Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.