600 000 $.
C'était la valeur des marchandises détruites dans un entrepôt public de Boston en 1999, quand un système de sprinklers — déclenché par des travaux d'entretien effectués par le propriétaire du bâtiment — a déversé de l'eau par les portes du quai de chargement. Le client a exigé que l'entrepôt paie. L'assureur de l'entrepôt a refusé. La raison était d'une simplicité brutale : l'accident n'avait rien à voir avec une négligence de l'entrepôt, et la police de l'entrepôt ne couvrait que les pertes causées par sa propre faute.
Ça fait 20 ans que je travaille dans l'entreposage américain, et je n'arrête pas de rencontrer les suites de cette histoire : le fret qui tourne mal sur le quai — palettes à moitié déchargées, cartons entreposés pour la nuit, l'expédition que le chariot élévateur n'a pas encore rentrée dans le bâtiment. Le chargeur appelle l'assureur marchandises, qui dit « ce n'est plus notre segment ». Le chargeur se tourne vers l'entrepôt, qui dit « notre police ne couvre pas vos marchandises ». Les deux ont raison. Personne ne paie.
Le quai de chargement est un no man's land sur la carte de l'assurance. Faisons la visite.
L'assurance marchandises expire au pied de votre quai
La plupart des gens pensent que l'assurance marchandises est « porte à porte ». Techniquement, c'est « d'entrepôt à entrepôt » — et ce deuxième entrepôt a une date d'expiration.
Les Institute Cargo Clauses l'énoncent clairement dans la clause de transit : la garantie prend effet lorsque les marchandises quittent l'entrepôt d'origine, continue pendant le cours ordinaire du transit et prend fin au premier des trois événements suivants : livraison à l'entrepôt final nommé dans la police ; livraison à tout autre entrepôt pour stockage « autre qu'en cours ordinaire de transit » ; ou 60 jours après le déchargement des marchandises du navire au port final de déchargement.
Relisez ce deuxième déclencheur. Votre fret arrive, la moitié est déchargée, quelques palettes restent sur le quai toute la nuit pour être rangées le matin — aux yeux de l'assureur, ce n'est plus « en transit ». C'est du stockage. La clause de transit prend fin. L'assurance marchandises pointe sa sortie. Même avec une clause « d'entrepôt à entrepôt », cet entrepôt désigne l'installation de destination, pas le tablier du quai.
Un détail que la plupart des gens manquent : la valeur assurée sous ces clauses est généralement fixée à 110 % du CIF, et les primes pour le fret général tournent autour de 0,10 % à 0,60 % de la valeur assurée. Une expédition de 15 000 $ au taux de 0,5 % coûte environ 75 $ à assurer. Bon marché — mais ça ne couvre que le voyage. Dès que le fret devient stock, le contrat tourne la page.
Donc « l'assurance marchandises couvre tout » est une illusion. Son point final se situe précisément là où le déchargement se termine et où le stockage commence. Ces palettes de nuit sur le quai sont exactement sur cette ligne.
La police de l'entrepôt n'assure pas vos marchandises
Voici l'autre moitié de l'écart. Beaucoup de chargeurs supposent que si les marchandises sont dans un entrepôt, l'assurance de l'entrepôt les couvre. Ce n'est pas le cas.
L'assurance de responsabilité civile de l'entrepôt couvre les pertes causées par la propre négligence de l'entrepôt — et rien d'autre. L'entrepreneur du propriétaire déclenche les sprinklers, l'entrepôt n'a rien fait de mal, pas de garantie. Un cariste démolit votre palette par négligence, l'entrepôt est en faute, la garantie répond. Mais même alors, elle ne paie que la perte directe.
Les dommages indirects sont exclus, à chaque fois : la fenêtre de livraison manquée, le chargeback de votre client en aval, le fret aérien d'urgence pour réapprovisionner, l'opportunité de marché perdue. Un 3PL américain le dit en langage simple sur son propre site : la responsabilité civile de l'entrepôt ne couvre pas les produits en stockage ; elle ne répond que lorsque le 3PL est jugé négligent dans la manutention ou le stockage.
Puis il y a la section 11 des Standard Contract Terms and Conditions for Merchandise Warehousemen, que presque tous les 3PL américains utilisent. Elle dit, en substance : le dépositaire n'assure pas les marchandises stockées contre la perte ou le dommage, quelle qu'en soit la cause ; les dommages du déposant sont plafonnés à la valeur déclarée inscrite au contrat, qui peut être augmentée sur demande écrite moyennant une redevance mensuelle supplémentaire. Autrement dit, le plafond d'indemnisation est un chiffre que vous avez rempli à la signature. Laissez-le vide, et vous obtenez la limite basse par défaut de l'entrepôt.
Les chargeurs portent deux malentendus. Un : que l'assurance de l'entrepôt protège leurs marchandises — non, c'est la police de négligence de l'entrepôt, pas votre police de biens. Deux : que « l'entrepôt est responsable des marchandises » dans le contrat signifie remboursement intégral — non, cela signifie remboursement jusqu'à la valeur que vous avez déclarée à la signature.
La nuit sur le quai est les 24 heures les plus risquées de l'année
Mettez les deux moitiés ensemble et l'écart s'ouvre : l'assurance marchandises expire dès que le fret devient « stockage » ; la police de responsabilité de l'entrepôt ne se déclenche que lorsque l'entrepôt a été négligent. Donc une expédition entreposée une nuit sur le quai vit dans un double vide — l'assureur marchandises dit « vous n'êtes plus en transit », et l'assureur de l'entrepôt dit « ce n'est pas dans le bâtiment ; c'est le problème de votre propre police de biens ».
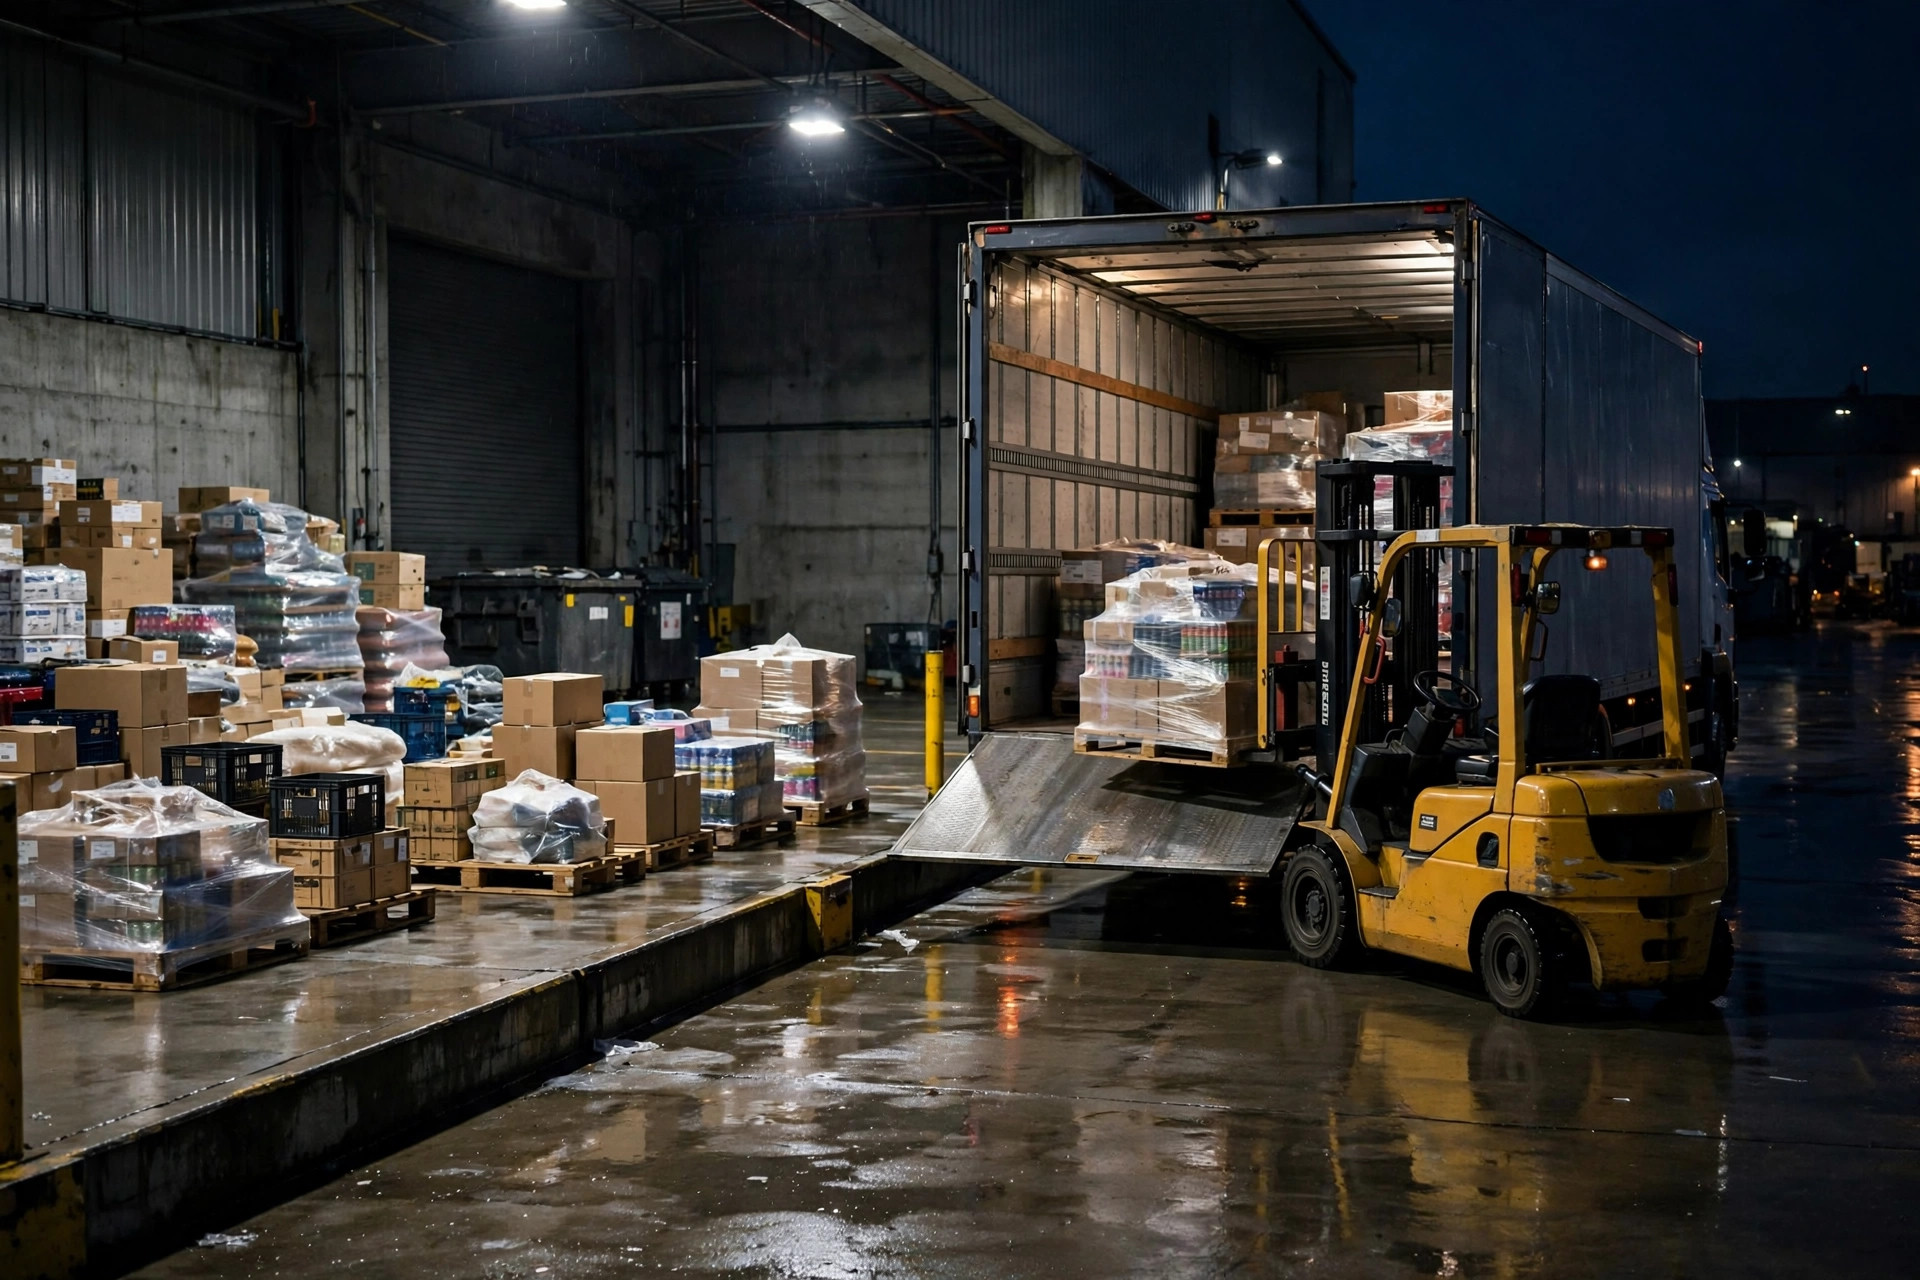
Et le quai est exactement là où les accidents se concentrent. La moitié de la remorque est déchargée, le chauffeur part, les palettes restent dehors toute la nuit ; le lendemain matin, un carton manque, ou la pluie est entrée, ou un chariot a accroché un coin en reculant. Maintenant le chargeur, l'entrepôt et le transporteur commencent à se pointer du doigt : le transporteur dit « transfert terminé » ; l'entrepôt dit « non réceptionné en stock, pas à nous » ; les deux assureurs déclinent.
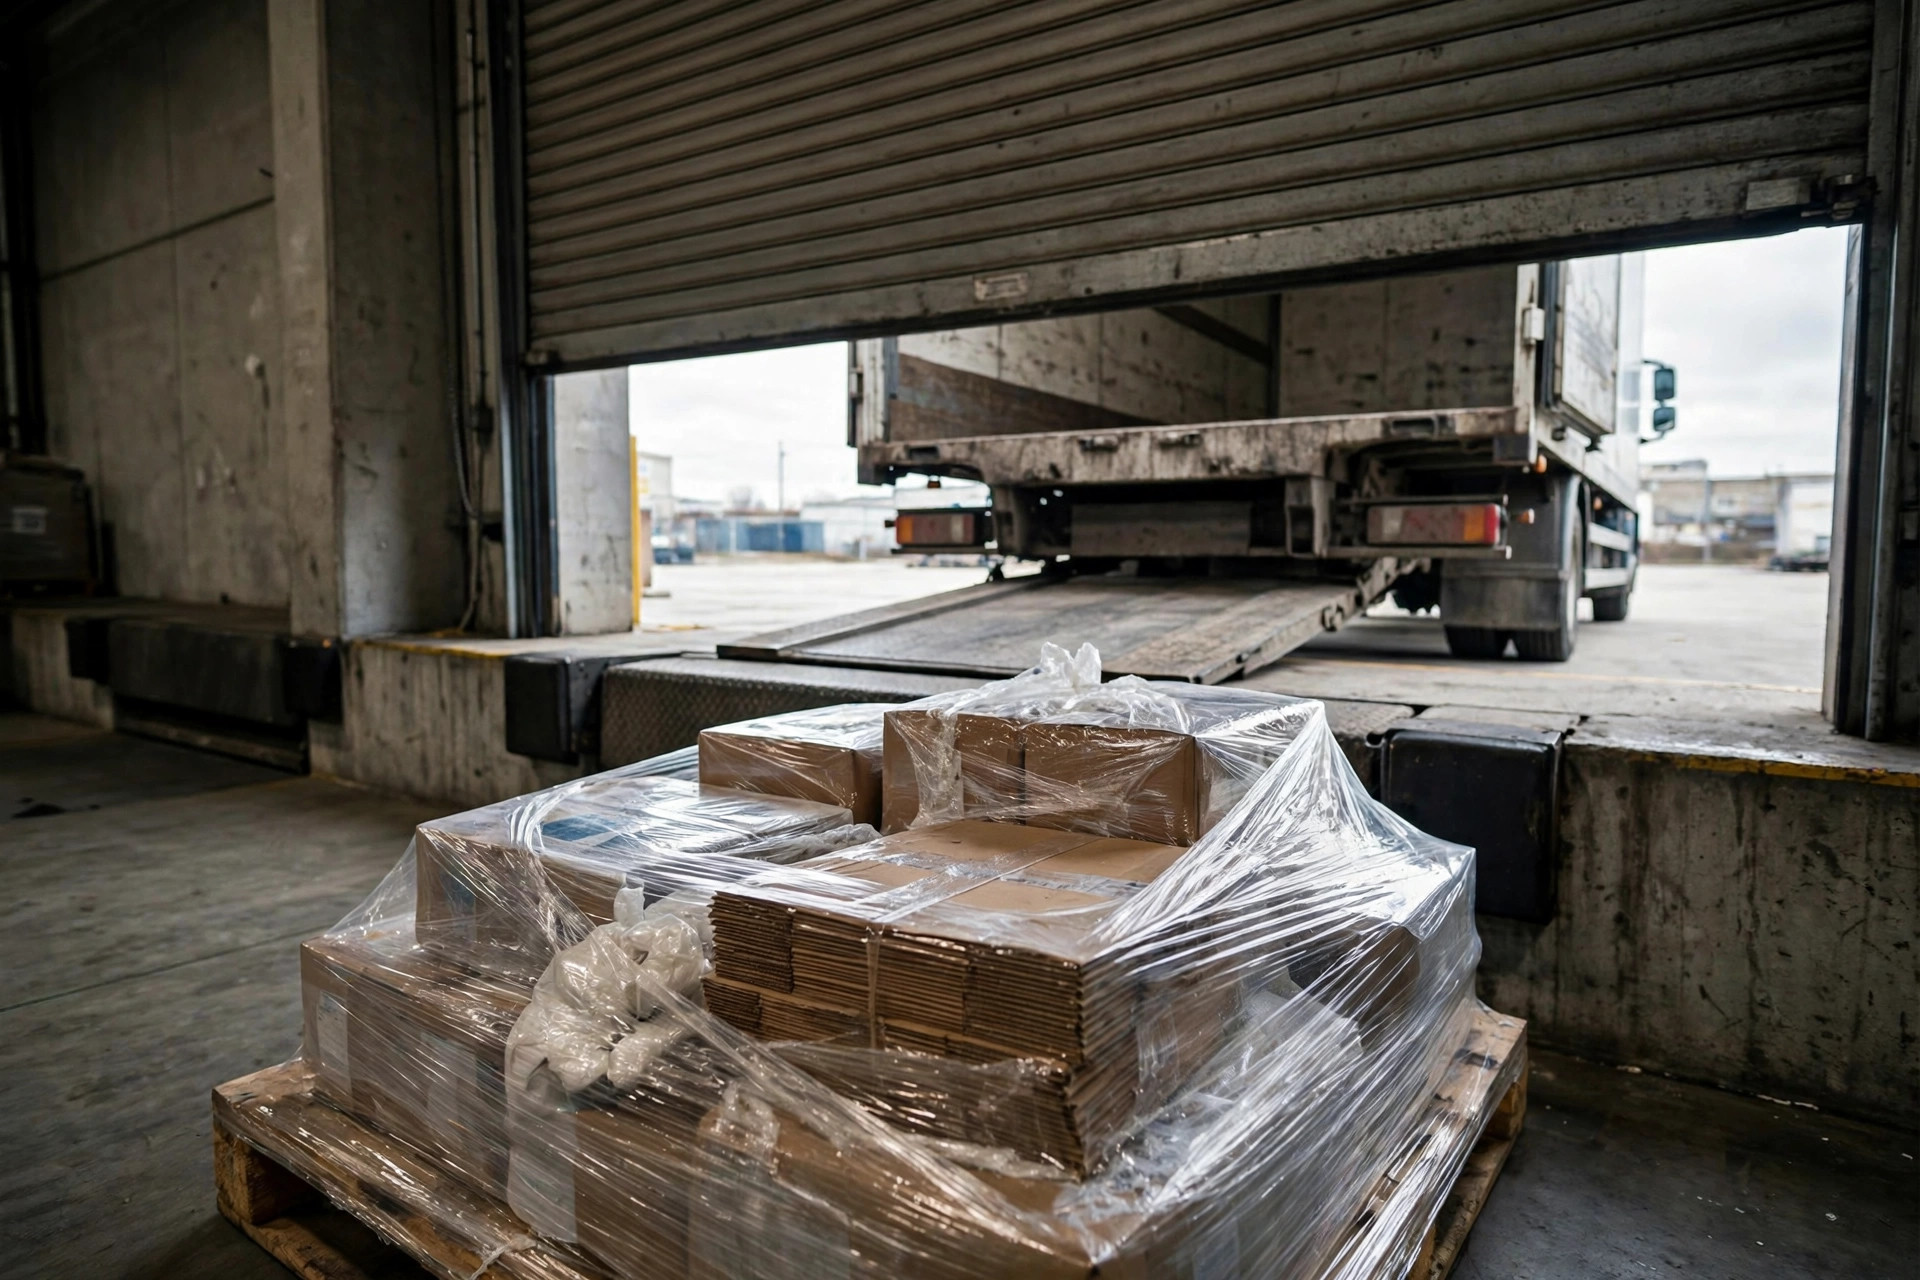
J'ai vu ces litiges traîner pendant des mois. Gagné ou perdu, un chargeur de taille moyenne brûle des honoraires d'avocat et du temps calendaire qu'il ne peut pas se permettre. Et certains chargeurs n'ont jamais souscrit de couverture de biens pour les marchandises — « elles sont dans un entrepôt, non ? »
Il y a un arbitrage qui mérite d'être dit clairement. Prime, plafond de garantie et franchise sont sur une balançoire : baissez votre prime avec une franchise élevée et vous auto-assurez les petits sinistres ; voulez-vous les petits sinistres couverts et la prime grimpe. Une prime de 75 $ sur une expédition de 15 000 $ semble une bonne affaire jusqu'à ce que vous réalisiez que la franchise de 1 000 $ signifie que deux cartons endommagés par la pluie valant 800 $ vous rapportent exactement zéro. Les chiffres s'additionnent tous, et la garantie est décorative. L'assurance, ce n'est pas avoir une police ; c'est en avoir une qui paie quand ça compte.
Deux check-lists pour combler l'écart
Assez de théorie. Deux check-lists — une pour les opérateurs, une qui sert aussi de revue pour le chargeur — que vous pouvez utiliser dès ce soir.
Check-list un : responsabilité du transfert au quai
- Définissez le point de transfert par écrit : est-ce « récépissé signé plus saisie en système », ou « fret sur le quai » ? Mettez-le dans le contrat, pas dans la mémoire de quelqu'un.
- Règles d'entreposage de nuit : l'entreposage au quai est-il autorisé ? Heures maximales ? Qui verrouille, qui surveille les caméras ?
- Le fret de grande valeur, sous température dirigée et dangereux a sa propre règle : pas d'entreposage de nuit au quai, directement à l'emplacement assigné.
- Départ du chauffeur : une fois que le chauffeur a déchargé et est parti, à qui tourne l'horloge ? Écrivez-le.
- Fenêtre d'exception : le dommage ou le manquant doit être signalé et photographié dans combien d'heures ? Après, c'est considéré propre.
Check-list deux : les clauses qui comptent vraiment dans vos polices
- Police marchandises : comporte-t-elle un avenant stockage/entreposage au quai ? La clause de transit standard prend fin lorsque le stockage commence — si vous voulez le quai couvert, c'est un avenant séparé, et les termes exacts dépendent de votre police et de la rédaction en vigueur de votre assureur.
- Plafonds et franchise de la responsabilité civile de l'entrepôt : le plafond couvre-t-il le stock de votre plus gros client ?
- La valeur déclarée à la section 11 de votre contrat d'entreposage : quel chiffre est enregistré ? A-t-il été mis à jour à mesure que les valeurs de stock augmentaient ?
- Exclusions des pertes indirectes : sachez intimement que les chargebacks, pénalités et fret aérien de réapprovisionnement d'urgence ne sont pas couverts — gérez ce risque vous-même.
- La propre police de biens du chargeur : la police de biens de qui couvre les marchandises pendant qu'elles sont dans le bâtiment ? Beaucoup de chargeurs pensent que l'entrepôt l'a. Souvent, personne ne l'a.
Une chose que vous pouvez faire demain : ce soir, sortez votre police marchandises et votre contrat d'entreposage, trouvez les pages intitulées « termination of coverage » et « exclusions », et entourez trois mots — « storage », « negligence » et « consequential loss ». Si l'exercice montre que le fret de nuit au quai n'est couvert par personne, appelez votre courtier demain matin. Un avenant coûte bien moins cher qu'un litige de garantie. Et quand la lecture juridique devient floue, ne devinez pas — parlez à votre courtier d'assurance ou à votre avocat.
L'écart a toujours été là. La seule question est de savoir si vous le voyez avant qu'il ne vous coûte cher.
Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.