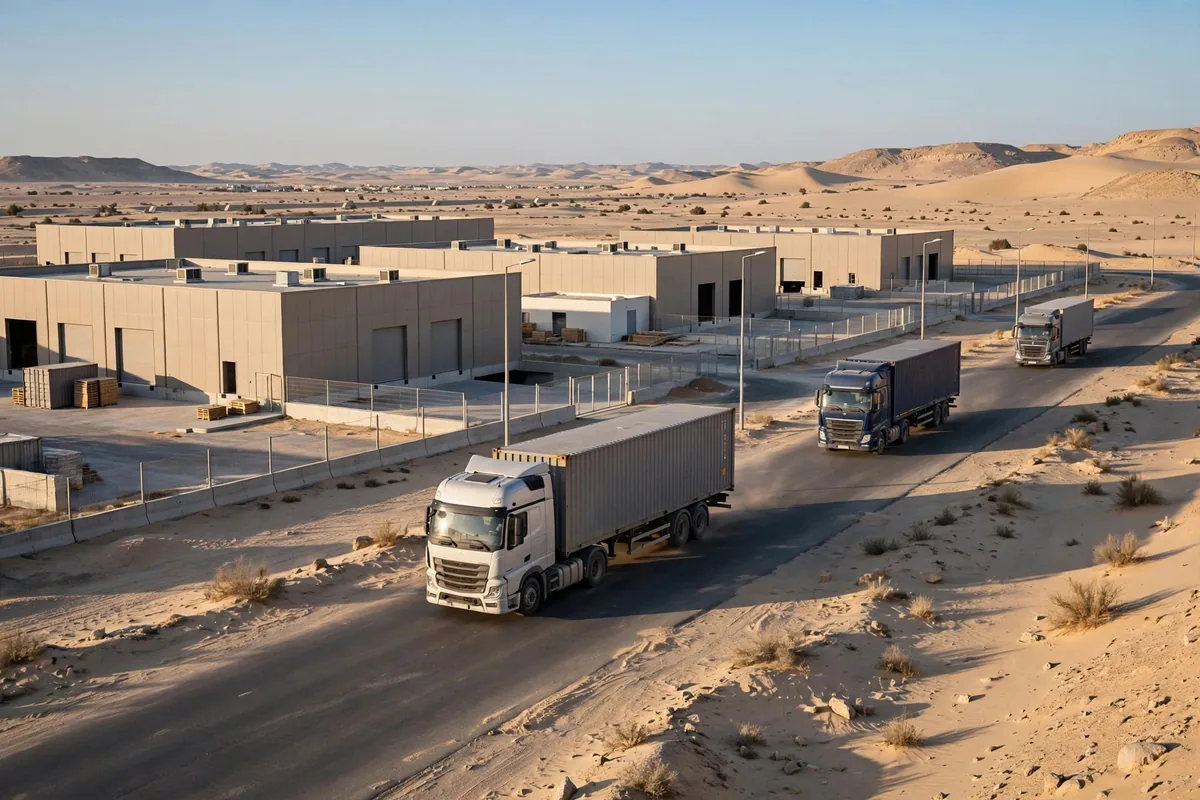
Quelque chose qui mérite d'être noté se produit dans le paysage logistique du marché des entrepôts du Caire, en Égypte, depuis quelques années : les grands acteurs n'attendent pas. Ils concentrent leurs plus gros paris le long de Suez Road. En juin 2025, Jumia a ouvert sur Suez Road, au Caire, le plus grand entrepôt intégré d'Égypte, une installation de 27,000 mètres carrés. Le centre de distribution de Talabat sur la même route fait également 27,000 mètres carrés, traite environ 1 million d'articles par jour, dessert 12 villes, avec des projets d'expansion à 17. Quand deux plateformes de premier plan installent leurs plus grands entrepôts sur la même route, ce n'est pas une coïncidence. C'est un signal que la demande d'entreposage du Caire passe du dispersé et de l'improvisé au concentré et au modernisé. La seule question qui reste est de savoir si les locataires ordinaires doivent suivre ce signal et prendre de l'espace tôt.
Logistique du marché des entrepôts du Caire, en Égypte : trois séries de chiffres d'abord
Selon les données d'EMC du premier semestre de 2025, les loyers des entrepôts de catégorie A au Caire tournent autour de $10 le mètre carré par mois, tandis que la catégorie B se situe à environ $3–5. L'écart entre les deux est proche de deux à plus de trois fois. Cet écart parle de lui-même : l'espace de catégorie A n'est pas cher à cause de son loyer, il est cher parce qu'il est rare. Le stock d'espace industriel et d'entrepôts de catégorie A au Caire est limité, et la demande s'accélère à mesure que les projets d'infrastructure s'achèvent. Quand la rareté rencontre une demande qui s'accélère, la direction des prix n'est pas difficile à déduire.
La deuxième série de chiffres se trouve sur le canal. Le canal de Suez transporte environ 12% du commerce mondial, et les recettes de la zone économique du canal de Suez ont augmenté de 38% d'une année sur l'autre. Le parc logistique de Sokhna de DP World — un investissement de $85 millions couvrant 300,000 mètres carrés dans la zone économique du canal de Suez, à 10 kilomètres du port de Sokhna, dont la première phase est devenue opérationnelle en 2025 — montre où le capital s'attend à ce que la croissance des volumes atterrisse d'abord : sur le corridor du canal, et non répartie uniformément en Égypte.
La troisième série de chiffres revient au Caire même. Un centre de distribution qui traite environ 1 million d'articles par jour ne dessert pas une boutique ni un quartier ; il dessert un réseau de 12 villes, en expansion vers 17. La logique de l'expansion du réseau va dans un seul sens : plus l'entrepôt est grand, plus il couvre de villes, et plus il couvre de villes, plus l'entrepôt devient précieux. L'entrepôt intégré de 27,000 mètres carrés de Jumia sur le même corridor confirme que Suez Road devient le centre de la préparation des commandes du e-commerce et du commerce de détail au Caire.
| Type | Niveau de loyer | Ce que cela signifie |
|---|---|---|
| Catégorie A | Environ $10 par m² par mois | Offre limitée, pour les locataires aux besoins exigeants en matière de service et de conformité |
| Catégorie B | Environ $3–5 par m² par mois | Plus de choix et de marge de négociation, mais les installations et l'emplacement doivent être vérifiés point par point |
| Parc logistique du corridor du canal | Positionnement à long terme | Un pari sur la croissance des volumes du corridor, et non sur l'écart actuel des loyers |
Pourquoi Suez Road, et pas ailleurs
Sur la base de ces trois séries de chiffres, l'explication se ramène à trois causes. Premièrement, le côté de la demande a changé. La densité des commandes du e-commerce a atteint le point où une préparation centralisée à grande échelle est nécessaire ; les petits entrepôts dispersés ne peuvent pas produire un débit quotidien d'environ 1 million d'articles, donc un entrepôt central devient une exigence plutôt qu'une préférence. Deuxièmement, le côté de l'offre n'a pas suivi. Avec un stock limité de catégorie A au Caire, et une nouvelle offre qui arrive plus lentement que la demande libérée par l'achèvement des infrastructures, la rareté se fait sentir avant que les prix ne bougent. Troisièmement, le capital vote avec des positions à long terme. La première phase du parc de Sokhna de DP World est devenue opérationnelle en 2025, un investissement dans les volumes de fret du corridor pour les années à venir plutôt que dans le rendement locatif de cette année.
Un point contre-intuitif doit être énoncé clairement ici : le fait que le canal de Suez transporte environ 12% du commerce mondial ne signifie pas que chaque entrepôt du Caire est précieux. Une grande partie du fret du canal est en transit et ne s'arrête jamais ; le fret qui ne s'arrête pas ne génère aucune demande d'entreposage. Ce qui est vraiment précieux, c'est un nœud capable de convertir le flux qui passe en arrêt, tri et distribution vers l'aval. Suez Road est précieuse parce qu'elle capte à la fois la demande de consommation locale du Caire et la demande logistique du corridor. Un entrepôt éloigné de ces deux bassins de demande ne reçoit aucun éclat réfléchi du canal.
Prendre de l'espace tôt au Caire : ce qui est pris exactement
Décomposé, prendre de l'espace tôt signifie prendre trois choses. La première est une position rare de catégorie A. Sur un marché au stock limité, le locataire qui bouge le premier verrouille le choix ; ceux qui arrivent ensuite acceptent ce qui reste. La deuxième est une fenêtre de négociation du loyer. Avec une demande qui s'accélère à mesure que l'infrastructure s'achève, la marge de négociation du locataire se réduit avec le temps ; négocier tôt, c'est négocier aux prix d'aujourd'hui. La troisième est une position de réseau. L'expansion de Talabat de 12 villes vers 17 montre que le rayon de couverture d'un entrepôt central fait lui-même partie de sa compétitivité : détenir le centre, c'est détenir la plateforme d'expansion.
Chacune de ces trois choses, cependant, s'accompagne de conditions, et là où les conditions échouent, prendre de l'espace tôt devient occuper un trou. Le tableau d'auto-évaluation suivant peut être utilisé directement :
| Auto-évaluation | Le mouvement précoce a du sens | Attendre est préférable |
|---|---|---|
| L'activité dépend-elle de la rapidité de préparation au Caire ? | Oui, la densité des commandes a atteint le point de bascule | Non, le fret passe principalement par le canal |
| Le locataire peut-il accepter les niveaux de loyer de catégorie A ? | Oui, et le coût par commande a été calculé | Non, l'espace de catégorie B suffit |
| La durée du bail couvre-t-elle la demande libérée après l'achèvement de l'infrastructure ? | Oui, la durée est assez longue | Non, un bail court préserve la flexibilité |
| Les conditions réelles de l'entrepôt ciblé sont-elles comprises ? | Vérifié sur place — installations et transport | Vu uniquement dans du matériel marketing |
L'implication de ce cadre est que prendre de l'espace tôt n'est pas un pari sur « le marché des entrepôts du Caire » dans son ensemble. C'est un pari sur trois conditions réunies à la fois : une position rare de catégorie A, une demande locale de préparation des commandes et un bail assez long pour couvrir la libération de la demande. Si l'une des trois échoue, la conclusion change.
La tendance, et les questions qui restent ouvertes
Selon le tableau actuel, le paysage logistique du marché des entrepôts du Caire, en Égypte, est à un point d'inflexion : la demande s'accélère, l'offre de catégorie A est limitée, et les plateformes de premier plan ont déjà utilisé de l'argent réel pour faire de Suez Road le centre. Ce jugement repose sur les données énumérées ci-dessus, et non sur l'imagination à propos du canal. Mais un point d'inflexion ne signifie pas que chaque locataire doit agir aujourd'hui. Plusieurs questions restent sans réponse et méritent d'être surveillées : si l'achèvement de l'infrastructure libérera la demande dans les délais, quand et à quelle échelle une nouvelle offre de catégorie A entrera sur le marché, et si la fourchette de prix de $3–5 de la catégorie B sera tirée vers le haut par la rareté de la catégorie A.
Si les réponses à ces questions s'avèrent favorables, les locataires qui ont bougé tôt seront heureux de l'avoir fait. Si elles s'avèrent inverses, ceux qui ont attendu seront heureux de ne pas avoir bloqué un prix élevé tôt. La vraie ligne de partage sur un marché comme celui-ci ne tombe souvent pas aujourd'hui, mais dans les mois où ces réponses deviennent claires. Ce qu'un locataire peut faire maintenant, c'est d'abord remplir le tableau d'auto-évaluation, puis décider de quel côté de la ligne il se tient.
Par Dr. Chen, Chercheur en chaîne d'approvisionnement Traduit de l'anglais. En cas de divergence, la version anglaise fait foi.