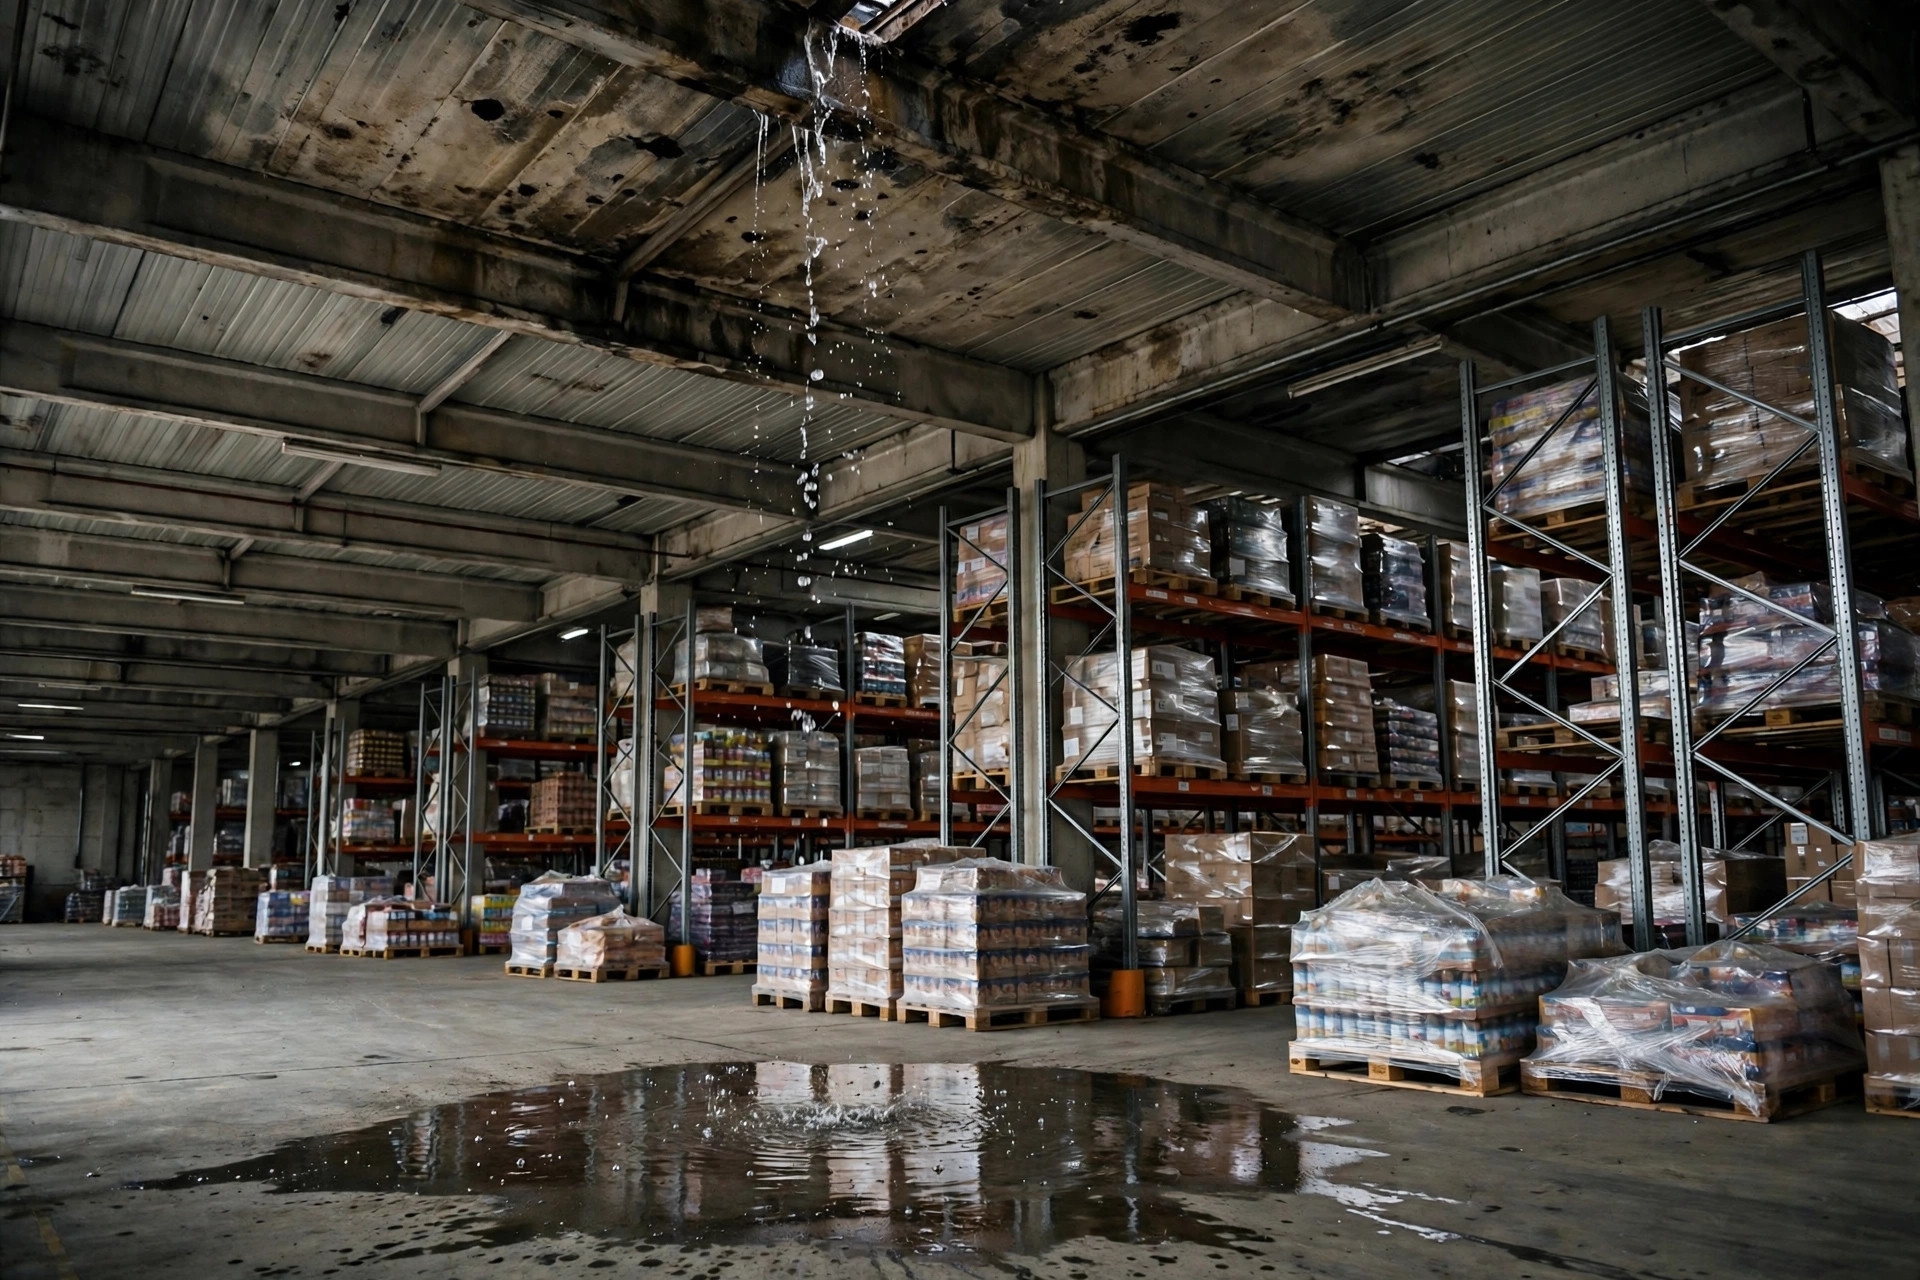
Tuvimos un cliente del negocio de pequeños electrodomésticos que alquiló espacio en un almacén 3PL en Fontana en el otoño de 2023. Octubre trajo una gran tormenta. Los desagües del techo se atascaron, el agua entró a raudales por las juntas del techo y cayó justo sobre su mercancía. Varios cientos de cajas exteriores se empaparon; al abrirlas, la mitad de las carcasas de los aparatos se habían oxidado por la humedad. La carga valía más de $200,000, y su primera llamada fue al 3PL, exigiendo una reclamación.
El gerente del almacén fue cortés e inamovible: el contrato decía que el techo era responsabilidad del propietario — "el techo no es nuestro, y no lo arreglamos nosotros". Así que el cliente fue al propietario, quien dijo que su póliza de propiedad cubría el edificio, no la carga, y que en todo caso si un desagüe atascado contaba como falta de mantenimiento era muy discutible. Tres meses después, la propia póliza de carga del cliente pagó parte. Él absorbió el resto, más de cien mil dólares.
Esta es la verdad honesta desde el lado del 3PL: la mayoría de las peleas por daños por agua no son sobre si la póliza paga. Son sobre qué póliza paga. Si eres el dueño de la carga y no aclaras esto antes de firmar, el día que pase algo verás a tres partes señalándose entre sí.
Comprar cobertura por daños por agua no significa que el daño por agua se pague
Esta es la parte contraintuitiva: muchos dueños de carga ven las palabras "daños por agua" en una póliza y asumen que un envío mojado significa un pago. No funciona así. Las aseguradoras dividen el agua en categorías muy finas, y esa división lo decide todo.
Categoría uno: súbito y accidental. Una tubería reventada, un cabezal de rociador arrancado por un montacargas, un techo perforado por el granizo — normalmente cubiertos. El deducible se aplica por ocurrencia; la cifra exacta es la que diga tu póliza, pero el rango típico va de unos pocos miles a decenas de miles de dólares por incidente.
Categoría dos: filtración gradual. Un techo que goteó durante tres años sin que nadie lo arreglara, y en el cuarto año la carga se empapa — casi nunca cubierto. La respuesta de la aseguradora es siempre la misma: previsible y prevenible, un problema de mantenimiento. Nadie lo menciona cuando compras la póliza.
Categoría tres: moho. El agua se queda tres días, las cajas se enmohecen, y las pérdidas por moho suelen tener un sublímite o estar excluidas por completo.
En 2022 vimos una variante de la categoría uno en un almacén cerca de Riverside. Un conductor de montacargas del turno de noche retrocedió y arrancó un cabezal de rociador con las horquillas. La columna de agua empapó una posición entera de pallet de electrónica de consumo — ocho pallets, todas las cajas exteriores mojadas, carga valorada en más de $300,000. La voz del dueño de la carga por teléfono: "Esta me la tienen que cubrir, ¿no?"
Al final sí se pagó — pero a través del endoso de daños por agua de la propia póliza de propiedad del dueño de la carga. ¿Por qué? El sistema de rociadores lo instaló el propietario y lo mantenía el 3PL según el contrato, así que la responsabilidad estaba en realidad clara. Todo el tiempo se fue en las discusiones con la aseguradora: el cabezal se rompió por un impacto, así que contó como súbito y accidental — cubierto. Pero si el cabezal hubiera reventado por antigüedad y falta de mantenimiento, algunas pólizas lo llamarían problema de mantenimiento y lo denegarían. Mismo cabezal de rociador. Que pague depende por completo de por qué roció.
Hagamos las cuentas: tres escenarios de agua, tres resultados
Digamos que eres el dueño de la carga. Estos son los tres escenarios de daños por agua más comunes, lado a lado (cifras ilustrativas — tu póliza real es la que manda):
| Escenario | Pérdida de carga | Deducible | ¿Excluido? | Recuperación neta |
|---|---|---|---|---|
| Filtración repentina del techo | $80,000 | $10,000 | No | unos $70,000 |
| Disparo accidental de rociador (impacto) | $200,000 | $25,000 | No | unos $175,000 |
| Filtración gradual del techo | $30,000 | $10,000 | Sí | $0 |
Las preguntas de verdad son tres:
Primera: ¿mi póliza siquiera incluye daños por agua? Muchas pólizas básicas de carga no; se necesita un endoso. Sin endoso, no hay cobertura.
Segunda: ¿cuál es el deducible y cómo se aplica — por ocurrencia o agregado anual? Importa muchísimo. Una pérdida de $20,000 frente a un deducible de $25,000 ni siquiera entra al proceso de reclamación. Muchos pequeños dueños de carga descubren esta cláusula por primera vez de la peor manera.
Tercera: ¿qué está excluido? Filtración, moho, inundación. Y ojo con la inundación: las pólizas comerciales de EE. UU. generalmente no incluyen inundación — eso requiere una póliza federal de inundación separada, y los detalles cambian, así que revisa los términos vigentes del programa. Los ríos atmosféricos de California en 2023 empaparon muchos almacenes, y muchos propietarios descubrieron después que la inundación no estaba en su póliza.
Y hay un equilibrio real aquí: un deducible más alto significa primas más baratas, pero tú absorbes las pérdidas pequeñas. Si tus valores por envío son altos, puede valer la pena pagar más prima para bajar el deducible. Si el valor de tu carga está repartido en muchos envíos pequeños, un deducible alto con primas bajas puede ser la cuenta más inteligente. Haz los números con tu propio perfil de carga — no copies el de otro.
Una cosa más desde el lado de las cotizaciones: cuando un 3PL te cotiza una tarifa de almacenamiento, el costo del seguro está prorrateado en todo el edificio. Un sublímite de agua más alto significa primas más altas, y ese costo termina en la tarifa. Así que cada dólar que le sacas a ventas en la negociación bien puede salir de los límites del seguro — una tarifa barata con una póliza delgada, y cuando pase algo ni sabrás a quién llorarle. Esto no quiere decir que caro siempre sea mejor. Significa que debes negociar los límites de la póliza como parte de la cotización, no solo el precio por pallet.
La visión de alguien de adentro: un rompecabezas de tres partes
¿Por qué la responsabilidad por daños por agua siempre termina en un círculo de acusaciones? Porque es inherentemente un rompecabezas de tres partes.
La póliza de propiedad del propietario cubre la estructura — techo, paredes — no tu carga. La póliza de responsabilidad del 3PL cubre la propia negligencia del 3PL (por ejemplo, no mantener los rociadores), pero el daño por agua suele tener un sublímite, y es bajo — las primas son caras, y ningún 3PL compra más de esto de lo necesario. Es un secreto a voces en la industria. Y la póliza de carga del dueño de la carga cubre la mercancía misma — la única póliza realmente ligada al valor de tu carga.
Una cosa más que vale la pena preguntar sobre los límites: las pólizas de los 3PL son agregados anuales — si una pérdida grande ya se comió la mayor parte del límite de este año antes de que llegara tu carga, tu protección real es más delgada que el número en el papel. Pregunta "¿cuánto queda del límite de este año?" y consigue la respuesta por correo electrónico.
Así que cuando negocies un contrato 3PL, no te quedes con la bonita línea que dice que el contratista mantendrá un seguro adecuado. Desármala:
Uno: deja por escrito las obligaciones de mantenimiento. Quién repara el techo, quién limpia los desagües, quién inspecciona los rociadores — que sea una lista de verificación en el contrato, no frases vagas como "mantenimiento razonable". El primer movimiento de la aseguradora en cualquier reclamación es leer el contrato. Contrato vago, pago vago.
Dos: cuidado con la cláusula de subrogación. Muchos contratos incluyen una renuncia a la subrogación: cuando pasa algo, cada quien va con su propia aseguradora y nadie demanda a nadie. Eso es protección para ti y una limitación — una vez que tu aseguradora paga, no puede ir contra el propietario ni contra el 3PL. Sabe de qué lado estás antes de firmar.
Tres: pregúntale al 3PL por su sublímite de daños por agua. Cuando ventas te cotiza, el costo del seguro ya va incluido en la tarifa. Haz una pregunta — "¿cuál es el sublímite de agua de tu póliza de responsabilidad?" — y ventas sabe al instante que está tratando con un profesional. El guion cambia de inmediato.
Cuatro, y esta es la grande: la póliza que compras tú mismo supera a depender de la de otros. Los límites de la póliza del 3PL están pensados para todo el almacén; repartidos entre tu único envío, pueden no ser ni de lejos suficientes. Una póliza de carga con endoso de daños por agua cuesta menos de lo que crees (revisa las tarifas vigentes), y cuando las cosas salen mal es la única póliza con la que puedes contar.
Para todos los del lado del cliente — un consejo: cuanto más específico sea el contrato sobre daños por agua, menos discutirán al respecto el día que ocurra.
La próxima vez que negocies un contrato, haz estas tres preguntas
Una: "¿Qué póliza cubre los daños por agua en este almacén? ¿Cuáles son los límites y el deducible?"
Dos: "¿Quién es exactamente responsable de cada tema de mantenimiento en el contrato — quién limpia los desagües, quién inspecciona los rociadores?"
Tres: "¿Cómo está redactada la cláusula de subrogación — nos perseguimos entre nosotros después de una pérdida o no?"
Haz las tres y sabrás en un minuto si estás tratando con alguien de adentro o con un aficionado. Si tartamudean y no pueden responder, el riesgo de daños por agua de ese almacén probablemente está cayendo sobre ti.
Por Susan, Directora de ventas 3PL
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.