
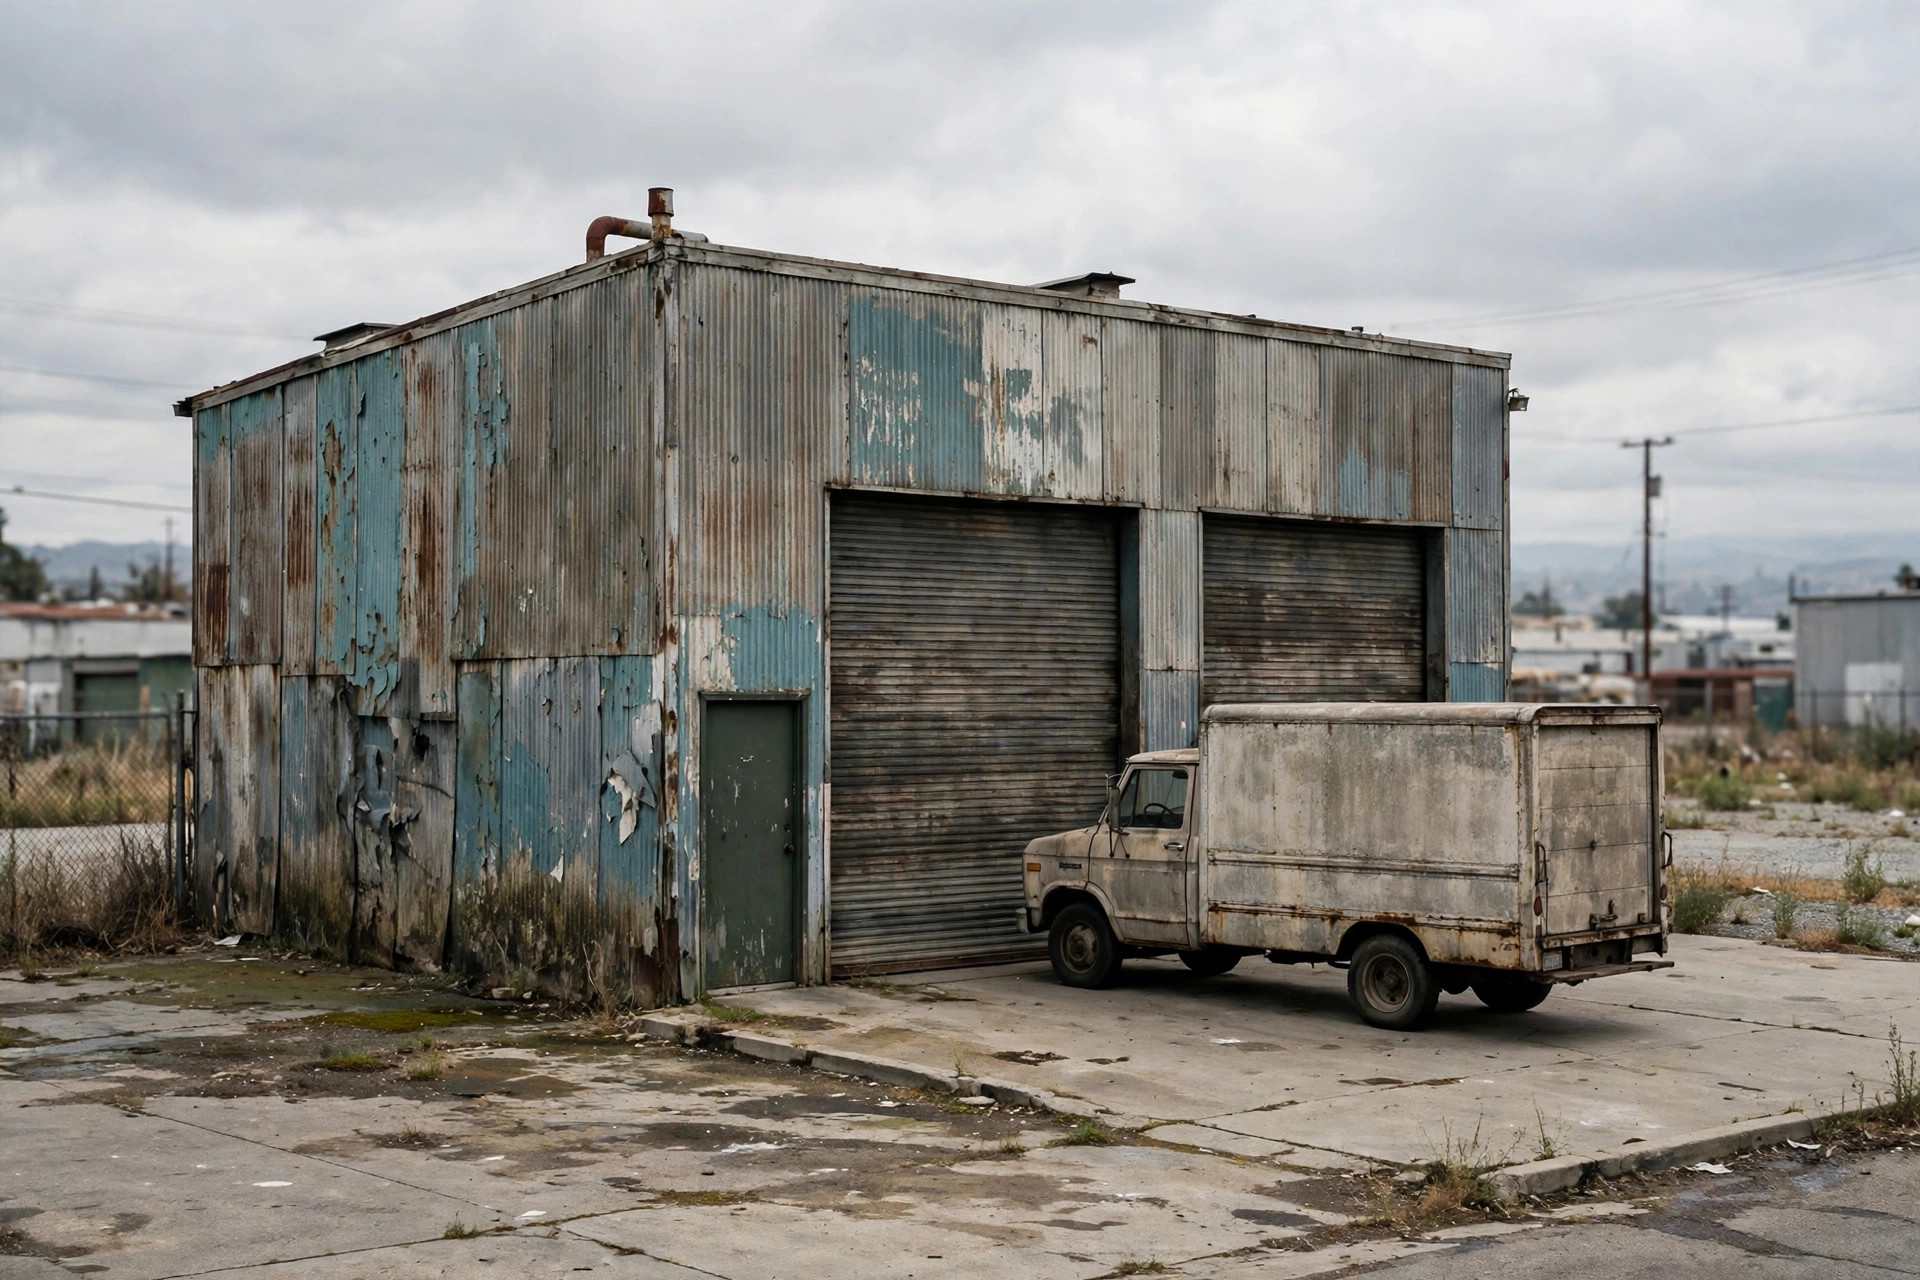
El otoño pasado, mi corredor me reenvió un correo electrónico. Redacción cortés, mensaje contundente: después de revisar nuestro almacén, la aseguradora había decidido no renovar.
Mi primera reacción: esto tiene que ser un error. Más de una docena de años, cero reclamaciones, primas pagadas puntuales cada año — ¿y así nomás se retiran?
Resultó que no era personal. Era el modelo. Nuestro almacén está a las afueras de Ontario, California: un edificio de la década de 1970, un poco más de 20,000 pies cuadrados, sin sistema de rociadores. Las aseguradoras han estado retirándose silenciosamente de exactamente este perfil: edificio viejo más sin rociadores. No yo en particular. Toda la categoría. Volví con mi corredor, y luego con otro que me recomendó un amigo. Ambos movieron la cabeza: en el mercado estándar, nadie va a tocar un edificio como el tuyo.
Fue entonces cuando aprendí el umbral oculto del pequeño propietario de almacén. No es si puedes pagar la prima. Es si alguien va a aceptar tu dinero.
Surplus lines: el mercado para los riesgos que nadie quiere
Acorralado, mi corredor dijo dos palabras: surplus lines.
Esta es la versión simple. En los EE. UU., las aseguradoras vienen en dos tipos: las aseguradoras admitidas (admitted carriers), cuyas tarifas están registradas y aprobadas por el estado, y las no admitidas (non-admitted carriers), que operan legalmente pero fuera de ese sistema de aprobación de tarifas. El mercado admitido selecciona los mejores riesgos. Todo lo viejo, raro o complicado cae al mercado de surplus lines. No es un mercado negro: muchas de estas compañías son grandes y están bien capitalizadas. Simplemente no juegan con las reglas estatales de registro de tarifas.
Entrar tiene su truco. En California, tu corredor tiene que demostrar que hizo un esfuerzo real para colocarte en el mercado admitido primero: generalmente eso significa reunir cartas de declinación de al menos tres aseguradoras estándar. Esos dos correos de rechazo que arruinaron mi semana? Se convirtieron en mi boleto de entrada. No te avergüences por una carta de declinación. Colecciónalas.
El corredor también importa. No todo agente puede colocar negocios de surplus lines: se necesita una licencia especial de surplus lines. Pregunta directamente: "¿Tiene licencia de surplus lines?" Si no, pide una presentación a un corredor mayorista (wholesale broker) que sí la tenga. En el círculo de los pequeños almacenes, la noticia corre rápido. Averigua quién acaba de ser colocado y copia su tarea.
Lo que cuesta: ajusta tus expectativas
La verdad brutal primero: surplus lines cuesta más que el mercado admitido. Espera algo así como 30% a 50% más como orden aproximado de magnitud: para un almacén pequeño, eso significa varias decenas de miles de dólares al año. Los números exactos varían según la aseguradora y el edificio; pide una cotización actual en lugar de confiar en cifras viejas de nadie, incluidas las mías.
Pero esa es la cuenta equivocada. Esta es la correcta:
| Opción | ¿Disponible para almacenes viejos? | Costo | Cobertura | Para quién |
|---|---|---|---|---|
| Mercado admitido | Básicamente no | La más barata | La más completa, respaldada por el fondo estatal de garantía | Edificios nuevos con rociadores |
| Surplus lines | Sí, con declinaciones | ~30–50% más | Sólida, cuidado con las exclusiones | Almacenes viejos y pequeños como el nuestro |
| Ir sin seguro | — | Cero | Cero: un incendio y se acabó | Apostadores |
Un almacén pequeño como el mío no puede darse el lujo de quemar dinero, pero ir sin seguro no quema la prima, quema todo el negocio. Frente a eso, 30% más no es caro en absoluto.
La solución barata que redujo la prima
Esta es la parte más valiosa de toda esta historia.
Mi vecino Lao Chen tiene un almacén de más de 10,000 pies cuadrados cerca de Rancho Cucamonga, donde guarda pellets de plástico y materiales de embalaje. En 2024 no le renovaron y estaba furioso. Su corredor le dio un consejo que sonaba al revés: no compres todavía; primero arregla el lugar, y luego vuelve a cotizar.
Lao Chen gastó unos pocos miles de dólares e hizo esto:
- Colocó suficientes extintores para cumplir con los requisitos del departamento de bomberos, con etiquetas de inspección vigentes, reemplazando cada uno vencido
- Despejó toda la mercancía que bloqueaba las vías de incendios y las puertas, mantuvo los pasillos libres
- Instaló alarmas de humo monitoreadas que avisan a su teléfono
- Arregló el cableado dudoso y despejó el espacio alrededor de los paneles eléctricos
- Bajó las alturas de apilado para mantener la distancia adecuada por arriba
Luego fotografió todo y envió las fotos a su corredor. La nueva cotización llegó aproximadamente 30% más baja. Unos pocos miles de dólares en mejoras, recuperados en un año y con cambio.
Las trampas escondidas en la póliza
No firmes en el momento en que llegue la póliza. Estas son las cláusulas que muerden a los pequeños propietarios de almacén:
Exclusiones. Inundación y terremoto básicamente nunca están en el paquete por defecto. En California, esas son pólizas separadas con primas separadas. No descubras la exclusión después de que el agua ya entró.
Coaseguro. Si aseguras por menos, la aseguradora descuenta tu reclamación proporcionalmente. Asegura $600k de un stock de $1M y podrías cobrar solo 60 centavos por dólar. Recortar cobertura para ahorrar dinero es cavar tu propia fosa.
Cómo se valora el edificio. Para un edificio viejo importa enormemente si las reclamaciones pagan costo de reposición o valor en efectivo real depreciado. Pregunta antes de firmar.
Sin fondo estatal de garantía. Esta es la gran diferencia estructural con el mercado admitido: si una aseguradora de surplus lines quiebra, el fondo estatal de garantía no te cubre. Así que no compres solo por precio: verifica la solidez financiera y las calificaciones de la compañía.
La parte contraintuitiva
Mi corredor me dijo: sube tu deducible voluntariamente, y la prima baja notablemente.
Al principio odié la idea: un deducible más alto significa que las pérdidas pequeñas salen de mi bolsillo. Luego lo entendí. Lo que no deja dormir al pequeño propietario de almacén no es una reclamación molesta de $5,000; es el incendio que se lleva medio edificio. Deducible alto más prima más baja es exactamente la combinación correcta para nosotros: transfiere la catástrofe, autoasegura la molestia. Nosotros los almacenes pequeños no podemos darnos el lujo de quemar dinero, pero sí podemos asumir las cosas pequeñas.
Consejos para almacenes como el mío
- No esperes hasta dos semanas antes de la renovación. Empieza dos o tres meses antes para que un rechazo aún te deje tiempo.
- No tires las cartas de declinación. Reúne al menos tres: son tu boleto de entrada.
- Primero arregla, después cotiza. Unos pocos miles de dólares en mejoras pueden recortar una buena parte de la prima.
- Sube el deducible voluntariamente. La prima responde de inmediato.
- Encuentra un corredor con licencia de surplus lines. Pregunta en el círculo quién fue colocado recientemente.
- Lee las exclusiones y la cláusula de coaseguro, no solo el precio.
Que te rechace el mercado estándar no es el fin del mundo. El camino de surplus lines existe precisamente para riesgos como el nuestro: los que nadie quiere. El camino está abierto. Solo toma unos pasos extra y un poco más de dinero. Comparado con ir sin seguro, es dinero bien gastado.
Por Xiao Ma, Propietario de pequeño almacén
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.


