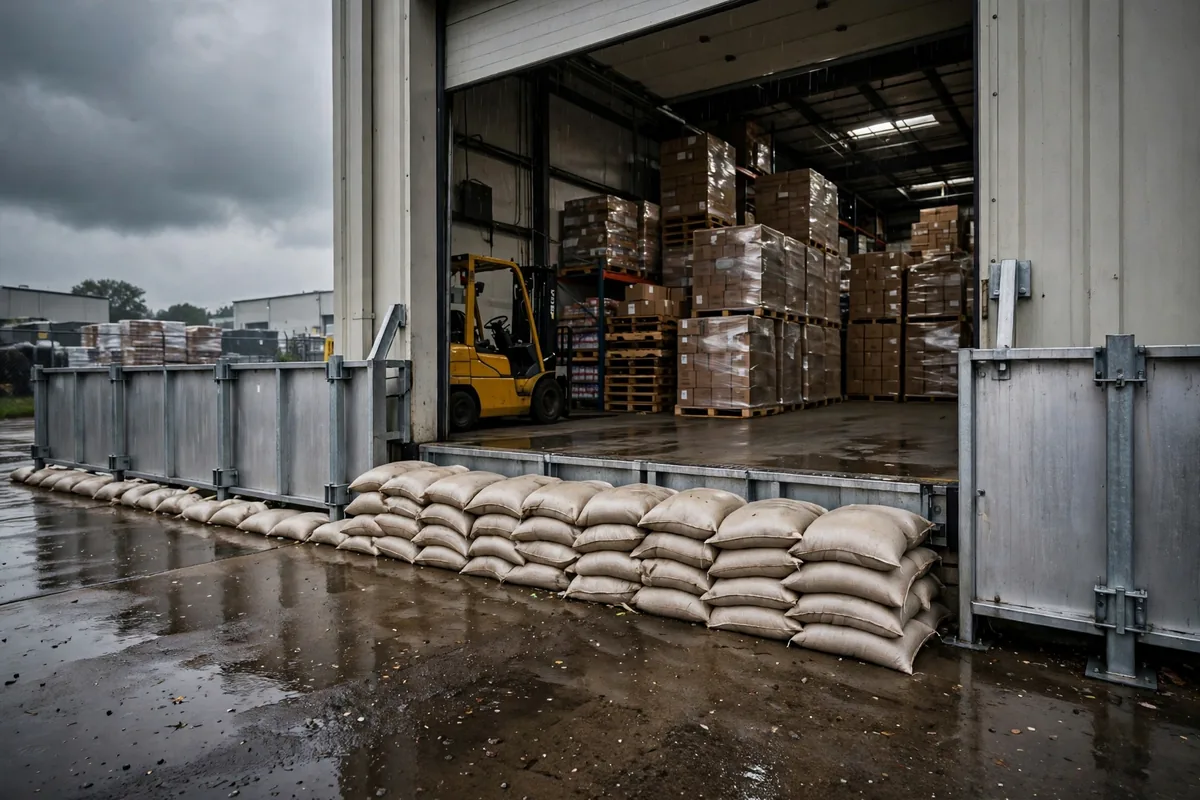
Tuvimos un cliente, un exportador de pequeños electrodomésticos que gestionaba un almacén de 8,000 metros cuadrados en Dongguan. El verano pasado, una tormenta inundó la planta baja y los daños en existencias y equipos ascendieron a poco menos de 2 millones de yuanes. El jefe estaba tranquilo. Tenía 12 millones de cobertura, decía. Entonces la indemnización llegó a apenas 1.3 millones, y el resto salió de su propio bolsillo. Estaba atónito: mi póliza dice 12 millones, ¿por qué solo recibí 1.3?
La respuesta está en cómo se calcula el importe de cobertura. Su importe de cobertura no es una promesa de pagar esa cifra. Si asegura demasiado poco, la indemnización se reduce proporcionalmente. Si asegura demasiado, la prima extra no le compra nada. La cobertura del seguro de bienes de almacén es un problema de punto justo: demasiado baja desperdicia su dinero, demasiado alta lo desperdicia con igual certeza, y la cifra correcta es la del medio.
Coste de reposición frente a valor en libros: en qué se basa realmente su importe de cobertura
Empiece por el error del cliente de Dongguan. Sus 12 millones se construyeron a partir de valores en libros: inventario a coste de adquisición, estanterías a valor neto depreciado, carretillas elevadoras a valor residual de tres años. Suena honesto, ¿verdad? Pero cuando se liquida un siniestro, la aseguradora mira lo que costaría comprar todo de nuevo en el momento de la pérdida, es decir, el coste de reposición.
Haga los números de este almacén y la brecha aparece rápido. Las estanterías costaron originalmente 1.8 millones, figuraban en libros en 900,000 tras la depreciación, y costarían 2 millones comprarlas e instalarlas de nuevo. Tres carretillas elevadoras tenían un valor en libros conjunto de 400,000 y costarían 750,000 nuevas. El inventario estaba contabilizado en 8 millones, pero la inundación ocurrió durante el almacenamiento de temporada alta, cuando el almacén en realidad contenía mercancías por valor de 11 millones. Sume todo y el coste de reposición se acercaba a 15 millones, mientras la póliza cubría 12 millones. Aplique la liquidación proporcional y la indemnización de 1.3 millones deja de parecer misteriosa.
He aquí el punto contrario a la intuición: el valor en libros parece la cifra honesta, y es la fuente más común de infraseguro. Los estados financieros se redactan para impuestos y accionistas. El seguro necesita la cifra de "empezar de cero". En un año normal, esas dos cifras pueden diferir entre un 20 y un 30 por ciento. Antes de negociar la cobertura, reúna al equipo del almacén y a finanzas en una sala y vuelva a valorar estanterías, equipos e inventario a "lo que cuesta comprar hoy". Esa cifra es la base real de su importe de cobertura.
Otro cliente fue en dirección contraria. Un 3PL de Shenzhen que gestionaba artículos para el hogar, temeroso de quedarse corto, aseguró al valor máximo histórico de inventario de 26 millones durante todo el año. El problema: esos 26 millones solo existieron durante tres meses, de octubre a diciembre. El resto del año el almacén contenía alrededor de 14 millones. La cobertura extra costó aproximadamente un 40 por ciento más de prima todo el año, para nada. Cualquiera del lado vendedor le dirá, en voz baja: cuanto mayor sea su importe de cobertura, más contenta estará la aseguradora, porque un siniestro sigue pagando la pérdida real, y la cobertura extra nunca paga de más.
Inventario de temporada alta y su importe de cobertura
Las existencias del almacén no se mueven en línea recta. Se mueven en oleadas. El almacenamiento de temporada alta, las promociones de fin de año, un gran pedido inesperado, y el inventario puede duplicarse en seis semanas. Un importe de cobertura único y fijo es demasiado pequeño en temporada alta o un despilfarro en temporada baja.
El enfoque que solemos recomendar tiene dos capas. Fije un importe de cobertura base para los meses normales, que cubra el inventario cotidiano más el coste de reposición de los equipos. Luego negocie un incremento separado para temporada alta. El cliente de Shenzhen pasó después a una base de 15 millones con un incremento hasta 26 millones de octubre a enero, y la prima resultó casi un 30 por ciento inferior a la antigua póliza de pico todo el año, con las pérdidas de temporada alta todavía cubiertas por completo.
He aquí un detalle interno que vale la pena conocer: muchas pólizas incluyen una cláusula de "incremento automático" o una cláusula de "declaración flotante". Suenan como regalos. En la práctica son mecanismos en los que usted declara el inventario mensualmente y el importe de cobertura se ajusta con él. Para un almacén con grandes oscilaciones, eso supera a una póliza plana. Pero tiene una condición: hay que presentar realmente la declaración cada mes. Si se salta un mes, un siniestro igualmente se reduce proporcionalmente. Es exactamente ahí donde el lado comprador tiende a fallar. Todos asienten al firmar, y luego nadie se encarga de la presentación mensual.
Una cosa más que verificar: mercancías en zonas de tránsito y áreas de preparación. Las existencias de un cliente se incendiaron mientras estaban en un área de preparación, escaneadas al entrar pero aún no guardadas. La aseguradora intentó inicialmente excluir parte de ellas como "aún no almacenadas". Hicieron falta los registros de escaneo de recepción y fotos de ubicación para que se reconocieran. La lección es clara: su importe de cobertura debe cubrir todas las zonas del edificio, incluidas las de preparación, devoluciones e inspección. Consiga que el contrato lo diga así, y no deje espacio para una limitación de "solo existencias en estanterías".
Franquicias frente a primas: el equilibrio que nadie explica
La mayoría negocia la cobertura mirando la línea de la prima e intentando bajarla. La cifra que realmente merece la discusión es la franquicia, y las matemáticas van en dirección contraria a lo que cabría esperar.
Tome un almacén mediano como ejemplo práctico. Con 15 millones de cobertura, una franquicia de 50,000 podría conllevar una prima anual de alrededor de 90,000. Suba la franquicia a 200,000 y la prima podría bajar a poco más de 60,000. Ahorrar 30,000 al año suena genial. Pero los incidentes pequeños ocurren dos o tres veces al año como algo rutinario: una fuga arruina un palé por valor de 80,000, una carretilla derriba una fila de estanterías por valor de 120,000. Con una franquicia de 200,000, todo eso sale de su bolsillo. En tres años, las pequeñas pérdidas que absorbe pueden superar fácilmente la prima que ahorró.
Mi criterio: la franquicia no debe ser lo más baja posible ni lo más alta posible. Debe corresponder a la pequeña pérdida que puede absorber sin inmutarse, dos o tres veces al año. Quédese con lo pequeño y pase a la aseguradora las pérdidas que realmente dolerían. Para eso es el seguro. Baje la franquicia a 10,000 o 20,000 y pagará una prima abultada por lo que equivale a un servicio de reembolso de pequeñas reparaciones. Esa es la compra equivocada.
Una cláusula que la gente se salta: la definición de un solo siniestro. Tres días de lluvia continua, ¿es un incidente o tres? La redacción de la póliza sobre "cada siniestro" decide si la franquicia se aplica una vez o tres veces, y la diferencia puede ascender a cientos de miles. Extraiga esa frase y pregunte por ella antes de firmar.
Antes de firmar, haga estas tres preguntas
Así que aquí está el cierre. La próxima vez que negocie un importe de cobertura de seguro de bienes de almacén, no empiece con "¿cuál es la prima anual?". Empiece con estas tres preguntas.
Primero, ¿el importe de cobertura se basa en el coste de reposición? ¿Se han valorado inventario, estanterías y equipos cada uno a lo que cuesta comprarlos hoy, y está ese desglose anotado por separado?
Segundo, ¿cómo se cubren los picos de inventario de temporada alta? ¿Es una cifra plana de pico todo el año, una base más un incremento estacional, o una declaración flotante mensual? ¿Y cuánto cuesta cada opción?
Tercero, ¿cómo se definen la franquicia y "cada siniestro"? ¿Cuántos incidentes pequeños espera realmente en un año, y puede absorber cómodamente esa franquicia esa cantidad de veces?
Haga esas tres preguntas y la aseguradora sabrá que trata con alguien que ha hecho los deberes. La propuesta que reciba será notablemente más honesta. No existe una respuesta estándar para un importe de cobertura. Solo existe una respuesta sobre la que realmente ha hecho los cálculos. Haga los cálculos primero, luego firme, y la prima que pague será dinero genuinamente bien gastado.
Por Susan, Directora de Ventas 3PL
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.