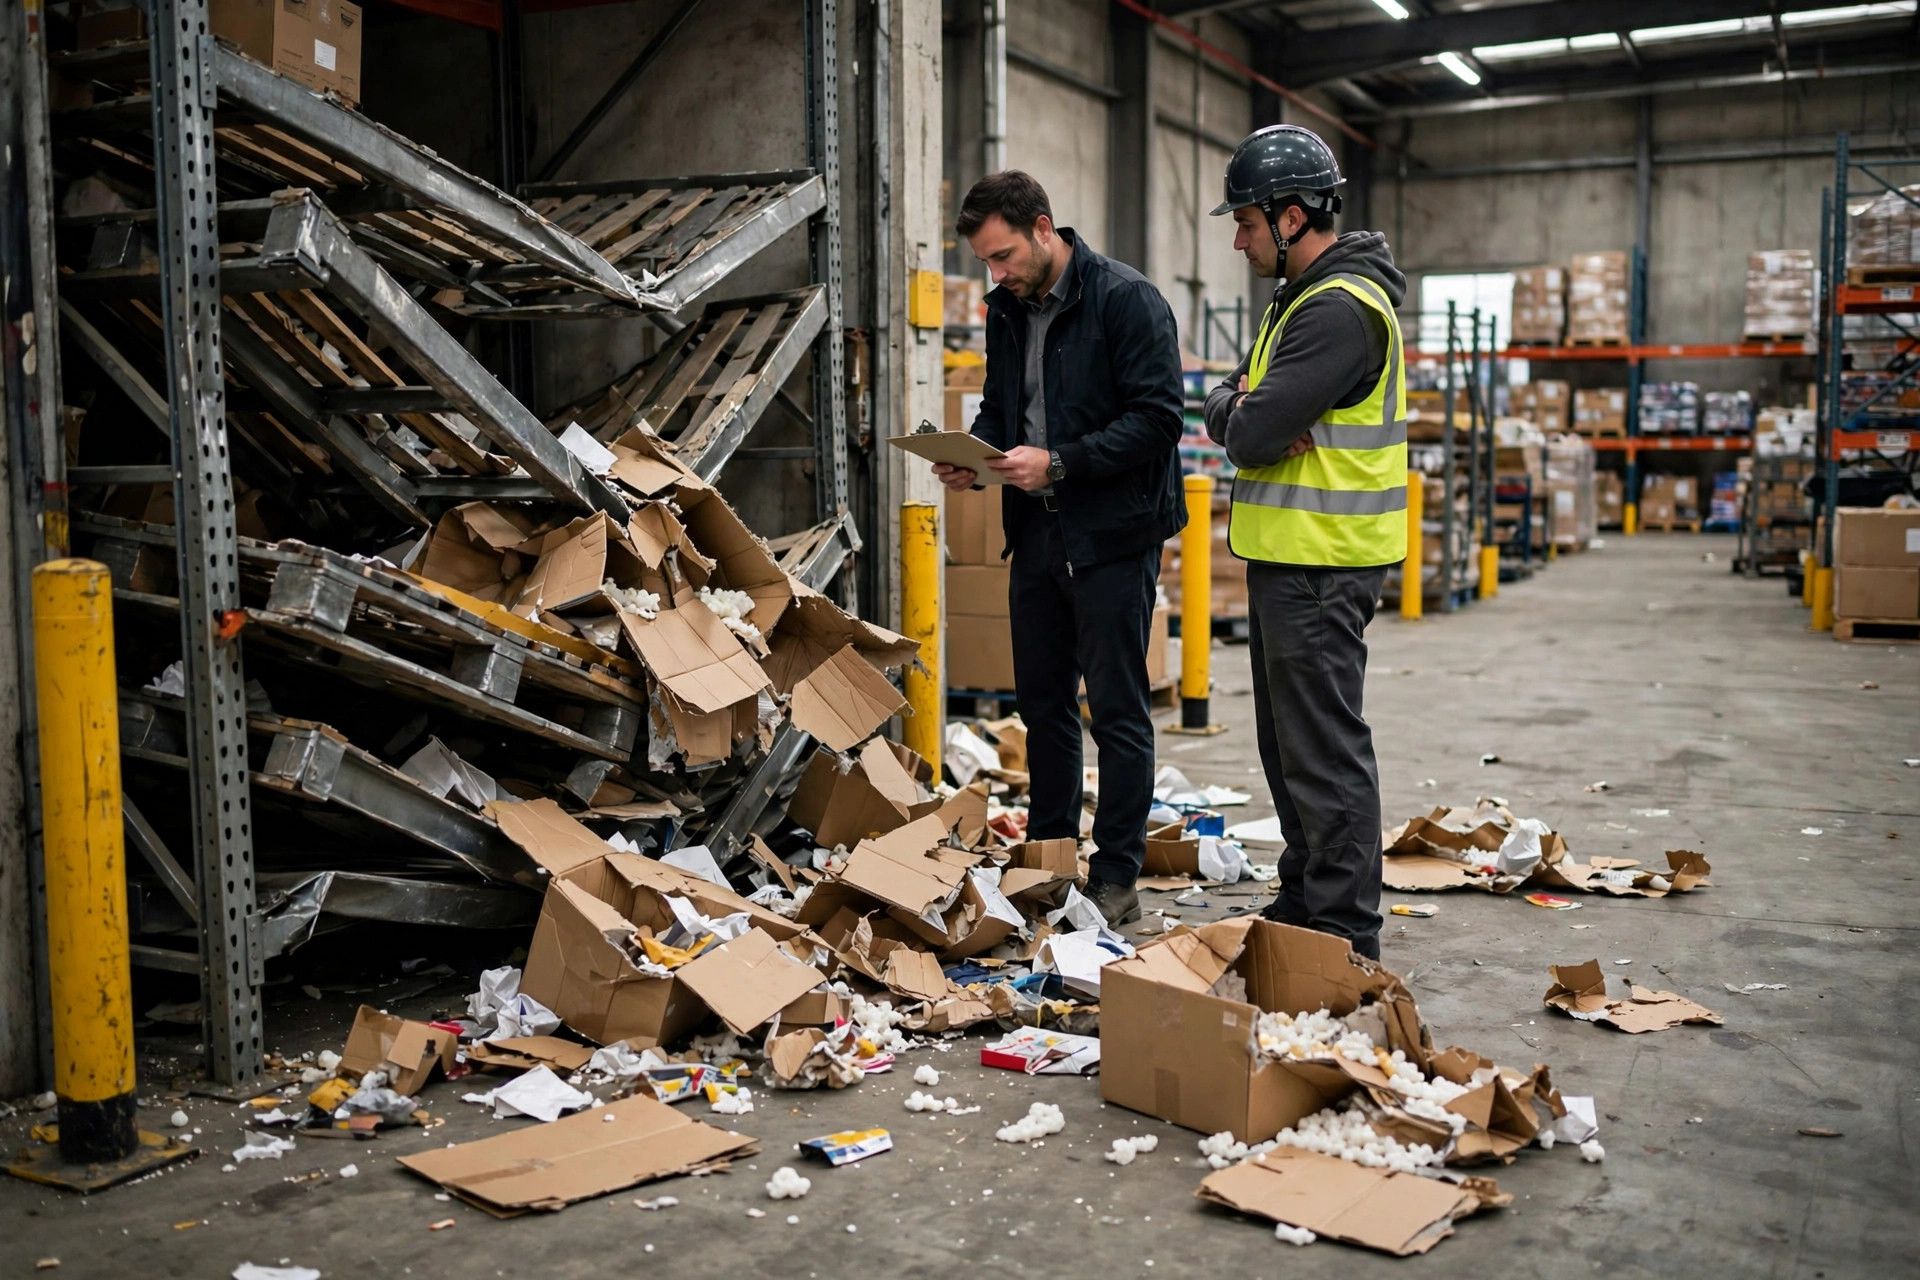
Tenemos un cliente — septiembre de 2023, un almacén de 180,000 pies cuadrados en los suburbios del suroeste de Chicago. Se inició un incendio sobre una puerta de andén alrededor de la medianoche y quemó materiales de embalaje y cajas en la mitad de un nivel de rack. No se quemó mucho producto, pero el humo llegó a todas partes.
El cliente llamó a la mañana siguiente: «Susan, la aseguradora va a enviar un ajustador. ¿Qué preparo?» Le dije: «Ten tus documentos listos. Todo en su lugar, él aprueba rápido. Falta algo, puede arrastrarte tres meses».
Se presentó con una copia de la póliza y el recibo de la reclamación. El ajustador le entregó una lista de siete documentos, y pasó cuatro meses poniendo todo al día — recuperó casi un 40% menos que otro cliente cuyo expediente estaba completo. No fue mala fe — él mismo había entregado su propia ventaja.
Aquí están esos 7 documentos: lo que necesitas, dónde encontrarlo y lo que te cuesta si falta. Y recuerda — lo primero después de una pérdida no es llamar a tu bróker. Es asegurar el lugar, fotografiar todo y empezar un borrador del documento número uno.
1. La póliza y todos los endosos
Qué: El texto completo de la póliza más cada endoso. No el resumen de dos páginas que hojeaste al firmar — los términos completos.
Dónde: Tu bróker siempre tiene un juego completo; también deberían tenerlo finanzas y quien tenga internamente la responsabilidad del seguro. Envía por correo el PDF a los gerentes de operaciones y del almacén el primer día de vigencia de la póliza — a las 3 a.m. después de una pérdida, lo quieres en tu teléfono.
Si falta: La primera pregunta del ajustador siempre será «por favor, proporcione la póliza». Sin ella, evalúa tu reclamación con la lectura más conservadora de los términos. Peor aún, no sabrás si tu póliza tiene una cláusula de aumento automático o una cláusula de stock throughput. Los valores de inventario del almacén fluctúan — el stock en temporada alta puede valer el doble que en temporada baja. Sin la disposición correcta, tu pérdida se calcula contra el promedio de temporada baja, y no hay nada que puedas decir al respecto.
Esto es lo contraintuitivo: la mayoría piensa que la primera llamada después de una pérdida es al bróker. No lo es. Primero, asegura el lugar, fotografía todo antes de tocarlo y luego revisa la póliza para conocer tu deducible y el plazo de notificación. Muchas pólizas dicen «tan pronto como sea practicable» o «dentro de las 48 horas». Notifica un día tarde, y el ajustador puede cuestionar si el lugar fue alterado. Un cliente pasó tres días calmando a los clientes primero — comprensible — y luego presentó la reclamación. El informe tenía una línea: «notificación tardía». La aseguradora recortó el pago un 15% por esas dos palabras.
2. Registros de inventario antes y después de la pérdida
Qué: El libro de inventario justo antes de la pérdida (una exportación del WMS o tu última hoja de conteo cíclico) más un inventario de daños levantado inmediatamente después. Los dos lado a lado hacen que la pérdida sea calculable.
Dónde: Exporta la instantánea del día anterior desde tu WMS, luego recorre la zona dañada y elabora una lista de mercancía dañada — SKU, descripción, cantidad, valor unitario, alcance del daño, línea por línea.
Si falta: Sin el libro previo a la pérdida, la pregunta se convierte en: «¿Cómo demuestras que este producto estaba siquiera en el edificio?» El cliente reclama 5,000 cajas, tú puedes acreditar 4,200 — la aseguradora no pagará un centavo por la brecha de 800 cajas, y el cliente irá tras ti. Es exactamente por esto que existen las cláusulas de «valor declarado» y «conciliación de inventario» en tu contrato 3PL. Revisa si el tuyo realmente las detalla.
Otro cliente — febrero de 2024, un almacén en Pensilvania con una gotera en el techo que empapó componentes electrónicos. Exportó la instantánea del WMS el día de la pérdida y terminó la lista de daños al tercer día. Inspección terminada en dos semanas, dinero en un mes. Los documentos respondieron cada pregunta antes de que él la hiciera.
3. Documentación de la escena: fotos y video
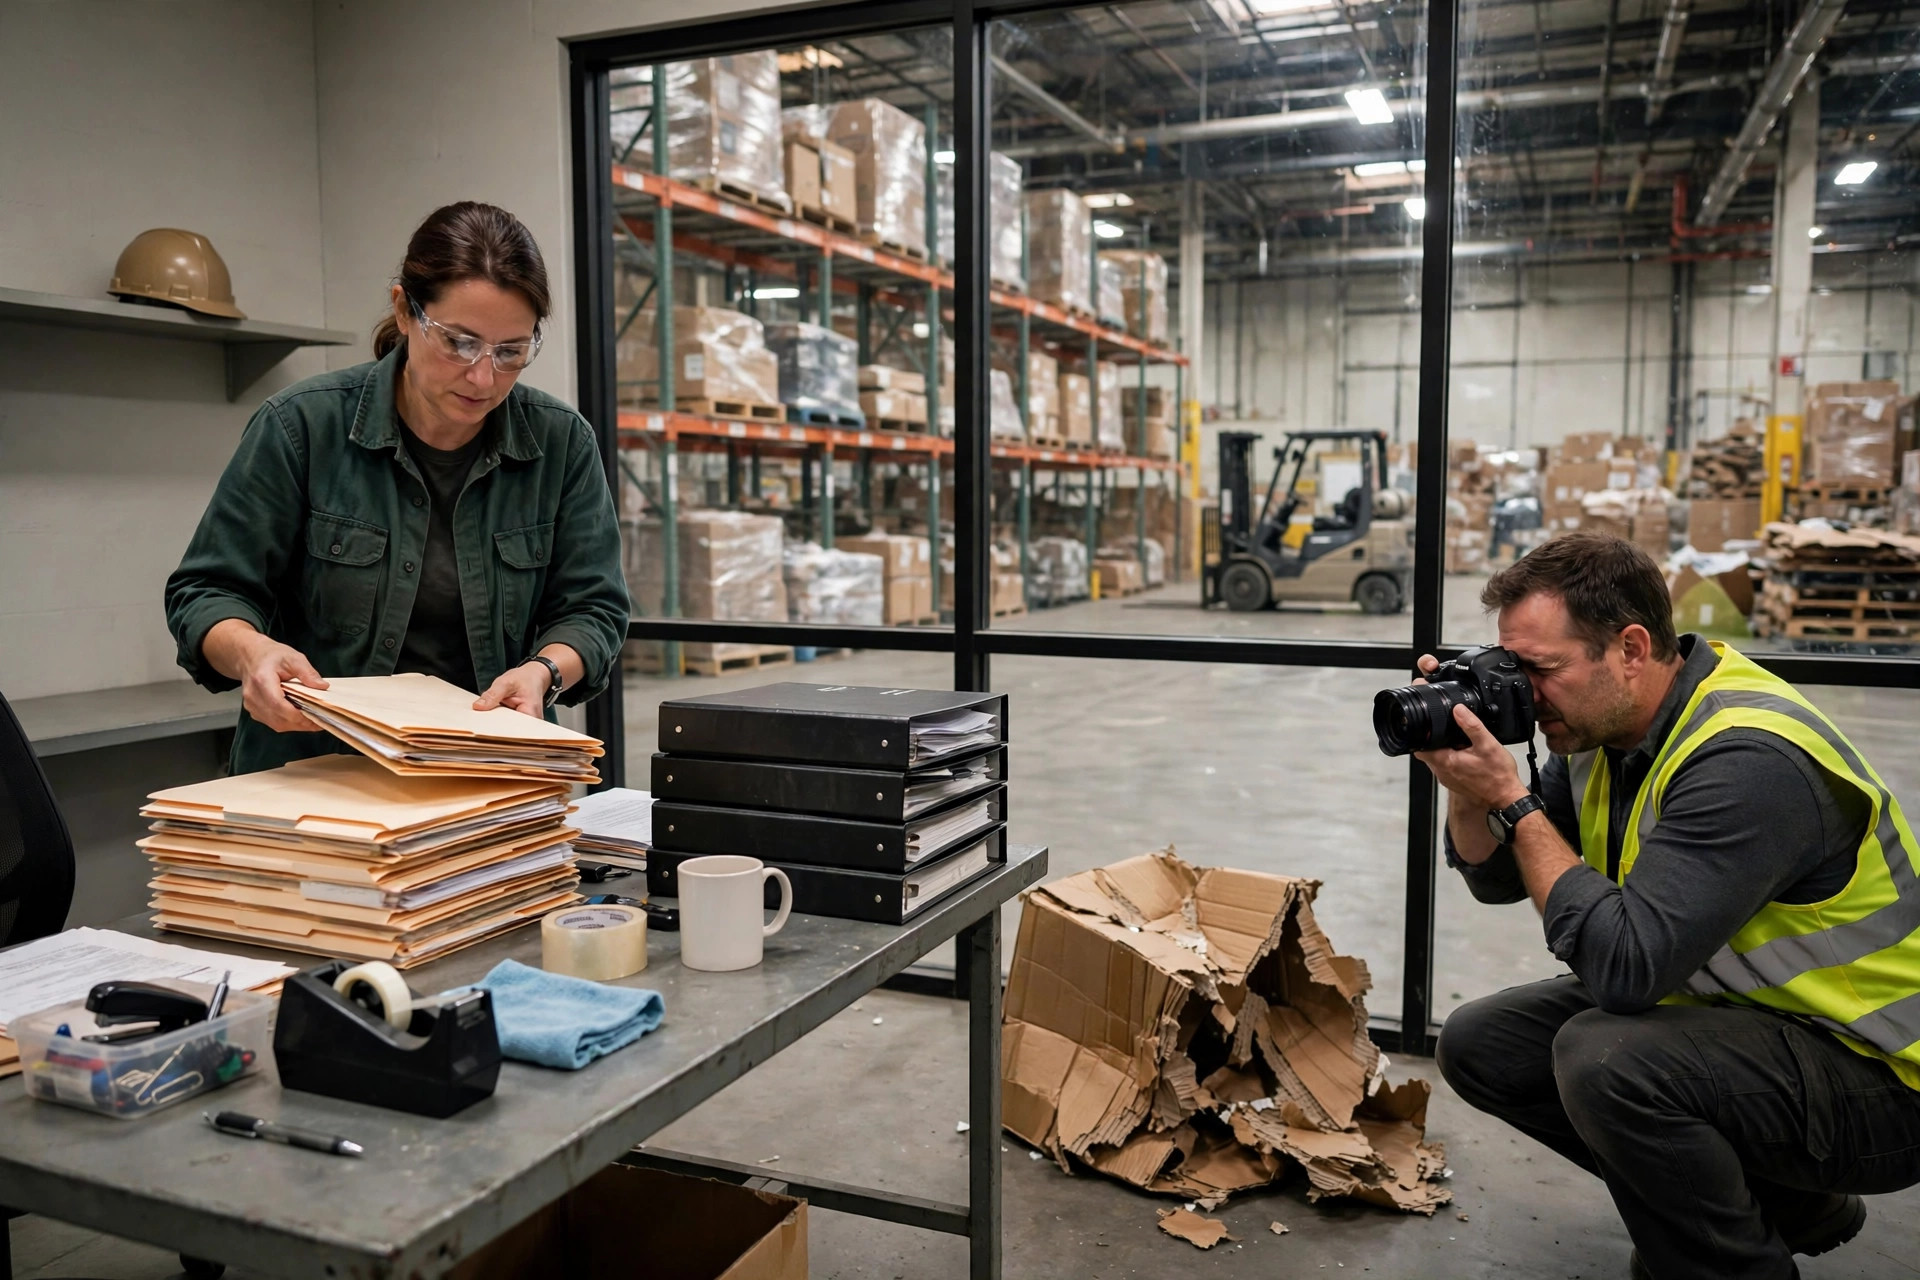
Qué: Cobertura completa de la escena más detalles en primer plano, fotos con marca de tiempo, video continuo sin editar. Primera ronda antes de mover nada, segunda ronda durante la limpieza.
Dónde: El teléfono del gerente del almacén y las exportaciones del CCTV — extráelos ahora; el metraje normalmente se sobrescribe cada 30 a 90 días.
Si falta: Las fotos son la evidencia principal del ajustador para la causa de la pérdida. Sin ellas trabaja a partir de tu descripción, y donde la descripción y la escena discrepan, el informe sale del lado desfavorable. Limpia antes de fotografiar, y la aseguradora puede cuestionar si lo que tiraste estaba realmente dañado.
4. Prueba de valor
Qué: Facturas de compra de la mercancía dañada, registros de recepción, el valor declarado del remitente, contratos de venta recientes — lo que sea que establezca cuánto valía la mercancía.
Dónde: Las facturas de compra de finanzas, los registros de recepción del WMS, el anexo de valor declarado en tu contrato 3PL.
Si falta: Si no puedes establecer el valor, tu mercancía se tasará al precio de mercado más bajo defendible. Producto comprado a $12 la unidad se valora a $8 al por mayor, y tú absorbes la diferencia. Una dura lección 3PL: los clientes que subdeclaran el valor al recibir para ahorrar en primas terminan llorando a la hora de la reclamación. Un cliente de un cliente de ropa declaró el 60% del valor durante años, y luego intentó reclamar el 100% después de una pérdida. El expediente mostraba tres años de declaraciones: «Liquidaremos sobre la base declarada». El argumento de que el cliente siempre tiene la razón no sobrevivió a esa reunión.
5. Registros de protección contra incendios y seguridad
Qué: Registros de mantenimiento de los sistemas contra incendios (informes de inspección de rociadores y detectores de humo), registros de simulacros, registros de rondines de seguridad, registros de alarmas. Para un incendio, también el informe de incidentes del departamento de bomberos.
Dónde: Gestión de instalaciones y tu proveedor del sistema contra incendios. El informe de incidentes viene del departamento de bomberos local — normalmente disponible en 15 a 30 días.
Si falta: Tu póliza casi con seguridad exige sistemas contra incendios en funcionamiento. ¿Dos detectores de humo con baterías agotadas y registros de inspección en blanco? Eso es lenguaje de «falta de mantenimiento» que la aseguradora puede usar para negar o reducir. Nuestro cliente de Chicago pagó exactamente ese precio: dos detectores muertos, una nota en el informe, y la proporción del acuerdo se apretó.
6. Recibos de gastos de mitigación
Qué: Cada dólar gastado para evitar que la pérdida empeore — limpieza de emergencia, almacenamiento temporal, refuerzo, desvío. Guarda cada factura.
Dónde: Registros de pagos de compras y administración.
Si falta: Estos costos son recuperables por separado — demandar y mano de obra — ya que las pólizas exigen medidas razonables para evitar pérdidas adicionales. Sin documentación, nadie los calcula por ti. Un cliente con una tubería principal de agua reventada gastó $28,000 en extracción nocturna y reubicación de emergencia, todo documentado — recuperado hasta el último dólar. La mayoría ni siquiera sabe que este dinero es reclamable.
7. Correspondencia con clientes y terceros
Qué: Cada correo, hilo de mensajes y nota de reunión entre tú y tus clientes, tu bróker y los proveedores de reparación después de la pérdida — especialmente las cartas de demanda de los clientes.
Dónde: Correo archivado, tu sistema de tickets.
Si falta: Las reclamaciones 3PL suelen ser guerras en dos frentes: reclamar contra la aseguradora por un lado, defenderse de las reclamaciones de los clientes por el otro. La carta de demanda de un cliente es la corroboración más fuerte que puedes entregar al expediente. Y al revés — si un cliente escribió por correo que «este lote ya estaba dañado por humedad» y tú lo presentaste ante la aseguradora de todos modos, eso es territorio de fraude.
La lista de verificación de los 7 documentos
| # | Documento | Dónde encontrarlo | Costo de que falte |
|---|---|---|---|
| 1 | Póliza completa + endosos | Bróker / finanzas | Términos leídos contra ti, conservadoramente |
| 2 | Inventario antes y después de la pérdida | Exportación WMS + lista de daños | No puedes probar que la mercancía estaba allí; tú absorbes la brecha |
| 3 | Fotos/video de la escena + CCTV | Teléfono del gerente / CCTV | Causa de la pérdida redactada del lado desfavorable |
| 4 | Prueba de valor | Facturas / valor declarado | Mercancía tasada al fondo del mercado |
| 5 | Registros de mantenimiento de incendios y seguridad | Instalaciones / departamento de bomberos | La «falta de mantenimiento» reduce tu pago |
| 6 | Recibos de gastos de mitigación | Registros de pago / facturas | Dinero recuperable sale de tu bolsillo |
| 7 | Historial de correspondencia | Archivo de correo / tickets | Reclamación en dos frentes sin corroboración |
El ajustador es humano — estás escribiendo su informe por él
Verdad interna: el informe del ajustador tiene que sobrevivir la revisión interna de la aseguradora, y cada número necesita una base. Expediente completo, y él escribe con libertad — el informe pasa la primera ronda. Documentos incompletos, y él se protege: todo lo incierto se vuelve «cuestionable» o «pendiente de verificación», el informe es devuelto, y ahí se van otros dos meses. No estás luchando contra el ajustador. Estás ayudándole a escribir un informe que pueda pasar la revisión.
Así que haz esto ahora, mientras nada ha pasado: anota la ruta de «cómo conseguirlo» para cada uno de estos 7 documentos en tu plan de emergencia. Quién recibe el PDF de la póliza, quién exporta la instantánea del WMS, cuánto tiempo se conserva el CCTV — escríbelo, pégalo en la pared. A las 3 a.m. del día de la pérdida, nadie resuelve esto desde cero.
La próxima vez que negocies una póliza de seguro de almacén, haz estas tres preguntas: una, exactamente cuántos días es el plazo de notificación y qué pasa si no lo cumples; dos, ¿hay una cláusula de fluctuación de stock y la cobertura sigue el ritmo cuando el valor del inventario en temporada alta se duplica?; tres, ¿cuál es el tope de recuperación de gastos de mitigación y requiere aviso previo? Haz esas tres, y el bróker sabrá que está tratando con alguien de adentro.
Por Susan, Directora de Ventas 3PL Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.