El seguro de envío es una estafa — hasta que desaparece tu paquete de $1,180. Entonces es la inversión más inteligente que nunca hiciste.
El Black Friday del año pasado me enseñó esa lección por las malas. Hoy lo desmenuzo todo: cómo funciona realmente el valor declarado en cada transportista, si la cuota del seguro vale la pena, qué declarar y cómo lograr que te paguen cuando un paquete desaparece.
La matrícula que pagué
Finales de noviembre de 2025. Black Friday. Un pedido: un altavoz Bluetooth, $1,180 en mercancía, con destino a California por UPS Ground.
Cuando imprimí la etiqueta, dejé el campo de valor declarado en su valor por defecto: $100. No me preguntes por qué. Pregúntale al yo del Black Friday, que dormía cuatro horas por noche e imprimía etiquetas en piloto automático.
El paquete se esfumó. El rastreo se quedó parado en un centro de tránsito durante seis días y luego: perdido. Presenté un reclamo exigiendo con confianza $1,180. La agente fue muy amable: «Señor, su valor declarado era de $100. Pagamos según el valor declarado».
Recuperé $100. Los otros $1,080 los absorbí yo.
Esa noche hice las cuentas: con $1,080 habría podido comprar el seguro de ese envío mil veces. La lección cabe en una frase: lo que declaras es lo que recuperas cuando algo sale mal. Eso no es un consejo. Es la regla.
Reglas del valor declarado, todas en una tabla
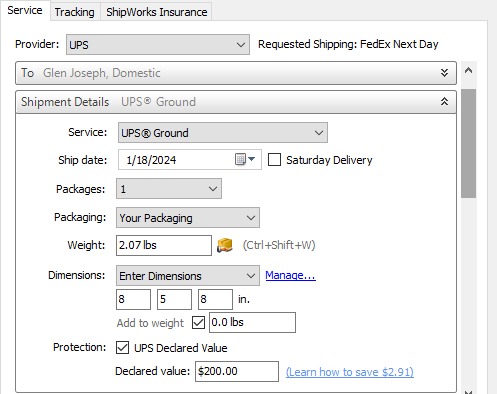
Después de ese desastre, me leí la letra pequeña de cada transportista. La conclusión: el «seguro gratuito» de UPS, FedEx y USPS normalmente solo cubre $100 de valor declarado. Todo lo que supere eso cuesta extra, y las tarifas están sujetas a la política oficial vigente de cada transportista.
| Transportista | Cobertura incluida | Cobertura extra | Límite de valor declarado |
|---|---|---|---|
| UPS | Normalmente $100 incluidos | Según la tarifa oficial | Normalmente $50,000, sujeto a la política oficial |
| FedEx | Normalmente $100 incluidos | Según la tarifa oficial | Normalmente $50,000, sujeto a la política oficial |
| USPS (servicios Priority) | Normalmente $100 incluidos | Seguro adicional disponible | Sujeto a la política oficial |
| Pirate Ship / ShipStation (terceros) | Nada por defecto | Se elige al imprimir la etiqueta, aproximadamente $1 por cada $100 de cobertura, sujeto a la cotización vigente de la plataforma | Según los términos del asegurador |
Tres cosas que importan:
Primero, las tarifas de seguro directo con el transportista no son baratas, y las reglas están enterradas. Consulta tú mismo las páginas oficiales de tarifas: no confíes en resúmenes de segunda mano, ni siquiera en el mío, para cifras exactas.
Segundo, el seguro de terceros es lo de verdad. La cobertura de terceros integrada en Pirate Ship y ShipStation cuesta alrededor de $1 por cada $100 de valor declarado (sujeto a la cotización vigente de la plataforma): muchísimo más barato que hacerlo a través del transportista. Cada etiqueta de alto valor que imprimo ahora pasa por terceros.
Tercero, el seguro no cubre los retrasos. Muchos vendedores no lo saben: tu paquete llega una semana tarde, el cliente pide el reembolso, y el seguro paga cero. Cubre pérdida y daño. Nada más. No lo confundas.
Mi flujo de trabajo ahora: nunca comparo tarifas de envío solo por el franqueo; comparo el costo total incluyendo el seguro. El mismo envío de $500: $18 de franqueo más el seguro del transportista en la web de UPS, frente a $14 de franqueo más $5 de seguro de terceros en Pirate Ship. La segunda opción es $3 más barata con mejor cobertura. Tres dólares suena a nada. Con unas 150 etiquetas de alto valor al mes, son $450 al mes, $5,400 al año. Eso paga las pruebas de dos productos nuevos. Comparar tarifas sin el costo total es no comparar nada.
¿Declarar alto o bajo? Haz las cuentas primero
Declarar bajo ahorra en cuotas. Declarar alto cuesta más. ¿Cuál es lo correcto? Hice mis propios números.
Enviamos unos 2,000 paquetes al mes. En el último año, nuestra tasa de pérdida/daño rondó el 0.4%: unos 8 envíos problemáticos al mes. Valor promedio de la mercancía: $60. Pérdida esperada = 2,000 × 0.4% × $60 = $480/mes.
Asegurar cada etiqueta a tarifas de terceros (~$1 por cada $100 de cobertura; un artículo de $60 se redondea a $100 de cobertura = $1/etiqueta) costaría 2,000 × $1 = $2,000/mes.
¿Pagar $2,000 en primas para cubrir $480 de pérdida esperada? Es un trato pésimo. Así que la conclusión contraintuitiva: la mayoría de los envíos de bajo valor no valen la pena asegurarlos.
Mi regla es una línea clara: asegúralo solo si la mercancía vale más de $100. Todo lo que esté por debajo, autosegúralo. De esos 8 envíos problemáticos al mes, normalmente solo 2 superan los $100: pérdida esperada de unos $300/mes. Y solo necesito asegurar unas 150 etiquetas al mes, con un costo de unos $200/mes. $200 en primas frente a $300 de pérdida esperada. Ahora las cuentas sí cuadran.
Y sobre declarar alto: un error común es pensar que declarar un número mayor da un pago mayor. Pues no.
| Enfoque | Ventaja | Desventaja |
|---|---|---|
| Declarar con exactitud | Te pagan el valor real, cero riesgo de incumplimiento | Prima ligeramente mayor |
| Declarar bajo / $0 | Ahorras en primas | Te pagan según el valor declarado si se pierde (pregúntale al yo de 2025 cómo se siente eso) |
| Inflar el valor | No tiene ninguna | Los reclamos exigen prueba con factura; lo que supere el valor real no se paga, y huele a fraude |
El techo de tu valor declarado es la factura de tu proveedor, no tu imaginación.
Una más, sobre todo para vendedores internacionales: el valor declarado para el seguro y el valor declarado para la aduana son dos cosas distintas. No los confundas. El valor aduanero determina los aranceles; el valor del seguro determina los pagos. Trátalos por separado.
También hay un ángulo de precios: el seguro es un costo, y los costos pertenecen al precio. Nuestros SKU de alto valor llevan unos $1.20 de costo de seguro por pedido en promedio. Lo incorporé al precio: subí los precios $2, los clientes ni pestañearon, y yo me quedo con los $0.80 extra. No absorbas los costos del seguro en silencio. Estás dirigiendo un negocio, no una ONG.
El reclamo que sí funcionó, y la lista de trampas
Febrero de este año: un envío de $800 llegó con la pantalla rota. Seguro de terceros, seleccionado en Pirate Ship al imprimir la etiqueta. Mi manual:
- El día que el cliente envió las fotos, le dije al almacén que guardara el empaque original. No lo tiren.
- Presenté el reclamo en línea en 48 horas: subí la etiqueta, la factura, las fotos del daño y las fotos del empaque.
- Día 9: $800 en mi cuenta.
Nueve días, $800 de vuelta. Por eso recomiendo el seguro de terceros a todo el mundo. Y recuerda: debes seleccionarlo cuando imprimes la etiqueta. No puedes agregarlo después. Eso ya ha quemado a muchos vendedores.
La moraleja de advertencia: un amigo que vende autopartes recibió el año pasado un envío de $600 destrozado. A la hora del reclamo, no había fotos del empaque: el almacén había tirado la caja. La respuesta completa del transportista: «no se puede verificar el cumplimiento del empaque». Denegado. Aprendió: su almacén ahora tiene una esquina donde el empaque de los envíos problemáticos reposa 30 días antes de desecharlo. Tu cadena de evidencia es dinero: etiqueta, factura, fotos previas al envío, fotos del empaque, fotos del daño. Que falte una puede significar un reclamo desperdiciado.
Lista final de trampas, cada una comprada con dinero real:
- Los reclamos tienen plazos. Varían por transportista: algunos son solo semanas. Si se te pasa, estás acabado. Consulta la política oficial vigente; no te demores.
- El empaque no conforme hace que denieguen los reclamos. Empaque original más fotos del daño son lo mínimo. Fotografía tú mismo los artículos caros antes de enviarlos.
- Categorías como joyería y efectivo tienen cobertura limitada. Lee las exclusiones antes de enviar, según los términos oficiales.
- El seguro cubre solo pérdida y daño: ni retrasos ni rechazos del cliente.
- Guarda las facturas de tus proveedores. Los pagos tienen como techo el valor que puedas probar, no el número que escribiste.
Ese campo de valor declarado es un escudo o un placebo: tú decides. Esta noche, haz una cosa: ve y configura tus plantillas de etiquetas para que seleccionen automáticamente el seguro en cada SKU que valga más de $100. Esta sí la he probado personalmente, y funciona.
Por Ah K, vendedor de comercio electrónico (5 años)
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.