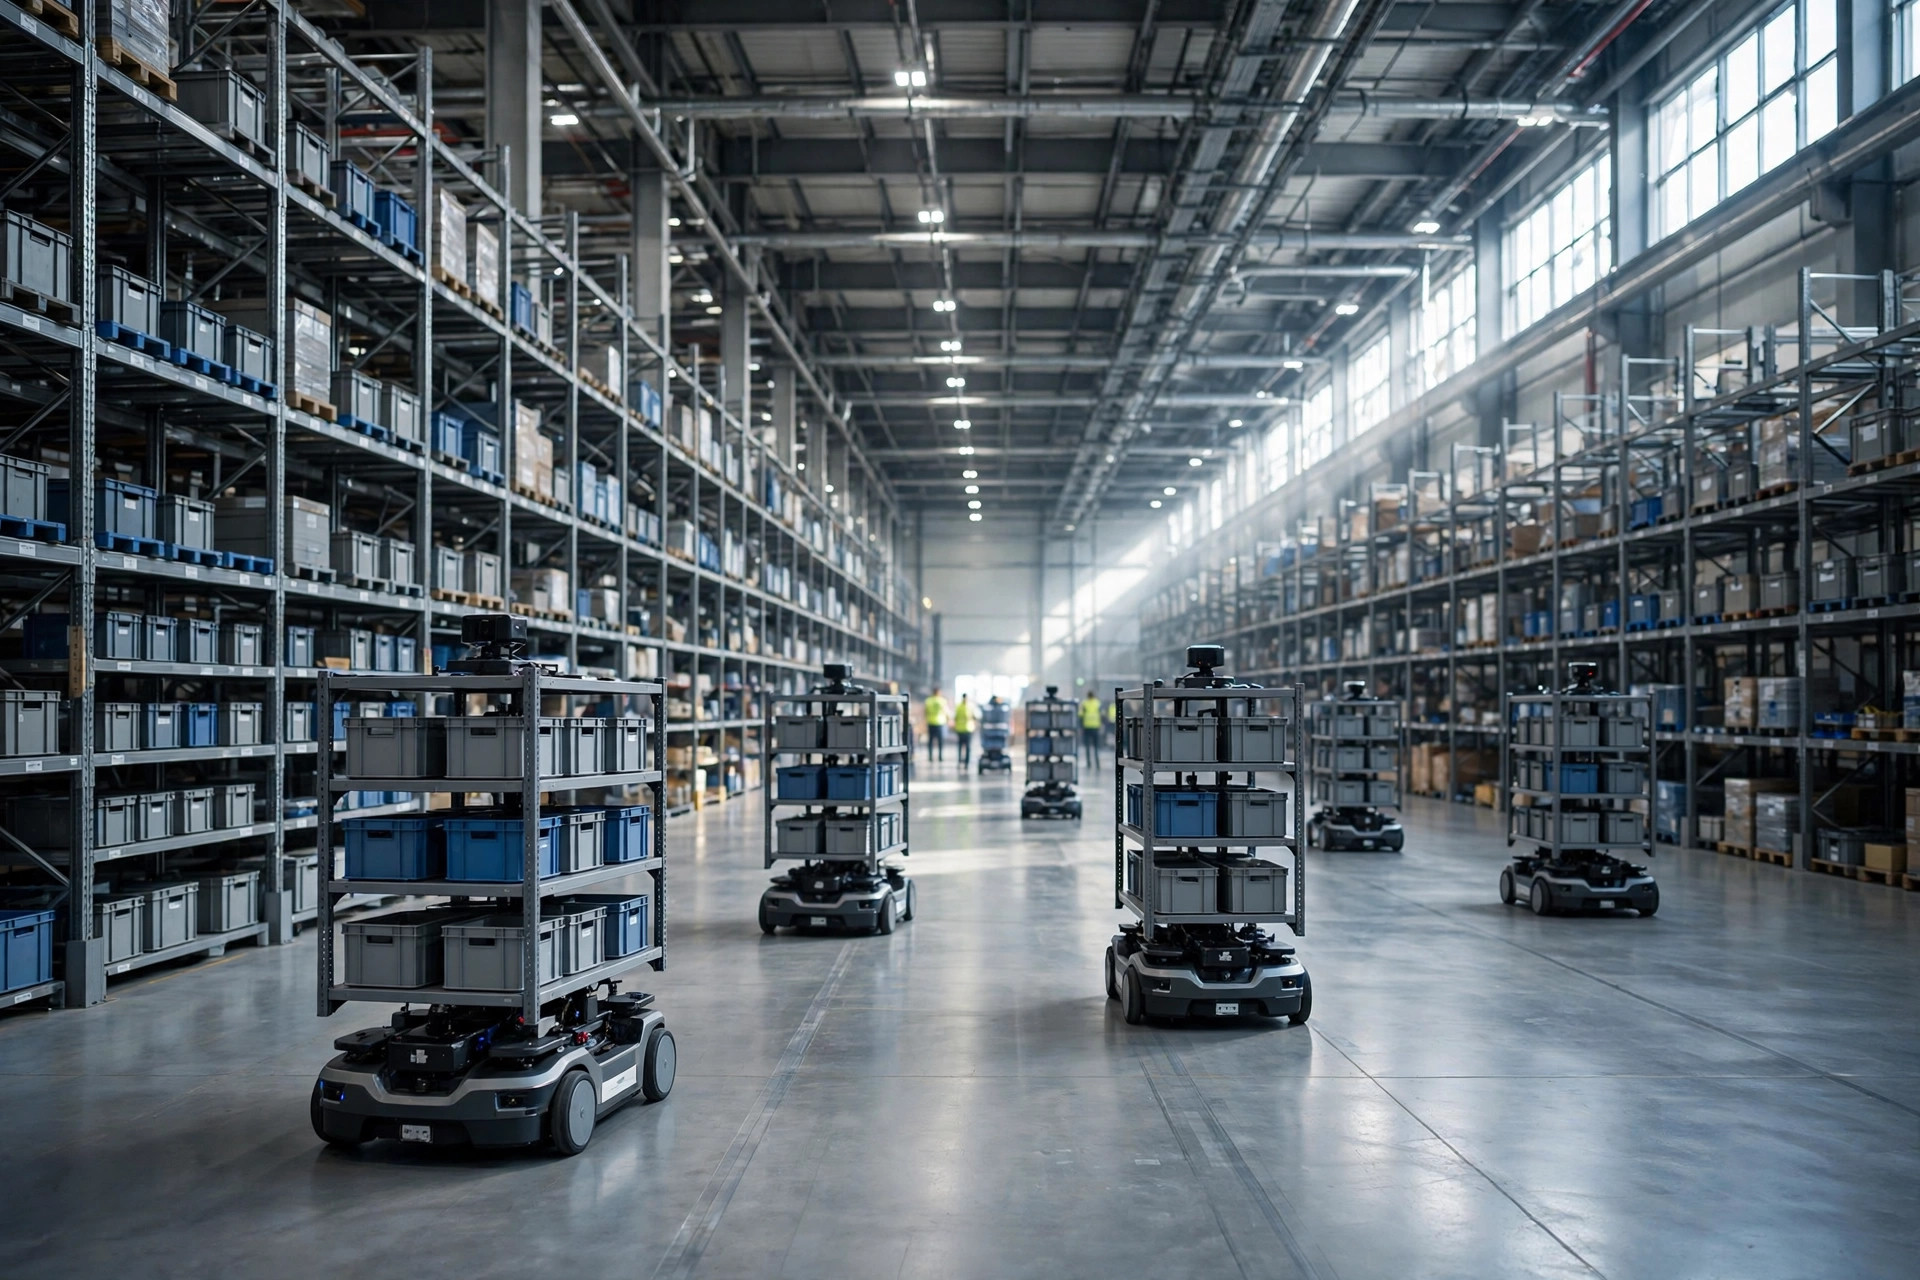
La mejor manera de leer el ciclo de expectativas de la IA en el almacén no es un informe de analistas, sino una serie de eventos públicos del verano de 2024. El 27 de junio, GXO Logistics firmó un acuerdo plurianual con Agility Robotics para desplegar el robot humanoide Digit en una planta de SPANX — descrito por ambas compañías como la primera implementación comercial formal de robots humanoides del sector, estructurado como robots como servicio. Meses antes, Figure AI había recaudado $675 million con una valoración de $2.6 billion, con el respaldo de Microsoft, NVIDIA y Jeff Bezos. Mientras tanto, casi sin que nadie se diera cuenta, la flota de AMR de Locus Robotics había superado en silencio los miles de millones de picks acumulados. La misma historia de «IA más almacén»: un lado bajo los reflectores, el otro haciendo que la economía funcione. Ese contraste es de lo que realmente trata esta curva.
El fenómeno: siete tecnologías, siete posiciones
Empecemos por los hechos públicos. En octubre de 2023, Amazon comenzó a probar Digit en su centro de I+D de robótica al sur de Seattle, empezando por el reciclaje de totes — retirando los totes ya vaciados. Dos meses después, GXO comenzó a probar Digit en su planta de SPANX en Georgia, trasladando totes llenos de mercancía desde los AMR hasta una cinta transportadora. El acuerdo de junio de 2024 convirtió el piloto en una «implementación comercial», pero no reveló cifras de despliegue.
El mercado de financiación cuenta una historia muy distinta. Según PitchBook, Figure AI recaudó $675 million con una valoración de $2.6 billion en febrero de 2024; dieciocho meses después, su Serie C valoró la compañía en $39 billion — aproximadamente un aumento de 15x. En todo el sector de la robótica, el valor de las operaciones del segundo trimestre de 2025 alcanzó los $8.8 billion en 221 operaciones, un 170.5% más trimestre a trimestre. El dinero está votando — y vota por «que parezca una persona».
El mundo de los AMR es mucho más tranquilo. La divulgación de Locus Robotics de octubre de 2026: más de 22,000 robots, más de 8.5 billion de picks, más de 150 clientes en más de 360 plantas de más de 20 países — y proveedor n.º 1 de AMR en las Américas por ingresos según Interact Analysis, segundo año consecutivo. Sin eventos de lanzamiento, sin valoraciones de cientos de miles de millones — solo órdenes de trabajo.
La inspección visual tomó un tercer camino: en noviembre de 2022, Amazon presentó el brazo robótico Sparrow, que según la compañía podía identificar aproximadamente el 65% de los productos que vende — recogiendo artículos individuales de formas variadas de los totes. Nada glamuroso, pero fue la primera vez que la IA de visión entró en el flujo central de picking por unidad.
Los gemelos digitales están en la zona de «todo el mundo ha oído hablar de ellos, pocos pagan por ellos». Según el material de casos publicado por NVIDIA, Amazon Robotics está construyendo gemelos digitales de sus almacenes habilitados por IA con Omniverse Enterprise e Isaac Sim — en un escenario de fabricación de Amazon Devices, Isaac Sim generó más de 50,000 imágenes sintéticas por cada nuevo dispositivo, elevando una tasa de éxito de detección de marcadores del 88.6% al 98%. La tecnología es real, pero fuera de un puñado de gigantes, los clientes que pagan por gemelos completos a escala de almacén siguen siendo escasos.
El picking por voz ha desaparecido por completo de la «conversación de la IA» — que es precisamente lo que hace que merezca la pena hablar de él. Vocollect fue pionera del reconocimiento de voz industrial en 1987; hoy los flujos de trabajo dirigidos por voz son periféricos estándar del WMS. A veces una tecnología deja de mencionarse porque el problema está resuelto.
Siete coordenadas en el ciclo de expectativas de la IA en el almacén: etapa y evidencia
| Tecnología | Posición en la curva | Evidencia | | Inspección visual (clasificación / control de calidad) | Pendiente de la iluminación | Sparrow (nov de 2022) identifica ~65% de los productos vendibles; la visión ha pasado del «reconocimiento» a órdenes de trabajo concretas: control de calidad, interceptación de excepciones | | Picking por voz | Meseta de la productividad | Vocollect fue pionera de la voz industrial en 1987; la voz es hoy un periférico estándar del WMS — el bajo volumen de conversación es en sí mismo la señal | | AMR (picking colaborativo) | Pendiente de la iluminación | Divulgación de Locus de oct 2026: más de 22,000 robots, más de 8.5B de picks, más de 360 plantas; n.º 1 de Interact Analysis en las Américas por ingresos, segundo año consecutivo | | Previsión de demanda con IA | Pendiente de la iluminación (divergente) | La restricción no son los algoritmos sino datos históricos limpios de ventas e inventario; la calidad de datos coloca la misma tecnología en distintas etapas en distintas empresas | | Gemelos digitales de almacén | Pico tardío de expectativas infladas, deslizándose hacia el abismo | Existen implementaciones reales en gigantes como Amazon, pero los clientes que pagan por gemelos a escala completa siguen siendo pocos; la mayoría del uso sigue en validación por simulación | | Robots humanoides | Pico de expectativas infladas | El salto de valoración de ~15x de Figure en dieciocho meses; el acuerdo de junio de 2024 de GXO fue la primera implementación comercial, pero no reveló escala | | IA generativa (documentos / base de conocimiento / soporte) | Pico de expectativas infladas | La capacidad de los modelos se volvió ampliamente utilizable después de 2023; los casos verificables de ROI en almacenes aún no han alcanzado consenso |
Por qué la curva se ve así: tres líneas de atribución
La primera línea es si la economía cierra. Una razón poco apreciada de por qué los AMR están en ascenso es el modelo de negocio: RaaS convirtió la inversión única en capex en opex mensual o por pick — la lógica de pago por uso detrás de los 8.5 billion de picks de Locus, que los almacenes más pequeños pueden permitirse. Los humanoides, en cambio, hoy solo tienen «presupuestos piloto» — no «presupuestos operativos». El acuerdo plurianual de GXO está en sí mismo estructurado como RaaS — ni siquiera los mayores compradores compran el hardware de contado; el proveedor se queda con el riesgo. Cuando la única forma de comprar una tecnología es «vamos a probarlo», no puede estar en la pendiente de la iluminación.
La segunda línea es si el problema está cerrado. El picking por voz y el control de calidad visual responden preguntas cerradas, repetitivas y medibles: conjuntos de instrucciones acotados, precisión cuantificable, ROI calculable. La «manipulación de propósito general» es un problema abierto, y el verdadero coste de un humanoide no es el hardware sino la palabra «general»: cubrir el 5% de las tareas de cola larga exige cerca de un 100% de prima de complejidad — equilibrio bípedo, manos diestras, comprensión semántica, cada uno un abismo de ingeniería por sí solo. Las tecnologías que más rápido ascienden son siempre las que reducen lo suficiente el dominio del problema.
La tercera línea es la densidad de despliegue que impulsa el círculo virtuoso de datos. Los más de 360 sitios de Locus generan órdenes de trabajo reales a diario y los algoritmos iteran sobre picks reales; los datos de órdenes de trabajo reales combinados de la industria humanoide son probablemente un error de redondeo al lado de eso. Sin datos de órdenes de trabajo, no hay iteración de modelos, no hay pendiente.
De aquí se desprenden dos juicios contraintuitivos. Primero: las tecnologías que se deslizan hacia el abismo pueden ser la mejor oportunidad de compra. En el pico compras la narrativa; en el abismo compras el descuento y la ingeniería — los proveedores bajan precios y las entregas se vuelven más fiables. El verdadero uso de esta curva para los compradores nunca fue predecir ganadores; es fijar precios en la mesa de negociación. Segundo: la tecnología de almacén con más «pinta de IA» es la más alejada del retorno, mientras que la menos glamurosa (el picking por voz) tiene el ROI más seguro — porque responde una pregunta con una respuesta conocida. Una tecnología de IA para almacén no debería juzgarse por lo nuevos que sean sus modelos, sino por lo cerrada que sea su pregunta.
Leyendo los próximos tres años desde el ciclo de expectativas: juicios con horizonte temporal
Humanoides: en el pico de expectativas infladas durante 2024–2026, con el abismo de la desilusión probablemente en 2027–2028. El fundamento es el ciclo de validación — pasar del piloto a la validación a escala suele tomar de dos a tres años completos de datos reales de órdenes de trabajo, mientras que las «implementaciones comerciales» actuales siguen en fase de acuerdo sin escala revelada. Llegar a la pendiente de la iluminación alrededor de 2030 depende de tres a cinco implementaciones a escala replicables; hasta entonces, cualquier afirmación de «producción en masa el año que viene» merece un descuento.
Inspección visual y AMR: ya en la pendiente de la iluminación; los próximos dos a tres años son la ventana de replicación a escala, y la competencia pasa de «puede funcionar» a «a qué coste». El trabajo del comprador aquí es negociar precio, SLA de servicio y replicación multisitio — no elegir el camino tecnológico.
Gemelos digitales: deslizándose hacia el abismo, lo cual no es necesariamente malo. Si los costes de simulación siguen bajando, los gemelos podrían volver a ascender alrededor de 2027 con una nueva narrativa — «la simulación entrena robots»: la mejora del 88.6% al 98% ya sugiere que el valor no está en la visualización sino en la generación de datos.
Picking por voz: estable en la meseta de la productividad; el crecimiento viene de reemplazar la base instalada, no de nuevos escenarios. La actitud correcta es «usarlo bien», no «perseguir lo nuevo».
Previsión de demanda con IA: divergente. Las empresas con bases de datos sólidas ya la ejecutan como rutina; las que tienen mala calidad de datos están atascadas en «compramos el software, nadie lo usa». La misma tecnología ocupa distintas posiciones en la curva en distintas empresas — el punto más pasado por alto de toda la curva: la posición no es una propiedad de la tecnología, sino de la tecnología multiplicada por la base de datos de la organización.
El ciclo de expectativas nunca fue una bola de cristal. Su verdadero uso para los compradores es un sistema de coordenadas: cuándo, a qué precio y para qué clase de problema. Si los humanoides tocarán el abismo en 2028 o si los gemelos digitales volverán a ascender con la simulación de entrenamiento de robots — esas respuestas no están en la curva; están en los próximos tres años de datos de órdenes de trabajo. La pregunta más interesante puede ser la siguiente: cuando la tecnología más caliente caiga en el abismo y se vuelva más barata, ¿qué cartas debería seguir teniendo en la mano tu almacén?
Por Dr. Chen, investigador en cadena de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.