El año pasado, un integrador de AGV me preguntó: ¿qué pasa si enviamos desde Changzhou a Vietnam primero, cambiamos de contenedor, ponemos nuevas marcas y luego metemos la mercancía en EE. UU.? ¿Eso no eliminaría el arancel del 25% de la Sección 301? Mi respuesta exacta: lo que ahorres no va a cubrir la multa. Me dijo que otros en la industria lo estaban haciendo. Le dije que mucha gente lo hace, y que a muchos los atrapan — solo que nunca te enteras.
Esto no es alarmismo. Los equipos de automatización — AGV, montacargas autónomos, lanzaderas de cuatro direcciones, sistemas de estanterías — cuestan entre $200,000 y $300,000 por contenedor. Un arancel del 25% de la Sección 301 en un embarque es una diferencia de $50,000 a $75,000. La tentación es real. Pero la evasión mediante transbordo es justo el terreno que U.S. Customs and Border Protection (CBP) ha estado vigilando más de cerca en los últimos años. Hoy voy a explicar cómo investiga CBP, cómo se acumulan las sanciones y qué vías legales de reducción arancelaria realmente funcionan.
Cómo CBP realmente se entera
Primero, matemos un mito común: un certificado de origen vietnamita más un juego de documentos nuevos no engaña a nadie. CBP no determina el origen leyendo el papeleo que le entregas — reconstruye el viaje real de la carga.
El cotejo de documentos es la jugada básica. Los sistemas de CBP guardan todo tu historial de importación: puerto de embarque, transportista, números de contenedor. Carga embarcada en Changzhou, transbordada en Ciudad Ho Chi Minh, descargada en Los Ángeles — ese rastro está por todo el manifiesto de la naviera. Declaras Vietnam como origen, pero el conocimiento de embarque muestra que la mercancía estuvo en Vietnam tres días. ¿Puede ocurrir una «transformación sustancial» en tres días? CBP conoce la respuesta. Y empeora: CBP puede exigir los registros de producción de la fábrica vietnamita — consumo de electricidad, horas de mano de obra, facturas de compra de materias primas. ¿Una planta que supuestamente ensambla AGV, funcionando con unos pocos cientos de kilovatios-hora al mes y una docena de trabajadores? Las cuentas no cuadran.
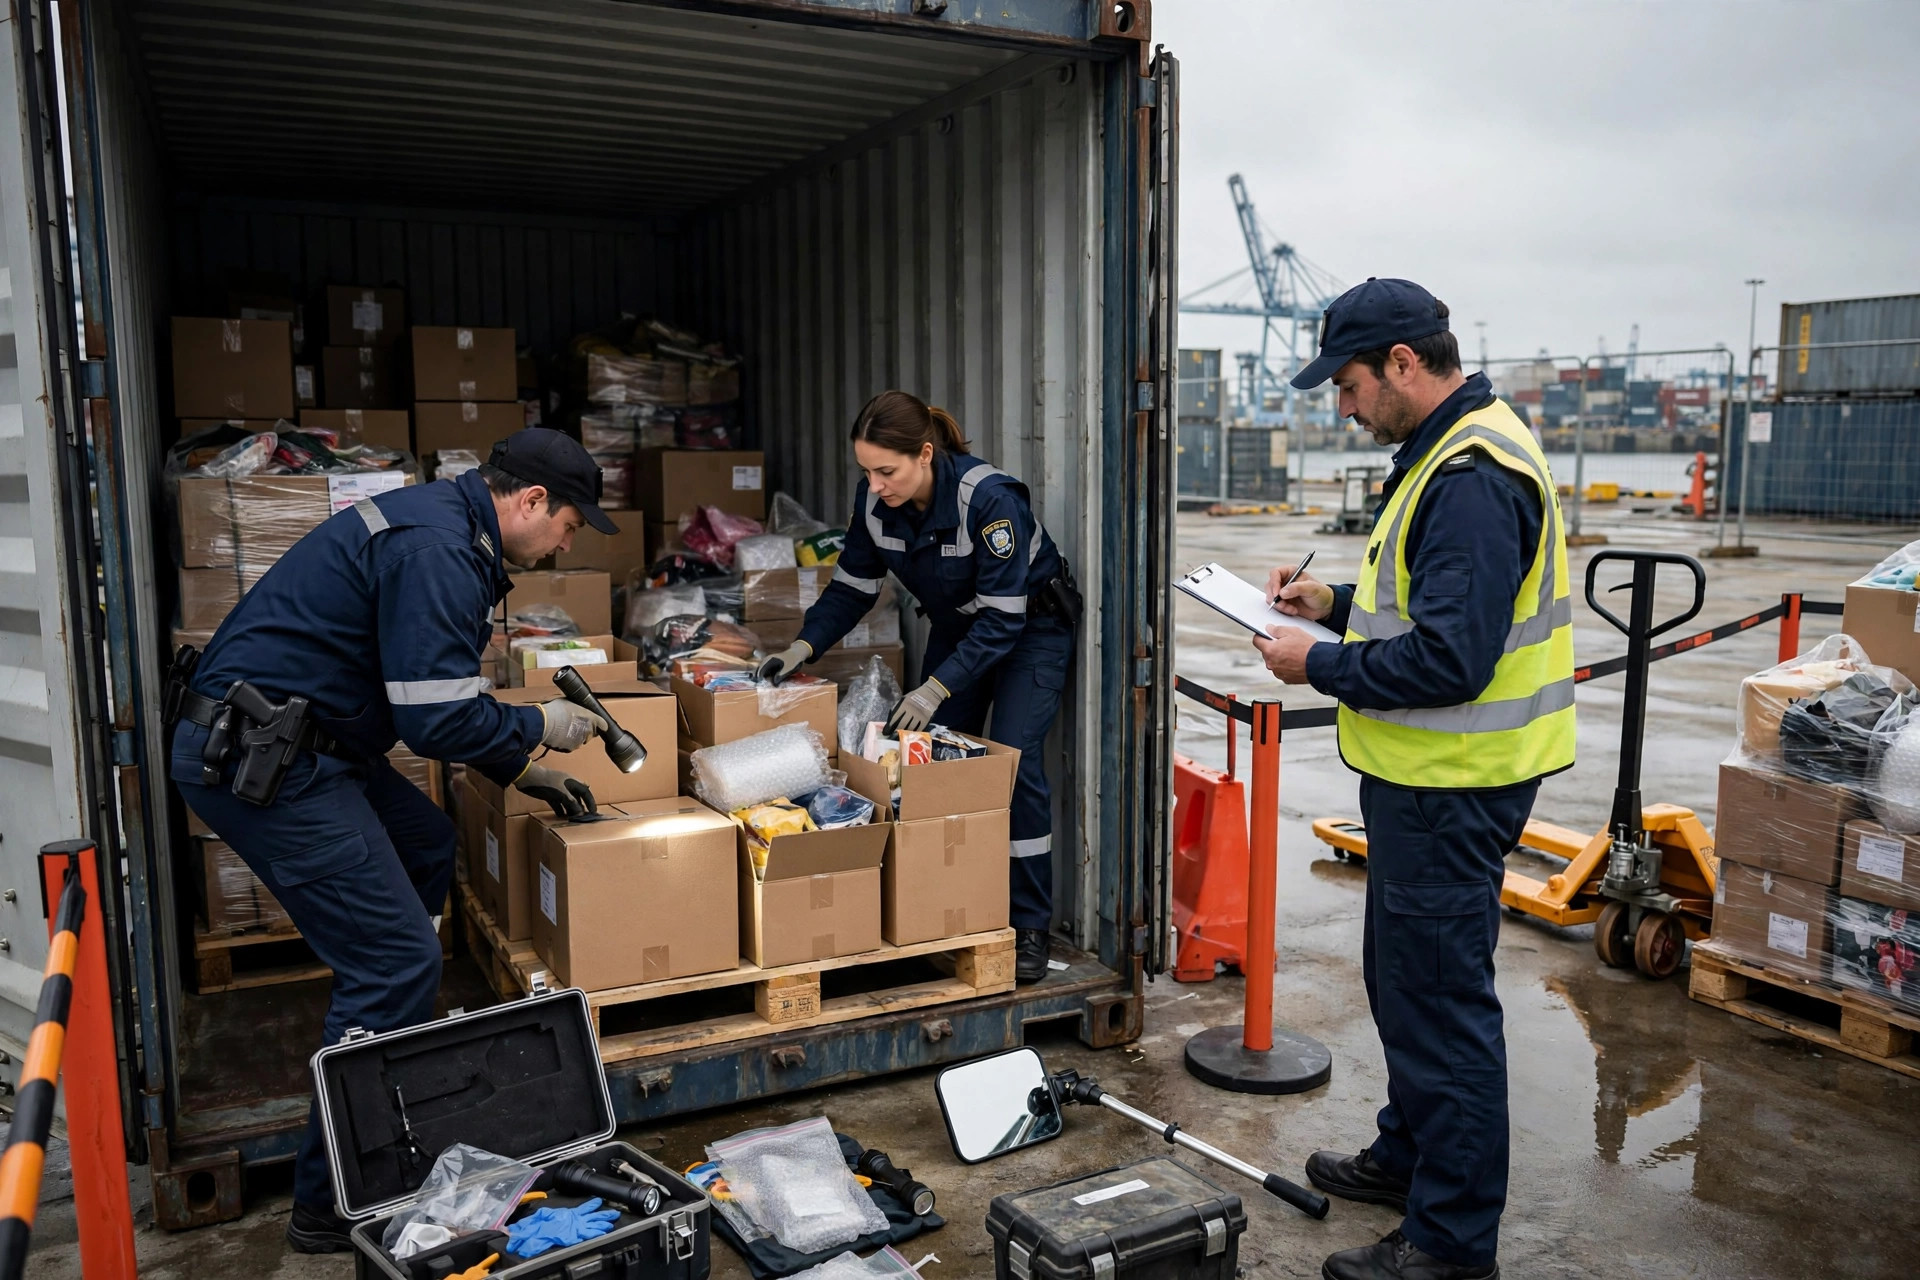
La segunda herramienta es la verificación en el extranjero. CBP tiene equipos de verificación dedicados que pueden trabajar con aduanas extranjeras o visitar en persona fábricas de terceros países. La industria de la automatización es un mundo pequeño — solo hay un número limitado de plantas realmente capaces de hacer trabajo de ensamblaje real, y cada una es revisada. Luego está la jugada que nadie ve venir: las denuncias. Competidores nacionales, empleados descontentos, incluso un agente de carga con el que trabajaste una vez pueden presentar denuncias a través del sistema e-Allegations de CBP. Bajo la Enforce and Protect Act (EAPA), CBP debe abrir una investigación cuando recibe una denuncia de evasión de aranceles de la Sección 301 — y durante la investigación puede exigir a los importadores que presenten fianzas para que la carga siga moviéndose. Tu mercancía queda parada, y tu flujo de caja se asfixia primero.
La tercera herramienta son los operativos sectoriales. CBP ejecuta acciones de fiscalización dirigidas por categoría de producto — un año son baterías de litio enrutadas por el sudeste asiático, otro año son estanterías. Los equipos de automatización, con sus altos valores de carga y grandes diferenciales arancelarios, son habituales en la lista corta. Que te incluyan no es mala suerte; tu categoría de producto estaba en la lista.
«Transformación sustancial»: no te engañes
Esta es la parte más importante y más malentendida de todo el tema. El estándar de origen de EE. UU. es la transformación sustancial: los insumos procesados en un tercer país deben emerger como un artículo nuevo con un nombre, carácter o uso diferente. Suena simple. En la práctica, la vara está alta.
Aquí van tres pruebas prácticas que uso, todas tomadas de la práctica reiterada de CBP y los tribunales. Primera, la profundidad del procesamiento: enviar un AGV chino completo desarmado en kits a Vietnam y reensamblarlo no cuenta. Los tribunales federales decidieron casos así hace mucho tiempo — el simple ensamblaje, etiquetado y reempaque no constituyen transformación sustancial. Segunda, la proporción de valor agregado: si la etapa de Vietnam solo agrega porcentajes de un solo dígito al valor del producto terminado, buena suerte convenciendo a CBP. Tercera, la indispensabilidad: ¿las operaciones realizadas en Vietnam son aquellas sin las cuales el producto no podría funcionar? Si solo se trata de apretar tornillos, pintar y cambiar el empaque, la respuesta es obvia.
¿Cómo se ve un procesamiento defendible en un tercer país? Un ejemplo real: una empresa envía chasis, transmisiones y sistemas de control de AGV a México, donde una operación local completa hace el ensamblaje final, la carga de software, las pruebas completas del vehículo y el burn-in — una línea de producción real con ingenieros y equipos de prueba, con valor agregado local por encima del 30%. Eso generalmente sobrevive un análisis de transformación sustancial. Pero «generalmente» no es «garantizado» — CBP tiene la última palabra, y si no estás seguro, obtén un dictamen de origen vinculante antes de embarcar. No decidas esto tomando un café.
Mi regla de oro de veinte años: cualquier ruta por un tercer país diseñada para esquivar aranceles, CBP la ve al instante. Cualquier presencia en un tercer país diseñada con lógica real de cadena de suministro, CBP normalmente la deja en paz. El motivo está escrito en la sustancia comercial. No puedes ocultarlo.
El cálculo de las sanciones: hagamos cuentas
Esta es la parte que debería hacer entrar en razón a cualquiera tentado. Las sanciones aduaneras de EE. UU. no son «paga los aranceles atrasados y sigue adelante». Se rigen por el marco de 19 U.S.C. 1592 — tres niveles de sanciones civiles, más posible exposición penal.
Hagamos cuentas: un embarque de AGV valorado en $300,000, arancel de la Sección 301 al 25%, o sea $75,000 adeudados. Haces el transbordo, declaras origen Vietnam y pagas cero. Una vez probado, la clasificación importa. Negligencia: sanciones de hasta 2 veces los aranceles perdidos — $150,000 — más los $75,000 de aranceles atrasados, así que un embarque te cuesta $225,000. Negligencia grave: sanciones de hasta 4 veces los aranceles perdidos, a partir de unos $300,000. Fraude: sanciones de hasta el valor nacional de la mercancía — los $300,000 completos del embarque se convierten en la base de la sanción. Suma los intereses, que CBP acumula desde la fecha en que vencieron los aranceles — arrástralo unos años y eso son decenas de miles más.
Y eso es por declaración. Veinte embarques al año significan veinte cálculos de sanción separados. Peor aún, si CBP encuentra fraude, las personas responsables pueden enfrentar cargos penales — 18 U.S.C. 542 (declaraciones falsas en la importación) y 545 (contrabando) conllevan tiempo real de prisión. La empresa puede terminar en listas de examen intensivo, lo que significa que cada futuro embarque se abre e inspecciona, y tus plazos logísticos colapsan. Para un integrador de automatización, un mes de retraso en un proyecto cuesta más en daños liquidados y confianza perdida del cliente que lo que el arancel jamás costó.
Volviendo a mi frase inicial: el 25% que «ahorraste» no cubrirá ni una fracción de la multa. No es una metáfora. Es aritmética. (Las tasas arancelarias y las listas de productos cambian — verifica siempre contra la política oficial vigente.)
Autochequeo del importador: cinco señales de alerta
Si importas equipos de automatización de China, o estás considerando una ruta por un tercer país, repasa estas cinco. Si das con dos o más, haz que tu agente aduanal y tu abogado de comercio exterior lo revisen de inmediato.
Uno: tu proveedor o agente de carga te ofrece sin que lo pidas la «opción de ruta por Vietnam/Malasia/México», con el ahorro arancelario detallado en la cotización. Un proveedor que comercializa activamente esquemas de evasión es en sí mismo una fuente de riesgo. Dos: nunca has visitado la fábrica del tercer país, no tienes una auditoría en video archivada y no puedes describir qué operaciones realiza realmente. Tres: rupturas en la cadena documental — el conocimiento de embarque muestra a China como puerto de embarque, el certificado de origen dice Vietnam y no tienes ninguna evidencia de procesamiento de la planta vietnamita. Cuatro: flujos de pago tortuosos — los fondos van a una cuenta en Hong Kong o en un tercer país en lugar de al remitente real. Cinco: tu agente aduanal se pone vago con las preguntas de origen, o dice «todos lo declaran así».
El número cinco es el más peligroso. «Todos lo declaran así» se traduce como «no me llames cuando explote».
Tres formas legales de reducir realmente los costos arancelarios
Los ahorros arancelarios legítimos existen — solo requieren pensar, no tramar.
Primero, reexamina tu clasificación HTS. La clasificación de equipos de automatización es genuinamente complicada: el mismo AGV clasificado como «vehículo de transporte automatizado» versus «partes de robots industriales» puede terminar con tasas arancelarias muy diferentes. Muchos importadores han estado usando el código HS que su proveedor les dio hace cinco años, y esos códigos a menudo esconden aranceles pagados de más. Una revisión de clasificación adecuada por alguien con experiencia ahorra dinero real y es totalmente legal. En caso de duda, solicita un dictamen vinculante a CBP y declara conforme a la decisión escrita. Dormir tranquilo importa.
Segundo, la ingeniería arancelaria. Esto es explícitamente lícito bajo la ley de EE. UU.: diseñar el producto mismo teniendo en cuenta las consecuencias arancelarias, para que legítimamente caiga bajo una clasificación de menor arancel. Los clásicos incluyen importar una máquina como kits completos desensamblados, o ajustar el material o la función de un componente para cambiar de partida arancelaria. Conoce el límite: la ingeniería arancelaria trata del diseño del producto, no de juegos de palabras en el papeleo. Lo primero es legal; lo segundo es fraude.
Tercero, la regla de la primera venta. Si tu mercancía cambia de manos a través de un intermediario — digamos que la fábrica china vende a una comercializadora de Hong Kong, que te vende a ti — entonces bajo un conjunto estricto de condiciones (transacción de buena fe, precios de plena competencia, cadena documental completa), el valor en aduana puede basarse en el precio de la primera venta (fábrica a Hong Kong) en lugar de lo que le pagaste al intermediario. Los equipos de automatización enrutados a través de comercializadoras son comunes, y esto puede recortar de 10 a 20% la base imponible. Pero las condiciones son exigentes, y la estructura de la transacción debe ser construida por un abogado de comercio exterior desde el inicio — reconstruirla después rara vez funciona.
Una reflexión honesta para cerrar: las tasas y las listas de productos de la Sección 301 siguen cambiando, así que la estrategia de cumplimiento tiene que cambiar con ellas. La energía gastada en averiguar cómo esquivar es energía desperdiciada; la energía gastada en hacer bien la clasificación, la valoración y el origen ahorra igual de mucho — y te deja dormir por la noche.
¿Podría tu actual cadena de suministro por terceros países sobrevivir una visita de CBP a la fábrica? Responde esa pregunta con honestidad, y el resto se responde solo.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.