La versión corta: enviar una carretilla elevadora automática fabricada en China a México, apretar unos tornillos y cruzarla por carretera a Estados Unidos no te ahorra ni un centavo en aranceles de la Sección 301 — y puede poner en riesgo el valor total del embarque. Este artículo explica cómo la Aduana de EE. UU. determina realmente el origen, qué exige en la práctica la barrera de arancel cero del USMCA, qué ocurre cuando se detecta un transbordo y las formas legales de pagar menos.
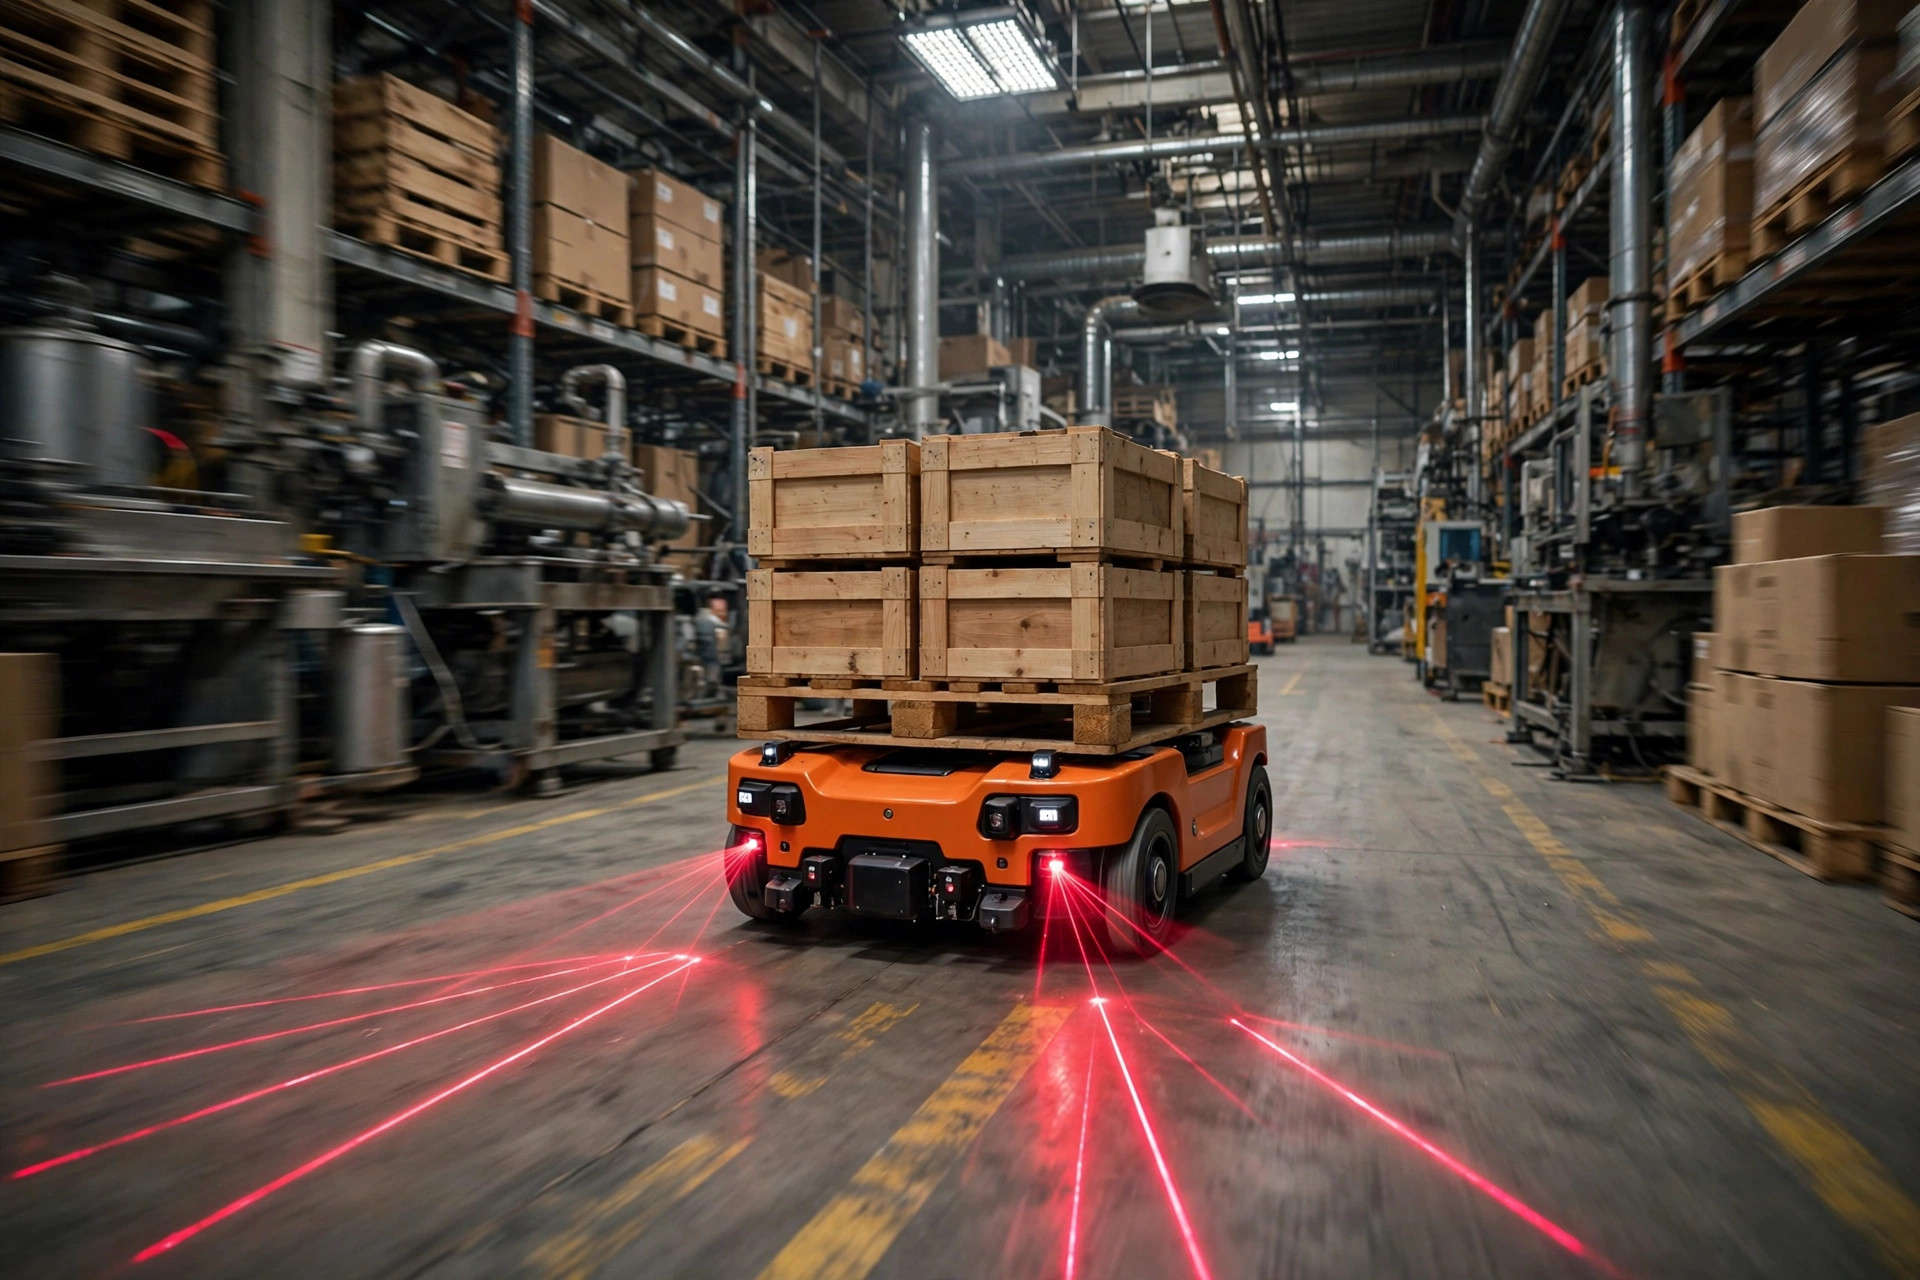
El otoño pasado, un amigo que dirige un 3PL en las afueras de Houston me llamó. Necesitaba seis carretillas elevadoras automáticas para su almacén de 100,000 pies cuadrados, y su proveedor chino cotizó $140,000 por unidad, ex-works. Enviadas directamente a EE. UU., las carretillas elevadoras automáticas entran en la List 3 de los aranceles de la Sección 301 — un 25% adicional a partir de octubre de 2026. Una determinación de la USTR de julio de 2026 habría sumado otra capa de derechos de la Sección 301 sobre productos chinos (los asesores de comercio leen el total agregado en 37.5%). Las tasas se mueven más rápido que las cotizaciones últimamente, así que verifica la lista vigente antes de comprar. Al 25%, solo el arancel sumaba $35,000 por unidad — $210,000 por el lote.
Entonces el representante de ventas del proveedor ofreció una «solución»: enviar las unidades a México, hacer el ensamblaje final en una planta socia, declarar origen mexicano y cruzarlas por carretera con arancel cero bajo el USMCA. El desvío — ensamblaje más el tramo extra de flete — sumaba $18,000 por unidad, $108,000 en total. Sobre el papel se veía genial: gastar $108k, ahorrar $210k, embolsarse unos $100k. Me preguntó si firmaba. Le dije que detuviera la pluma. El dinero que ahorrarías es poco. El dinero que pondrías en riesgo, no.
Unos cuantos tornillos no lo convierten en «hecho en México»
La prueba de origen de EE. UU. está en 19 CFR 134.1(b), y en el fondo es una sola frase: el origen solo cambia cuando un proceso de fabricación crea un artículo nuevo y diferente con un nombre, carácter o uso nuevos. Reempacar, reetiquetar, ensamblar con destornillador — el CBP no cuenta nada de eso como transformación sustancial. Una carretilla totalmente construida enviada desde China y apenas atornillada en México no cambia en nombre, carácter ni uso en absoluto.
El arancel cero del USMCA es una segunda puerta, totalmente aparte. Para reclamar la preferencia, las mercancías también deben cumplir las reglas de origen del USMCA. Para los vehículos de pasajeros eso significa 75% de contenido de valor regional bajo el método de costo neto; 70% para camiones pesados; 75% para partes esenciales; más 40 to 45% de contenido de valor laboral (trabajo realizado por trabajadores que ganan al menos $16 por hora) y 70% de compras de acero y aluminio norteamericanos. Las carretillas elevadoras automáticas no son vehículos, así que caen bajo las reglas de origen específicas por producto — cambio arancelario o contenido de valor regional, con el umbral exacto según la clasificación HTS de 10-digit. De cualquier modo, la conclusión es la misma: el «ensamblaje» sin contenido real de manufactura no supera ninguna de las dos puertas.
Cuando el CBP cuestiona el origen, no lee el país impreso en tu factura. Lee tu lista de materiales, tus registros de compras y tus bitácoras de tiempos de producción. Sin rastro documental, no hay origen mexicano — la declaración son solo palabras en papel. Mi lectura es directa: el ensamblaje en un tercer país sin manufactura real detrás no ahorra aranceles. Solo aparca el dinero de otra persona en tu cuenta hasta que llegue la factura, con intereses.
Si te atrapan, la sanción es la carga — no el arancel
El estatuto de sanciones es 19 USC 1592, y los niveles en dólares están en 19 CFR 162.73, en tres niveles. Negligencia: lo menor entre el valor nacional de la mercancía o el doble de los derechos, impuestos y tasas perdidos (20% del valor gravable si no se perdió recaudación). Negligencia grave: lo menor entre el valor nacional o cuatro veces los derechos perdidos (40% si no hubo pérdida). Fraude: el valor nacional total de la mercancía, sin descuento. Y 1592(d) añade el golpe final: los derechos perdidos son recuperables sin importar cómo caiga la sanción — ni siquiera una sanción totalmente mitigada borra los derechos retroactivos.
Volvamos a las seis carretillas: $840,000 en valor de mercancía. Si el CBP lo califica como transbordo fraudulento, el techo de la sanción es $840,000 — efectivamente entregarle al gobierno una flota gratis — más los $210,000 en derechos retroactivos. El «ahorro» que inició todo esto era de $210,000. Esa es la apuesta en matemática simple: arriesgas la carga para ganar el arancel. Las probabilidades estaban al revés desde el primer día.
Y considera el clima de fiscalización. El CBP emitió una alerta dedicada al transbordo ilegal en julio de 2025. En mayo de 2025 detectó colchones de origen chino desviados por terceros países con declaraciones de origen falsificadas. Las investigaciones EAPA — la Enforce and Protect Act — son la herramienta más afilada del CBP para exactamente este tipo de fraude de origen. Una orden ejecutiva de fiscalización aduanera de junio de 2026 habría ordenado al CBP fijar un piso de mitigación de sanciones (no menos del 50% de la sanción impuesta, salvo circunstancias excepcionales) y poner fin a la mitigación para reincidentes. Hacer una jugada de transbordo hoy significa caminar por la cuerda floja bajo un reflector.
La ley deja una salida legítima: la divulgación previa bajo 19 CFR 162.74. Presentarse antes de que el CBP abra una investigación formal puede reducir una sanción de nivel fraude a una vez los derechos perdidos; el nivel negligencia baja a solo intereses. Si tus declaraciones pasadas se ven inestables, el movimiento correcto es una divulgación liderada por un abogado — no esperar que nadie mire.
Formas legales de pagar realmente menos
Empieza por acertar la clasificación HTS. La Sección 301 muerde a nivel de 8- and 10-digit, y un dígito equivocado puede costar decenas de miles de dólares. Una opinión de clasificación escrita por un agente aduanal licenciado es el gasto de cumplimiento con mayor retorno que existe. La consulta en sí son cuatro pasos: fija el HTS de 10-digit, lee la tasa MFN, cruza con la lista 301 y haz las cuentas — más el MPF y otras tasas.
Si vas a manufacturar en un tercer país, manufactura de verdad ahí. Pasa ambas pruebas — transformación sustancial y la regla de origen del USMCA — con proporciones reales de abastecimiento local, pasos de procesamiento genuinos y una BOM completa más registros de producción. Las tres cosas, o no hay trato. Si no sobrevive una auditoría del CBP, no es «hecho en México».
La ingeniería arancelaria es otro camino legítimo: diseña el producto pensando en la clasificación, desde el inicio. La ley aduanera de EE. UU. reconoce esto como planificación lícita, no como un vacío — pero las decisiones de diseño tienen que ser reales, no una historia escrita después de los hechos.
Vigila las ventanas de exclusión de la Sección 301 de la USTR. Las exclusiones de productos se han abierto repetidamente a lo largo de los años; las mercancías que califican pueden entrar libres de aranceles, totalmente legal. Guíate por los avisos oficiales.
Primera venta: en una cadena de suministro de varios niveles, puedes declarar el precio de la primera venta si se cumplen condiciones de plena competencia, reduciendo el valor gravable. Legal, pero exigente en evidencia — estructúralo por adelantado.
Zonas de comercio exterior: admite las mercancías en una FTZ, difiere los aranceles y potencialmente reclama alivio de arancel invertido cuando las mercancías terminadas salen de la zona. Las empresas estadounidenses han usado esta herramienta conforme durante décadas, y el proceso está bien establecido.
Antes de comprometerte con nada, repasa esta lista:
- Antes de comprar: HTS de 10-digit confirmado por escrito por un agente aduanal licenciado.
- Para cualquier propuesta de «cambiar el origen»: pregunta cómo se ve el paquete de evidencia de transformación sustancial.
- Ensamblaje en tercer país: BOM, facturas de compras locales, registros de tiempos de producción — las tres cosas o retírate.
- Declaraciones pasadas inestables: que un abogado de comercio evalúe la divulgación previa antes de que el CBP toque la puerta.
- Cada cifra de arancel: vuelve a verificar la lista oficial antes de comprometerte; la política se mueve más rápido que las cotizaciones.
Entre la planificación arancelaria y la evasión de aranceles hay un solo muro: la manufactura genuina. Antes de firmar cualquier propuesta de tercer país, hazte una pregunta — si el CBP auditara mañana, ¿mi evidencia aguantaría? Si no, no firmes.
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.