He aquí mi veredicto por adelantado: la temporada alta 2026 empezó en mayo, no en octubre.
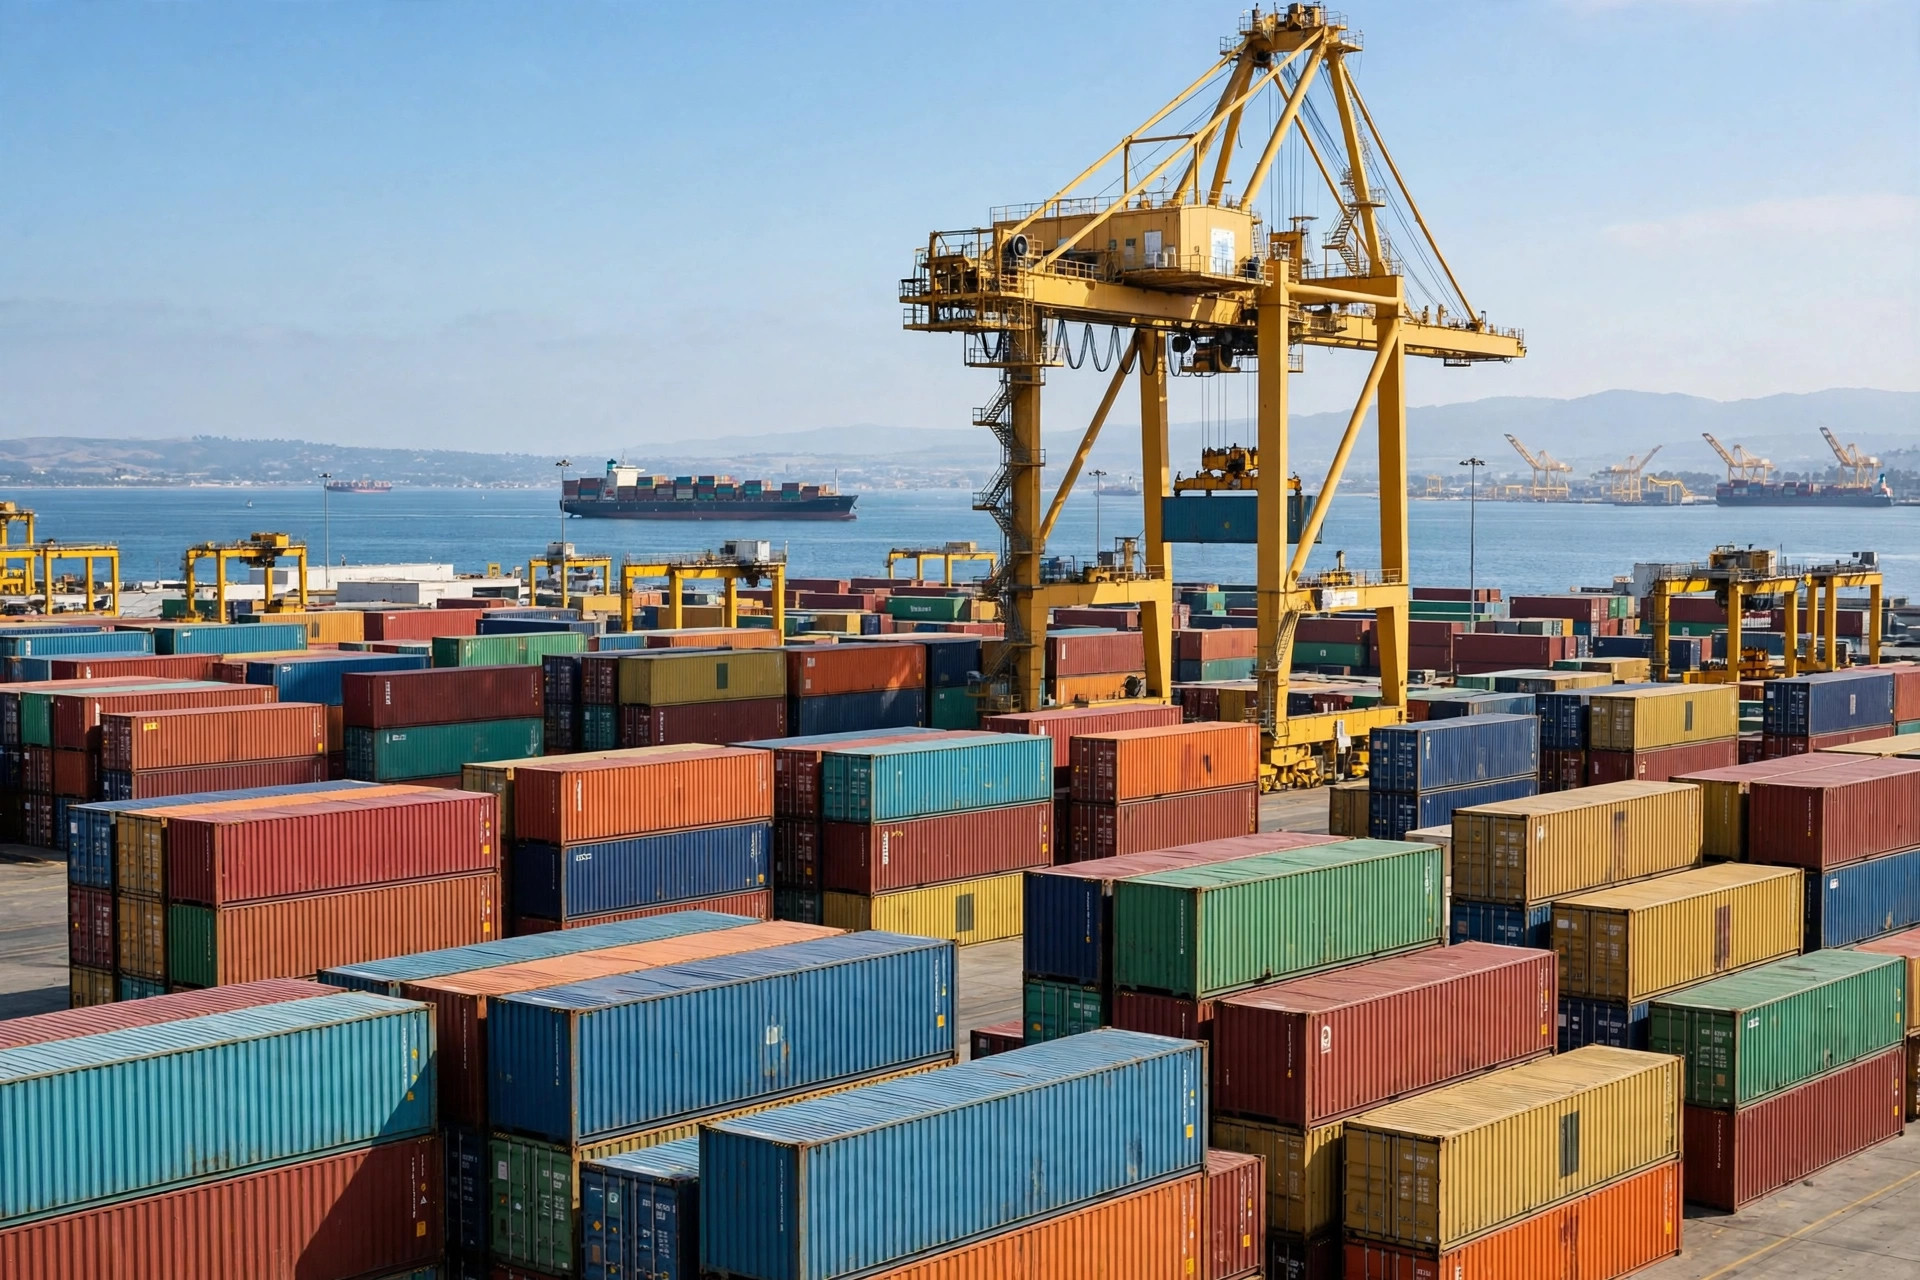
No es una exageración. Las importaciones de contenedores de EE. UU. alcanzaron 2.6 million TEU en agosto, un 3.3% más interanual — el tercer mes más alto registrado, según el informe mensual de transporte marítimo de Descartes vía Transport Topics. El Puerto de Los Ángeles movió 955,907 TEU en agosto, y el período de junio a agosto superó 2.9 million TEU, los tres meses más movidos en la historia del puerto. Al lado, Long Beach movió 919,992 TEU en agosto, un 2% más — su quinto mejor mes de la historia.
Esto tiene dos caras. Sí, el volumen es real. Pero gran parte de esta carga debía llegar en septiembre y octubre.
Por qué todo llegó antes
En mayo, las importaciones con carga por los puertos de la costa oeste de EE. UU. se dispararon un 19.8% interanual, según Sea Intelligence. ¿Por qué mayo? Porque los importadores corrían contra una fecha límite: el 24 de julio, la fecha definitiva de una nueva ronda de aranceles permanentes. Los tribunales habían anulado un lote anterior de políticas arancelarias, llegaron aranceles de reemplazo, y nadie quería ser el importador cuyo contenedor llegara un día tarde y pagara la tasa más alta. Disfraces de Halloween, decoración de Acción de Gracias, regalos de Navidad — la carga que antes llegaba en agosto y septiembre se apiló en Los Ángeles y Long Beach en mayo y junio.
En pocas palabras, el "pico temprano" de este año no es un auge del consumo. Es el calendario arancelario alterando el ritmo. Los minoristas importaron tanto como siempre; simplemente trasladaron la segunda mitad del año al almacén por adelantado. La National Retail Federation espera ahora que septiembre sea el mes de importación más movido del año en los principales puertos de EE. UU. — 2.31 million TEU, un 9.6% más — lo que significa que el pico tradicional de octubre podría ser poco más que la cola de este año.
Ya he visto esta película. La "ventaja" suele convertirse en el hoyo donde caes.
El ahorro arancelario se convirtió en renta de almacén
A finales de junio, recorrí el almacén de un cliente en Ontario — artículos para el hogar, vende en Amazon y en su propio sitio. El gerente de operaciones señaló pasillos tan llenos que no se podía caminar: "Trajimos tres meses de inventario en mayo. Nuestra carga de noviembre está sentada en los espacios de junio."
No es broma. Su edificio se llenó a mediados de junio, y tuvo que alquilar un espacio de desbordamiento a corto plazo en Fontana. El espacio a corto plazo se alquila con una prima alta sobre un contrato a plazo — y con el inventario dividido entre dos edificios, los preparadores caminaban más y los errores de picking aumentaron. Peor fue el tiempo de permanencia: cada día extra que un contenedor pasa en el puerto o en el patio es dinero.
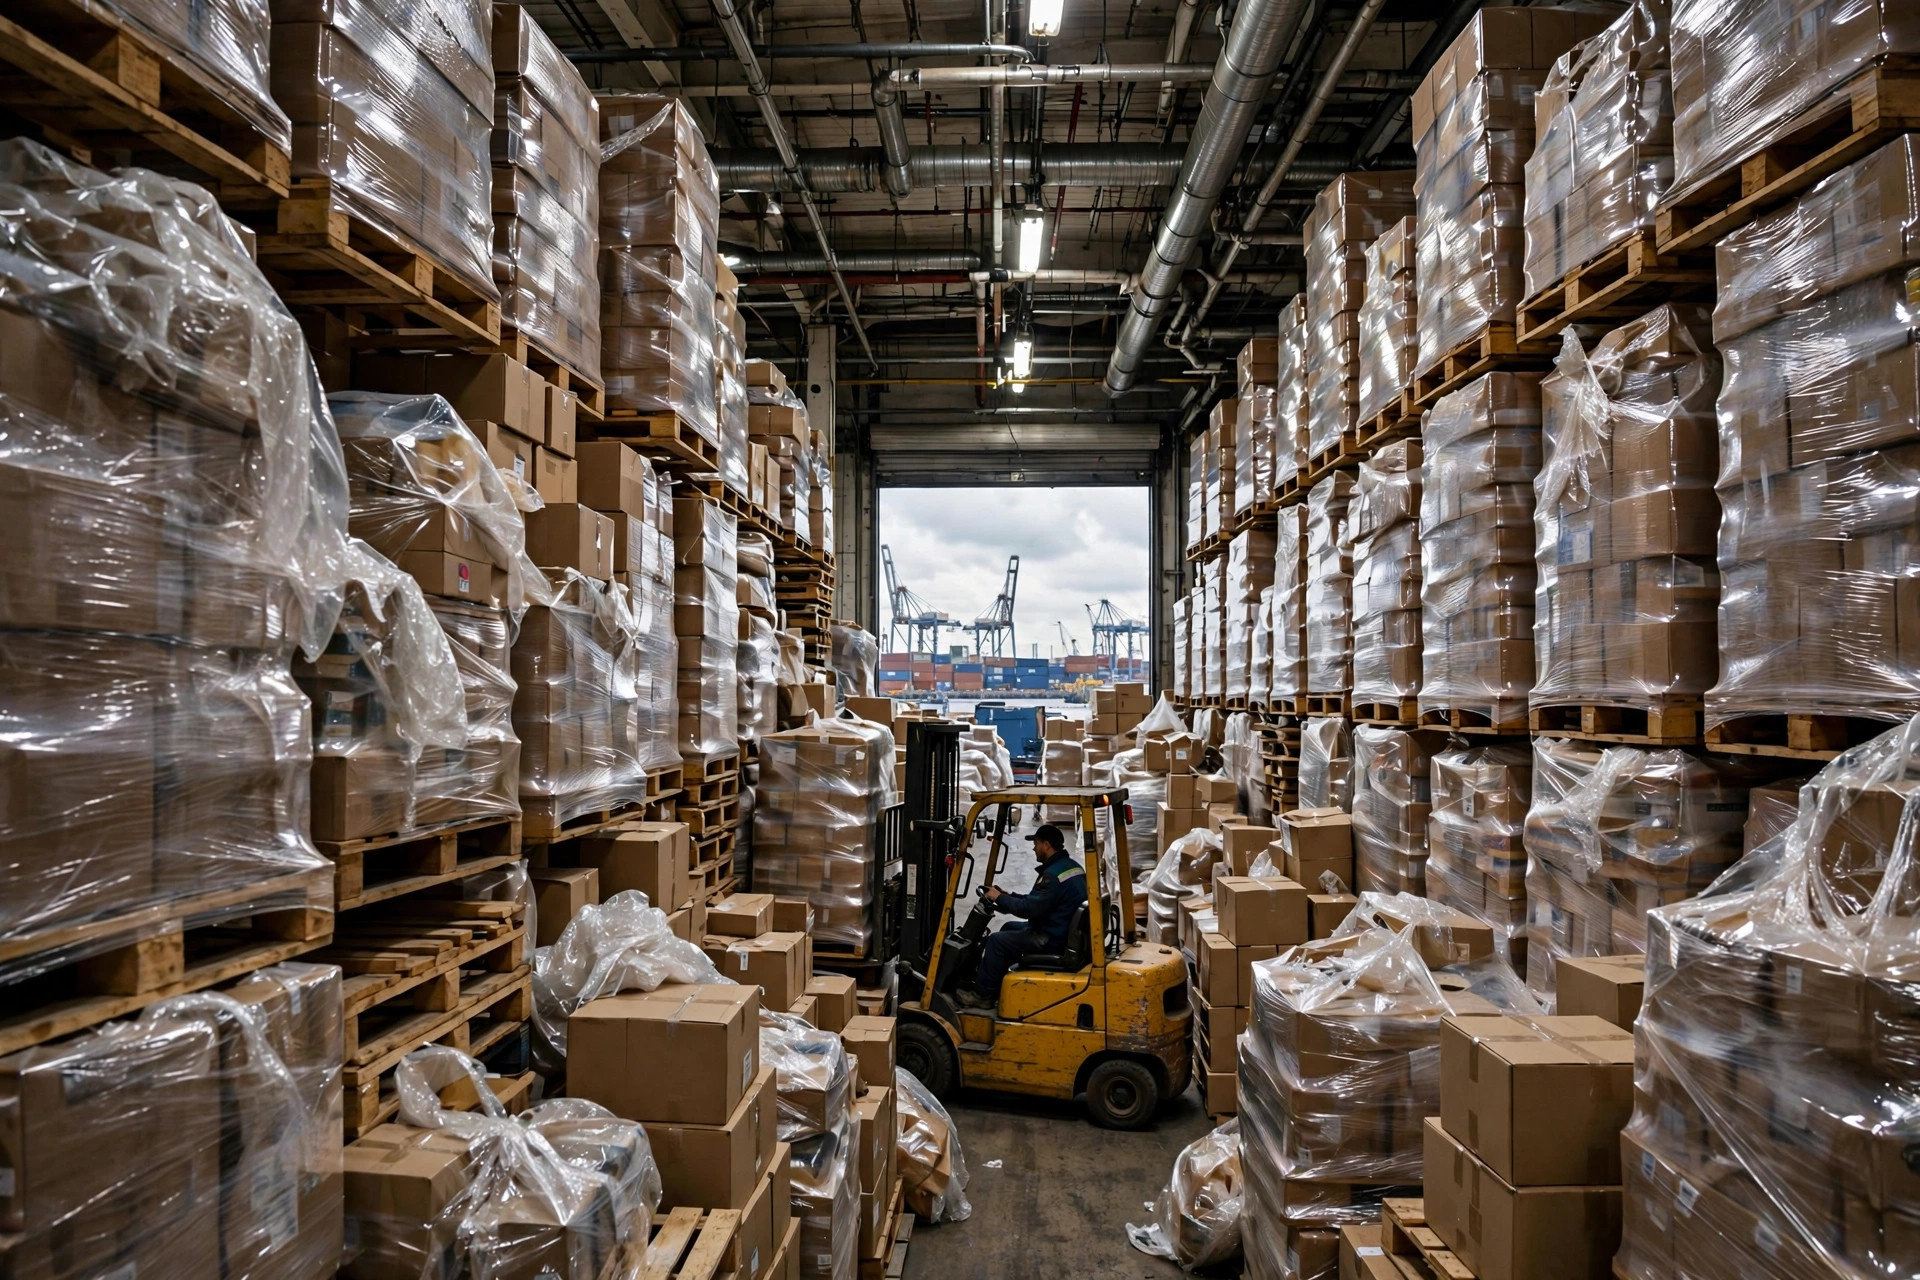
Un amigo que opera un 3PL cerca de Long Beach me contó la misma historia desde el otro lado a principios de agosto: sus citas de desconsolidación estaban reservadas con dos semanas de antelación, clientes gritando, cuadrillas en horas extra — pero no había dónde poner la carga. "No es que la carga no pueda entrar", dijo. "Es que una vez dentro, no tiene a dónde ir. Todos esperan a octubre, pero la carga de octubre llegó en junio."
Toda estrategia tiene un precio. Este es el trade-off que repasé con ese cliente de Ontario:
| Ritmo normal de reposición | Adelantado 2–3 meses | |
|---|---|---|
| Costo arancelario | Se paga la nueva tasa completa | Se evita la fecha límite, se ahorra una parte |
| Costo de almacenaje | Basta el espacio existente | Desbordamiento a tarifas a corto plazo con prima |
| Efectivo inmovilizado | Gira con el ciclo de ventas | Meses de inventario pagados por adelantado |
| Flexibilidad | Reponer según necesidad | Estilos y cantidades fijados temprano; los de venta lenta se vuelven stock muerto |
(Modelo ilustrativo para mostrar las magnitudes — haz tus propios números.)
Adelantar ahorra aranceles y se come tu flujo de caja y tu espacio. Ese es el mayor trade-off de este año: los aranceles son un impuesto visible; el espacio de almacén y el flujo de caja son invisibles. La mayoría solo hizo las cuentas del primero.
Los puertos están en auge. Entonces, ¿por qué no los camiones?
Esta es la lectura contraria: un volumen portuario récord no significa demanda récord de transporte por carretera.
James Roe, quien lidera el análisis de transporte marítimo y logística en AlixPartners, lo dijo sin rodeos a principios de octubre: los minoristas adelantaron el inventario navideño, y "aparece en los puertos pero aún no en la carretera". El récord de 2.6 million TEU de agosto no se ha traducido en demanda de dry van — la carga está sentada en los almacenes, no rodando como pedidos por carretera. La confianza del consumidor está en su mínimo de ocho meses, y la demanda de carga interior simplemente no ha seguido a los puertos.
Eso no significa que el transporte esté bien. La actualización del mercado de Norteamérica de septiembre de Maersk fue clara: el mercado de drayage de EE. UU. se está tensionando — escasez de chasis, menos conductores calificados — y la presión se mantiene durante la temporada alta. En cristiano: sacar una caja del puerto se está poniendo más difícil, y cuando consigues un camión, no es barato.
He visto a demasiada gente equivocarse en esta cuenta: "carga en el puerto" no es "carga en el almacén". No este año. Cada semana extra de permanencia es una semana menos de temporada de ventas. Entre el puerto y el almacén hay un cuello de botella de última milla que nadie presupuestó.
Tres cosas que los 3PL y los shippers deberían hacer ahora
Primero, asegurar capacidad de desbordamiento ahora, no en octubre. Espacio a corto plazo, almacenaje compartido, términos de desbordamiento con tu 3PL actual — negocia hoy y aún tienes poder de negociación; negocia cuando ya estés lleno y el precio será el que ellos digan. La vacancia de almacenes en el Inland Empire llegó al 8.5% en Q2, un máximo de 15 años según CoStar, así que hay espacio. El truco es moverse antes que los demás.
Segundo, asegurar mano de obra con 6–8 semanas de antelación. Los trabajadores temporales de pico no se agotan en octubre; ya están comprometidos para agosto. El adelanto movió tu carga de recepción, desconsolidación y ubicación dos meses completos hacia adelante — tu plan de personal tiene que moverse con él. No empieces a reclutar cuando la desconsolidación ya esté reservada con dos semanas de antelación.
Tercero, reservar drayage por adelantado en lugar de perseguir camiones. Explica a tu transportista el plan de tracción de octubre–diciembre ahora, y prioriza la carga de alta rotación. Los chasis y los conductores son el eslabón más ajustado de este año; el drayage en el mercado spot será caro, lento, o ambas cosas.
El momento más peligroso no es la temporada alta — es el próximo Q1
Una última advertencia, y es lo que más me preocupa: el verdadero riesgo del adelanto no es esta temporada alta. Es el primer trimestre del próximo año.
El volumen adelantado significa demanda adelantada. Si las ventas navideñas no superan las expectativas, la carga temprana no se vende, y el Q1 se convierte en un ejercicio de liquidaciones. Lo que ahorraste en aranceles vuelve a salir como rebajas — y el arrendador del almacén no te va a ofrecer un descuento.
Mientras tu carga hace cola en el puerto, tu efectivo también hace cola. Este año no lo gana quien importó primero. Lo gana quien tenga flujo de caja y espacio para sobrevivir la apuesta.
Por Lao Mi, Veterano de la cadena de suministro (20 años)
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.