La conciliación del trimestre pasado llegó a mi mesa con un desorden familiar: varios cientos de palets desaparecidos del pool, media pila de palets dañados esperando una decisión, y un aviso de deducción del depósito que llegó casi el mismo día que una reclamación de un cliente. El dinero no era enorme. El problema era que nadie podía explicarlo. Las pérdidas del pool de palets, los palets perdidos y dañados, y los depósitos se habían agrupado en un solo número, y un solo número no puede resolver tres discusiones distintas.
Mi posición es sencilla, y viene del lado financiero de la mesa: hay que llevar tres libros. La pérdida es un libro de cantidades. El daño es un libro de estado. Un depósito es un libro de efectivo. Si la cantidad no concilia, no se debe saltar a una deducción. Si el daño no se ha clasificado, ninguna deducción tiene una base defendible. Y si la cláusula del depósito es vaga, la liquidación final se convertirá en una negociación que nadie disfruta.
Las pérdidas del pool de palets empiezan con tres libros
El primer caso que siempre recuerdo implicó a un distribuidor regional de bebidas durante un pico de tres semanas. Los conductores dejaban palets llenos en las instalaciones de los clientes. Algunos palets vacíos volvían en el mismo camión, otros se prometían para la siguiente entrega, y otros eran empujados por la carretilla del cliente hacia su propia pila y olvidados. Al final del mes, al pool le faltaban más de cuatrocientos palets. El jefe de almacén quería deducir depósitos. El cliente respondió de inmediato: no los perdimos, ustedes nunca los recogieron.
Esa objeción era en realidad correcta, y por eso el libro de pérdidas necesita tres columnas antes de que se mueva ningún dinero. La primera columna es palets entregados. La segunda es palets devueltos. La tercera es la diferencia, y la diferencia debe dividirse entonces en pérdida confirmada, en poder del cliente, y en tránsito o sin confirmar. Pérdida confirmada significa que el palet ya no existe. En poder del cliente significa que el cliente lo tiene y no lo ha devuelto. En tránsito o sin confirmar significa que el papeleo no se ha cerrado, y que el palet puede estar en un camión o en una zona de devoluciones. No son el mismo hecho comercial, y no deben conllevar el mismo cargo.
Conciliar como mínimo mensualmente, semanalmente si el volumen lo permite. Cuanto más largo es el ciclo, más se endurecen los palets en poder del cliente y en tránsito hasta convertirse en una suma global en disputa, y para entonces ambas partes negocian de memoria. Mantener equilibrados a diario los movimientos de entrada y salida es lo que impide que una pequeña diferencia se convierta en una discusión trimestral; para la rutina práctica, véase equilibrio de palets en almacenes pequeños.
El segundo caso es más silencioso y más embarazoso. Durante un recuento, un almacén encontró varias docenas de palets que claramente no cumplían la especificación del pool, mientras que al pool le faltaban una cantidad similar de palets. Una entrega se había cargado desde la pila equivocada: palets propiedad del cliente salieron como palets del pool, y palets del pool se quedaron en casa del cliente. Contar solo cabezas hizo que el total pareciera casi correcto. Contar por especificación y por propiedad del pool reveló el error. La lección es directa: un recuento de pool de palets que ignora la especificación es un recuento que puede ser a la vez exacto y erróneo.
Los palets dañados necesitan tres grados, no dos veredictos
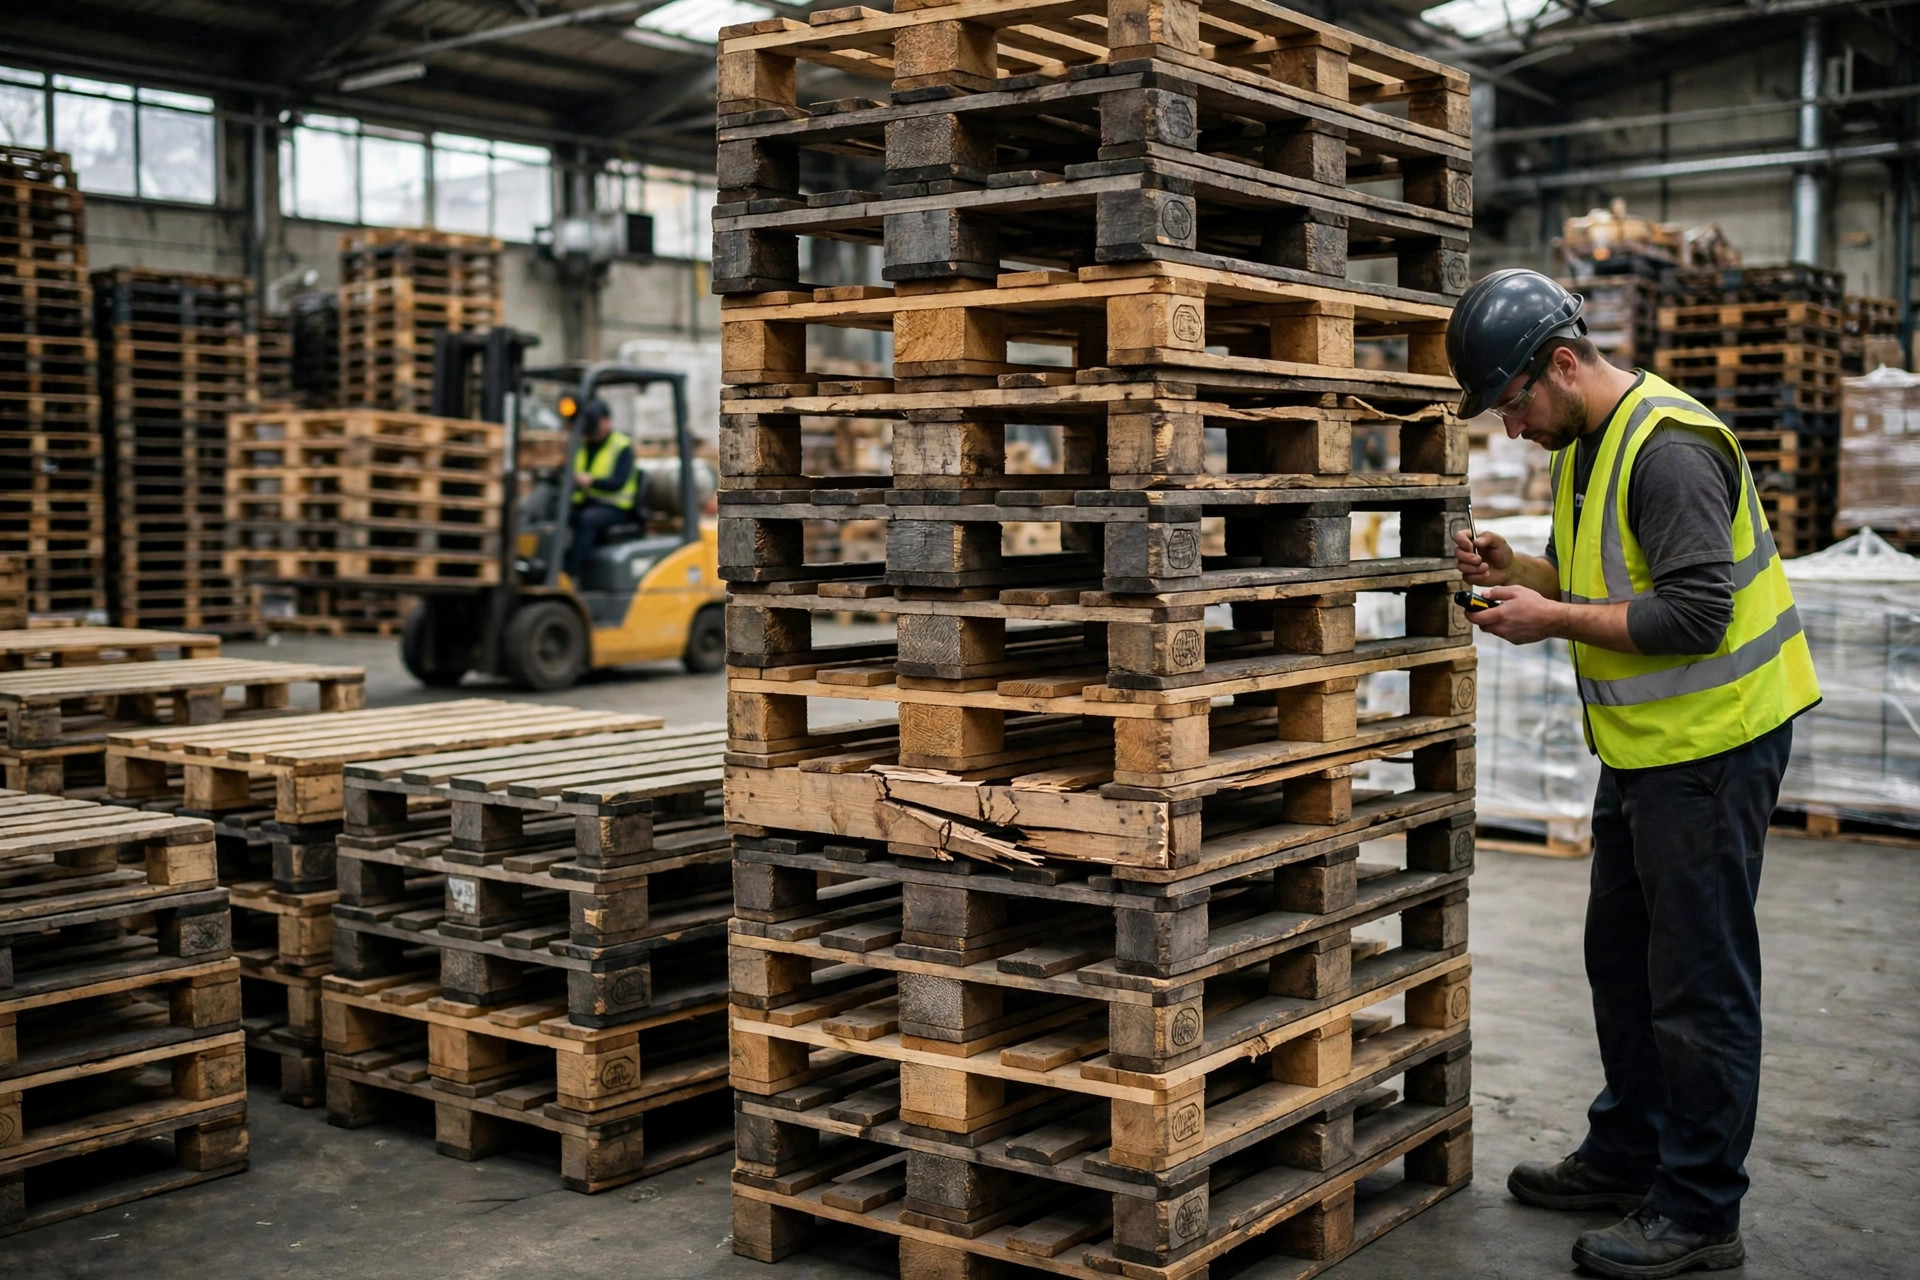
Las disputas por daños rara vez tratan del dinero en primer lugar. Tratan de la palabra dañado, que es demasiado imprecisa para ponerle precio. El sistema de clasificación que recomiendo tiene tres niveles. El desgaste normal cubre roces leves, un clavo suelto o una superficie envejecida, cuando la capacidad de carga y el almacenaje en estantería no se ven afectados; esto pertenece a la merma ordinaria del pool, no a una deducción. El daño reparable cubre una tabla rota o un taco faltante, cuando sustituir un componente devuelve el palet al servicio; el cargo debe ser el costo de reparación, no el precio de reposición. El desecho cubre un larguero principal roto, deformación estructural o capacidad de carga poco fiable; solo este nivel justifica una liquidación a precio de reposición o a valor residual acordado.
| Estado | Prueba | Base de liquidación | Pregunta que hay que resolver primero |
|---|---|---|---|
| Desgaste normal | Soporta carga y se almacena en estantería con normalidad | Sin deducción; merma del pool | ¿Se fotografió el desgaste estándar antes del uso |
| Reparable | Una tabla o un taco devuelve el servicio | Solo el costo de reparación | ¿La reparación se cobra por trabajo o con una tarifa acordada |
| Desecho | Estructura fallida o capacidad poco fiable | Precio de reposición o valor residual acordado | ¿Quién firma la decisión de desecho, y hay fotos adjuntas |
La tabla importa menos como aritmética que como momento. La mayoría de las discusiones sobre daños ocurren porque nadie fotografió el palet, lo clasificó y firmó la decisión cuando sucedió. Mi regla es trasladar los palets dañados a una zona de inspección separada, fotografiarlos, y decidir reparación o desecho dentro de la misma semana. Un mes después, nadie puede probar con credibilidad quién causó el daño.
Este es el juicio contraintuitivo que la gente de finanzas aprende por las malas: perseguir cada pequeña diferencia hasta el último palet suele perder dinero. Un solo palet vale una cantidad limitada, pero una reunión de conciliación, una semana de búsqueda de documentos y tres rondas de correos con un cliente cuestan mucho más en tiempo del personal que el propio palet. Eso no significa dar todo por perdido. Significa fijar un umbral: las diferencias por debajo del umbral van a un resumen mensual, y solo las diferencias por encima se persiguen caso por caso. El control tiene un costo, y el control sin control es solo otra pérdida.
Depósitos del pool de palets: más alto no siempre es mejor
Los depósitos parecen protección en un contrato y a menudo se comportan de forma distinta en la práctica. Tres preguntas importan más que el importe principal. Primera, qué cubre realmente el depósito: ¿solo la pérdida, o también el daño y la devolución tardía? Una cláusula que dice solo depósito no ha dicho casi nada. Segunda, cuál es el ciclo de liquidación y qué recuento prevalece, y si existe un plazo de revisión antes de que una deducción se vuelva definitiva. Una deducción sin plazo de revisión invita a la desconfianza. Tercera, qué ocurre a la salida: cómo se devuelven los palets que aún tiene el cliente, qué precio se aplica si no se devuelven, y si hay un recuento final conjunto. Muchas disputas sobre depósitos no empiezan durante la relación en absoluto; empiezan el último día, cuando por fin se calcula el total.
El nivel del depósito es en sí mismo una compensación. Si se fija demasiado alto, los clientes evitan el pool por completo, pasando a sus propios palets o a palets de un solo uso, lo que reduce la circulación del pool. Si se fija demasiado bajo, la restricción contra la pérdida se debilita. Un depósito sensato debe anclarse en dos cosas: el costo de reposición del palet, y lo difícil que resulta realmente la devolución para ese cliente. Un cliente con una ruta de devolución corta y sencilla puede llevar un depósito menor. Un cliente con una cadena larga y muchas entregas necesita un depósito mayor y una conciliación más frecuente. Los importes específicos deben seguir el contrato y los precios vigentes del proveedor; copiar el número de otra empresa es como una cláusula sensata se convierte en una discusión.
La liquidación de salida merece su propia lista de verificación, porque es donde se encuentran los tres libros. Hay que hacer un recuento conjunto antes de que termine la relación, con ambas partes firmando las cantidades en poder del cliente, reparables y desechadas. Hay que dar a los palets retenidos un plazo claro de devolución, y aplicar el precio acordado solo después de que pase ese plazo. Luego hay que liquidar el depósito en un solo pago neto, por encima o por debajo. Esa secuencia, escrita como anexo del contrato, vale más que cualquier garantía verbal.
Esa disciplina es lo que convierte las pérdidas del pool de palets de una disputa en una rutina, y evita que los palets perdidos y dañados se conviertan en discusiones sobre depósitos. La contabilidad del pool de palets no es realmente un problema de aritmética. Es un problema de proceso: cada incidencia tiene un documento, cada devolución tiene una prueba, cada palet dañado tiene una foto, cada diferencia tiene un grado, y cada liquidación tiene un plazo. Con esos cinco controles en su lugar, la discusión cambia. En lugar de debatir qué pasó, ambas partes debaten un número que ambas pueden ver.
La conclusión sobre la que se puede actuar mañana es esta: divide tu cuenta actual de palets en libros de pérdida, daño y depósito, dale a cada uno su propio ciclo de conciliación y su propio umbral, y solo entonces negocia el nivel del depósito. El ahorro no es solo el costo del palet. Son las horas que dejas de gastar cada mes discutiendo sobre palets.
Por Lao Zhou, Analista de Costos Logísticos
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.