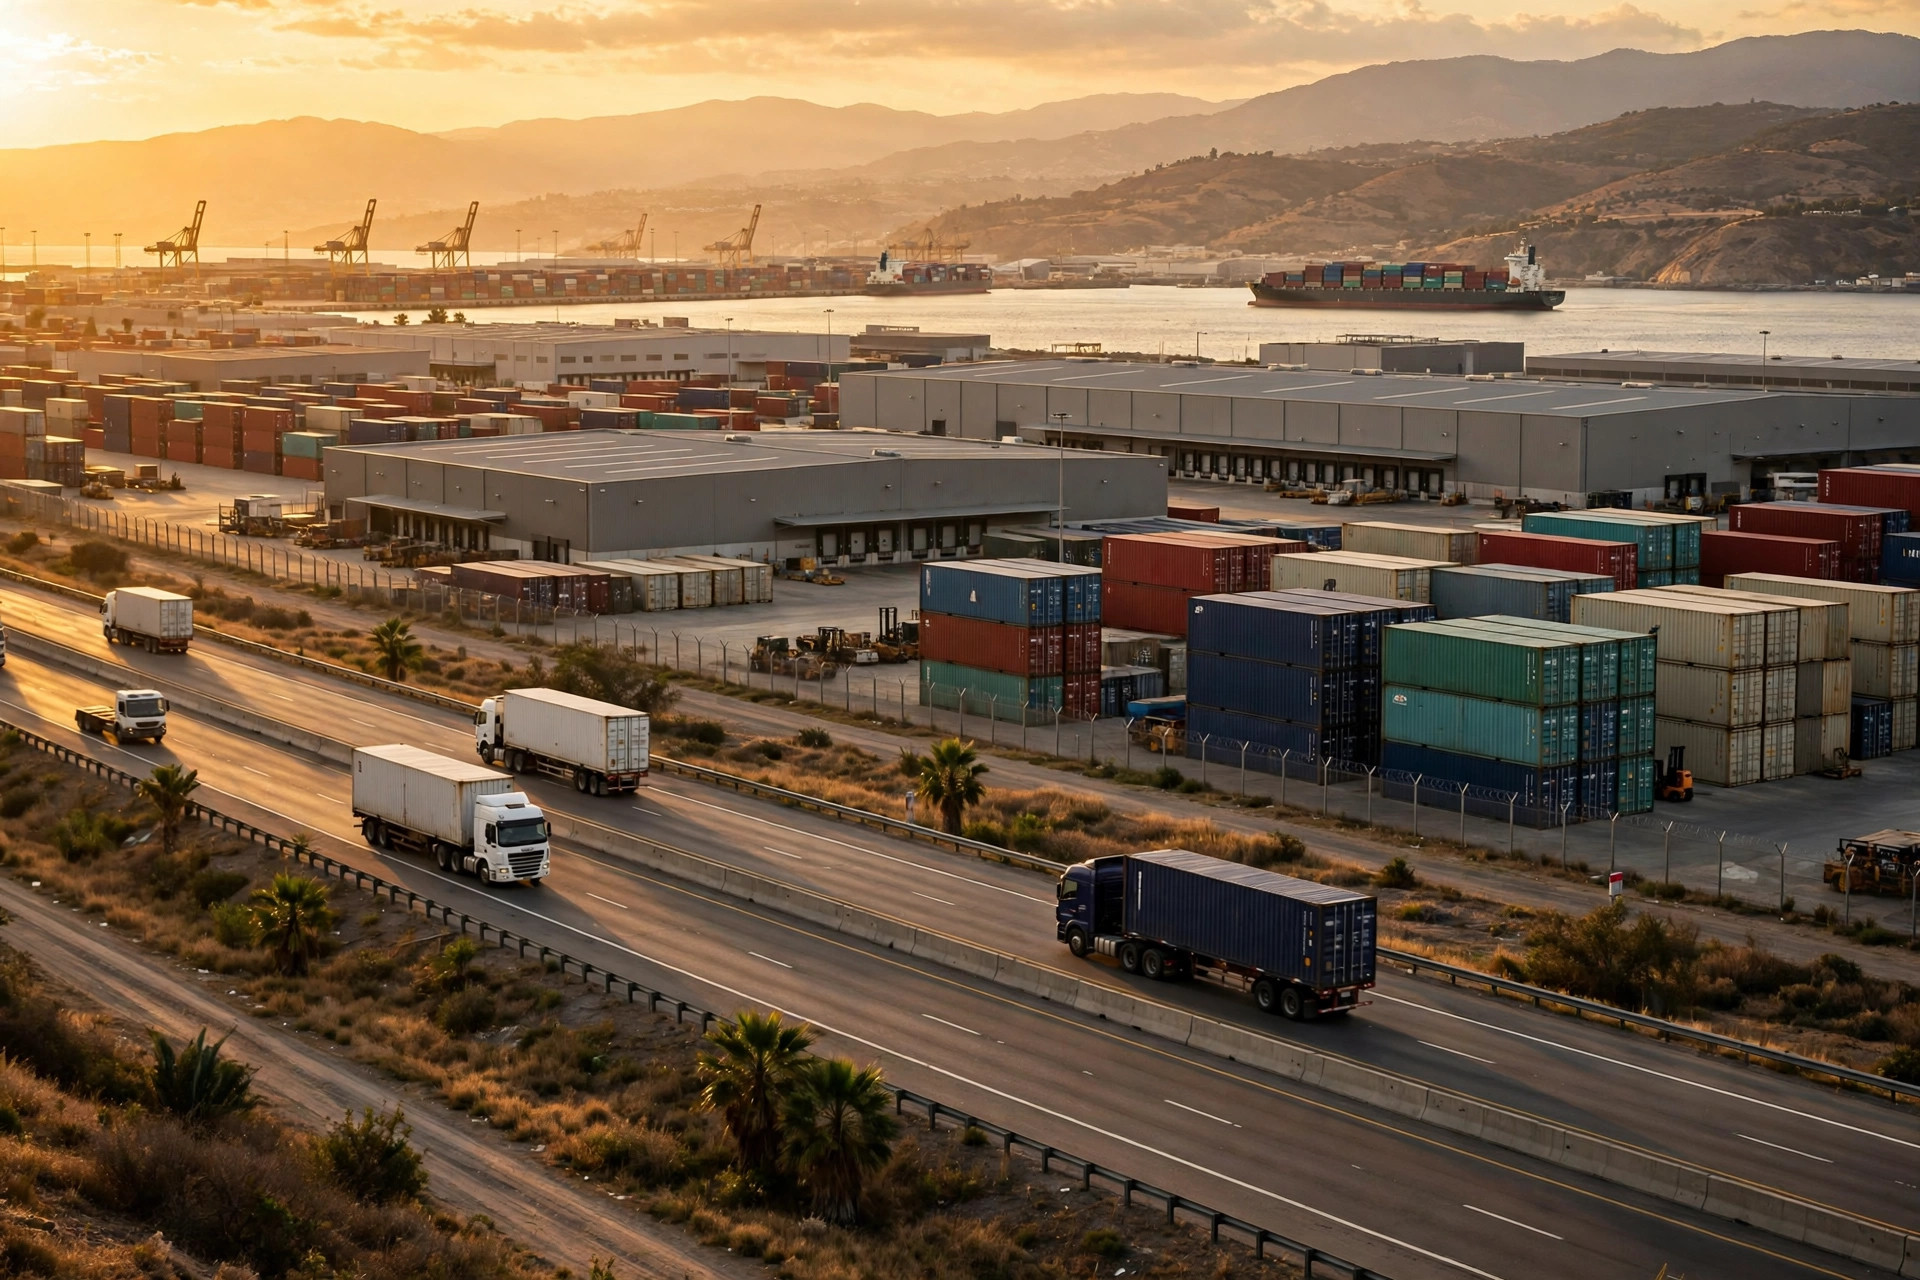
Primero el veredicto: si va a instalar un único centro de distribución regional en Sudamérica y quiere la respuesta fácil, póngalo alrededor de São Paulo, Brasil — el mercado más grande, el hinterland más profundo, la cadena de suministro más completa. Pero si lo que quiere son impuestos predecibles, un despacho aduanero estable y baja volatilidad de políticas, mire con atención a Uruguay. En pocas palabras, tres décadas del acuerdo comercial del Mercosur han enseñado una lección: los aranceles cero son reales, el "cero molestias" no.
La trampa que he visto demasiadas veces: ahorrar 10% en el papel, pagar 30% más en la realidad
Hace unos años, un cliente de autopartes instaló su centro de distribución sudamericano a las afueras de Buenos Aires. La lógica parecía irrefutable: arancel cero intra-bloque bajo el Mercosur, un mercado argentino decente, y renta y mano de obra un poco más baratas que en São Paulo. Luego se endurecieron los controles de divisas, los pagos de importaciones quedaron en cola, y toda esa hermosa matemática de reabastecimiento intra-bloque colapsó — el dinero no podía salir, la mercancía no podía entrar, y los concesionarios en São Paulo sufrieron dos semanas de quiebre de stock. Las penalidades más las órdenes perdidas borraron los ahorros arancelarios del papel, y con creces.
Esta historia tiene dos caras. Por un lado, la ventaja de la unión aduanera: fundado en 1991, los cuatro miembros fundadores del Mercosur — Brasil, Argentina, Uruguay, Paraguay — mueven entre ellos las mercancías que califican con arancel efectivamente cero bajo las reglas de origen del bloque; Bolivia se convirtió en miembro pleno en julio de 2024 (actualmente en una transición de cuatro años), y Venezuela está suspendida desde 2016. Por otro lado, el precio: cada país maneja sus propios impuestos internos — el código tributario de Brasil es famosamente laberíntico — y el régimen de divisas, las reglas laborales y la eficiencia del despacho difieren en cada frontera. Una unión aduanera gobierna lo que ocurre entre las puertas nacionales. No hace nada sobre lo que ocurre dentro de ellas.
Reglas de origen: la camisa de fuerza dentro de la jugada de distribución
Muchos suponen que el movimiento intra-bloque significa "entra por Brasil, sale por Argentina", arancel cero, sin preguntas. Inténtelo y la aduana será la primera en objetar: para calificar a arancel cero intra-bloque, las mercancías deben cumplir los requisitos de contenido de origen (consulte las reglas oficiales vigentes para los umbrales exactos) — la mera reexportación no califica.
Así que la primera pregunta en cualquier selección de sitio siempre es: ¿está haciendo "producir dentro del bloque y distribuir dentro del bloque", o "importar desde fuera y distribuir dentro"? Lo primero funciona sobre profundidad de cadena de suministro, lo segundo sobre velocidad de despacho y exposición al impuesto interno. Dos lógicas de localización completamente distintas — mézclelas en una hoja de cálculo y la matemática le mentirá.
Cuatro países del Mercosur comparados: ¿dónde va el centro de distribución?
| Factor | Brasil | Argentina | Uruguay | Paraguay |
|---|---|---|---|---|
| Hinterland de mercado | Grande | Mediano | Pequeño | Pequeño |
| Complejidad tributaria interna | Alta | Alta | Baja | Baja |
| Eficiencia de despacho | Media | Baja | Alta | Media |
| Estabilidad de políticas | Media | Baja | Alta | Media |
| Alcance regional | Fuerte | Media | Fuerte (zona franca + reexportación) | Media |
| Costo operativo total | Alto | Medio | Medio | Bajo |
Use el marco en tres pasos. Paso uno: decida a quién le está vendiendo realmente — si las ventas internas de Brasil dominan, deje de pensarlo y vaya al gran São Paulo; la cercanía al mercado es la mayor certeza que existe. Paso dos: ponga precio a la "prima de certeza" — Argentina puede verse la más barata en el papel, pero la volatilidad de políticas es un costo real; Uruguay cuesta un poco más, pero los impuestos y el despacho son predecibles, y no se despertará a medianoche a revisar el tipo de cambio. Paso tres: mire el origen — si está fabricando o ensamblando dentro del bloque antes de distribuir, Brasil y Argentina tienen las bases de proveedores más profundas; los países pequeños no pueden cargar con ese peso.
Aquí va lo contraintuitivo: un país pequeño como hub suele ser la jugada más barata. Las zonas francas de Uruguay más un marco institucional estable entregan de forma rutinaria un costo total menor para la distribución pan-sudamericana que luchar contra la complejidad tributaria de Brasil y su sobrecarga de cumplimiento. El dividendo de mercado de un país grande pertenece a quienes venden dentro del país grande — no a quienes simplemente pasan por él.
También lo he visto bien hecho: un cliente de pequeños electrodomésticos que se abastecía de Asia y servía principalmente a Argentina y Brasil instaló su hub en una zona franca uruguaya — sin un gran almacén en ninguno de los dos mercados, despacho rápido, impuestos simples, reabastecimiento terrestre dentro del bloque pasando por el puerto de Montevideo. El stock de seguridad bajó, y las tasas de quiebre de stock bajaron con él. El hub en un país pequeño funciona especialmente bien para categorías de valor medio y alto conteo de SKU.
Un almacén, ¿cuántos países? Las fronteras reales del bloque
Los miembros plenos son los nombrados arriba (más Bolivia en transición), pero Chile, Colombia, Perú, Ecuador y otros son miembros asociados — obtienen alivio arancelario parcial, no libre circulación arancelaria cero. Así que "un almacén que cubre Sudamérica" realmente significa: muévase con audacia con reabastecimiento intra-bloque entre miembros plenos; para los países asociados, cotice los aranceles y el despacho de cada embarque individualmente. Divida sus mercados objetivo en "dentro" y "fuera" antes de elegir el sitio — el almacén sirve al primer grupo, la capacidad de despacho cubre al segundo. Dibujar un gran círculo en una diapositiva es fácil; en la vida real alguien tiene que clasificar el código arancelario de cada línea.
El acuerdo UE–Mercosur: la nueva variable en la estrategia de distribución sudamericana
El 17 de enero de 2026, la UE y el Mercosur firmaron el acuerdo pleno de asociación (EMPA) y un acuerdo comercial interino (iTA) en Asunción, con el iTA previsto para aplicarse desde el 1 de mayo de 2026 — aranceles sobre aproximadamente el 91% de las mercancías de la UE y el 95% de las mercancías del Mercosur a eliminarse gradualmente en un plazo de 10 a 15 años. Pero el Parlamento Europeo votó en enero de 2026 remitir el acuerdo al Tribunal de Justicia de la Unión Europea para su revisión, por lo que el calendario de plena entrada en vigor debe verificarse contra las últimas novedades oficiales.
¿Qué significa para la selección de sitio de distribución? Las mercancías europeas que entran a Sudamérica pueden ganar un corredor de "arancel decreciente": si distribuye marcas europeas en Sudamérica, incorpore a la red flexibilidad de "directo-desde-Europa más distribución intra-bloque"; si vende productos sudamericanos de vuelta a Europa, comience ahora con la planificación de origen. Es una variable lenta de 10 a 15 años — pero los arrendamientos de almacenes duran de 5 a 10 años, y las variables lentas son exactamente lo que la selección de sitio debe cotizar temprano.
Una línea para cerrar: en pocas palabras, no está eligiendo aranceles, está eligiendo certeza — si puede ver sus impuestos, políticas y tipos de cambio de tres a cinco años vista, el sitio es el correcto.
Por Lao Mi, Veterano de la cadena de suministro (20 años)
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.