En September 2024, un cliente 3PL en Ontario, California que vendía pequeños electrodomésticos me pidió que calculara su antigüedad de inventario. Inventario en libros: $4.2 million. Stock con más de 180 días de antigüedad: $1.6 million, o el 38%. Cuando terminé los cálculos, se quedó callado un rato. Esos $1.6 million de mercancía parados en el almacén le costaban $115,000 al año en alquiler de almacenaje más $128,000 en costo de capital a una tasa anual del 8% — $243,000 en total. La mercancía no le ganaba nada, pero quemaba $243,000 al año antes de ganar un centavo. Ese dinero se gastó en nada.
Las cuentas reales: cada 30 días extra de antigüedad de inventario te cuesta por tres lados
Primero, costo de capital. La fórmula: valor del inventario × tasa anual de costo de capital ÷ 365 × días de antigüedad. $1.6 million × 8% ÷ 365 × 180 = $63,000 — y eso es solo medio año; un año completo son $128,000. El efectivo amarrado en mercancía es lo mismo que pedirte prestado a ti mismo al 8% para acumular stock.
Segundo, alquiler de almacenaje. La mercancía lenta ocupa posiciones de palet que cobran alquiler por mes. Esos $1.6 million ocupaban unas 900 posiciones de palet a unos $10.60 por palet al mes en la zona: 900 × 10.60 × 12 = $115,000. La mercancía de rotación alta rota 12 veces al año, así que el alquiler repartido por unidad es invisible. La mercancía lenta rota una vez al año, y el alquiler cae todo sobre su propia cabeza. Eso es "ocupar posiciones sin ganar".
Tercero, riesgo de depreciación y obsolescencia. Los electrodomésticos pequeños se renuevan dos veces al año. La mercancía con más de 180 días de antigüedad sufre empaques envejecidos y repuestos descontinuados, y solo se mueve con descuento — un castigo del 10%-30% es rutina. Nunca aparece como gasto financiero, pero come tu margen directamente.
Todo sumado: $1.6 million de stock lento tiene un costo real anual de tenencia de al menos $243,000, antes de castigos — una tasa anualizada de costo de tenencia por encima del 15%. Un banco te paga 4%-5%; mientras tanto tú financias mercancía que se deprecia a un costo de capital del 8%.
El desglose: un informe de antigüedad de inventario, cinco rangos, cinco manuales de juego
| Rango de antigüedad | Estado del dinero | Cómo escala el costo | Acción |
|---|---|---|---|
| 0-30 días | Rotación normal, costo de capital despreciable | Alquiler base | Despachar FIFO, negocio como siempre |
| 31-60 días | El costo de capital empieza a acumularse | El costo de capital suma alrededor de 2% | Bandera amarilla: diagnosticar movimiento lento, redactar plan de promoción |
| 61-90 días | Aparece el riesgo de depreciación | El riesgo de castigo empieza a acumularse | Descuento, paquete, cambiar de canal |
| 91-180 días | Poder de precio perdido, estás rogando a compradores | La tasa anualizada de costo de tenencia supera el 15% | Precio de liquidación, negociar devoluciones al proveedor en paralelo |
| 180+ días | Riesgo de costo hundido, mayor costo de oportunidad de posición | Cada día extra es una pérdida neta | Elige una de tres salidas: liquidar, donar para deducción fiscal, o desechar — libera las posiciones |
Nota: las tasas de costo son ilustrativas, asumiendo un costo de capital anual del 8% y almacenaje a alrededor del 12% del valor de la mercancía por año. Usa tus propias tasas.
En March 2025, un distribuidor de autopartes en Dallas, Texas con 4,800 SKUs corrió un informe de antigüedad a mi sugerencia. Los SKUs con más de 90 días de antigüedad ocupaban el 27% del conteo de posiciones pero aportaban solo el 4% de las ventas. Veintisiete por ciento de las posiciones, cuatro por ciento de la producción — zombis en el almacén. La solución: stock de 90-180 días se liquidó al 30% de descuento a través de canales de talleres; del stock de 180+ días, el 60% volvió a los proveedores y los lotes de cola se vendieron en bloque a un liquidador. Dos meses liberaron 1,900 posiciones de palet y recortaron el alquiler mensual en $23,000 — $276,000 al año. Ese dinero había sido un costo "invisible" para él hasta que el informe de antigüedad lo hizo visible.
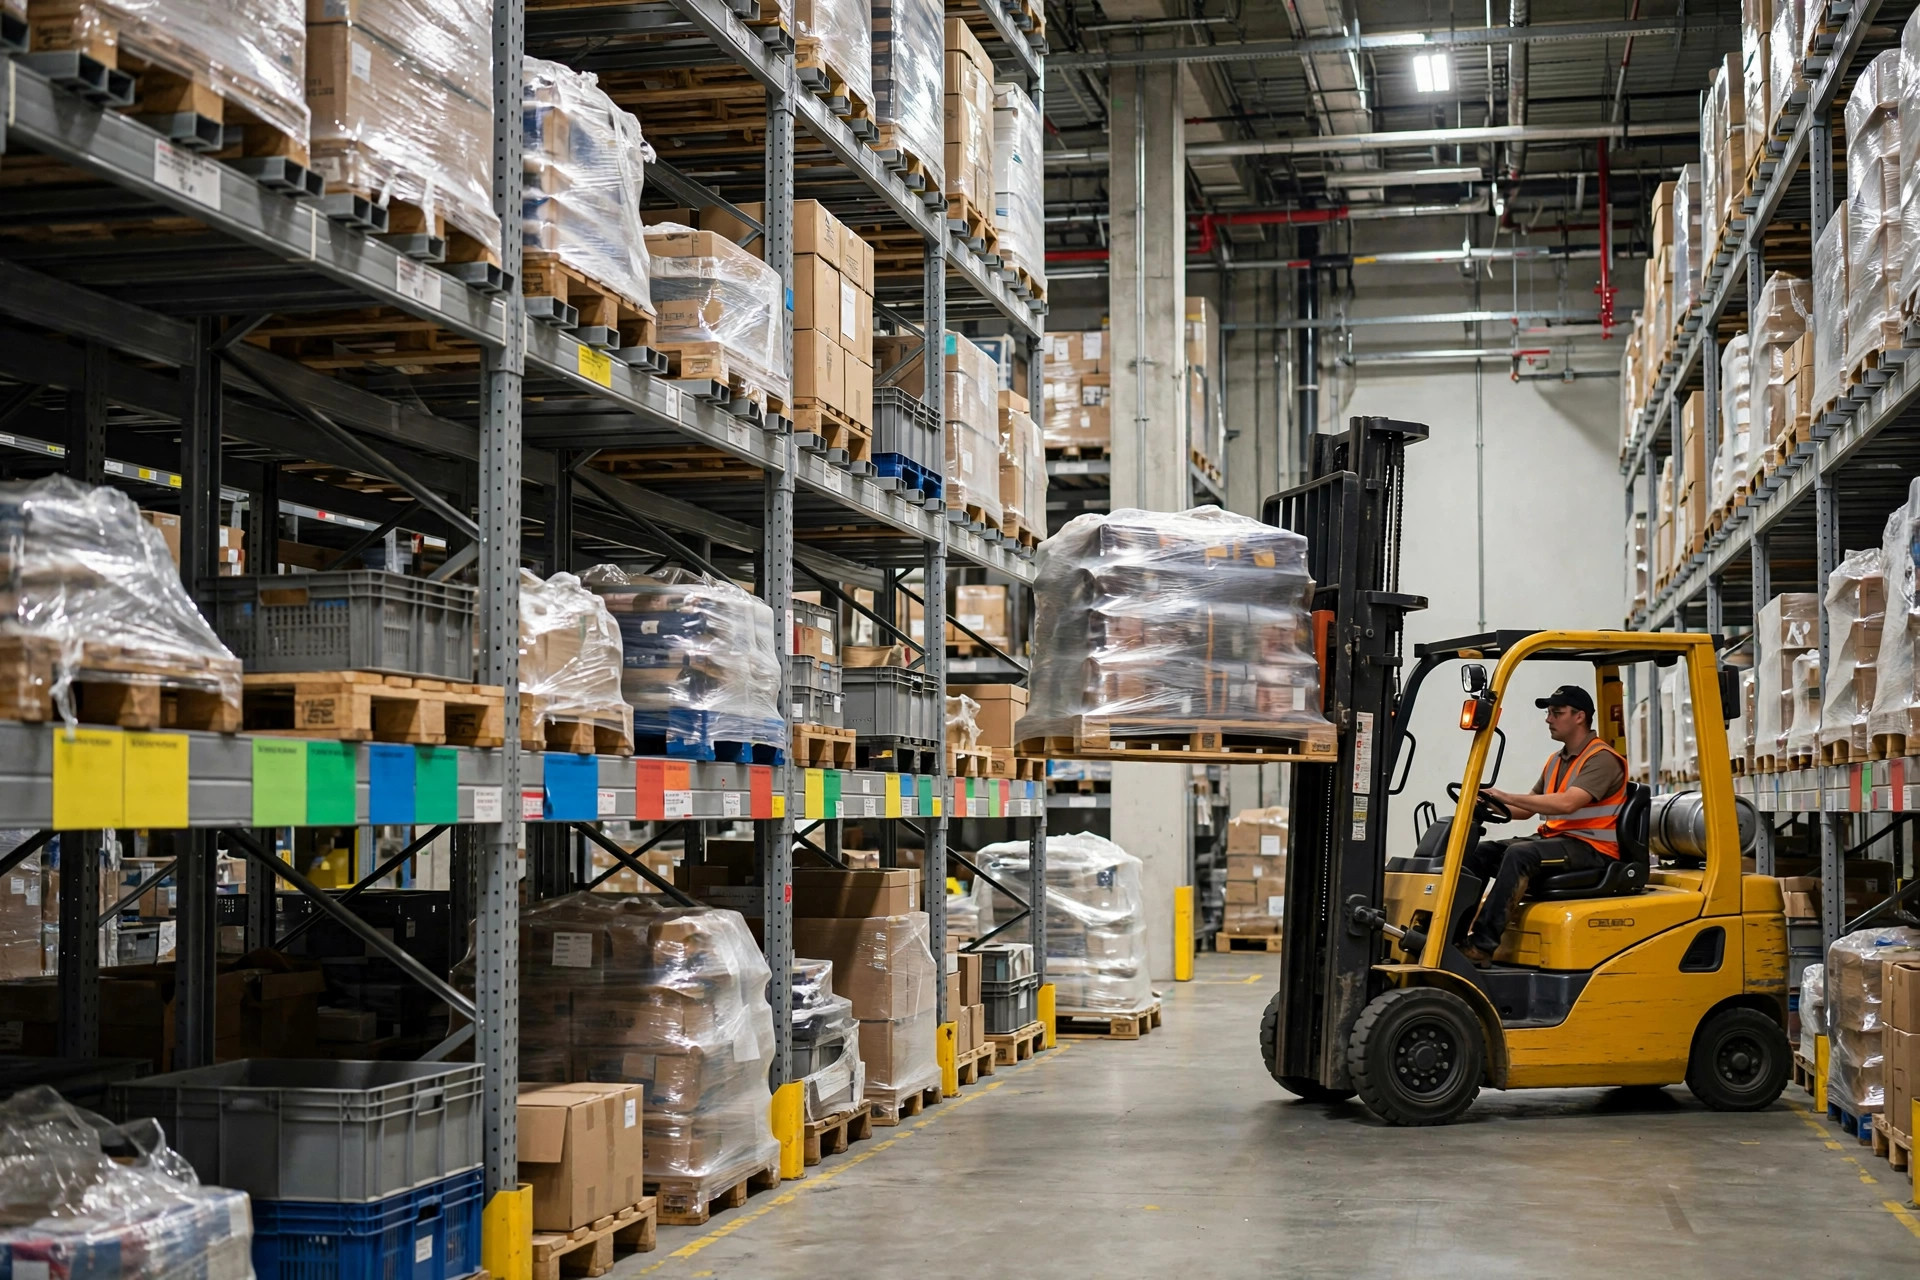
Detalle de ejecución: durante los conteos cíclicos, etiqueta cada posición que tenga stock de 90+ días con una etiqueta de rotación de color — rojo para 180+ días, amarillo para 90-180. Los conductores de montacargas pueden ver de un vistazo qué palets son los quemadinero. Las etiquetas cuestan centavos; el efecto es mover los datos de antigüedad del sistema al piso.
Contraintuitivo: no liquides el stock más viejo primero
La mayoría recibe un informe de antigüedad y su primer instinto es liquidar todo lo de más de 180 días. Error. La decisión de liquidación no la mueve la edad — la mueven tres números: margen bruto, tiempo de reposición y costo de oportunidad de la posición.
Margen alto (arriba de 40%) más un tiempo de reposición de 90 días significa que 180 días de antigüedad puede ser stock de seguridad perfectamente racional — liquidarlo solo crea agotados y pedidos perdidos. Margen bajo (debajo de 15%) más reposición disponible en cualquier momento significa que 60 días de antigüedad ya merece liquidación; cada posición de palet que ocupa está pagando alquiler en nombre de los rotadores rápidos.
Las cuentas: costo de oportunidad de la posición = la contribución de margen mensual promedio de la posición si se llena con rotadores rápidos − la contribución de margen mensual real del SKU lento. Si la diferencia es positiva, liquidar el stock es rentable. El caso más extremo que he visto: un SKU con 220 días de antigüedad al 55% de margen con un tiempo de reposición de 120 días — guárdalo. Otro SKU con 75 días de antigüedad al 12% de margen, disponible localmente en tres días — liquídalo. Un informe de antigüedad es un chequeo médico, no un veredicto; lee los tres números antes de operar.
La palanca: corre el informe de antigüedad de inventario el día 1 de cada mes
No es complicado. Saca cuatro campos del WMS: SKU, fecha de ingreso, valor de inventario actual y movimiento de los últimos 90 días. Antigüedad = hoy − fecha de ingreso, promediada ponderada entre lotes para el mismo SKU. En la mañana del día 1 de cada mes, finanzas y almacenaje revisan juntos el informe y miran exactamente tres números:
- Participación del valor de inventario con más de 90 días de antigüedad: arriba del 25%, y ese mes el plan de liquidación es obligatorio;
- Valor de inventario con más de 180 días de antigüedad: cada dólar es un candidato a stop-loss — nada de "vamos a esperar a ver";
- Posiciones de palet ocupadas por stock lento × alquiler por palet al mes = el alquiler que pagaste este mes en nombre de la mercancía lenta.
La conclusión calculable
El día 1 de cada mes, corre esto: valor de inventario con 90+ días de antigüedad × (tasa anual de costo de capital del 8% + tasa anualizada de almacenaje) ÷ 12 = el dinero real que pagaste este mes por el stock lento. Ejemplo: $1.2 million de stock de 90+ días a una tasa anualizada de almacenaje del 15% da un costo mensual de 1.2M × 23% ÷ 12 = $23,000.
La meta: empujar la participación de 90+ días por debajo del 15% en seis meses. Sobre una base de $1.2 million, bajarlo a $600,000 ahorra 600K × 23% = $138,000 al año — el precio de un montacargas eléctrico nuevo. Un informe de antigüedad no te ahorrará dinero por sí solo, pero te muestra exactamente dónde se quema cada dólar. Un costo que no puedes ver es un costo que nunca puedes recortar.
Por Lao Zhou, analista de costos logísticos
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.