Cuando el puerto decide tu salario
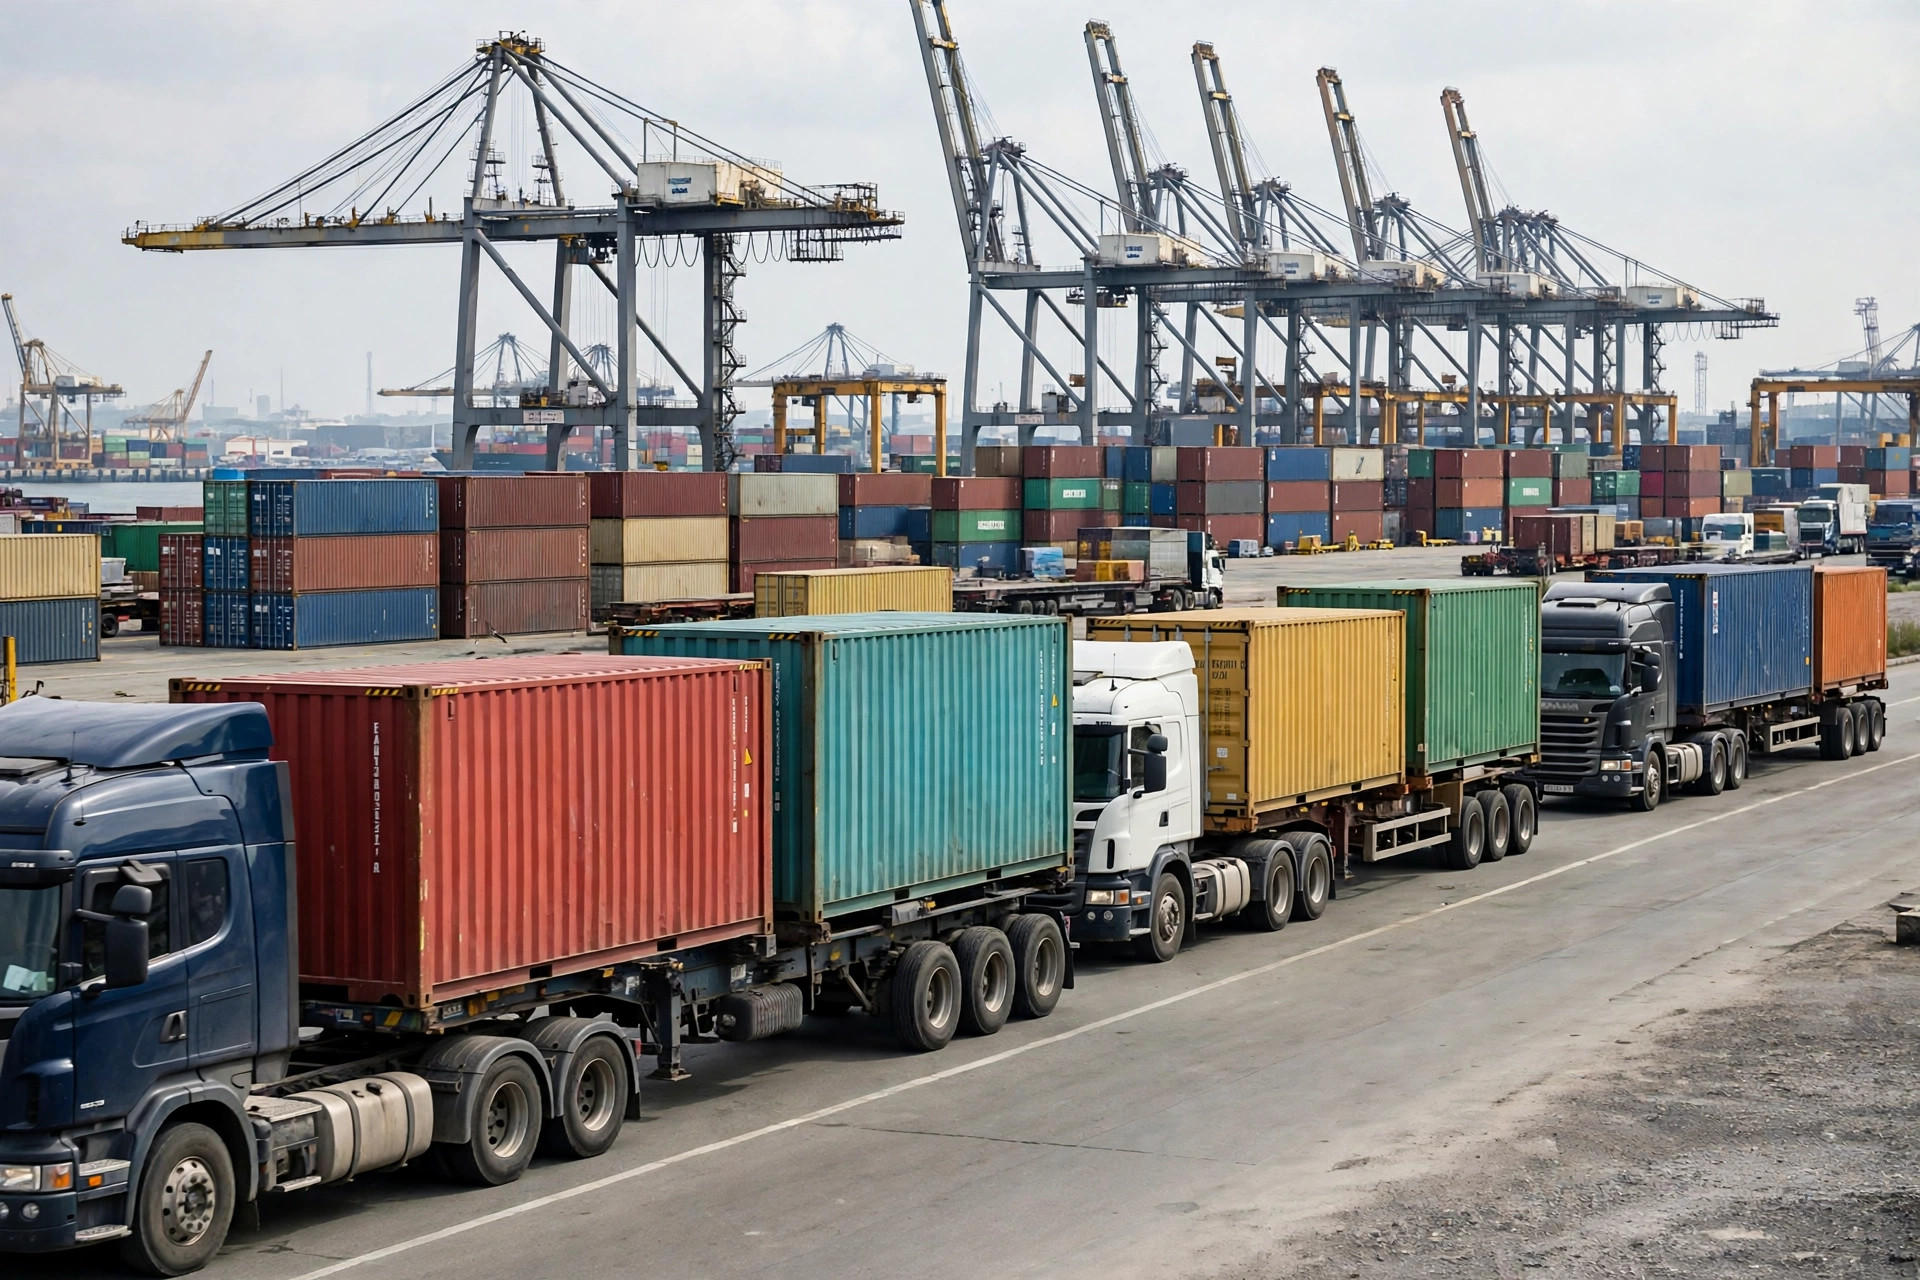
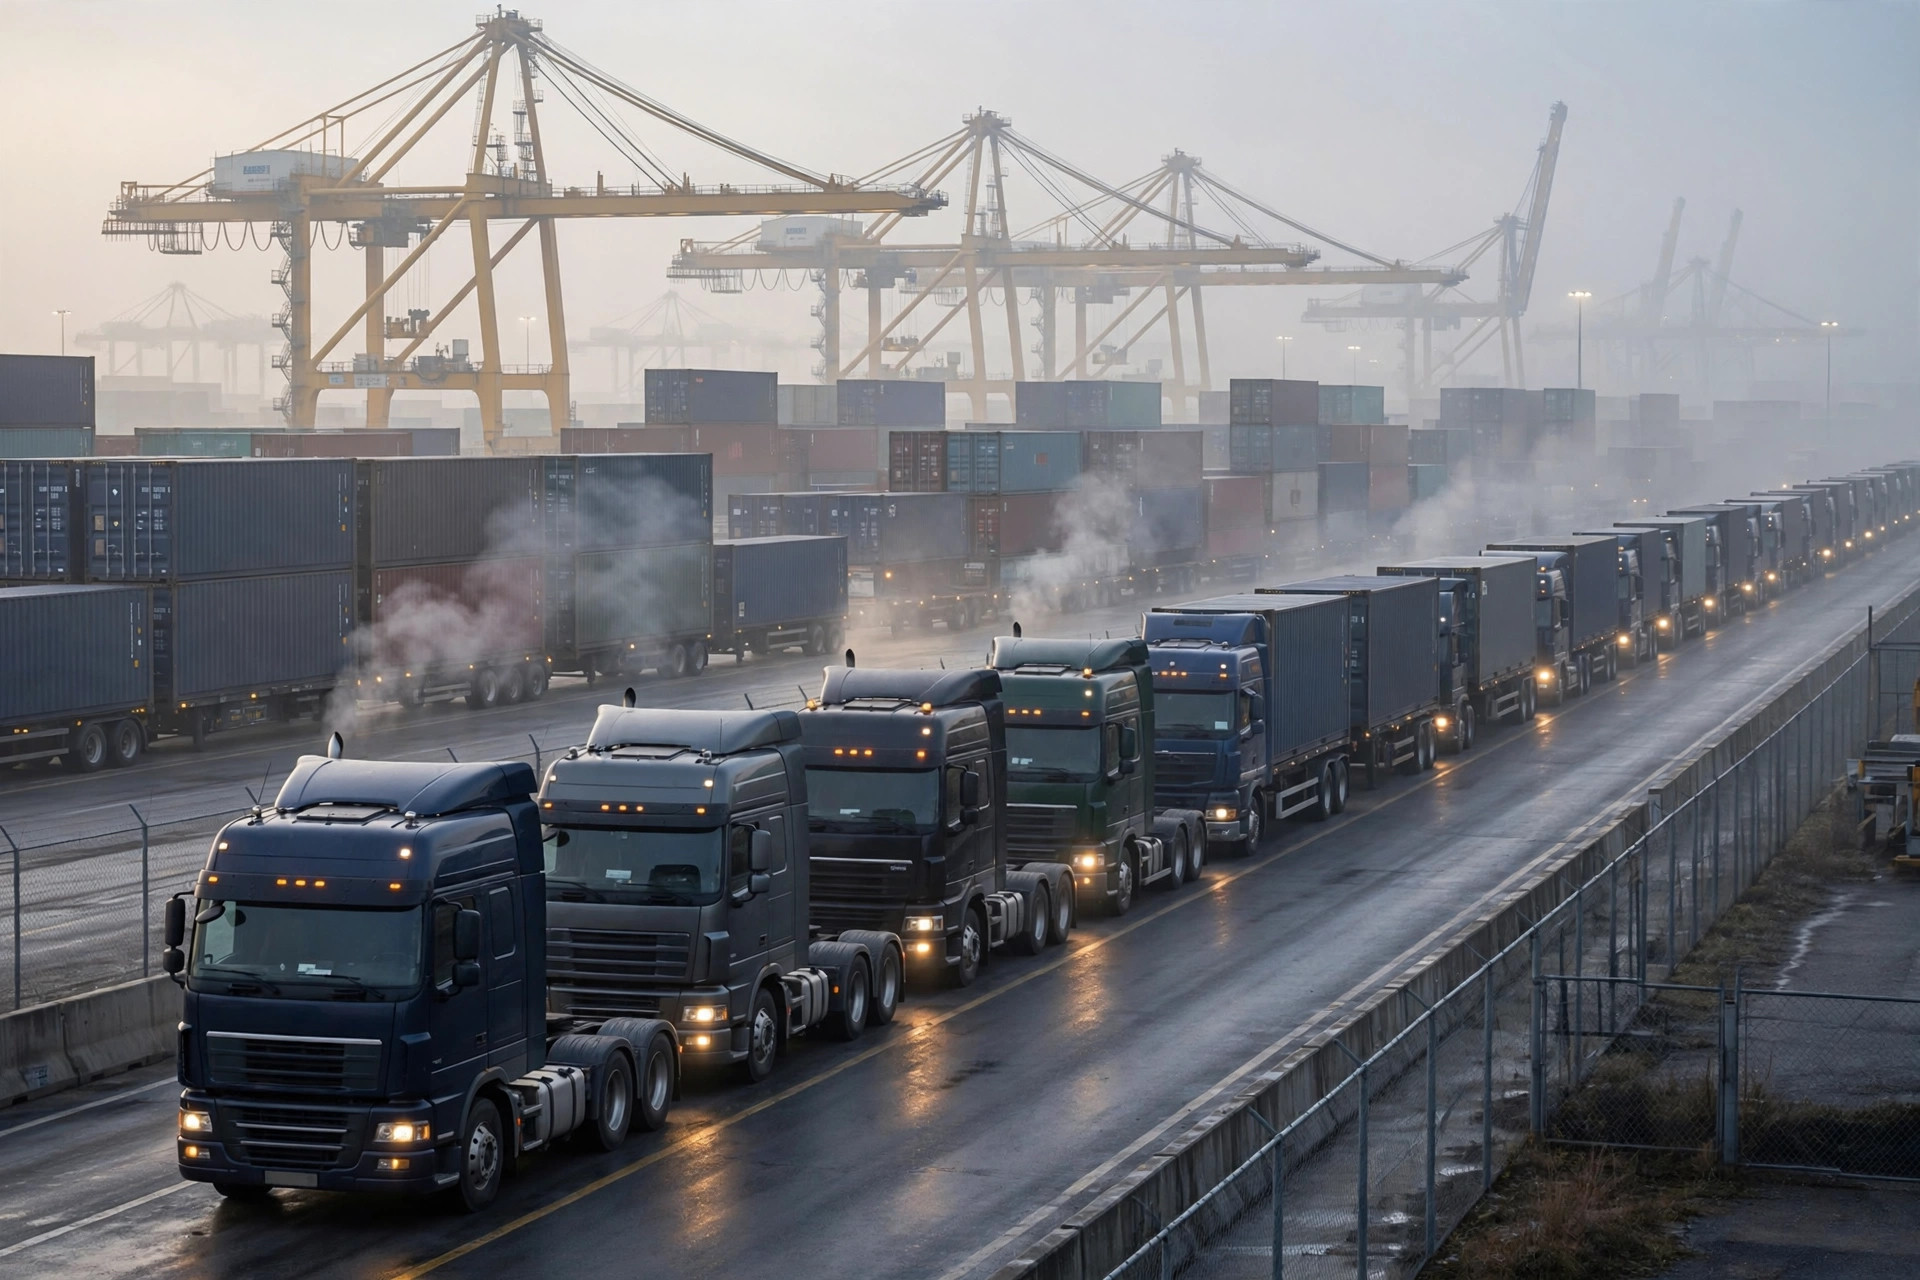
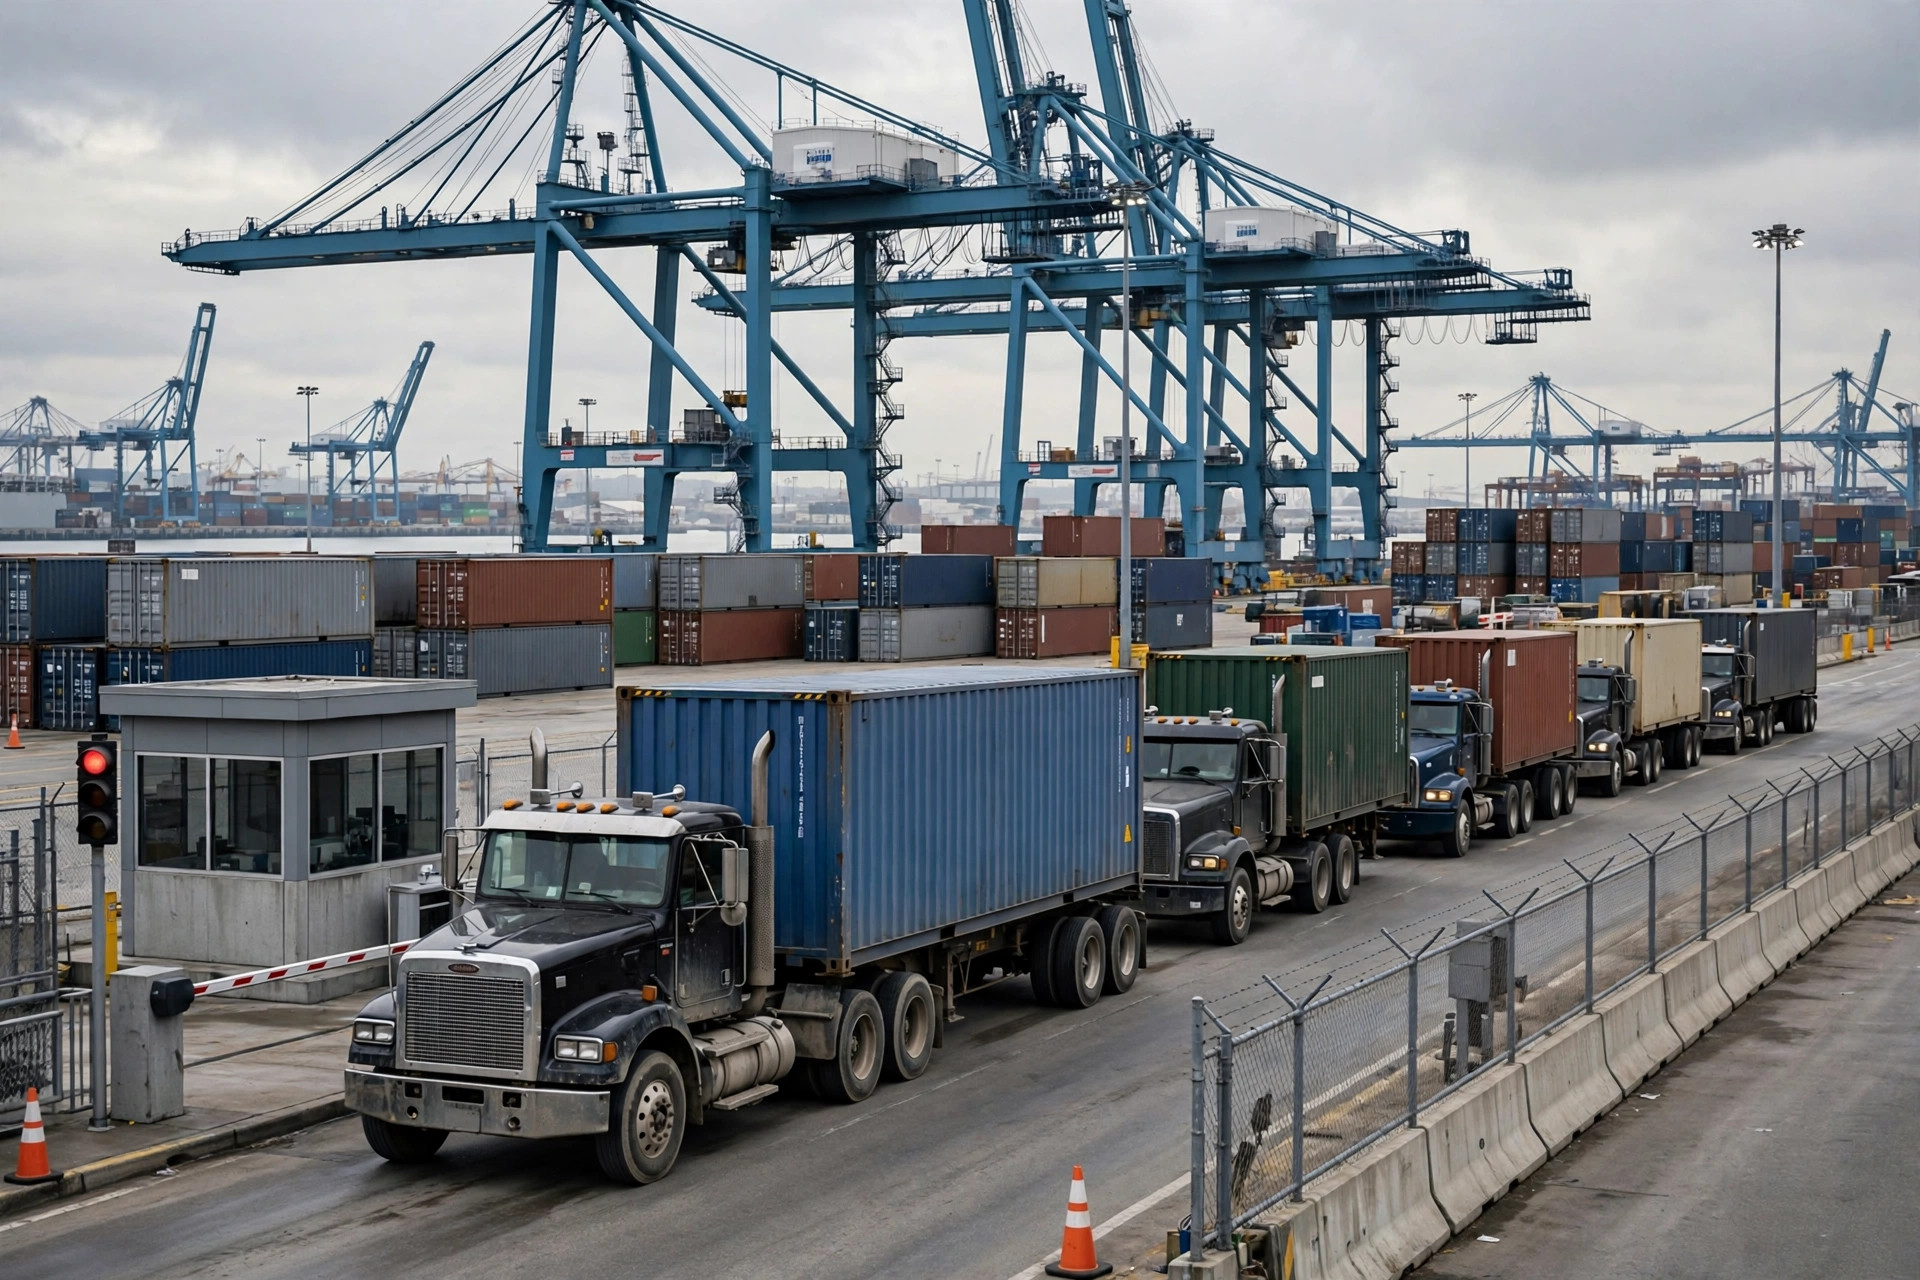
Una mañana de martes de noviembre de 2025, frente a la puerta de una terminal en el puerto de Long Beach. Un camión Kenworth con un chasis vacío ocupaba el puesto 47 de la fila. Su dueño, Raymond (nombre cambiado), llevaba 11 años cubriendo el corredor de Los Ángeles al Inland Empire, pagado por viaje a unos $280 por viaje. Llegó a las 5 a.m., no recibió su contenedor hasta las 9:30, y terminó el día con 1.5 viajes. "El puerto me pagó unos 11 dólares la hora hoy", le dijo a un amigo despachador, "y yo era el que conducía."
La anécdota es común; la estructura detrás de ella, no. En el drayage estadounidense, cómo se le paga a un conductor —por viaje, por hora o por día— es menos una preferencia de compensación que un mecanismo de asignación de riesgos. Y el riesgo, en esta industria, tiene un nombre muy específico: la espera en la terminal.
Los datos: tres modelos, tres exposiciones distintas
Las encuestas del sector y las publicaciones comerciales han documentado desde hace tiempo el mismo orden de magnitud aproximado. Un viaje de drayage pagado por viaje saliendo de los puertos del sur de California suele pagarse en los cientos bajos de dólares por viaje de ida y vuelta, según la distancia, con los trayectos más largos al Inland Empire pagando más que los traslados cortos entre terminales vecinas. Los conductores de empresa con pago por hora en los principales mercados puerta de entrada suelen ganar en el rango bajo a medio de los veinte dólares por hora. Los acuerdos por día, usados a menudo por transportistas pequeños y por owner-operators arrendados a una sola flota, se agrupan en torno a una cifra diaria fija que asume implícitamente un cierto número de vueltas. Las cifras exactas se mueven con los recargos por combustible, el ciclo del mercado y la legislación laboral local: trate cualquier cifra específica como una foto del momento y verifique las tarifas actuales del mercado antes de actuar.
Lo que importa más que el nivel es la varianza. Según los datos de tiempos de giro publicados por las autoridades portuarias a lo largo del ciclo de la pandemia, los tiempos promedio de giro de camiones en el complejo de la bahía de San Pedro oscilaron entre menos de 1 hora en periodos tranquilos y bastante más de 3 horas durante el pico de congestión de 2021. Un conductor pagado por viaje que completaba 3 vueltas al día en condiciones normales podía caer a 1.5 vueltas cuando las puertas se atascaban. Su tarifa nominal por viaje nunca cambió. Su salario efectivo por hora se redujo a la mitad, y las 4 horas perdidas las absorbió él por completo.
El conductor por hora en la misma fila tuvo la experiencia opuesta. Su cheque apenas se movió. El dolor se trasladó aguas arriba: el transportista pagó un día completo de salarios por un día y medio de producción efectiva, y el cliente, en algún punto de la cadena, absorbió los cargos de detención y demurrage que la Federal Maritime Commission lleva años intentando disciplinar. El pago por viaje convierte la congestión en el problema del conductor. El pago por hora la convierte en el problema del transportista. Nada de la fila en sí cambia.
El segundo caso: lo que la temporada tranquila le hace a la "estabilidad"
La imagen espejo se vivió en 2023. Los volúmenes de importación por las principales puertas de entrada de la costa oeste cayeron bruscamente desde sus máximos pandémicos, y la demanda de drayage se suavizó con ellos. Un transportista mediano del sureste —ese tipo de operación de 50 camiones que vive de los traslados a centros de distribución de importación— respondió recortando a sus conductores por hora de 5 días a 3 o 4, y luego a la condición de estar disponibles bajo llamada. Los conductores que habían elegido el pago por hora por su estabilidad descubrieron que la estabilidad dependía de que existiera volumen en primer lugar.
Mientras tanto, los conductores por viaje de la misma empresa, compitiendo ahora por un conjunto más delgado de viajes, vieron caer sus conteos semanales de viajes de 12 a 8. Ambos modelos fallaron en la recesión, solo que por puertas distintas: los trabajadores por hora perdieron horas, los trabajadores por viaje perdieron vueltas. Esta es la simetría que los debates salariales del sector suelen pasar por alto. El pago por viaje concentra el riesgo en la congestión; el pago por hora concentra el riesgo en la inactividad. Ningún modelo asegura al conductor contra el ciclo. Solo eligen qué parte del ciclo duele.
El modelo por día se sitúa en medio y hereda ambas debilidades en forma diluida. Una tarifa diaria fija suaviza los ingresos del conductor entre días congestionados y días tranquilos, lo que se siente humano, pero las preguntas de límites nunca quedan del todo resueltas: ¿el día termina después de 8 horas o después del último despacho?, ¿quién paga la sexta hora en la terminal?, ¿y qué pasa con el "día" cuando solo hay 3 viajes que correr? En la práctica, los acuerdos por día sobreviven gracias a la confianza y a relaciones largas, razón por la cual se concentran entre transportistas pequeños y owner-operators arrendados en lugar de escalar a grandes flotas.
Un marco, no una respuesta
Si los modelos de pago son dispositivos de asignación de riesgos, la pregunta correcta nunca es "cuál paga más" sino "quién debería asumir qué riesgo". Un marco simple de dos ejes llega a la mayor parte del camino:
| Alta congestión en terminal | Baja congestión en terminal | |
|---|---|---|
| Traslados cortos de alta frecuencia | El pago por hora protege al conductor; el pago por viaje castiga el tiempo de fila que el conductor no puede controlar | El pago por viaje premia los giros rápidos; el pago por hora sobrepaga el tiempo inactivo |
| Trayectos largos de baja frecuencia | El pago por viaje sigue siendo viable: el tiempo de conducción domina, el tiempo de fila es una parte menor | El pago por viaje favorece fuertemente al conductor; la congestión es lo bastante rara como para absorberla |
La lógica de la tabla es directa: cuanto mayor sea la parte del día del conductor consumida por variables que él no puede influir —filas en terminales, ventanas de citas, disponibilidad de chasis—, más funciona el pago por viaje como un boleto de lotería que como un salario. Cuando el conductor controla la mayor parte de su propia productividad, el pago por viaje es el más justo de los tres. Cuando el puerto la controla, el pago por viaje es una transferencia de la ineficiencia del puerto a la persona con menor poder de negociación de la cadena.
Este es también el hallazgo contraintuitivo que sorprende a la mayoría de los recién llegados. El drayage parece transporte por carretera, y el transporte por carretera parece trabajo a destajo: más viajes, más dinero, simple. Pero la producción de un conductor de drayage no es principalmente una función de su esfuerzo. Es una función del rendimiento de la terminal. Pagarle por viaje durante una temporada de congestión equivale a pagarle a un obrero por unidad mientras la línea de montaje se detiene una y otra vez: el incentivo apunta a la variable equivocada. Los conductores que entendieron esto primero fueron los que, durante el pico de 2021, prefirieron discretamente las flotas por hora y dejaron que los owner-operators por viaje absorbieran la fila.
Atribución: por qué los modelos persisten lado a lado
Si un modelo fuera claramente superior, el mercado ya habría convergido en él. La persistencia de los tres refleja tres hechos duraderos del sector. Primero, el drayage es hiperlocal: la economía de un traslado de 12 millas en Savannah no tiene casi nada en común con un trayecto de 60 millas de Oakland a Tracy, así que ninguna estructura de pago única encaja. Segundo, la población de conductores es genuinamente heterogénea: los owner-operators con su propia autoridad, los owner-operators arrendados y los conductores de empresa enfrentan realidades fiscales, de seguros y de equipos distintas, y cada grupo optimiza de forma diferente. Tercero, la regulación sigue moviendo los muebles: la AB5 de California y sus equivalentes empujan al sector hacia modelos de empleados, lo que favorece estructuralmente los acuerdos por hora y por día, mientras que los mercados de contratistas independientes mantienen vivo el pago por viaje.
La tecnología está añadiendo ahora una cuarta fuerza. Los sistemas de citas en terminales, los horarios extendidos de puertas y el procesamiento automatizado de puertas han ido comprimiendo de forma constante los tiempos promedio de giro en las principales puertas de entrada —lo que, en igualdad de condiciones, rehabilita el pago por viaje al reducir la parte incontrolable del día del conductor. Al mismo tiempo, el suministro de chasis sigue siendo un punto de fricción crónico, y la aplicación de las normas de detención y demurrage por parte de la FMC, por imperfecta que sea, está aclarando lentamente quién debería pagar por la demora de quién. La dirección del viaje es hacia un mundo donde la fila es más corta y sus costos se asignan con más justicia. En ese mundo, el pago por viaje se vuelve menos punitivo.
Una pregunta abierta
¿Qué modelo dominará dentro de 5 años? La respuesta honesta es que depende de una sola variable que ni los conductores ni los transportistas controlan: si la congestión en terminales seguirá siendo un rasgo recurrente y estructural de los puertos estadounidenses o se convertirá en una excepción episódica. Si las grandes puertas de entrada siguen atascándose cada temporada pico, la presión política y económica seguirá empujando a los conductores hacia acuerdos por hora y por día, y a los transportistas hacia fijar explícitamente la detención en sus tarifas. Si las inversiones en automatización de puertas y disciplina de citas realmente se mantienen, el pago por viaje —el modelo que mejor recompensa al conductor eficiente— podría tener su mejor década por delante.
De cualquier modo, la pregunta más profunda merece más atención de la que el debate salarial suele darle: en una cadena de suministro donde la espera más cara ocurre en la puerta, ¿quién debería asumir el costo de esperar? La respuesta a esa pregunta decidirá no solo cómo se paga a los conductores de drayage, sino si la próxima generación verá el trabajo como algo que valga la pena hacer.
Por Dr. Chen, investigador de cadenas de suministro
Traducido del inglés. En caso de discrepancia, prevalece la versión en inglés.